Insight
Agentic AI frisst das Versicherer-Backoffice. Underwriting, Schaden, Posteingang.
KI-Agenten verändern Posteingang, Schaden und Underwriting bei Versicherern. Was das Backoffice zur Steuerungsebene macht und wie der Einstieg gelingt.
Prozesse & Effizienz
7 min Lesezeit
Kernaussage
Das Backoffice trägt das Leistungsversprechen eines Versicherers. KI-Agenten machen Posteingang, Schaden und Underwriting zur Steuerungsebene, wenn Prozesse, Zugriffe und Verantwortung vorher geklärt sind.

Die wichtigsten Erkenntnisse
Große Versicherer sehen Agentic AI als Schlüsseltechnik
Zwischen Ankündigung und Produktivbetrieb liegt eine Lücke
Backoffice als Steuerungsebene planen, nicht als Sparposten
Von der Insellösung zum Betriebssystem
Das Backoffice eines Versicherers trägt das Leistungsversprechen: Hier wird ein Risiko gezeichnet, ein Schaden reguliert, ein Kundenanliegen aus dem Posteingang bearbeitet. KI-Agenten verändern genau diese Ebene. Wer sie nur als Werkzeug zur Kostensenkung einplant, unterschätzt, dass sich dort Geschwindigkeit, Servicequalität und Steuerbarkeit des gesamten Unternehmens entscheiden. Agentic AI macht das Backoffice eines Versicherers zur Steuerungsebene, aber nur dort, wo Prozesse, Datenzugriffe und Verantwortung vor dem ersten Agenten geklärt sind.
Wie ernst die Branche das nimmt, zeigt eine Abfrage des IT-Finanzmagazins vom 24. Februar 2026 bei DEVK, ERGO, BarmeniaGothaer, HanseMerkur, HDI und der W&W-Gruppe zu den wichtigsten Technologietrends. Agentic AI zieht sich durch die meisten Antworten. HDI beschreibt agentische KI als bereits Realität, die unstrukturierte Daten in Erkenntnisse für Risikoanalyse, Underwriting und Schadenbearbeitung übersetzt. ERGO erwartet, dass sich Analyse-, Recherche- und Prüfprozesse „von Stunden auf Minuten“ verkürzen lassen. Für HanseMerkur ist Agentic AI „der Schlüssel“ innerhalb der KI-Themen, BarmeniaGothaer nennt sie die wichtigste Zukunftstechnologie. W&W setzt KI-Agenten bereits ein, gesteuert nach dem Prinzip Human in the Loop, und bezeichnet Sprachmodelle als „Game Changer“ im Posteingang und in der Telefonie.
Bemerkenswert ist weniger der Begriff als die Verschiebung dahinter: Es geht nicht mehr um einzelne Werkzeuge für einzelne Probleme, sondern um eine durchgängige Logik, die Vorgänge annimmt, Informationen zusammenführt, Plausibilitäten prüft und Ergebnisse an den Menschen übergibt.
Was Agentic AI im Backoffice konkret verändert
Agentic AI bezeichnet KI-Agenten, die nicht nur antworten, sondern Arbeitsschritte planen, Systeme aufrufen und Vorgänge über mehrere Schritte selbstständig vorantreiben. Im Backoffice eines Versicherers trifft das auf drei Bereiche, in denen heute die meiste manuelle Arbeit gebunden ist.
Posteingang
Schreiben, E-Mails, Rechnungen, Gutachten und Formulare kommen in unterschiedlichster Qualität an. Ein KI-Agent erkennt das Anliegen, ordnet das Dokument dem Vertrag oder Schaden zu, extrahiert die relevanten Daten und steuert den Vorgang in die richtige Bearbeitung. Der Posteingang wird damit von der Sortierstelle zur automatisierten Vorstufe. Warum gerade solche Einstiegsprozesse den Weg in den Produktivbetrieb ebnen, zeigt der Beitrag zur Produktionslücke bei KI-Agenten.
Schadenbearbeitung
In der Schadenbearbeitung bereitet der Agent die Akte vor: Deckungsprüfung anhand der Vertragsdaten, Abgleich mit Rechnungen und Gutachten, Hinweise auf Auffälligkeiten. Klare Standardfälle lassen sich bis zur Regulierungsempfehlung vorbereiten, komplexe Fälle landen vollständig aufbereitet bei der Schadenregulierung. Bei einem vergleichbaren Versicherer hat der Einsatz von KI-Agenten im Schadenprozess die Bearbeitungszeit halbiert.
Underwriting
Im Underwriting liegt der Hebel in der Aufbereitung unstrukturierter Informationen: Risikobeschreibungen, Vorschäden, Besichtigungsberichte. HDI hebt als Industrieversicherer genau diesen Punkt hervor. Die Zeichnungsentscheidung bleibt beim Menschen, der Agent verkürzt den Weg dorthin. Wo der Algorithmus an seine Grenze kommt, beschreibt der Beitrag zum KI-Underwriting für Spezialrisiken, den aktuellen Stand der Branche der Beitrag KI-Underwriting: Was Versicherer heute schon können.
Wie weit sind KI-Agenten im Backoffice tatsächlich?
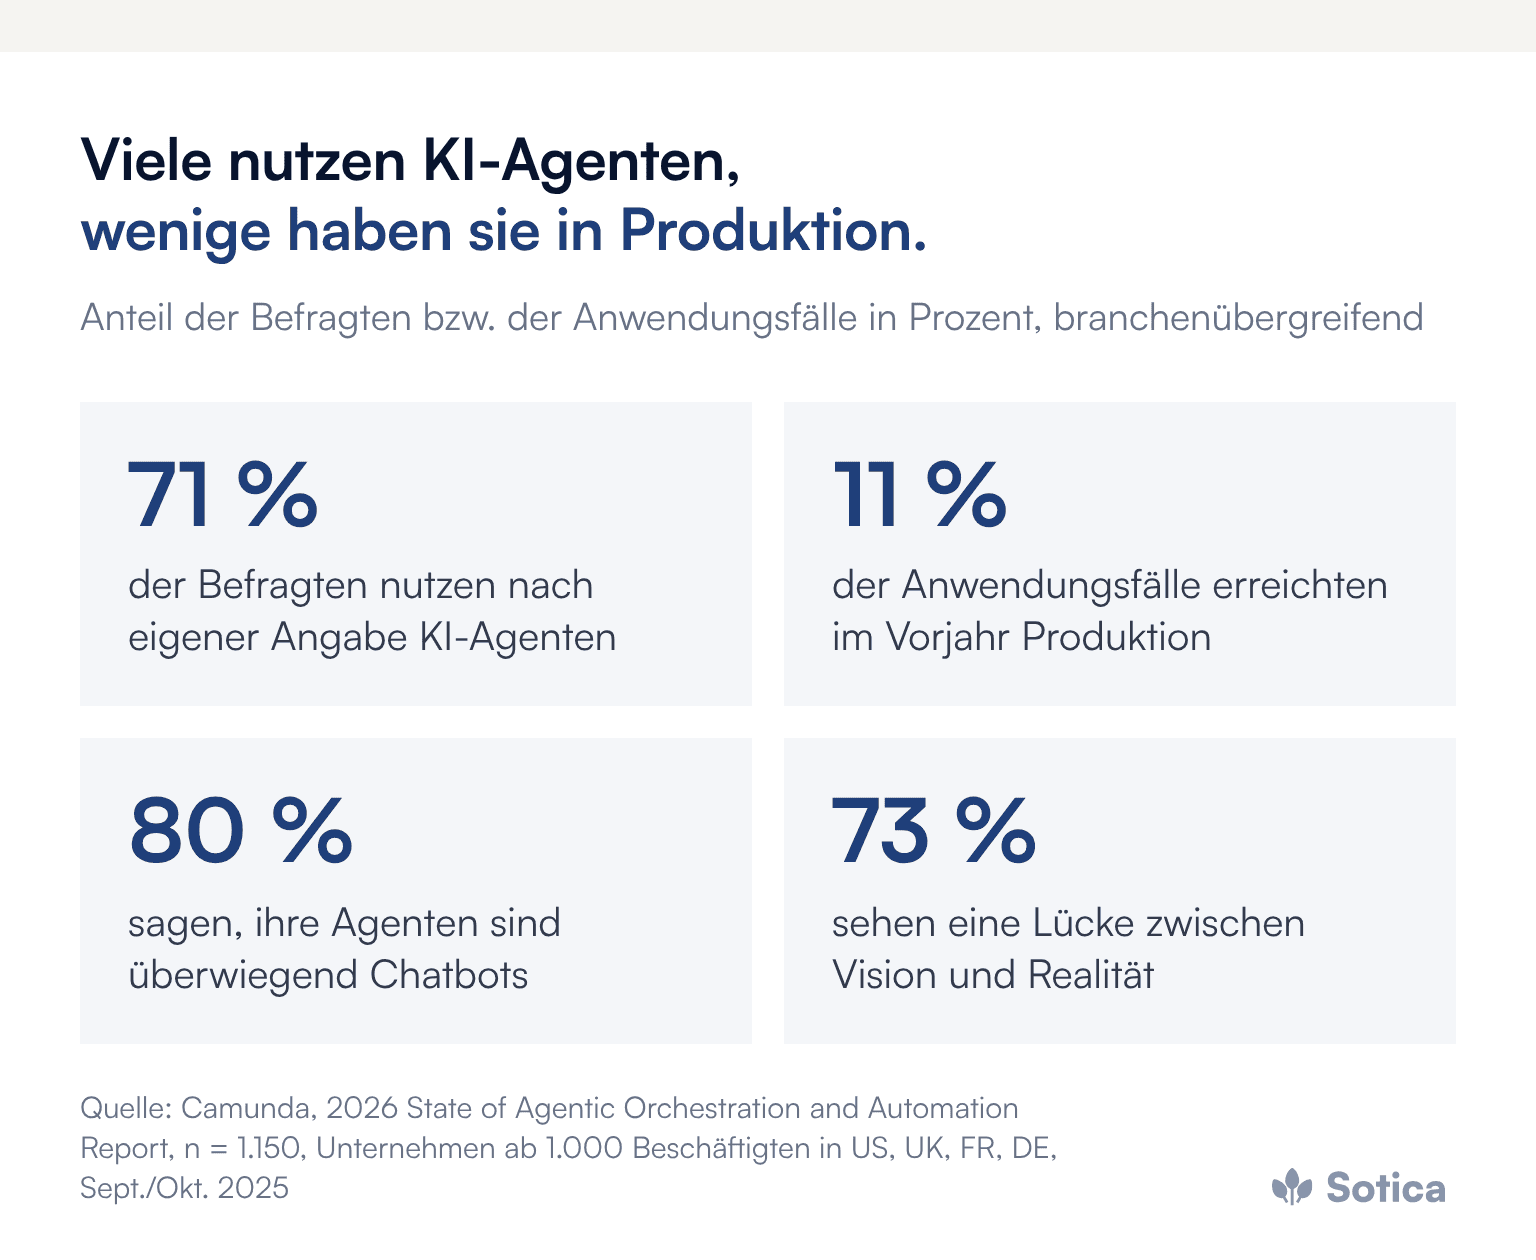
Weniger weit, als die Ankündigungen vermuten lassen. Die Begeisterung in den Strategiepapieren sagt noch wenig über den produktiven Einsatz. Laut dem „2026 State of Agentic Orchestration and Automation Report“ von Camunda, für den im Herbst 2025 1.150 Verantwortliche aus IT, Fachbereichen und Architektur in Unternehmen mit mehr als 1.000 Beschäftigten in Deutschland, Frankreich, Großbritannien und den USA befragt wurden, geben 71 Prozent an, KI-Agenten zu nutzen. Nur 11 Prozent der Anwendungsfälle haben im vergangenen Jahr Produktionsreife erreicht. 80 Prozent sagen, ihre Agenten seien überwiegend Chatbots oder Assistenten. Die Befragung ist branchenübergreifend, das Muster passt aber zu dem, was viele Versicherer selbst beschreiben.
Gartner rechnet zudem damit, dass mehr als 40 Prozent der Agentic-AI-Projekte bis Ende 2027 eingestellt werden, wegen steigender Kosten, unklarem Geschäftswert oder unzureichender Risikokontrollen (Pressemitteilung vom Juni 2025). Für Versicherer bedeutet das: Der Wandel hat begonnen, aber er entscheidet sich nicht an der Ankündigung, sondern an der Fähigkeit, einen Agenten verlässlich in die Bestandssysteme und Abläufe einzubetten.
Was ändert sich für Steuerung, Prozesse, Organisation und IT?
Für die Leitung von Betrieb, Schaden oder Underwriting verschiebt sich die Aufgabe in vier Richtungen. Die Dunkelverarbeitungsquote bezeichnet dabei den Anteil der Vorgänge, die ohne menschlichen Eingriff abgeschlossen werden.
Steuerung: Das Backoffice wird zur Steuerungsebene. Kennzahlen wie Durchlaufzeit, Dunkelverarbeitungsquote, Eingriffsquote und Fehlerquote gehören in das regelmäßige Management-Reporting, nicht nur Kosten je Vorgang.
Prozesse: Ein Agent automatisiert, was er vorfindet. Gelebte Sonderwege, unklare Zuständigkeiten und uneinheitliche Ablagen müssen vorher geklärt werden, sonst wird der Fehler schneller.
Organisation: Sachbearbeitung verschiebt sich von der Einzelfallbearbeitung zur Prüfung, Freigabe und Bearbeitung von Ausnahmen. ERGO nennt die Fähigkeit, Mensch und Maschine zu koordinieren, eine Schlüsselqualifikation.
IT: Der Agent braucht kontrollierten Zugriff auf Bestandsführung, Schadensystem und Dokumentenmanagement, mit technischen Identitäten, minimalen Rechten und vollständiger Protokollierung.
Die befragten Versicherer betonen übereinstimmend, dass es um das Zusammenspiel von Mensch und KI geht. HanseMerkur spricht von „AI Predictability“, also verlässlichen, nachvollziehbaren Systemen. Das ist keine Nebenbedingung, sondern die Voraussetzung dafür, dass ein Agent im regulierten Backoffice überhaupt eingesetzt werden kann.
Warum das Backoffice mehr ist als eine Kostenstelle
Lange galt das Backoffice als Kostenstelle, die möglichst günstig betrieben wird. Diese Sicht greift zu kurz. Im Backoffice entscheidet sich, wie schnell ein Schaden reguliert, wie zuverlässig ein Risiko gezeichnet und wie verlässlich ein Anliegen bearbeitet wird. Damit entscheiden sich dort auch Kundenzufriedenheit, Weiterempfehlung und die Zufriedenheit der Vermittler, die auf schnelle Rückmeldungen angewiesen sind.
Wird das Backoffice ausschließlich als Sparposten geplant, entstehen Automatisierungsinseln: ein Posteingangstool hier, ein Schadenbot dort, jeweils mit eigener Logik. Wird es als Steuerungsebene geplant, entsteht eine durchgängige Strecke, in der Agenten, Regeln und Menschen an definierten Punkten ineinandergreifen. Warum diese Orchestrierung die eigentliche Voraussetzung ist, beschreibt der Beitrag Agentic Orchestration als Voraussetzung.
Welche Fragen vor dem ersten Agenten beantwortet sein sollten
Drei Fragen trennen ein belastbares Vorhaben von einer weiteren Automatisierungsinsel. Erstens: Welcher Backoffice-Prozess hat hohes Volumen, klare Regeln und einen messbaren Engpass? Häufig sind das die Klassifizierung im Posteingang, die Vollständigkeitsprüfung im Schaden oder die Aufbereitung von Risikoinformationen. Zweitens: Wer verantwortet die Ergebnisse des Agenten fachlich? Gemeint ist eine benannte Prozessverantwortung, kein Gremium; mehr dazu im Beitrag zur Prozessverantwortung in der KI-Ära. Drittens: Woran wird Erfolg gemessen? Durchlaufzeit, eingesparte Bearbeitungsstunden, Eingriffsquote und Qualität, vorher festgelegt und regelmäßig berichtet.
Was das Management jetzt anstoßen sollte
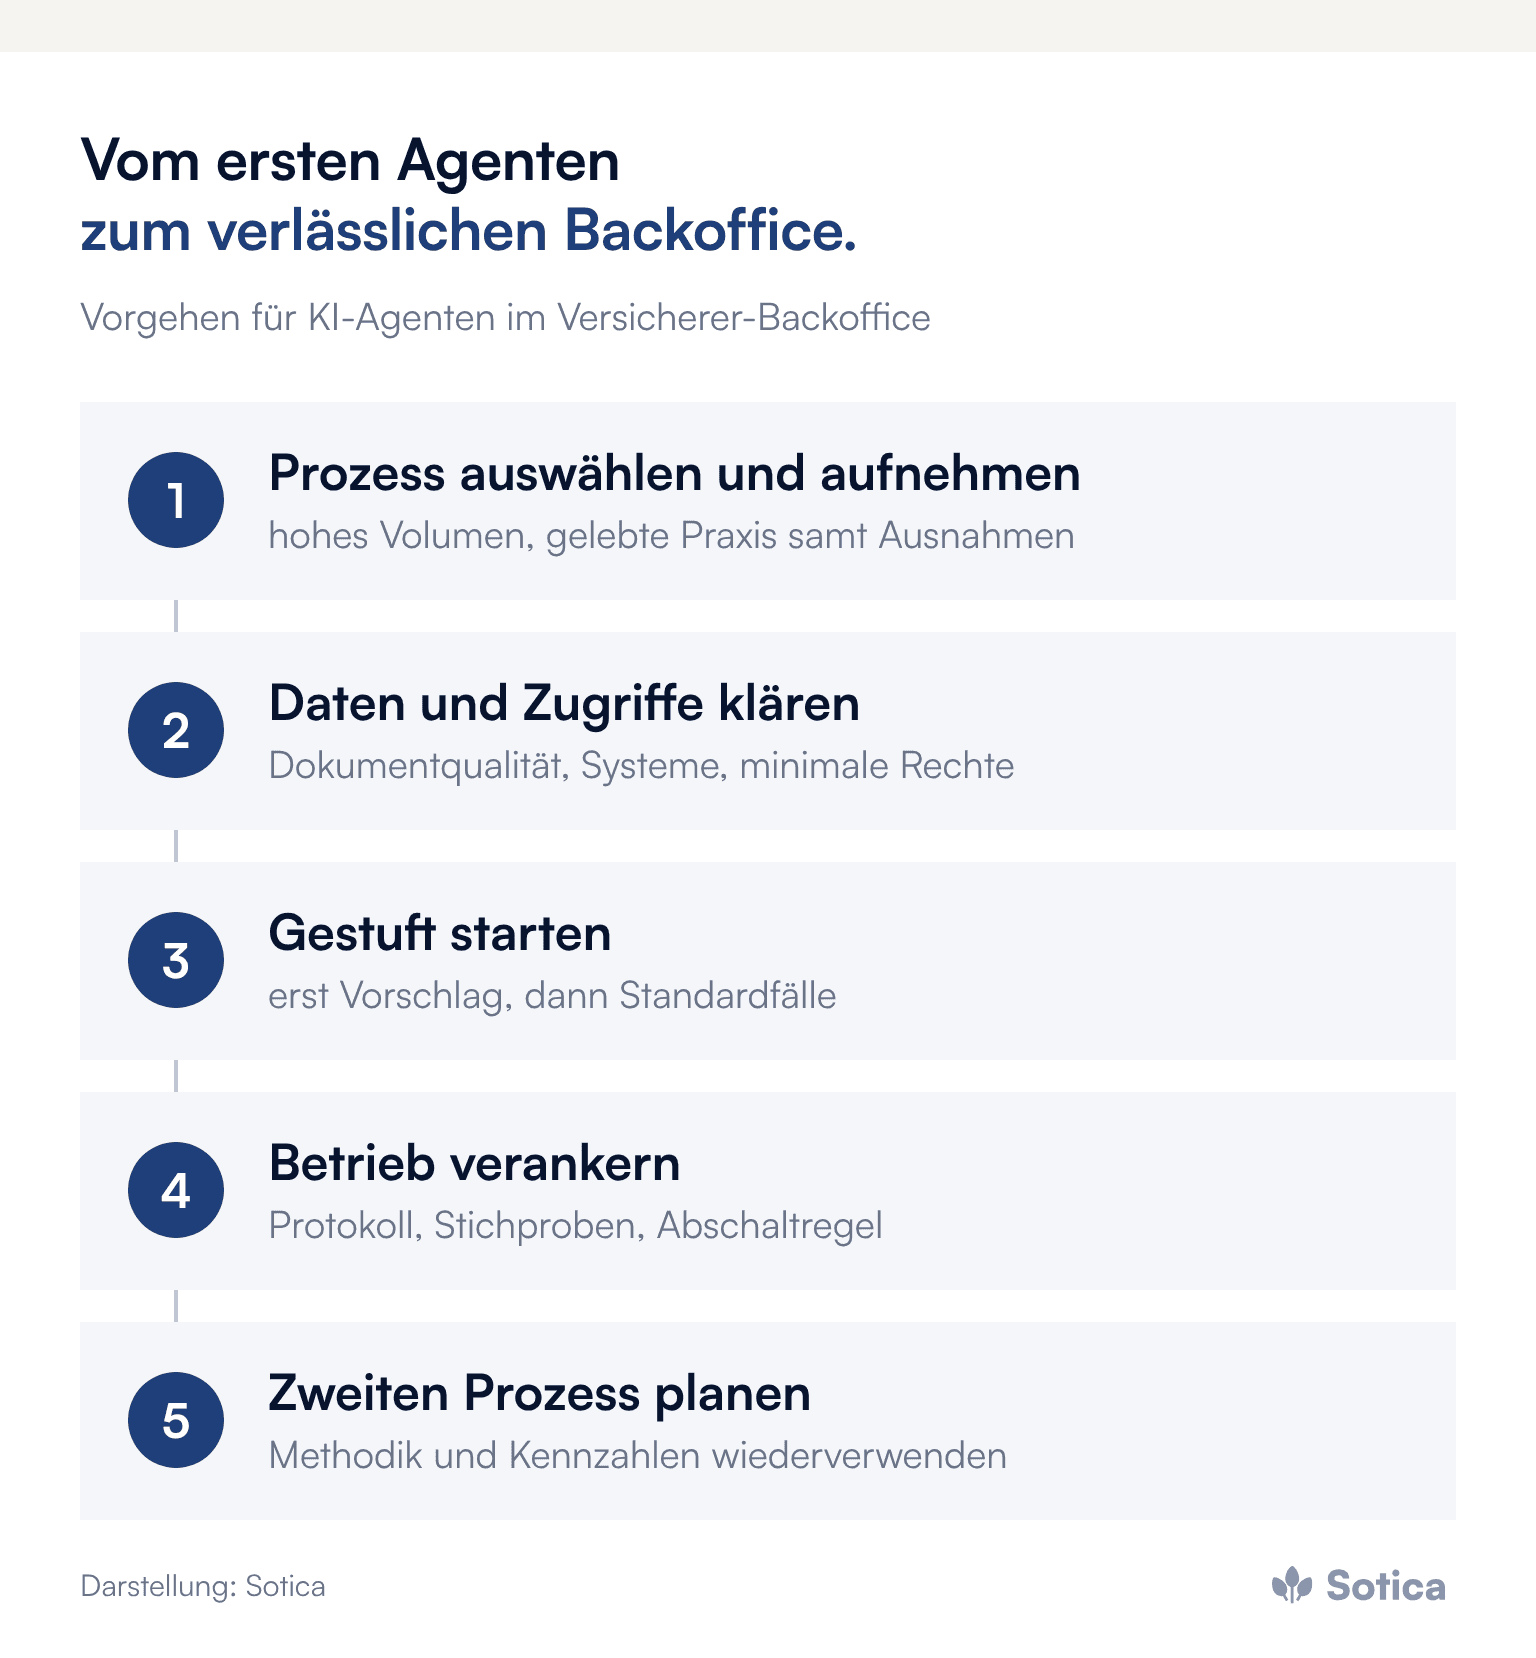
Einen Prozess auswählen und aufnehmen: ein Kandidat mit hohem Volumen, dokumentiert so, wie er tatsächlich gelebt wird, einschließlich der Ausnahmen.
Daten und Zugriffe klären: welche Dokumente in welcher Qualität ankommen, welche Systeme der Agent lesen und schreiben muss und welche Rechte er braucht.
Gestuft starten: Zunächst schlägt der Agent vor und die Sachbearbeitung bestätigt; erst bei stabiler Übernahmequote entscheidet er Standardfälle selbst, Ausnahmen bleiben beim Menschen.
Den Betrieb verankern: Protokollierung, Stichproben, Kennzahlenbericht und eine klare Regel, wann der Agent angehalten wird.
Den zweiten Prozess mit derselben Methodik planen: Rollen, Prüflogik und Kennzahlen aus dem ersten Vorhaben wiederverwenden.
Häufige Fragen
Was unterscheidet einen KI-Agenten von bisheriger Dunkelverarbeitung?
Regelbasierte Dunkelverarbeitung bricht ab, sobald ein Vorgang von der Vorlage abweicht. Ein KI-Agent kann unstrukturierte Dokumente verstehen, fehlende Informationen anfordern und den Vorgang weiterführen oder begründet an den Menschen übergeben.
Welcher Backoffice-Bereich eignet sich für den Einstieg?
Meist der Posteingang oder die Vorbereitung von Standardschäden, weil Volumen hoch, Regeln klar und Ergebnisse gut messbar sind. Das Underwriting folgt häufig später, weil Ermessen und Haftung dort größer sind.
Bleibt die Entscheidung beim Menschen?
Bei Ermessensentscheidungen ja. Die befragten Versicherer setzen auf Human in the Loop: Der Agent übernimmt Routine und Vorbereitung, der Mensch entscheidet, gibt frei und bearbeitet Ausnahmen.
Einen Überblick über Einsatzfelder, Reifegrade und Voraussetzungen bietet das Dossier KI-Agenten.
Welcher Backoffice-Prozess im eigenen Unternehmen heute die meisten Bearbeitungsstunden bindet, ist oft schneller beantwortet als die Frage, wer ihn fachlich verantwortet. Wir freuen uns über ein erstes Gespräch zu diesem Thema.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


