Insight
Digitale Baufinanzierung: Wo der Prozess heute noch immer bricht.
Ein Prozess ist erst digital, wenn die Übergänge es sind. Wo die Baufinanzierung heute bricht und wie Institute den teuersten Bruch zuerst schließen.
Prozesse & Effizienz
8 min Lesezeit
Kernaussage
Ein Prozess ist nicht digital, weil einzelne Schritte es sind. Über die Baufinanzierung entscheiden die Übergänge zwischen Systemen und Abteilungen, nicht die digitalisierten Teilstrecken.
Die wichtigsten Erkenntnisse
Instant-Baufi entscheidet Teil der Fälle in 30 Minuten
Dazwischen liegen noch E-Mail, Telefon und Papier
Der teuerste Bruch wird zuerst geschlossen
Das Versprechen und die Realität
Die ING hat mit der Interhyp Gruppe im Mai 2026 eine Instant-Baufi gestartet: Für einen Teil der Fälle gibt es nach Antragstellung in maximal 30 Minuten eine verbindliche Aussage, die finale Entscheidung trifft ein qualifizierter Kreditentscheider. Das Angebot setzt einen neuen Maßstab. Doch die Realität bei den meisten Instituten sieht anders aus: Der Antrag kommt digital, die Dokumente folgen per E-Mail, die Rückfragen per Telefon, und die Unterzeichnung verlangt oft noch Papier. Zwischen dem digitalen Anfang und dem digitalen Ende liegt eine Kette von Brüchen.
Digital ist ein Baufinanzierungsprozess erst dann, wenn auch die Übergänge zwischen Antrag, Unterlagen, Prüfung und Unterschrift digital sind; über die Geschwindigkeit entscheiden diese Übergänge, nicht die digitalisierten Teilstrecken. Es genügt deshalb nicht, einzelne Schritte zu digitalisieren, solange der Prozess als Ganzes immer wieder aus dem digitalen Fluss herausfällt. Jeder Bruch kostet Zeit, schafft Fehlerquellen und frustriert den Kunden, der einen durchgehenden digitalen Prozess erwartet und stattdessen zwischen den Kanälen hin und her geworfen wird.
An welchen Stellen bricht die digitale Baufinanzierung heute?
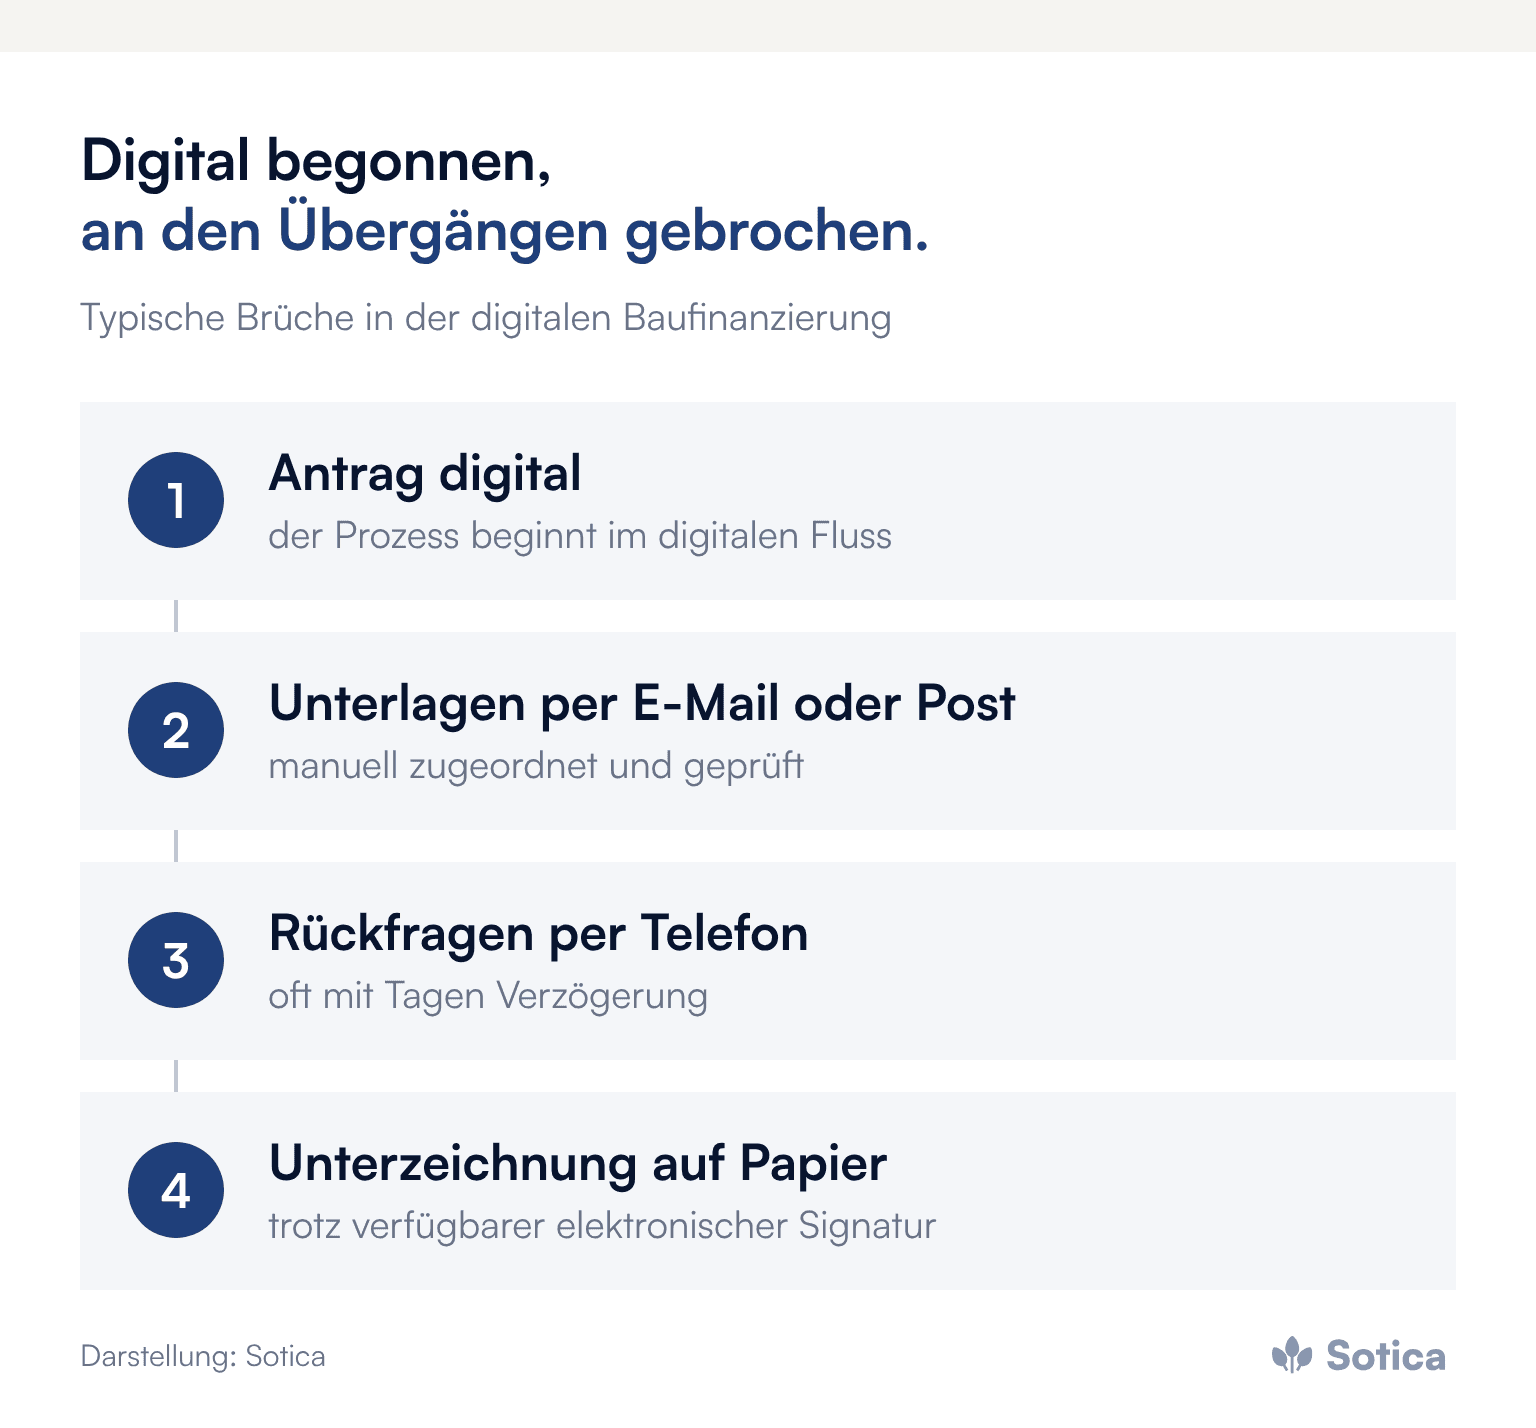
Der erste typische Bruch liegt zwischen Antrag und Dokumenten. Der Kunde stellt den Antrag digital, muss die Unterlagen dann aber per E-Mail oder gar per Post nachreichen, weil es keinen durchgehenden digitalen Weg gibt. Die Dokumente landen in einem Postfach, müssen manuell zugeordnet und geprüft werden, und schon ist der digitale Fluss unterbrochen. Was digital begann, wird zur manuellen Sortierarbeit.
Der zweite Bruch liegt bei den Rückfragen. Fehlt ein Dokument oder ist eine Angabe unklar, folgt der Anruf oder die E-Mail, oft mit Tagen Verzögerung. Der Kunde wartet, der Sachbearbeiter wartet, und der Prozess steht. Der dritte Bruch liegt bei der Unterzeichnung, die in vielen Instituten noch immer Papier verlangt, obwohl qualifizierte elektronische Signaturen technisch verfügbar sind. Jeder dieser Brüche fügt Tage hinzu und verwandelt einen potenziell schnellen Prozess in einen langsamen.
Warum halten sich Prozessbrüche so hartnäckig?
Die Brüche sind hartnäckig, weil sie an den Übergängen zwischen Systemen und Abteilungen liegen. Die einzelnen Schritte sind oft durchaus digitalisiert, aber sie sind es jeder für sich, ohne dass die Übergänge zwischen ihnen digital wären. Das Antragssystem spricht nicht mit dem Dokumentensystem, das Dokumentensystem nicht mit der Prüfung, die Prüfung nicht mit der Unterzeichnung. An jedem Übergang fällt der Prozess aus dem digitalen Fluss.
Hinzu kommt, dass die Brüche oft unsichtbar bleiben, solange niemand den Prozess als Ganzes betrachtet. Jede Abteilung sieht nur ihren Teil und hält ihn für digital. Erst wer den gesamten Weg von der Antragstellung bis zur Auszahlung verfolgt, erkennt die Brüche an den Übergängen. Genau deshalb ist der erste Schritt zur Lösung, den Prozess als Ganzes sichtbar zu machen und die Brüche zu benennen.
Was die Instant-Baufi anders macht
Die Instant-Baufi der ING zeigt, wie es anders geht. Laut Pressemitteilung vom 18. Mai 2026 ermittelt sie Objektinformationen auf Basis der Adresse aus amtlichen und öffentlich zugänglichen Datenquellen, statt sie vom Kunden zu verlangen. Die Bonität prüft sie, mit ausdrücklicher Zustimmung, über einen einmaligen digitalen Kontoblick, statt Gehaltsnachweise einzusammeln. Damit fallen genau die Schritte weg, an denen der Prozess sonst bricht: die Dokumentenbeschaffung und die Rückfragen. Der Prozess bleibt im digitalen Fluss, weil die Brüche von vornherein vermieden werden. Zum Start gilt das für Bestandsimmobilien und, nach Erwartung der Anbieter, für rund 15 bis 20 Prozent der über Interhyp eingereichten Finanzierungen; warum auch dort am Ende ein Mensch entscheidet, zeigt der Beitrag Instant Baufi in Minuten: Warum am Ende trotzdem ein Mensch entscheidet.
Die Lehre ist nicht, dass jedes Institut eine eigene Instant-Baufi bauen muss. Die Lehre ist, dass die Geschwindigkeit aus der Vermeidung der Brüche entsteht, nicht aus der Beschleunigung der einzelnen Schritte. Wer seine Baufinanzierung schneller machen will, sollte nicht zuerst die einzelnen Schritte optimieren, sondern die Brüche an den Übergängen beseitigen. Dort liegt die meiste verlorene Zeit, und dort liegt der größte Hebel.
Was kosten Prozessbrüche ein Institut?
Die Brüche im Prozess kosten auf mehreren Ebenen. Sie kosten Zeit, weil jeder Übergang zwischen den Kanälen Verzögerung schafft. Sie kosten Geld, weil die manuelle Überbrückung der Brüche Personal bindet. Und sie kosten Abschlüsse, weil Kunden in einem schnellen Markt nicht warten, sondern zu dem Anbieter gehen, der schneller zusagt. In einem Umfeld, in dem attraktive Objekte binnen Tagen vergeben sind, kann ein langsamer Prozess den Abschluss kosten.
Besonders teuer ist der Bruch, der den Kunden frustriert. Wie stark sich die Wartezeit summiert, beschreibt die Analyse zur Durchlaufzeit in der Baufinanzierung. Wer einen digitalen Antrag stellt und dann aufgefordert wird, Dokumente per Post zu schicken und auf telefonische Rückfragen zu warten, erlebt einen Widerspruch zwischen dem digitalen Versprechen und der analogen Realität. Diese Enttäuschung beschädigt die Beziehung, und sie macht den Kunden empfänglich für das Angebot des Wettbewerbers, der den durchgehenden Prozess bietet.
Warum genügt es nicht, einzelne Schritte zu digitalisieren?
Viele Institute haben einzelne Schritte ihres Baufinanzierungsprozesses digitalisiert und halten ihn deshalb für digital. Doch ein Prozess ist nur so digital wie sein schwächster Übergang. Solange auch nur ein Bruch bleibt, an dem der Prozess aus dem digitalen Fluss fällt, ist der Gesamtprozess nicht durchgehend digital, egal wie viele einzelne Schritte digitalisiert sind. Die Kette reißt an ihrem schwächsten Glied.
Die Optimierung einzelner Schritte enttäuscht deshalb oft. Wer den Antrag noch komfortabler macht, aber den Bruch bei der Dokumentenbeschaffung lässt, gewinnt wenig, weil der Prozess weiterhin an dieser Stelle bricht. Die wirksame Verbesserung setzt nicht bei den einzelnen Schritten an, sondern bei den Übergängen zwischen ihnen, also genau dort, wo der Prozess heute reißt.
Wie lassen sich die Übergänge schließen?
Die eigentliche Aufgabe der digitalen Baufinanzierung liegt in den Übergängen. Wie kommen die Dokumente ohne Bruch vom Kunden in die Prüfung? Wie werden Rückfragen ohne Telefon und Verzögerung geklärt? Wie wird unterzeichnet, ohne dass Papier ins Spiel kommt? Wer diese Fragen beantwortet, schließt die Brüche und macht den Prozess durchgehend. Die Antworten liegen oft in der Verknüpfung der Systeme und in der konsequenten Nutzung digitaler Möglichkeiten, die längst verfügbar sind.
Dabei muss nicht alles auf einmal gelöst werden. Es genügt, mit dem teuersten Bruch zu beginnen, ihn zu schließen und dann zum nächsten zu gehen. Jeder geschlossene Bruch verkürzt den Prozess und verbessert die Erfahrung des Kunden. Dieser schrittweise Weg ist realistischer als der Versuch, auf einen Schlag einen vollständig automatisierten Prozess zu bauen, und er bringt schon mit dem ersten geschlossenen Bruch spürbaren Nutzen. Ein besonders wirksamer Ansatzpunkt liegt vor dem ersten Termin, wie der Beitrag zur Vorqualifizierung in der Baufinanzierung zeigt.
Selbst bauen oder eine Plattform nutzen?
Ein durchgehender digitaler Prozess wirft am Ende die Frage auf, ob ein Institut ihn selbst baut oder eine Plattform nutzt. Die Instant-Baufi ist von vornherein plattformfähig angelegt: Künftig sollen laut ING weitere Banken und Vertriebspartner den Instant-Prozess über die Plattform baufi.NOW nutzen können. Für viele Institute kann das der schnellere Weg sein: nicht jeden Bruch einzeln und allein zu schließen, sondern sich an eine Plattform anzuschließen, die den durchgehenden Prozess bereitstellt.
Welcher Weg richtig ist, hängt vom Institut ab, von seiner Größe, seinen Ressourcen und seinem Anspruch auf Eigenständigkeit. Wichtig ist, die Frage bewusst zu stellen, statt aus Gewohnheit alles selbst zu bauen oder vorschnell alles auszulagern. Für Sparkassen und Genossenschaftsbanken gehört dazu auch der Blick auf die Strecken, die die Verbundsysteme bereits anbieten.
Warum Kunden einen geschlossenen Bruch sofort bemerken
Anders als manche interne Verbesserung merkt der Kunde die Beseitigung eines Prozessbruchs sofort, weil sie seine Wartezeit verkürzt und seine Erfahrung verbessert. Genau das macht die Arbeit an den Übergängen so lohnend: Sie zahlt sich unmittelbar in der Zufriedenheit des Kunden und in schnelleren Abschlüssen aus, nicht erst in einer fernen Effizienzkennzahl.
Wie beginnt der Weg zum durchgehenden Prozess?
Der Weg zum durchgehenden digitalen Prozess beginnt mit der ehrlichen Aufnahme des Ist-Zustands. Wo bricht der Prozess heute, an welchen Übergängen fällt er aus dem digitalen Fluss, wie viel Zeit kostet jeder Bruch? Diese Aufnahme zeigt, wo die Hebel liegen, und sie verhindert, dass Energie in die Optimierung von Schritten fließt, die gar nicht das Problem sind.
Ergänzend lohnt der Blick über die Baufinanzierung hinaus auf die gesamte Kundenreise, wie ihn der Beitrag Die digitale Kundenreise im Finanzsektor: Warum sie bei den meisten Instituten noch nicht existiert beschreibt.
Was das Management jetzt anstoßen sollte
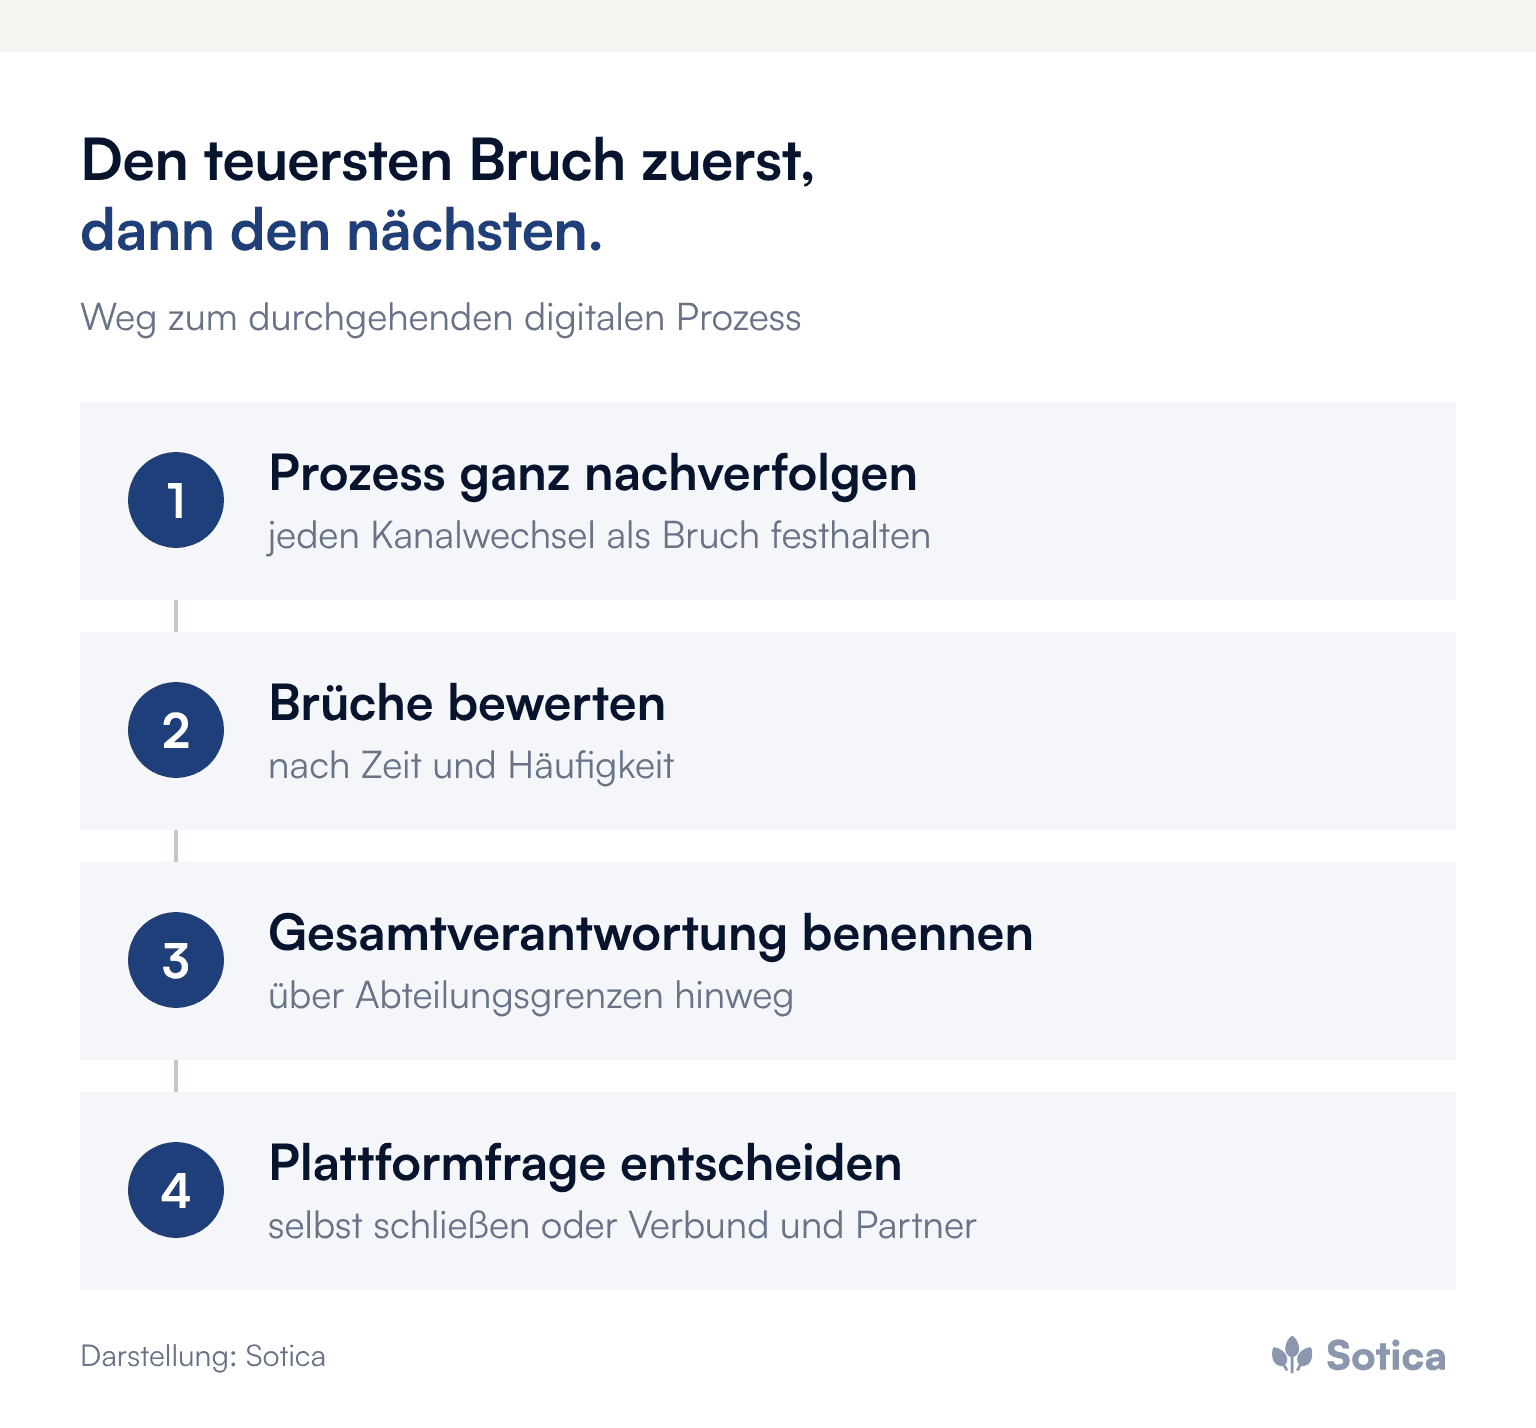
Den Prozess einmal vollständig nachverfolgen, von der Anfrage bis zur Auszahlung, und jeden Kanalwechsel als Bruch festhalten.
Jeden Bruch mit Zeit und Häufigkeit bewerten, damit der teuerste zuerst geschlossen wird.
Eine Verantwortung für den Gesamtprozess benennen, die über Abteilungsgrenzen hinweg entscheiden darf.
Die Plattformfrage bewusst entscheiden: welche Übergänge das Institut selbst schließt und wo Verbund- oder Partnerlösungen schneller tragen.
Häufige Fragen
Woran erkennt ein Institut einen Prozessbruch in der Baufinanzierung?
An jedem Wechsel des Kanals oder Systems, an dem Daten neu erfasst, Dokumente manuell zugeordnet oder Rückfragen per Telefon oder E-Mail geklärt werden.
Ist eine Instant-Baufi für Regionalinstitute realistisch?
Nicht als Kopie. Realistisch ist, die teuersten Brüche nacheinander zu schließen und Standardfälle deutlich schneller zu entscheiden. Auch bei ING und Interhyp läuft zum Start nur ein Teil der Fälle über die schnelle Strecke.
Womit beginnt die Arbeit an den Übergängen?
Mit einer Ist-Aufnahme des gesamten Prozesses und einer Bewertung jedes Bruchs nach Zeitverlust und Häufigkeit.
Weitere Beiträge zu Durchlaufzeiten, Kreditprozessen und Instant-Angeboten bündelt das Dossier Baufinanzierung & Kredit.
Wie durchgehend die eigene Baufinanzierung wirklich ist, zeigt sich oft schon an einer Zahl: Wie oft wechselt ein Antrag heute den Kanal, bevor er entschieden ist? Wir freuen uns über ein erstes Gespräch zu diesem Thema.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


