Insight
Digital Lending für Firmenkunden: Wer hat das SME-Kreditgeschäft wirklich digitalisiert?
Plattformen gewinnen im SME-Kredit über Tempo, Regionalbanken haben die besseren Daten. Wie eine schnelle Standardstrecke beides verbindet.
Innovation & Wachstum
6 min Lesezeit
Kernaussage
Im Firmenkundenkredit schlägt Tempo die Nähe, sobald der Unternehmer wartet. Das standardisierbare Geschäft gehört digitalisiert, die Beratungstiefe bleibt den komplexen Finanzierungen vorbehalten.

Die wichtigsten Erkenntnisse
Plattformen digitalisieren den Zugang, kaum die Entscheidung
Kontodaten sind der Vorsprung der Regionalbank
Standard- und Beratungsstrecke trennen
Der Angreifer verkauft keinen Kredit, sondern eine kurze Wartezeit
Im Kreditgeschäft mit kleinen und mittleren Unternehmen gewinnen digitale Anbieter nicht über den Zins, sondern über die Wartezeit. Ein Unternehmer, der eine Maschine ersetzen oder eine Saisonspitze überbrücken muss, vergleicht nicht nur Konditionen, sondern auch, wann das Geld auf dem Konto ist.
Vollständig digitalisiert hat das SME-Kreditgeschäft bisher niemand, weder die Plattformen noch die Regionalbanken: Plattformen liefern Tempo im standardisierbaren Teil, Regionalbanken haben die besseren Daten und die Beziehung, nutzen beides aber selten für eine schnelle Entscheidung. Wer beides verbindet, setzt den Maßstab im Firmenkundenkredit.
Wie groß ist der Druck im Mittelstandskredit gerade?
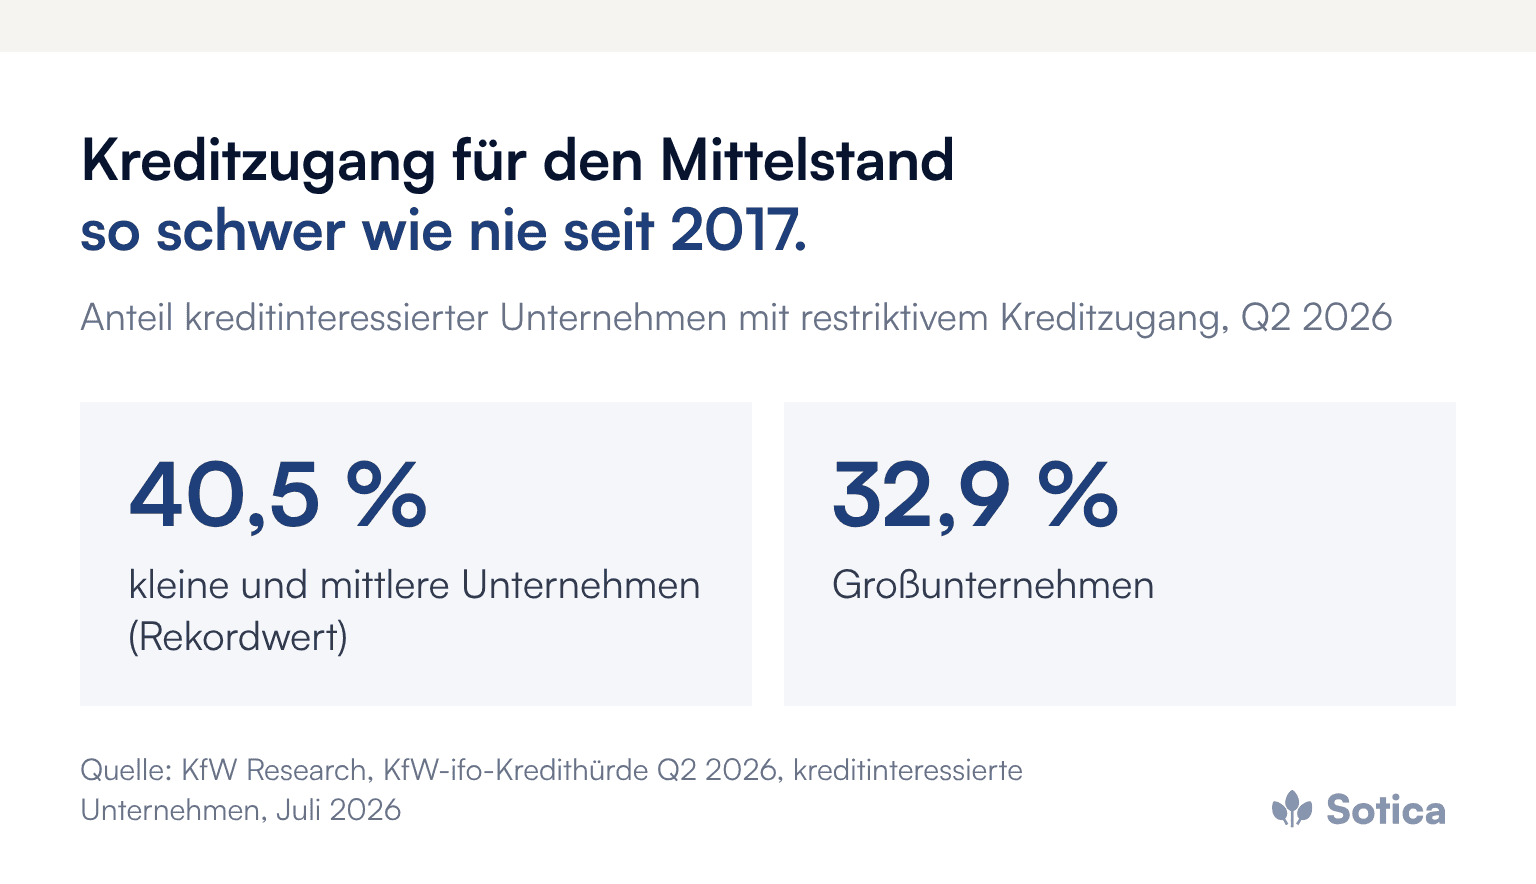
Der Zugang zu Krediten ist für den Mittelstand so schwierig wie nie seit Beginn der Messung. Laut der KfW-ifo-Kredithürde für das zweite Quartal 2026, veröffentlicht von KfW Research am 7. Juli 2026, berichteten 40,5 Prozent der kreditinteressierten kleinen und mittleren Unternehmen von restriktivem Verhalten der Banken in Kreditverhandlungen, ein Rekordwert seit Beginn der Erhebung 2017. Bei Großunternehmen lag der Anteil bei 32,9 Prozent.
Restriktive Kreditvergabe hat viele Ursachen, von der Konjunktur bis zur Risikolage einzelner Branchen. Für den Wettbewerb ist der Befund trotzdem wichtig: Ein Unternehmer, der eine Absage oder lange Prüfung erlebt, sucht Alternativen. Genau dort setzen digitale Anbieter an.
Wer hat das SME-Kreditgeschäft wirklich digitalisiert?
Digitalisiert ist vor allem der Zugang, seltener die Entscheidung. Plattformen wie Compeon bündeln die Nachfrage: Laut eigener Darstellung vergleicht Compeon Angebote von rund 300 Banken und Spezialfinanzierern, die Anfrage dauert nach Anbieterangabe sechs Minuten, für einen digitalen Schnellkredit wird eine Kreditentscheidung in 48 Stunden angegeben. Die eigentliche Kreditentscheidung trifft in vielen Fällen weiterhin eine Bank im Hintergrund.
Direkte Online-Kreditgeber wie iwoca bieten kleinen Unternehmen kurzfristige Finanzierungen mit schlankem Antrag. Dass Tempo allein kein Selbstläufer ist, zeigt Funding Circle: Der britische Kreditmarktplatz hat sich laut City A.M. vom 12. März 2020 aus dem deutschen und niederländischen Markt zurückgezogen, 125 Stellen in Berlin und Amsterdam abgebaut und das kontinentaleuropäische Geschäft auf Partnerschaften mit lokalen Banken ausgerichtet.
Die Lehre daraus ist zweiseitig. Plattformen haben bewiesen, dass Unternehmer schnelle, einfache Kreditstrecken annehmen. Sie haben aber auch gezeigt, dass Kreditrisiko ohne Kontodaten und Kundenbeziehung schwer profitabel zu steuern ist. Genau das ist der Ansatzpunkt für Regionalbanken.
Warum ist das für Regionalbanken ein Kerngeschäftsthema?
Weil die Plattformen zuerst die kleinen, standardisierbaren Kredite abziehen, die für Banken bei schlanker Bearbeitung besonders wirtschaftlich wären. Übrig bleiben die aufwendigen Fälle mit hohem Prüfaufwand je Euro Kreditvolumen.
Der Verlust geschieht leise. Ein Unternehmer, der einmal innerhalb von zwei Tagen eine Zusage erhalten hat, fragt beim nächsten Bedarf nicht automatisch wieder bei seiner bisherigen Bank an. Sichtbar wird die Verschiebung erst in der Neugeschäftsstatistik, wenn das Volumen kleiner Investitions- und Betriebsmittelkredite schrumpft, obwohl die Zahl der Geschäftskonten stabil bleibt. Wie viel Aufwand im Firmenkundengeschäft heute in der manuellen Kreditvorbereitung steckt, beschreibt der Beitrag zum blinden Fleck KI im Firmenkundengeschäft.
Welchen Vorteil hat die Regionalbank gegenüber der Plattform?
Die Regionalbank sieht, was die Plattform erst anfragen muss. Wer das Geschäftskonto führt, kennt Umsatzentwicklung, Zahlungsmoral, saisonale Muster und Liquiditätsengpässe aus den eigenen Kontodaten, oft über viele Jahre. Diese Daten sind für eine Kreditentscheidung bei kleinen Volumina aussagekräftiger als ein Jahresabschluss, der zum Zeitpunkt der Anfrage schon ein Jahr alt ist.
Ungenutzt bleibt der Vorteil, wenn der Kreditprozess die Kontodaten nicht automatisch einbezieht, sondern Unterlagen anfordert, die die Bank in anderer Form längst hat. Die zeb-Firmenkundenstudie vom November 2025 mit 600 Unternehmen und 120 Banken im deutschsprachigen Raum zeigt, wohin die Erwartung geht: 52 Prozent der Unternehmen halten einen digitalen Dokumentenupload für relevant, 38 Prozent nutzen einen automatischen Austausch mit ihrer Buchhaltungssoftware. Jeder zweite Firmenkunde wünscht sich zugleich mehr Branchen-Know-how und geschäftsmodellspezifische Beratung.
Wie lassen sich Tempo und Beratungstiefe verbinden?
Indem das Kreditgeschäft nach Komplexität getrennt wird, nicht nach Kundensegment. Ein Betriebsmittelkredit für einen langjährigen Kunden mit stabilen Kontoumsätzen folgt einem anderen Prozess als die Finanzierung einer Unternehmensnachfolge oder eines Neubaus.
Standardstrecke: klar definierte Produkte bis zu einer festgelegten Volumengrenze, Antrag digital, Entscheidung auf Basis von Kontodaten und wenigen Kennzahlen, Votum regelbasiert vorbereitet und von einer Kreditentscheiderin oder einem Kreditentscheider bestätigt.
Beratungsstrecke: individuelle Finanzierungen mit Sicherheitenkonzept, Branchenanalyse und persönlicher Begleitung, in denen die Beratungstiefe den Unterschied macht.
Die Kreditentscheidung bleibt in beiden Strecken beim Menschen. Für Kredite an juristische Personen gilt die Hochrisiko-Einstufung der europäischen KI-Verordnung nicht: Anhang III Nummer 5 b der Verordnung (EU) 2024/1689 erfasst KI-Systeme zur Kreditwürdigkeitsprüfung natürlicher Personen. Bei Einzelunternehmern und Freiberuflern, die als natürliche Personen kreditnehmen, greift sie dagegen. Eine klare Aufgabenteilung, in der die Maschine vorbereitet und der Mensch entscheidet, hält beide Fälle beherrschbar. Wie stark Übergaben die Durchlaufzeit treiben, zeigt der Beitrag zur Durchlaufzeit im Firmenkredit.

Was bedeutet das für Steuerung, Prozesse und IT?
Für die Steuerung braucht es eine neue Kennzahl: die Zeit von der vollständigen Anfrage bis zur Zusage, getrennt nach Standard- und Beratungsstrecke. Solange nur Volumen und Marge berichtet werden, bleibt unsichtbar, wo Kunden abspringen.
In den Prozessen verschiebt sich die Arbeit von der Unterlagenanforderung zur Datenauswertung. Die Marktfolge prüft Ausnahmen statt Standardfälle. In der IT stellt sich die Frage, welche Bausteine das Kernbanksystem und die Verbundlösungen bereits liefern und wo eine KI-gestützte Workflow-Automatisierung die Lücke zwischen Kontodaten, Ratingverfahren und Antragsstrecke schließt. Ein reibungsloser Kreditprozess setzt zudem ein schnelles Onboarding neuer Firmenkunden voraus, sonst verlagert sich die Wartezeit nur an den Anfang. Ein verwandtes Muster aus dem Privatkundengeschäft beschreibt der Beitrag Instant Baufi in Minuten: Warum am Ende trotzdem ein Mensch entscheidet; wie Ratenzahlung das Kreditgeschäft von unten verändert, zeigt der Beitrag zu BNPL und Banken.
Was das Management jetzt angehen sollte
Die eigene Zeit bis zur Zusage messen, für kleine Investitions- und Betriebsmittelkredite, von der vollständigen Anfrage bis zur Entscheidung.
Eine Standardstrecke definieren: Produkte, Volumengrenze, Datenbasis und Ausnahmeregeln schriftlich festlegen.
Kontodaten in die Kreditvorbereitung holen, statt Unterlagen anzufordern, die als Daten bereits vorliegen.
Die Rolle der Kreditentscheidung klären: Wer bestätigt das vorbereitete Votum, mit welcher Kompetenz und welcher Dokumentation?
Abwanderung sichtbar machen: Kreditanfragen ohne Abschluss auswerten und mit Kunden sprechen, die anderswo finanziert haben.
Häufige Fragen
Was bedeutet Digital Lending im Firmenkundengeschäft?
Ein Kreditprozess, in dem Antrag, Datenauswertung und Entscheidungsvorbereitung weitgehend digital laufen. Bei Regionalbanken heißt das vor allem, vorhandene Kontodaten automatisch zu nutzen, statt Unterlagen anzufordern.
Sind Kreditplattformen für Regionalbanken nur Konkurrenz?
Nicht nur. Viele Plattformen vermitteln an Banken im Hintergrund. Wer eine eigene schnelle Standardstrecke hat, kann Plattformen als zusätzlichen Zugang nutzen, statt Kunden an sie zu verlieren.
Welche Kredite eignen sich für eine schnelle Standardstrecke?
Kleinere Betriebsmittel- und Investitionskredite für Bestandskunden mit aussagekräftiger Kontohistorie. Komplexe Finanzierungen mit Sicherheitenkonzept bleiben in der Beratungsstrecke.
Weitere Beiträge zu Kreditprozessen, Beratung und KI im Geschäft mit Unternehmen bündelt das Dossier Firmenkunden & Mittelstand.
Wie viele kleine Firmenkredite heute schneller entschieden werden könnten, zeigt sich meist schon an der Frage, wie lange ein Bestandskunde mit sauberer Kontohistorie aktuell auf eine Zusage wartet. Ein erstes Gespräch zu diesem Thema ist ein guter Anfang, wir freuen uns darauf.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


