Insight
Bankkunden und ESG: 52 Prozent achten auf soziales Engagement
Gut die Hälfte der Bankkunden erwartet soziales Engagement, nur 13 Prozent kennen das ihres Anbieters. Was das für Sichtbarkeit und Beratung bedeutet.
Innovation & Wachstum
6 min Lesezeit
Kernaussage
Verantwortung entscheidet im Massenmarkt mit über die Bindung an eine Bank. Ein Engagement, das Kunden nicht kennen, bindet niemanden, und ein behauptetes ohne Substanz vertreibt sie.

Die wichtigsten Erkenntnisse
52 Prozent erwarten soziales Engagement
Nur 13 Prozent kennen das Engagement
Glaubwürdigkeit braucht Belege und Beratung
Verantwortung ist im Massenmarkt angekommen
Ökologische und soziale Verantwortung galt im Privatkundengeschäft lange als Nischenthema für eine kleine, besonders engagierte Zielgruppe. Inzwischen erwartet rund die Hälfte der Kundinnen und Kunden sichtbares Engagement von ihrem Finanzdienstleister, aber kaum jemand nimmt wahr, was die eigene Bank tatsächlich tut. Entscheidend ist deshalb nicht ein weiteres grünes Produkt, sondern ein belegbares Engagement, das Kunden kennen und das die Beratung sicher erklären kann.
Was die CRIF-Studie über Kundenerwartungen zeigt
Grundlage ist die Studie „Banking on Banks 2024 ESG“ des Informationsdienstleisters CRIF, über die das IT-Finanzmagazin im Februar 2025 berichtete. Befragt wurden 2024 insgesamt 7.000 repräsentativ ausgewählte Verbraucherinnen und Verbraucher in sechs Ländern: Deutschland, Frankreich, Italien, Österreich, dem Vereinigten Königreich und den USA.
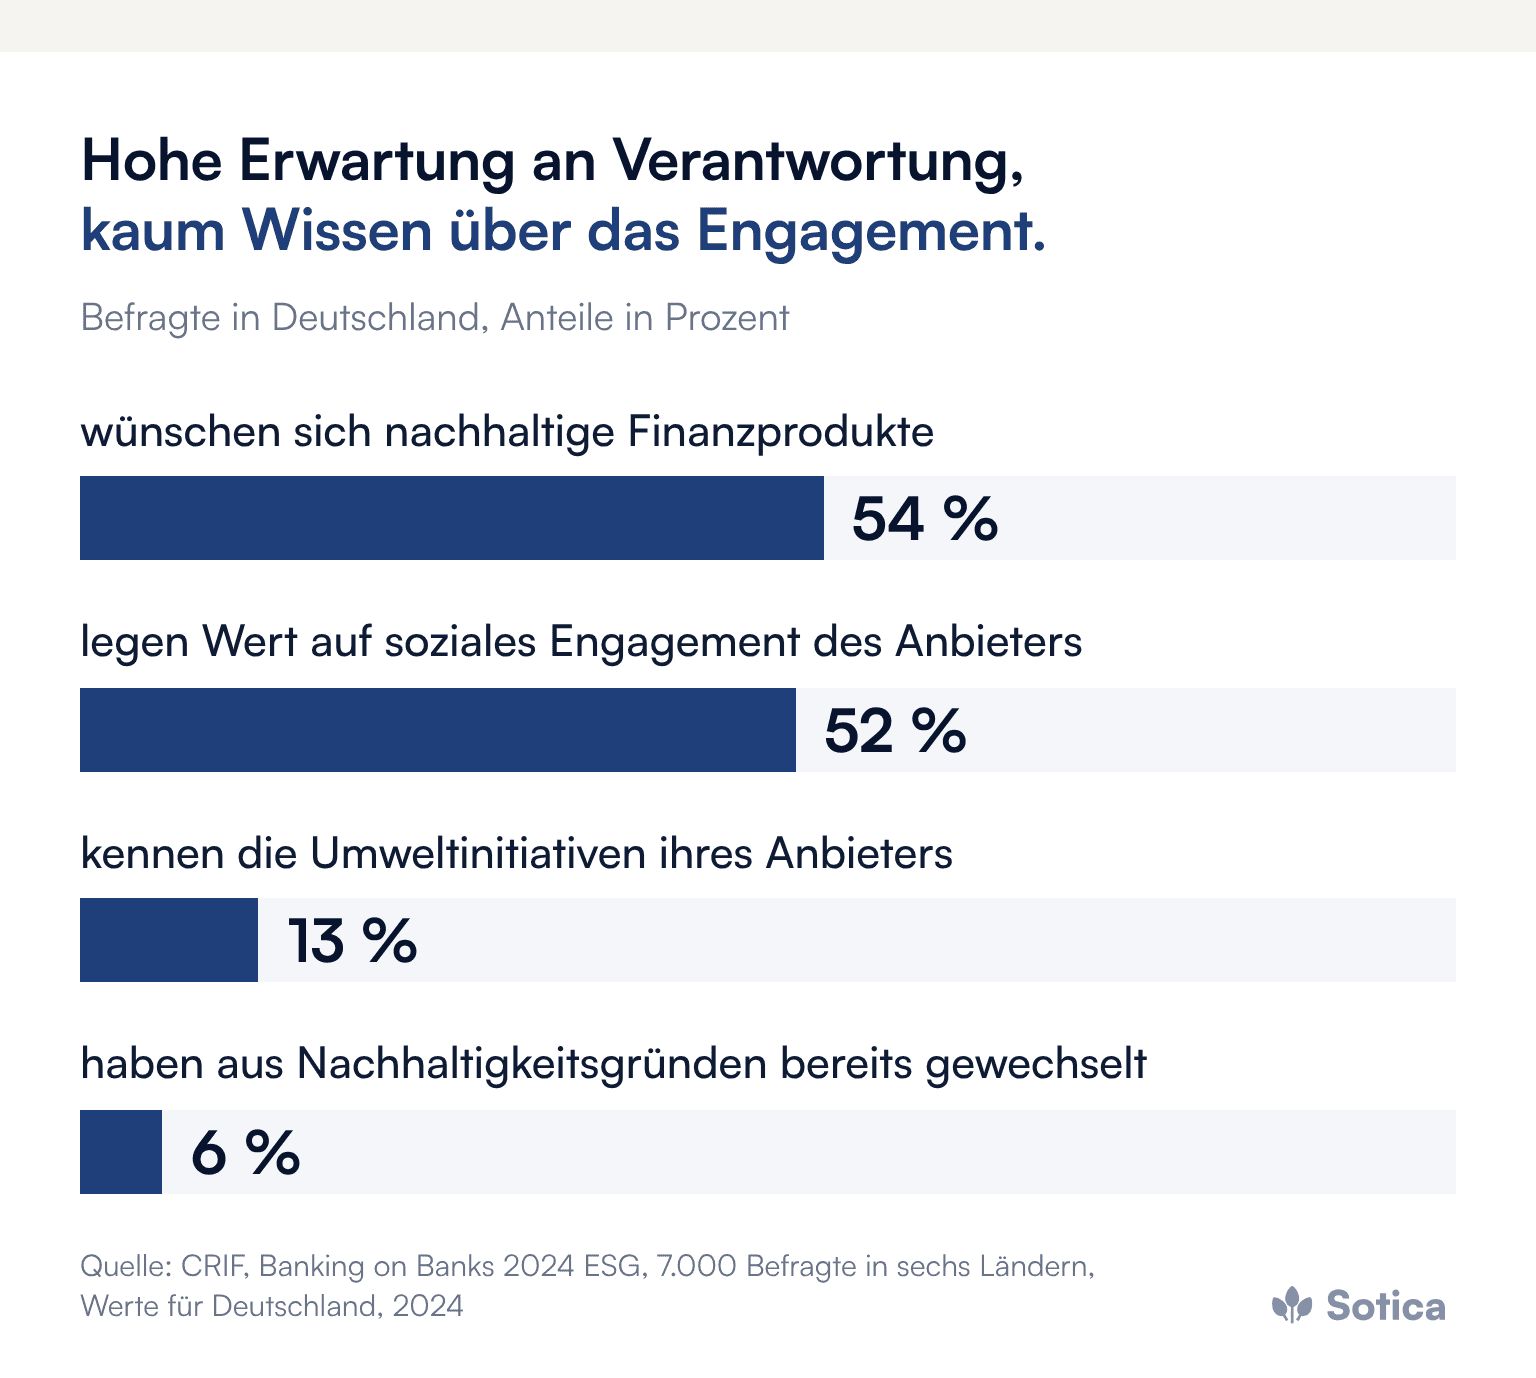
Für Deutschland weist die Studie aus: 54 Prozent der Befragten wünschen sich nachhaltige Finanzprodukte, 52 Prozent legen Wert darauf, dass sich ihr Finanzdienstleister sozial engagiert. Zugleich haben nur 13 Prozent die Umweltinitiativen ihres Anbieters überhaupt zur Kenntnis genommen, und 6 Prozent haben ihren Anbieter bereits gewechselt, weil er sich aus ihrer Sicht nicht genug für Nachhaltigkeit einsetzte. 62 Prozent der Befragten in Deutschland fordern mehr Offenheit über Geschäftspraktiken.
Bei den Altersgruppen zeigt sich ein Gefälle: 56 Prozent der 25- bis 34-Jährigen legen bei der Wahl von Bank oder Versicherung großen Wert auf Umweltaspekte, bei den über 55-Jährigen sind es 44 Prozent.
Warum Erwartung und tatsächliches Verhalten auseinanderliegen
Zwischen dem, was Menschen in Umfragen für wichtig halten, und dem, wonach sie handeln, liegt erfahrungsgemäß eine Lücke. Die CRIF-Zahlen zeigen sie deutlich: Gut die Hälfte erwartet Engagement, aber nur ein kleiner Teil hat deshalb bereits gewechselt. Die Bankwahl bleibt eine Entscheidung mit vielen Faktoren, von Konditionen über Erreichbarkeit bis zur Beratung.
Für das Management ist der Befund trotzdem relevant, aus zwei Gründen. Erstens wirkt Verantwortung als Bindungsfaktor im Bestand: Wer Werte und Anbieter im Einklang sieht, hat einen Grund weniger zu gehen. Zweitens verschiebt sich die Erwartung über die Generationen. Jüngere Kundinnen und Kunden bauen gerade ihre ersten ernsthaften Finanzbeziehungen auf, und für sie gehört Verantwortung häufiger zu den Auswahlkriterien. Wie leise Kunden abwandern, wenn Erwartungen unbemerkt enttäuscht werden, zeigt der Beitrag zum Wettbewerb zwischen Neobanken und Regionalbanken.
Warum ein Engagement, das niemand kennt, keine Wirkung hat
Die auffälligste Zahl der Studie ist nicht die hohe Erwartung, sondern die geringe Wahrnehmung: 13 Prozent kennen die Umweltinitiativen ihres Anbieters. Ein Angebot, das Kunden nicht kennen, wirkt nicht, und das beste Engagement nützt nichts, wenn es im Geschäftsbericht bleibt.
Sichtbarkeit entsteht an den Stellen, an denen Kundinnen und Kunden mit der Bank in Berührung kommen: im Beratungsgespräch, in der App, im Onlinebanking, in der Filiale. Es geht nicht um Hochglanzbroschüren, sondern um eine klare, nachvollziehbare Darstellung dessen, was das Institut tatsächlich tut, etwa regionale Förderung, Finanzierung energetischer Sanierungen oder soziale Projekte vor Ort. Gerade Sparkassen und Genossenschaftsbanken haben hier einen Vorteil, weil gesellschaftliche Verantwortung zu ihrem Auftrag und ihrer Geschichte gehört.
Wie sich Haltung von Greenwashing unterscheidet
Je wichtiger Verantwortung wird, desto kritischer reagieren Kunden auf den Verdacht, dass sich ein Anbieter ein grünes Image gibt, das er nicht verdient. Eine Kommunikation, die mehr verspricht, als das Institut hält, schadet mehr, als sie nützt. Der Ausweg ist Ehrlichkeit: nur kommunizieren, was belegt ist, und Grenzen offen benennen.
Hinzu kommt die regulatorische Seite. Was als nachhaltig beworben wird, muss zu den Offenlegungen nach europäischem Recht passen, etwa nach der Offenlegungsverordnung SFDR, deren Überarbeitung laut FNG-Marktbericht 2026 knapp die Hälfte der befragten Finanzinstitute als positiven Impuls erwartet. Kundenkommunikation und Pflichtoffenlegung müssen dieselbe Geschichte erzählen. Ein Institut, das beide Seiten zusammendenkt, vermeidet Widersprüche, die in einer sensibilisierten Öffentlichkeit schnell auffallen.
Welche Rolle die Beratung für die Glaubwürdigkeit spielt
Viele Kunden wünschen sich nachhaltige Produkte, wissen aber nicht, welche Standards dahinterstehen. Eine Beratung, die bei der Frage nach den ökologischen oder sozialen Eigenschaften eines Produkts ins Stocken gerät, beschädigt das Vertrauen, das sie stärken soll. Die ESG-Kompetenz der Beraterinnen und Berater entscheidet damit über die Glaubwürdigkeit des gesamten Instituts. Wie diese Lücke in der Anlageberatung konkret aussieht, beschreibt der Beitrag zu nachhaltiger Geldanlage in der Beratung.
Auch ältere Kundinnen und Kunden erwarten verständliche Antworten, und gerade sie werden auf digitalen Kanälen oft nicht erreicht; welche Folgen das hat, zeigt der Beitrag zur Generation 70 plus im digitalen Banking.
Warum Glaubwürdigkeit eine Datenfrage ist
Glaubwürdige Aussagen brauchen Belege: Wie hoch ist das Volumen der Sanierungsfinanzierungen, wie viele regionale Projekte wurden gefördert, wie entwickelt sich der Anteil energieeffizienter Immobilien im Kreditbestand? Diese Zahlen liegen in vielen Instituten verstreut oder gar nicht vor. Wer sie aufbaut, gewinnt doppelt: belastbare Aussagen für die Kommunikation und eine Grundlage für die Steuerung. Warum Tabellen dafür nicht reichen, beschreibt der Beitrag zum ESG-Reporting mit Excel.
Was das Management jetzt tun sollte
Der Weg vom Befund zur Positionierung beginnt nicht mit einer Kampagne, sondern mit einer ehrlichen Bestandsaufnahme:
Das tatsächliche Engagement erfassen: Welche ökologischen und sozialen Leistungen erbringt das Institut, und welche davon sind mit Zahlen belegt?
Die Wahrnehmung messen: Was davon kennen die eigenen Kundinnen und Kunden, getrennt nach Altersgruppen?
Die Beratung sprachfähig machen, mit kurzen, belegten Aussagen zu Produkten und Engagement, die jede Beraterin und jeder Berater erklären kann.
Kommunikation und Offenlegung abgleichen, damit Werbung und Pflichtangaben dieselbe Aussage tragen.
Sichtbarkeit in den Kanälen schaffen, in denen Kunden die Bank tatsächlich erleben, statt nur im Nachhaltigkeitsbericht.
Häufige Fragen
Wählen Kunden ihre Bank wirklich nach Nachhaltigkeit?
Nachhaltigkeit wird für viele wichtiger, ist aber selten der einzige Grund. Laut CRIF legen 52 Prozent der Befragten in Deutschland Wert auf soziales Engagement ihres Finanzdienstleisters, gewechselt haben aus Nachhaltigkeitsgründen bisher 6 Prozent.
Warum kennen so wenige Kunden das Engagement ihrer Bank?
Weil es häufig in Berichten statt in den Kontaktpunkten stattfindet. Nur 13 Prozent der Befragten in Deutschland haben die Umweltinitiativen ihres Anbieters wahrgenommen.
Wie lässt sich Greenwashing vermeiden?
Indem nur belegbare Aussagen kommuniziert, Grenzen offen benannt und Werbung und Pflichtoffenlegung aufeinander abgestimmt werden.
Weitere Beiträge zu Regulierung, Risiko und Kundenerwartungen bündelt das Dossier Nachhaltigkeit & ESG.
Was Kundinnen und Kunden über das Engagement des eigenen Instituts wissen, ist oft weniger, als intern angenommen wird. Wir freuen uns über ein erstes Gespräch zu diesem Thema.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


