Insight
InsurTech: Was die zweite Welle anders macht als die erste.
Die zweite InsurTech-Welle verändert Risikomodelle und Kernprozesse statt Apps. Was Versicherer selbst beherrschen und was sie Partnern überlassen sollten.
Innovation & Wachstum
6 min Lesezeit
Kernaussage
Der Wettbewerb mit InsurTechs entscheidet sich in Risikomodellen und Kernprozessen. Ein Versicherer, der nur seine Oberfläche modernisiert, verliert dort, wo die Marge entsteht.

Die wichtigsten Erkenntnisse
Erste InsurTech-Welle brachte vor allem Apps
Zweite Welle verändert Risikomodelle und Prozesse
Nur rund 10 % der Versicherer sind KI-Vorreiter
Zwei Wellen, zwei Logiken
Die erste Welle der InsurTechs setzte vor allem an der Oberfläche an: eine schönere App, ein einfacherer Abschluss, ein freundlicheres Erlebnis. Dahinter arbeiteten oft dieselben Prozesse und Risikomodelle wie bei etablierten Versicherern. Die zweite Welle tritt leiser auf und greift tiefer: in Risikomodelle, Schadenbearbeitung, Bestandsverwaltung und den Datenaustausch zwischen Versicherern und Vermittlern.
Der Unterschied zwischen den beiden Wellen ist strukturell, nicht optisch: Eine schönere Oberfläche verändert kein Versicherungsgeschäft, KI-gestützte Risikobewertung und moderne Infrastruktur für Kernprozesse dagegen schon; Versicherer, die nur ihre App erneuern, verteidigen sich mit den Mitteln der letzten Welle.
Warum blieb die erste Welle begrenzt?
Viele InsurTechs der ersten Welle traten mit dem Anspruch an, Versicherung neu zu erfinden und etablierte Anbieter im Endkundengeschäft zu verdrängen. Viele gewannen Kunden mit einem besseren Erlebnis, hatten aber Schwierigkeiten, profitabel zu werden. Unterschätzt wurden die Kosten der Kundengewinnung und die versicherungstechnische und regulatorische Tiefe des Geschäfts.
Ein InsurTech, das eine bessere App bot, im Hintergrund aber mit denselben Risikomodellen und Prozessen arbeitete, hatte keinen dauerhaften Vorsprung. Manche wurden übernommen, andere verschwanden, einige wurden zu klassischen Versicherern mit besserer App. Die erste Welle veränderte das Erlebnis, nicht die Struktur der Branche.
Was macht die zweite Welle strukturell anders?
Die zweite Welle setzt an zwei Stellen an. Die erste sind KI-gestützte Risikomodelle, die Risiken präziser bewerten. Ein präziseres Modell erlaubt genauere Preise, bessere Risikoauswahl und ein profitableres Geschäft. Wer das Risiko besser kennt, kann es besser bepreisen.
Die zweite Stelle ist die Infrastruktur, auf der das Geschäft im Hintergrund läuft. Ein Beispiel: Der Softwareanbieter Smart InsurTech hat im Juni 2025 eine vollständig digitale Bestandsübertragung zwischen Maklern und Versicherern auf Basis der Branchennormen BiPRO 501, 502 und 490 vorgestellt, mit automatischen Statusmeldungen und Erinnerungen an den Versicherer. Solche Lösungen greifen nicht den Kunden ab, sondern verändern die Funktionsweise des Geschäfts und werden zur Infrastruktur, auf der etablierte Anbieter arbeiten.
Wie groß ist der Abstand bei KI?
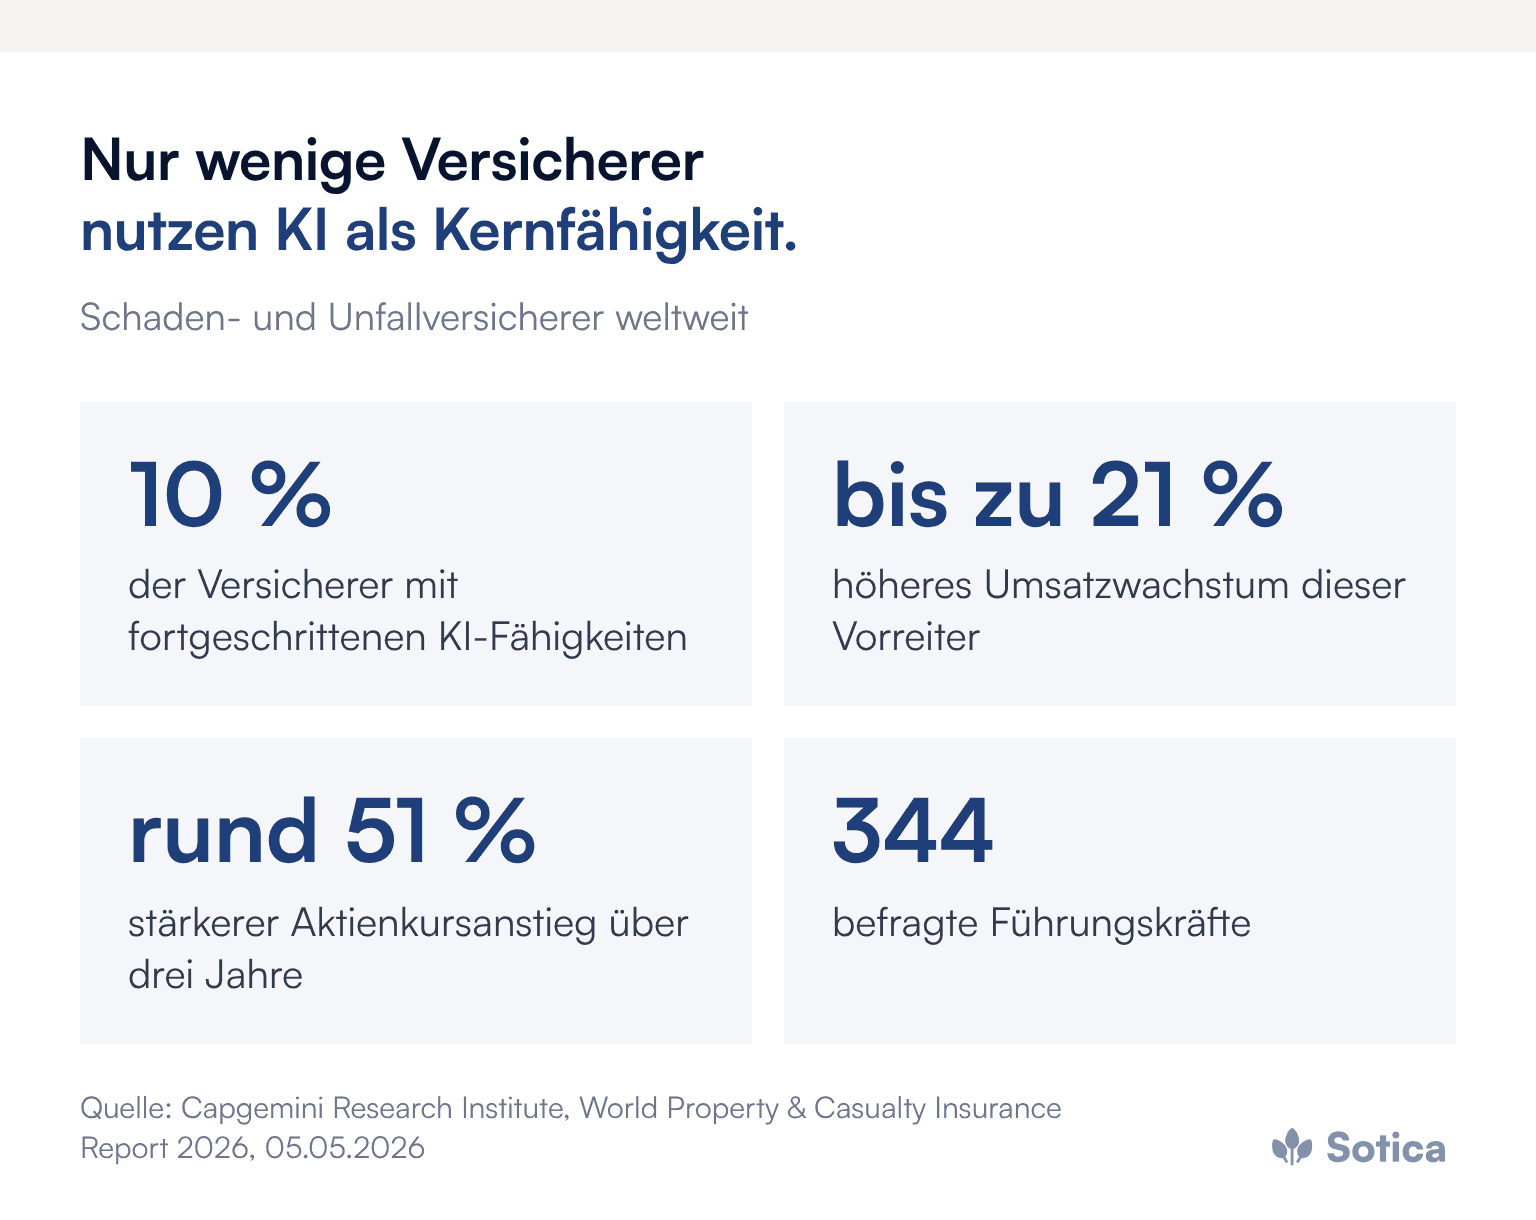
Der World Property & Casualty Insurance Report 2026 des Capgemini Research Institute, veröffentlicht am 5. Mai 2026, zeigt, wie ungleich verteilt die Fortschritte sind. Grundlage sind Befragungen von 344 Führungskräften aus Schaden- und Unfallversicherern, 809 Beschäftigten aus Underwriting, Schaden, Vertrieb und Service sowie 1.113 Versicherungsnehmern in Amerika, Europa und Asien-Pazifik.
Nur rund 10 Prozent der Versicherer verfügen laut Bericht über fortgeschrittene KI-Fähigkeiten und behandeln KI als Kernfähigkeit des Betriebs. Diese Vorreiter erzielen bis zu 21 Prozent höheres Umsatzwachstum und über drei Jahre einen um rund 51 Prozent stärkeren Anstieg des Aktienkurses. Die Zahlen sind international und branchenweit für Schaden- und Unfallversicherung erhoben; was die Vorreiter konkret anders machen, beschreibt der Beitrag zu den KI-Vorreitern unter Versicherern. Für die Steuerung folgt daraus: Der Abstand entsteht nicht durch einzelne Pilotprojekte, sondern durch KI im Regelbetrieb der Kernprozesse.
Was bedeutet die zweite Welle für etablierte Versicherer?
Die zweite Welle ist Chance und Risiko zugleich. Die Chance liegt darin, moderne Infrastruktur und KI-Lösungen spezialisierter Anbieter zu nutzen, um eigene Schwächen zu beheben, ohne alles selbst zu entwickeln. Wer die richtigen Partner einbindet, modernisiert Schadenbearbeitung, Bestandsverwaltung oder Datenaustausch schneller, als es allein möglich wäre.
Risiken entstehen in zwei Richtungen. Ein InsurTech, das Risiken präziser bewertet, kann etablierten Versicherern die guten Risiken abnehmen und die schlechten überlassen. Und ein Versicherer, der zu viele zentrale Funktionen an Partner auslagert, macht sich abhängig von Anbietern, die ihre Marktmacht ausbauen. Die Kunst besteht darin, Partner zu nutzen, ohne die eigene Handlungsfähigkeit aufzugeben.
Wo setzt der Infrastruktur-Ansatz konkret an?
Drei Felder stehen im Vordergrund. Erstens der Datenaustausch zwischen Versicherern, Vermittlern und Dienstleistern, der oft mühsam und fehleranfällig ist. Standardisierte und automatisierte Übertragungen beheben einen Schmerzpunkt, den alle Beteiligten teilen. Wie sehr Vermittler hier Unterstützung erwarten, zeigt der Beitrag zur Studie zu Vermittlern und KI.
Zweitens die Schadenbearbeitung. Lösungen, die mit KI Erfassung, Prüfung und Regulierung beschleunigen, greifen in einen Kernprozess ein. In einem vergleichbaren Projekt hat der Einsatz von KI-Agenten im Schadenprozess die Bearbeitungszeit halbiert, weil Erfassung, Plausibilisierung und Weiterleitung nicht mehr von Hand erfolgen. Drittens die Bestandsverwaltung auf Altsystemen: Moderne Verwaltungslösungen als Dienstleistung helfen, Altsysteme abzulösen, ohne ein jahrelanges Großprojekt zu stemmen.
Hinzu kommt ein regulatorischer Treiber. Die geplante europäische Verordnung über den Zugang zu Finanzdaten würde Nicht-Lebensversicherungsdaten auf Kundenwunsch portabel machen. Wie Versicherer sich darauf vorbereiten, beschreibt der Beitrag zu Open Insurance unter FiDA.
Welche Funktionen gehören in die eigene Hand?
Die strategische Antwort besteht weder darin, jede Zusammenarbeit zu meiden, noch darin, jede Lösung unkritisch zu übernehmen, sondern in einer bewussten Entscheidung, welche Funktionen der Versicherer selbst beherrschen will und welche er an Partner geben kann. Funktionen, die über den Wettbewerbsvorteil entscheiden, etwa Risikobewertung und Tarifierung, gehören in die eigene Kontrolle. Unterstützende Funktionen lassen sich eher auslagern.
Eine solche Entscheidung verlangt Klarheit darüber, worin der eigene Vorteil besteht. Ein Versicherer mit dieser Klarheit kann InsurTechs gezielt nutzen, ohne seine Stärken aus der Hand zu geben. Leise heißt dabei nicht harmlos: Die entscheidenden Verschiebungen finden nicht dort statt, wo Apps um Kunden werben, sondern dort, wo Prozesse und Systeme neu gebaut werden.
Was das Management jetzt anstoßen sollte
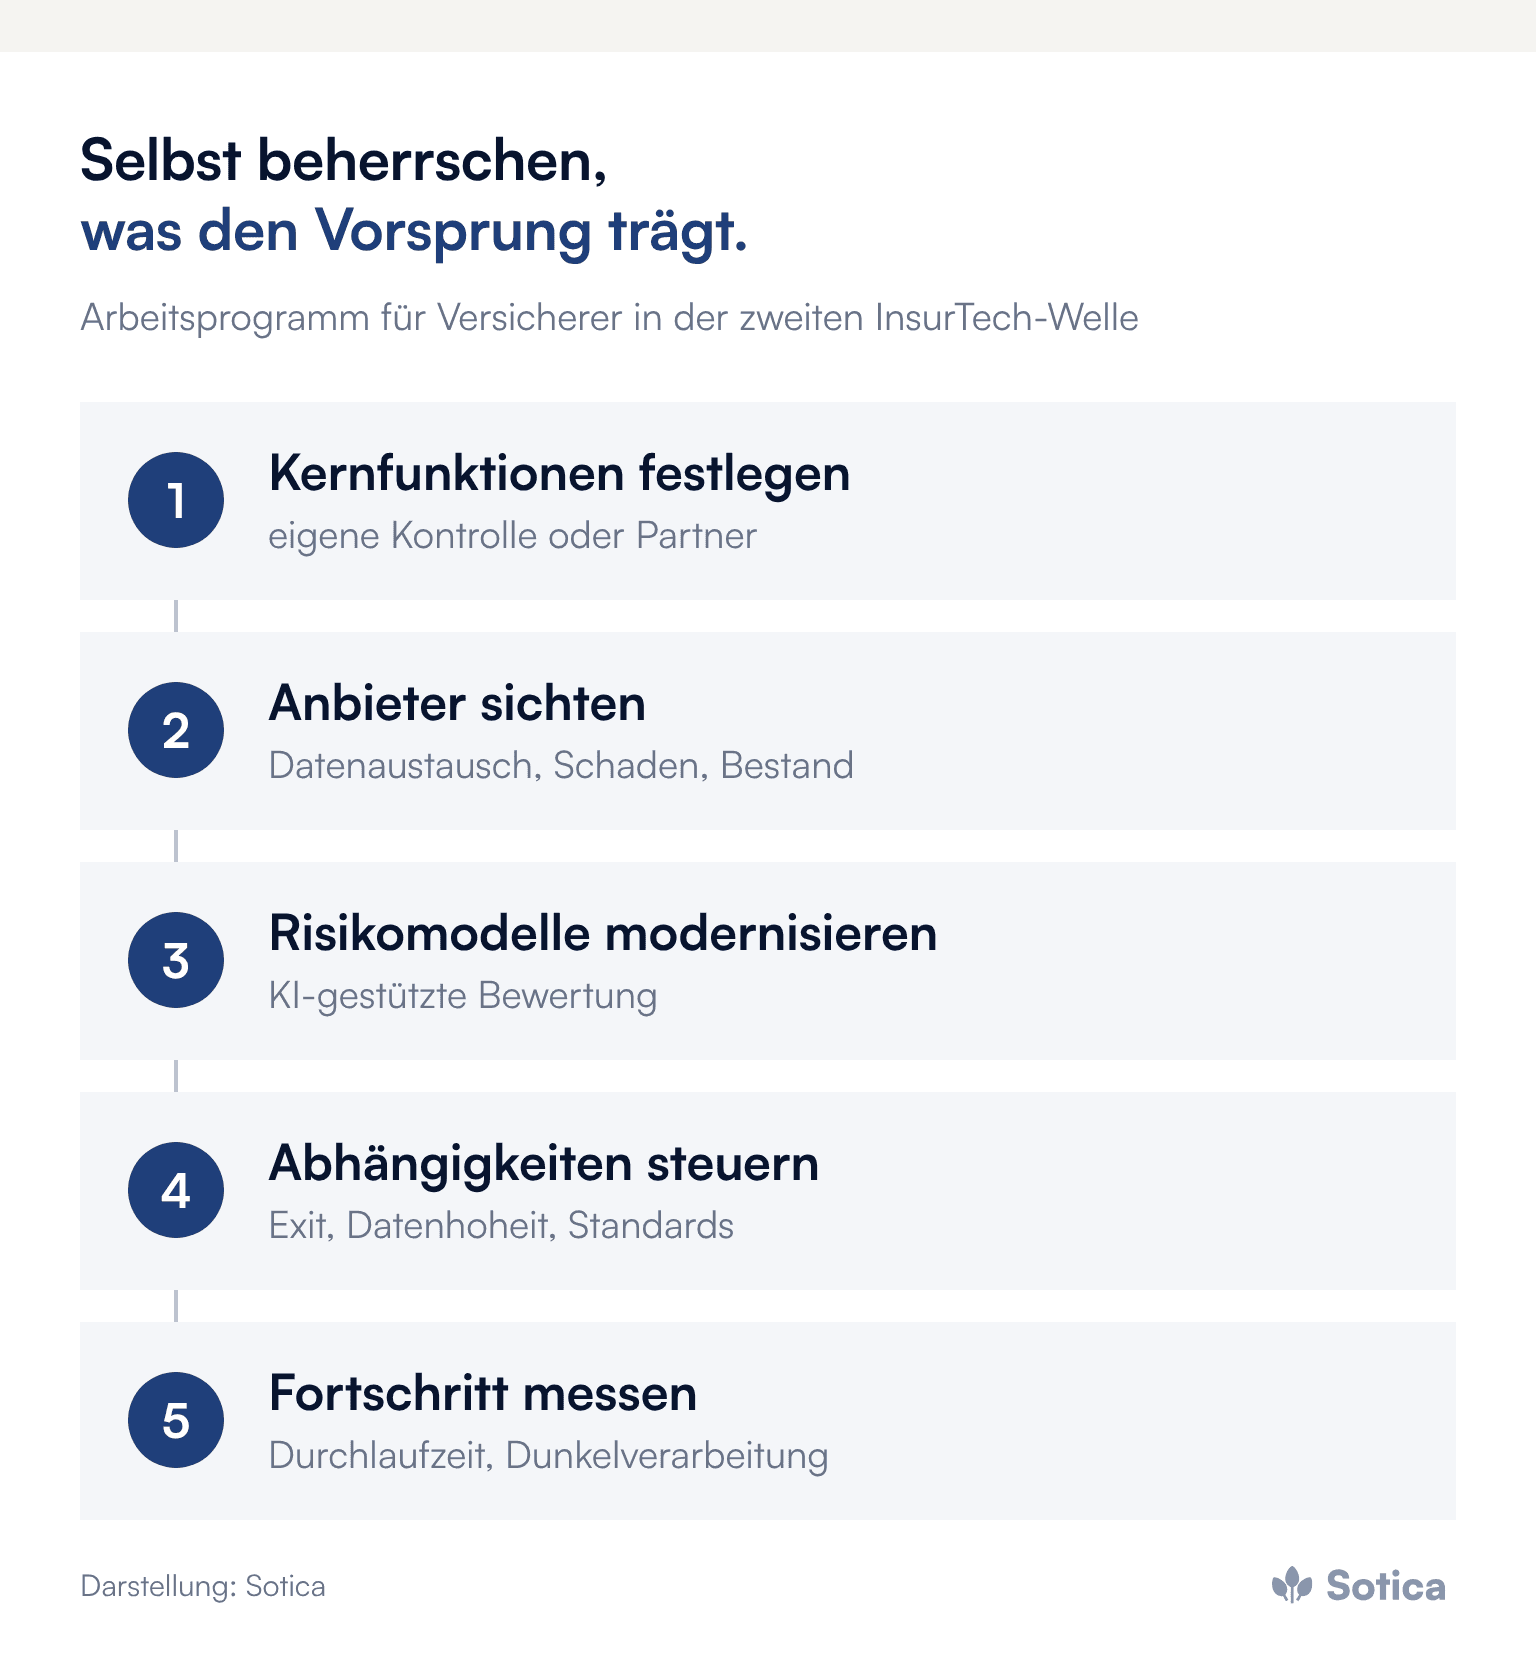
Kernfunktionen festlegen, die in eigener Kontrolle bleiben, und Funktionen, die Partner übernehmen können.
Den Markt der Infrastruktur-Anbieter sichten, mit Fokus auf Datenaustausch, Schaden und Bestandsverwaltung.
Risikomodelle modernisieren und prüfen, wo KI-gestützte Bewertung die Risikoauswahl verbessert.
Abhängigkeiten steuern: Exit-Optionen, Datenhoheit und Schnittstellenstandards in Partnerverträgen sichern.
Fortschritt messen an Durchlaufzeiten, Dunkelverarbeitungsquote und Kosten je Vorgang statt an App-Bewertungen.
Häufige Fragen
Was unterscheidet die zweite InsurTech-Welle von der ersten?
Die erste setzte vor allem an Apps und Kundenerlebnis an. Die zweite verändert Risikomodelle und die Infrastruktur der Kernprozesse, etwa Schaden, Bestand und Datenaustausch.
Wie verbreitet sind fortgeschrittene KI-Fähigkeiten bei Versicherern?
Laut Capgemini World Property & Casualty Insurance Report 2026 verfügen rund 10 Prozent der Schaden- und Unfallversicherer weltweit über fortgeschrittene KI-Fähigkeiten.
Sollten Versicherer mit InsurTechs zusammenarbeiten?
Ja, bei unterstützenden Funktionen oft. Funktionen, die den Wettbewerbsvorteil tragen, wie Risikobewertung und Tarifierung, sollten in eigener Kontrolle bleiben.
Weitere Beiträge zu InsurTechs, Open Insurance und neuen Wettbewerbern bündelt das Dossier Zahlungsverkehr & neue Wettbewerber.
Welche Funktionen ein Versicherer bewusst in eigener Hand behält, zeigt sich oft erst, wenn ein Partnervertrag verlängert werden soll und die Alternativen fehlen. Wir freuen uns über einen ersten Austausch dazu.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


