Insight
54 Prozent akzeptieren KI-Beratung. Aber nur unter drei Bedingungen.
54 Prozent der Bankkunden können sich KI-Beratung vorstellen, wenn Transparenz, Kontrolle und ein erreichbarer Mensch gesichert sind. Was daraus folgt.
Vertrieb & Kundenschnittstelle
6 min Lesezeit
Kernaussage
Kunden lehnen KI-gestützte Beratung nicht ab, sie knüpfen sie an Bedingungen: Transparenz, Kontrolle und einen Menschen, der einsteht. Wird eine Bedingung übergangen, kippt die Akzeptanz.

Die wichtigsten Erkenntnisse
Mehrheit offen für KI-gestützte Beratung
Bedingung: Transparenz, Kontrolle, ein Mensch
Gen Z ist noch deutlich offener
Die Offenheit ist größer als der Reflex
In vielen Instituten gilt als ausgemacht, dass Bankkunden KI in der Beratung skeptisch sehen. Die Zahlen zeichnen ein anderes Bild. Bankkunden sind mehrheitlich offen für KI-gestützte Beratung, knüpfen diese Offenheit aber an drei Bedingungen: Transparenz darüber, wo KI entscheidet, Kontrolle über die eigene Entscheidung und einen Menschen, der jederzeit erreichbar ist und Verantwortung trägt.
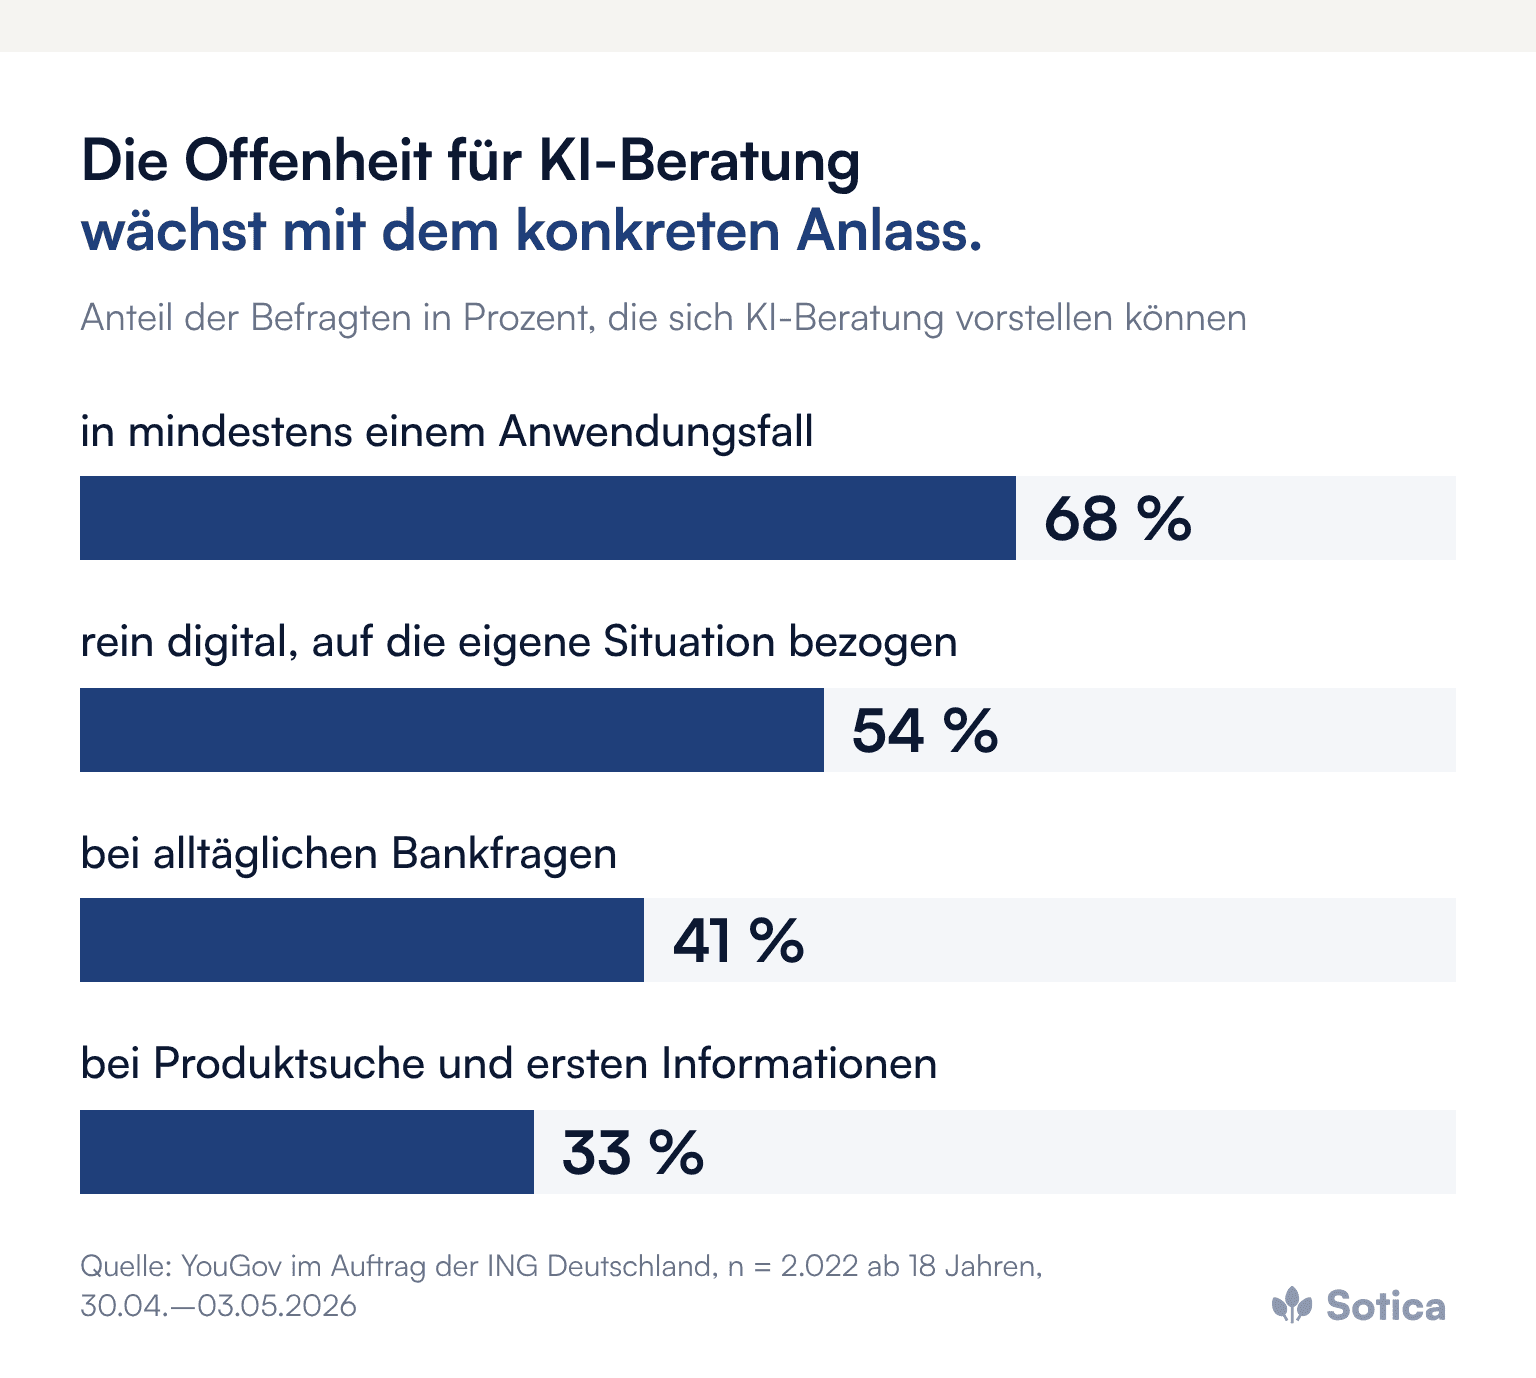
Eine repräsentative YouGov-Befragung im Auftrag der ING Deutschland unter 2.022 Erwachsenen vom 30. April bis 3. Mai 2026 zeigt das Ausmaß. 54 Prozent können sich eine rein digitale, KI-gestützte Beratung vorstellen, die auf ihre individuelle finanzielle Situation eingeht. Bei konkreten Anwendungsfällen steigt die Zustimmung: 68 Prozent können sich KI-Beratung in mindestens einem abgefragten Bereich vorstellen, 41 Prozent bei alltäglichen Bankfragen, 33 Prozent bei Produktsuche und ersten Informationen und knapp jeder Fünfte bei der Vorbereitung komplexer Entscheidungen.
Warum hält sich das Bild vom skeptischen Bankkunden so hartnäckig?
Weil es plausibel klingt. Beratung gilt als Vertrauenssache, und Vertrauen wird mit Menschen verbunden, nicht mit Maschinen. Aus dieser Intuition heraus investieren viele Institute zurückhaltend in KI-Beratung. Die Befragung zeigt, dass die Annahme der Realität hinterherläuft.
Ein Grund ist die Alltagserfahrung. Nach derselben Befragung nutzen 55 Prozent bereits KI-Assistenten für Erklärungen und Empfehlungen, und 58 Prozent vertrauen ihrer Bank beim Einsatz von KI. Wer KI im Alltag selbstverständlich nutzt, überträgt diese Selbstverständlichkeit zunehmend auf Geldfragen. Dass das allgemeine Vertrauen in KI bei Banken dennoch niedriger ist als in anderen Branchen, zeigt der Beitrag KI im Banking: das Schlusslicht beim Vertrauen.
Erste Bedingung: Was bedeutet Transparenz für Kunden konkret?
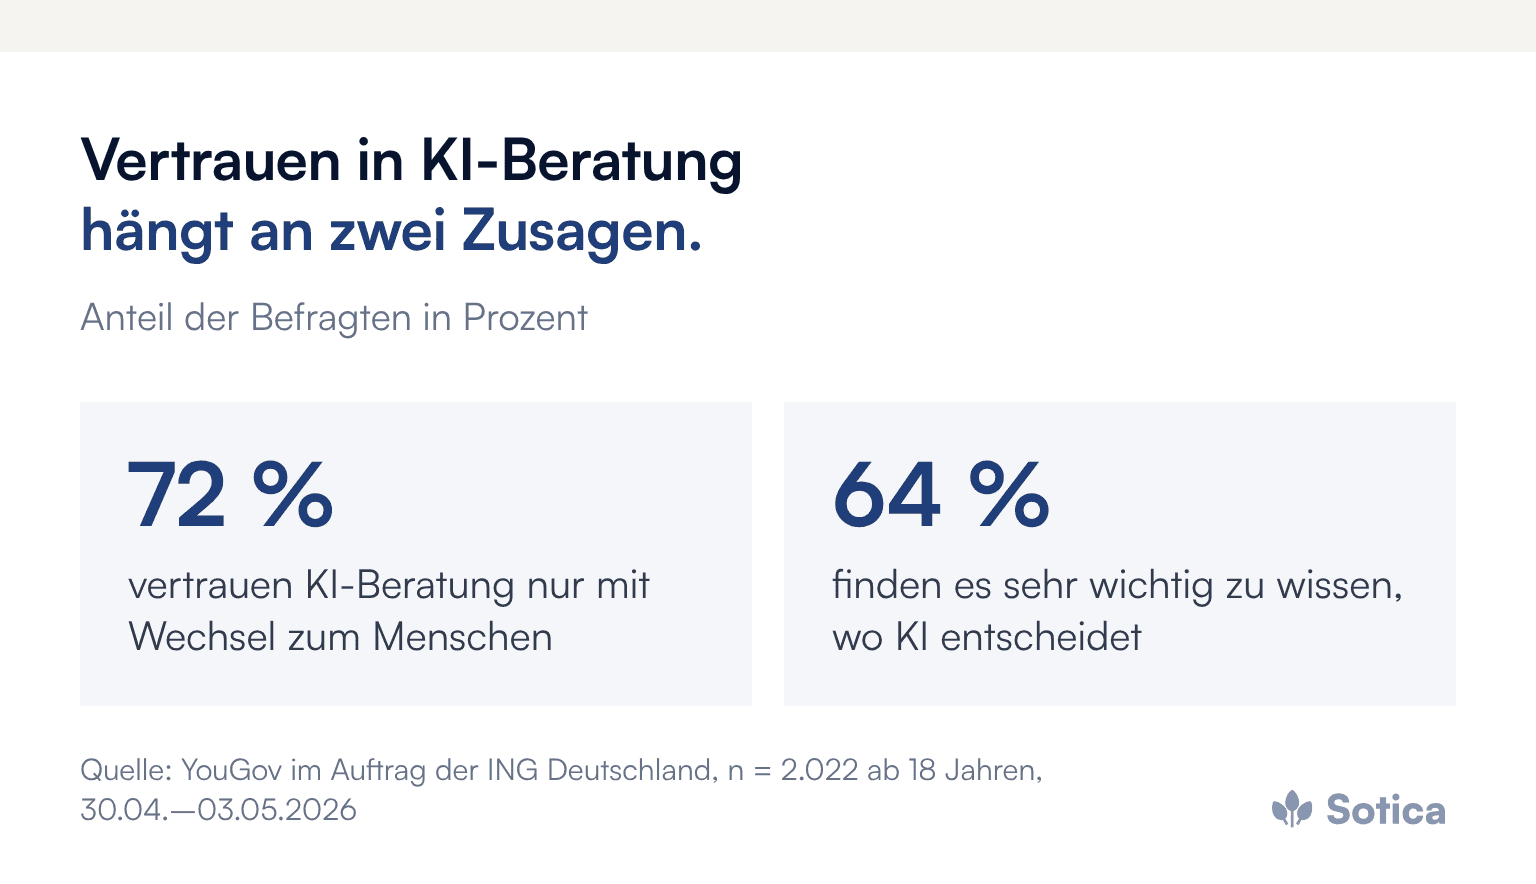
Transparenz heißt zu wissen, dass eine KI im Spiel ist, wo sie entscheidet und worauf eine Empfehlung beruht. In der ING-Befragung halten 64 Prozent es für sehr wichtig zu wissen, wo KI entscheidet und wo nicht; das ist ihnen wichtiger als Transparenz über den Datenschutz, die 58 Prozent sehr wichtig finden.
Seit dem 2. August 2026 ist ein Teil davon auch Pflicht: Nach Artikel 50 Absatz 1 der europäischen KI-Verordnung müssen KI-Systeme, die direkt mit Menschen interagieren, so gestaltet sein, dass diese erfahren, dass sie mit einer KI sprechen. Die Erwartung der Kunden geht weiter: Kunden wollen die Logik einer Empfehlung in Grundzügen nachvollziehen können, etwa welche Daten eingeflossen sind und welche Alternativen es gab.
Zweite Bedingung: Wie viel Kontrolle wollen Kunden behalten?
Die Entscheidung selbst. Kunden wollen Empfehlungen nachvollziehen, Optionen vergleichen und selbst entscheiden, ob sie einer Empfehlung folgen. Eine KI-Beratung, die eine Entscheidung aufdrängt, stößt auf Widerstand, auch wenn ihre Empfehlungen gut sind.
Die Erwartung deckt sich mit einem allgemeinen Muster: Menschen akzeptieren KI als Werkzeug, das ihnen dient, nicht als Instanz, die über sie bestimmt. Gute KI-Beratung zeigt Optionen mit ihren Vor- und Nachteilen, macht Kosten sichtbar und lässt Raum für Rückfragen. Laut der Befragung steigern bessere Konditionen und Hinweise zur Kostenvermeidung die Offenheit am stärksten, jeweils von 39 Prozent genannt.
Dritte Bedingung: Warum braucht KI-Beratung einen Menschen im Hintergrund?
Weil Kunden Verantwortung bei einem Menschen oder einer Institution sehen wollen, nicht bei einer anonymen Maschine. 72 Prozent würden einer KI-Beratung nur vertrauen, wenn sie jederzeit zu einem menschlichen Ansprechpartner wechseln können.
Nicht jede Beratung erfordert deshalb einen Menschen. Es bedeutet, dass der Mensch erreichbar sein muss, wenn der Kunde ihn braucht, und dass der Übergang ohne Neubeginn gelingt. Die menschliche Rückversicherung ersetzt die KI nicht, sie macht sie annehmbar. Wie dieser Übergang im digitalen Dialog technisch und organisatorisch gelingt, beschreibt der Beitrag zu Conversational AI statt Chatbot.
Was zeigt die junge Generation über die Richtung?
Die junge Generation zeigt, wohin sich die Erwartung bewegt. In der Generation Z können sich laut ING-Befragung 71 Prozent eine digitale KI-Beratung grundsätzlich vorstellen, bei konkreten Anwendungsfällen 84 Prozent. 64 Prozent der Generation Z vertrauen ihrer Bank beim Einsatz von KI, 75 Prozent nutzen KI-Assistenten für Erklärungen und Empfehlungen.
Für Institute heißt das: Die Offenheit für KI-Beratung ist schon heute mehrheitlich vorhanden und in der nachwachsenden Kundengeneration noch ausgeprägter. Wie junge Kunden zugleich persönlich abschließen wollen, zeigt der Beitrag Gen Z schließt persönlich ab.
Wie greifen die drei Bedingungen ineinander?
Die drei Bedingungen wirken nur zusammen. Transparenz ist die Voraussetzung dafür, dass Kunden Kontrolle ausüben können, denn nur was verstanden wird, lässt sich steuern. Der erreichbare Mensch gibt die Sicherheit, die Maschineninteraktion jederzeit verlassen zu können.
Eine transparente, aber unkontrollierbare KI verunsichert ebenso wie eine kontrollierbare, aber undurchsichtige. Und selbst eine transparente, kontrollierbare KI stößt an Grenzen, wenn kein Mensch erreichbar ist. Darin liegt zugleich die strategische Chance: Gut gestaltete KI-Beratung kann die Nähe der Filialbank mit der Verfügbarkeit der Direktbank verbinden und so einen alten Gegensatz auflösen.
Was das Management jetzt anstoßen kann
Mit den Anwendungsfällen beginnen, in denen die Offenheit am größten ist, etwa alltägliche Bankfragen und erste Produktinformationen.
Für jede KI-Beratungsstrecke festlegen, wie sichtbar wird, wo KI entscheidet, und wie Empfehlungen begründet werden.
Den Wechsel zum Menschen jederzeit ermöglichen und so gestalten, dass der Gesprächsverlauf übergeben wird.
Verantwortung klar zuordnen: Wer prüft die Qualität der Empfehlungen, wer entscheidet über Anpassungen?
Akzeptanz messen, etwa über Nutzung, Übergaben an Beratende und Zufriedenheit, statt nur über technische Kennzahlen.
Häufige Fragen
Wie viele Bankkunden können sich KI-Beratung vorstellen?
Nach der YouGov-Befragung im Auftrag der ING vom Mai 2026 können sich 54 Prozent eine rein digitale, KI-gestützte Beratung vorstellen, 68 Prozent in mindestens einem konkreten Anwendungsfall.
Welche Bedingung ist den Kunden am wichtigsten?
Der erreichbare Mensch: 72 Prozent würden einer KI-Beratung nur vertrauen, wenn sie jederzeit zu einem menschlichen Ansprechpartner wechseln können. Dicht dahinter steht das Wissen, wo KI entscheidet.
Muss KI-Beratung gekennzeichnet werden?
Ja. Seit dem 2. August 2026 müssen Menschen nach Artikel 50 Absatz 1 der KI-Verordnung erfahren, dass sie mit einem KI-System interagieren, sofern das nicht offensichtlich ist.
Weitere Beiträge zu KI an der Kundenschnittstelle bündelt das Dossier Vertrieb & Kundenansprache. Welche Rolle der Mensch neben der KI im Kundenmanagement behält, zeigt der Beitrag zu Produktivität durch KI im Kundenmanagement; wie digitale Identität das Onboarding verändert, der Beitrag zur Kontoeröffnung mit der EUDI-Wallet.
Welche der drei Bedingungen die eigenen digitalen Strecken heute schon erfüllen, lässt sich meist an einem einzigen Testlauf aus Kundensicht erkennen. Ein erstes Gespräch darüber führen wir gern.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


