Insight
KI-Underwriting für Spezialrisiken: Wo der Algorithmus an seine Grenze kommt.
KI bewertet Standardrisiken schnell, bei Spezialrisiken fehlen die Daten. Wie Versicherer die Grenze ziehen, Vorbereitung automatisieren und Erfahrung sichern.
KI & Digitalisierung
6 min Lesezeit
Kernaussage
Automatisierte Risikobewertung trägt dort, wo Fälle sich wiederholen. Wer die Grenze zum Spezialrisiko nicht klar zieht, verliert die Urteilskraft, die seltene Fälle tragfähig macht.

Die wichtigsten Erkenntnisse
Standardrisiken lassen sich gut modellieren
Bei Spezialrisiken fehlen die Vergleichsfälle
Die Grenze gehört ausdrücklich in den Prozess
Wo KI im Underwriting glänzt und wo nicht
Im Underwriting von Standardrisiken kann KI viel leisten. Wo Risiken häufig vorkommen, gut dokumentiert sind und sich klare Muster erkennen lassen, bewertet sie schnell und konsistent. Bei Spezial- und Einzelrisiken fehlt dagegen genau das, was ein Modell zum Lernen braucht: viele ähnliche, gut dokumentierte Fälle.
KI trägt im Underwriting dort, wo sich Fälle wiederholen, und unterstützt bei Spezialrisiken die Vorbereitung, nicht das Urteil; die wichtigste Managementaufgabe ist deshalb, die Grenze zwischen beiden Welten ausdrücklich zu ziehen, im Prozess zu verankern und die Erfahrung zu sichern, die jenseits dieser Grenze gebraucht wird.
Wie weit ist KI im Underwriting heute?
Weniger weit, als die Debatte vermuten lässt. Die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) stellt in „Risiken im Fokus 2026“ fest, dass Versicherer KI vor allem zur Effizienzsteigerung und Kostensenkung nutzen, in sensiblen Bereichen wie Preisgestaltung und Risikoprüfung dagegen selten. Die europäische Versicherungsaufsicht EIOPA zählt in ihrer im Februar 2026 veröffentlichten Befragung von 347 Versicherungsunternehmen Underwriting-Assistenten zu den internen Produktivitätswerkzeugen, für die generative KI bereits genutzt wird.
Beide Befunde passen zusammen: KI unterstützt heute vor allem Vorbereitung und Routine. Wie Versicherer den Schritt in den Kern der Risikoprüfung angehen, beschreibt der Beitrag zum Stand des KI-Underwritings. Für Spezialrisiken stellt sich die Frage noch einmal grundsätzlicher.
Warum kommt der Algorithmus bei Spezialrisiken an seine Grenze?
Weil die Daten fehlen. Ein Spezialrisiko ist per Definition selten, ein Einzelrisiko einmalig: eine Industrieanlage mit neuer Technologie, ein Großprojekt, eine ungewöhnliche Haftungskonstellation. Es gibt keine große Zahl ähnlicher Fälle, aus denen ein Modell lernen könnte. Das lässt sich nicht durch bessere Algorithmen lösen, weil es nicht am Algorithmus liegt.
Hinzu kommt eine trügerische Präzision. Ein Modell liefert auch bei dünner Datenbasis eine Zahl, und diese Zahl wirkt genauso sicher wie eine Bewertung auf breiter Datengrundlage. Wer ihr vertraut, übersieht die Unsicherheit dahinter, und zwar gerade bei den Risiken, bei denen Fehler am teuersten sind, weil Spezialrisiken oft große Summen betreffen.
Die Grenze ist zudem nicht immer scharf. Ob ein gewerbliches Risiko noch Standard ist oder schon Spezialfall, verlangt selbst ein Urteil. Wie die Abgrenzung im gewerblichen Geschäft aussehen kann, zeigt der Beitrag zum KI-Einsatz im Gewerbe-Underwriting.
Was kann KI bei Spezialrisiken trotzdem leisten?
Viel in der Vorbereitung, wenig im Urteil. Auch bei Spezialrisiken fließt ein großer Teil der Zeit in Arbeit, die keine Erfahrung verlangt: Unterlagen sichten, Angaben aus Fragebögen, Gutachten und Plänen herauslesen, Vorschäden zusammenstellen, externe Informationen recherchieren, fehlende Angaben benennen. Diese Vorbereitung kann KI übernehmen und damit die Zeit erfahrener Underwriterinnen und Underwriter für das freimachen, was nur sie können: das Besondere des Falls erkennen und bewerten.
Bewertung und Entscheidung bleiben beim Menschen. KI kann dabei als Gegenprüfung dienen, etwa indem sie auf Abweichungen von früheren, vergleichbaren Zeichnungen hinweist. Wie KI-Agenten solche Vorbereitungsschritte im Backoffice übernehmen, beschreibt der Beitrag zur agentischen KI im Versicherer-Backoffice.
Eine andere Antwort auf die Datenlücke kommt aus dem Produktdesign: Wo sich der Schaden schwer bewerten lässt, das auslösende Ereignis aber gut messbar ist, können parametrische Lösungen helfen, wie der Beitrag zur parametrischen Versicherung zeigt.
Wie wird die Aufgabenteilung im Prozess verankert?
Über klare Regeln, welche Risiken ein Modell bewerten darf und welche dem Underwriting vorbehalten sind, und über einen Mechanismus, der Grenzfälle verlässlich an Menschen gibt. Typische Kriterien sind Summengrenzen, Branche und Gefährdungsart, Datenlage und Abweichung vom Standardprofil. Jeder Fall, der eines dieser Kriterien verfehlt, geht mit der aufbereiteten Akte an eine Fachkraft.
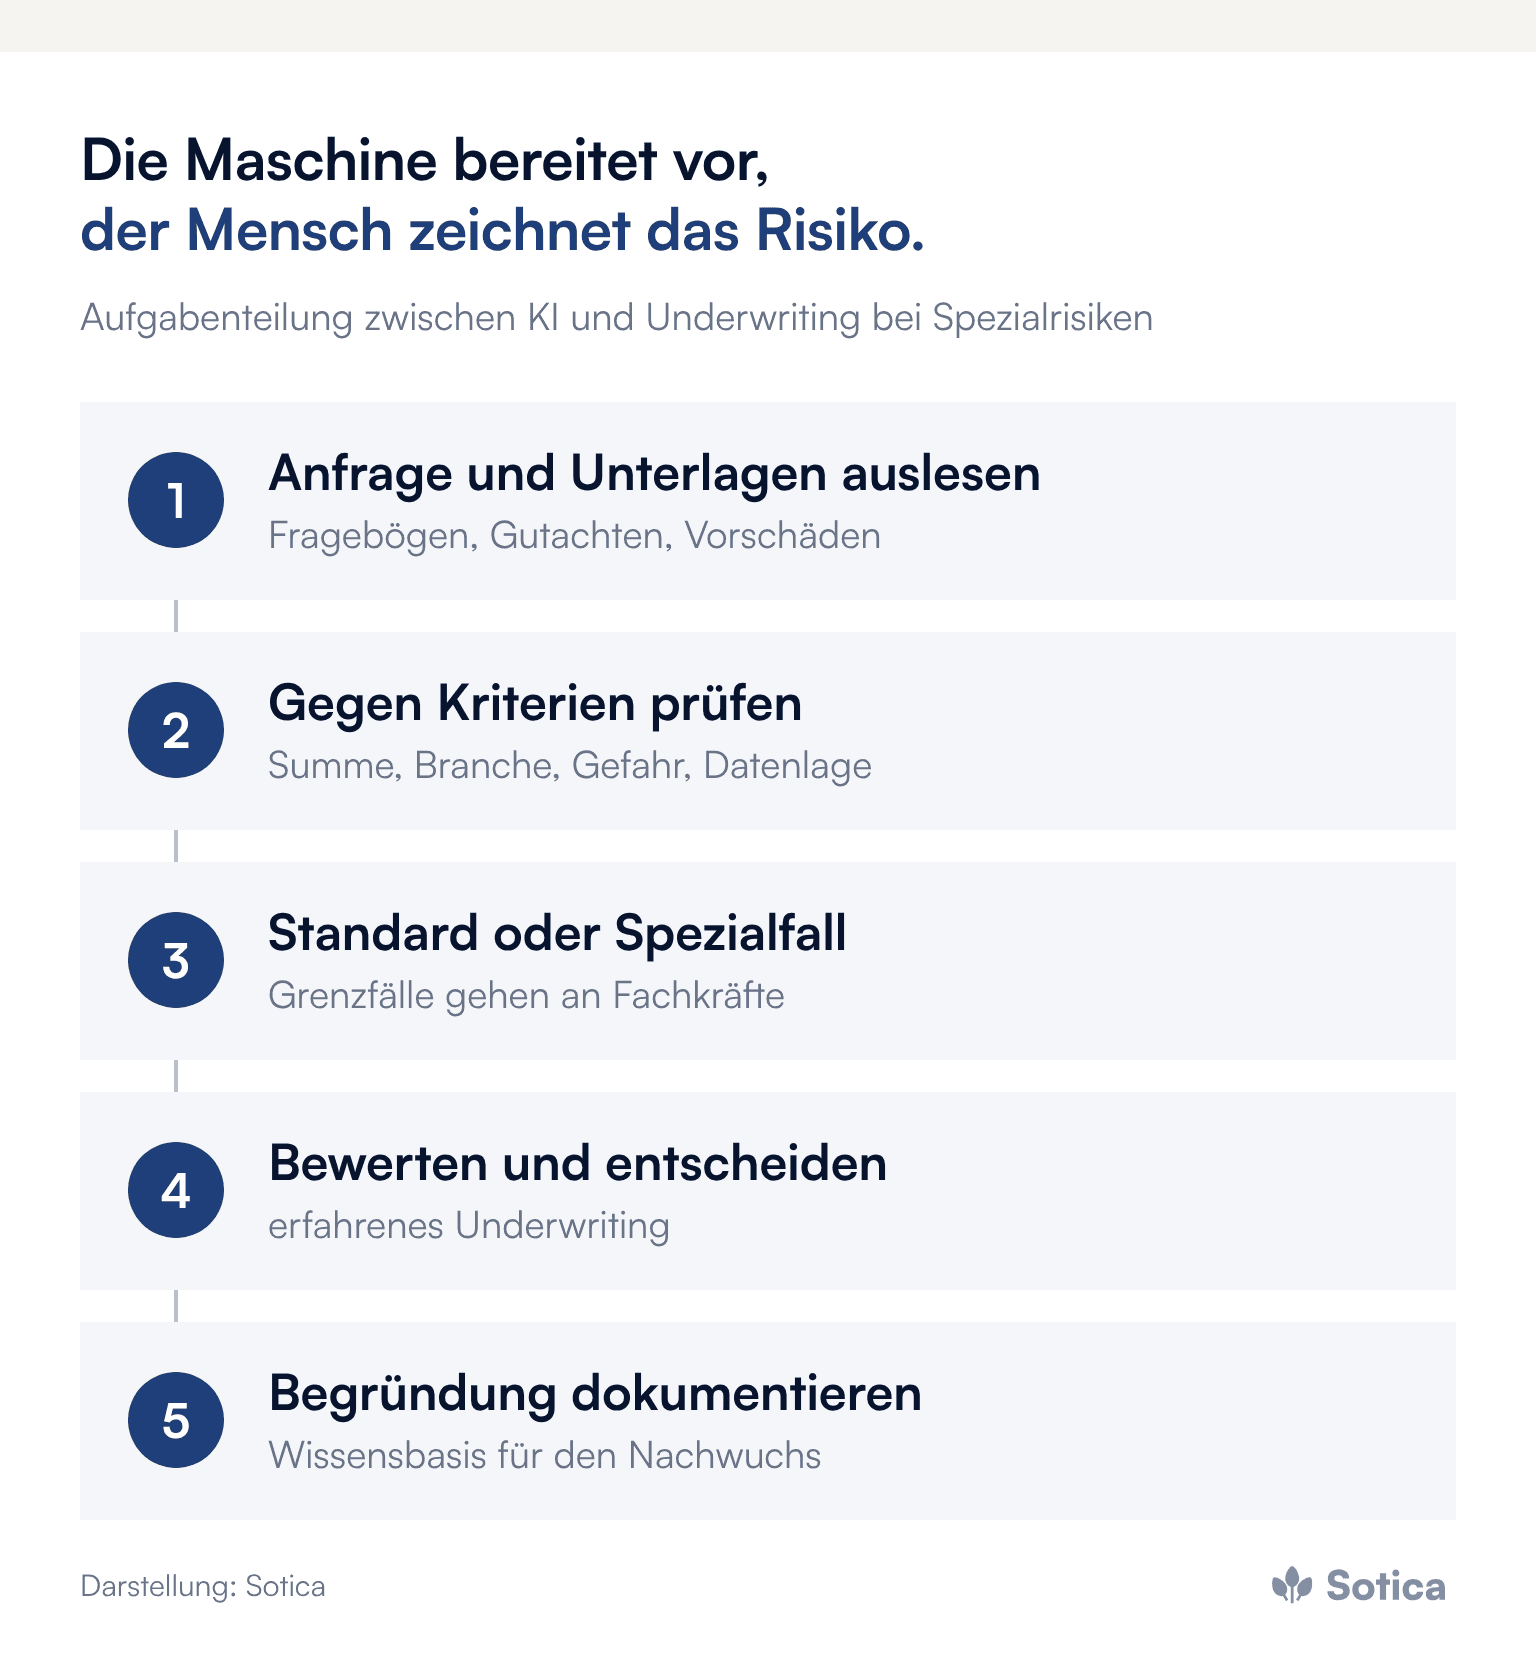
Ein solcher Prozess nutzt die Stärke der KI bei der Masse der Standardrisiken und gibt Spezialrisiken in die richtigen Hände. Er macht zudem sichtbar, wie viele Fälle tatsächlich an der Grenze landen, und liefert damit die Grundlage, die Regeln über die Zeit nachzuschärfen. Dass Automatisierung dabei mehr ist als ein Effizienzthema, beschreibt der Beitrag zur Prozessautomatisierung in der Finanzbranche.
Wie bleibt Erfahrung im Unternehmen, wenn KI die Routine übernimmt?
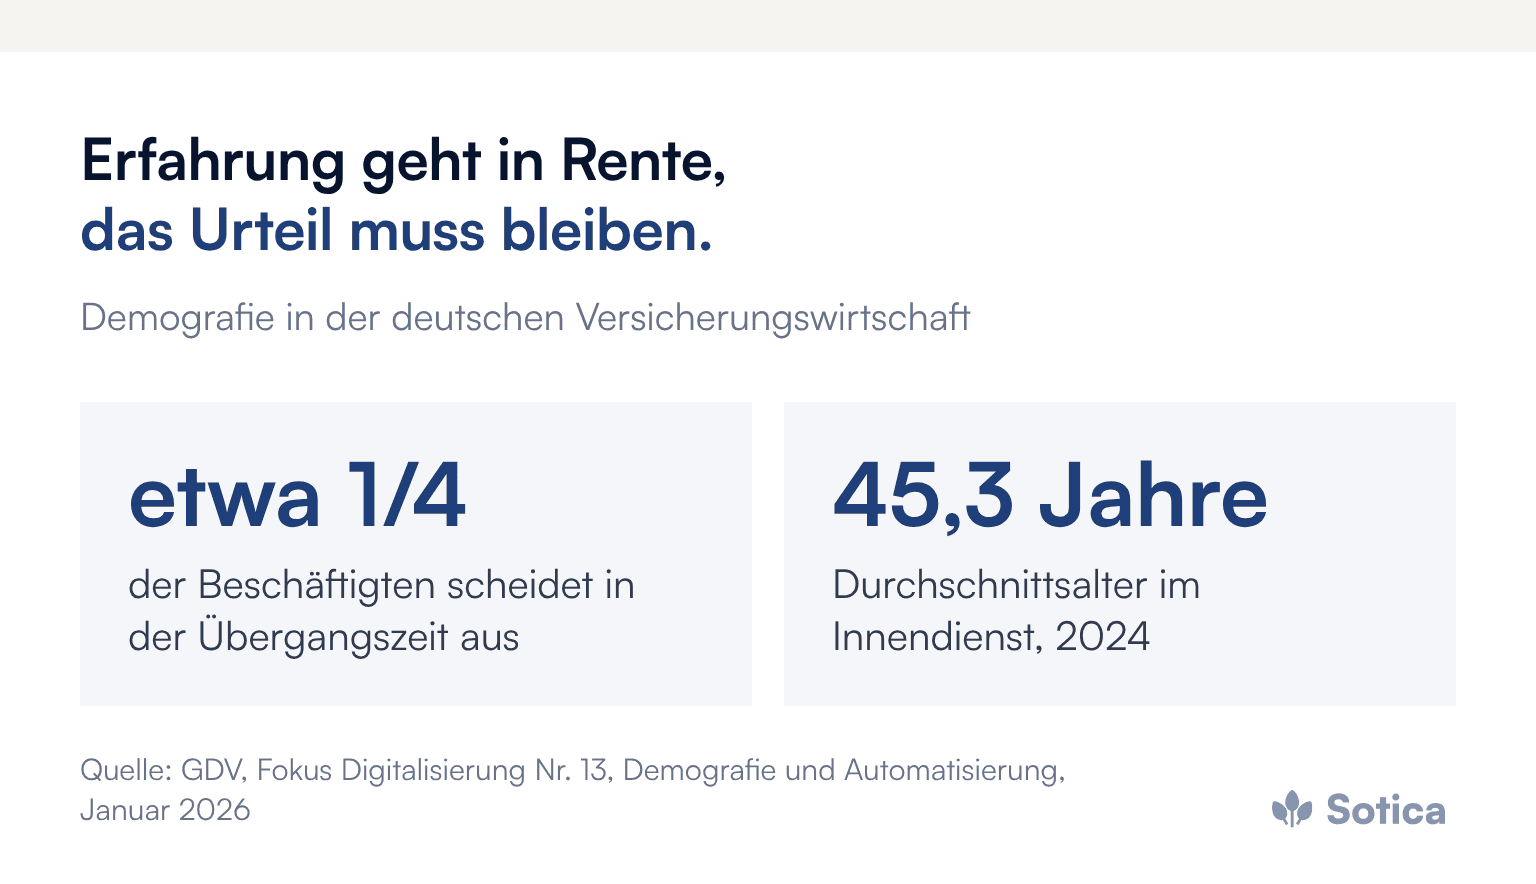
Nur durch bewusste Gestaltung. Erfahrung im Underwriting entsteht durch die Auseinandersetzung mit vielen Fällen, auch einfachen. Übernimmt KI die Routine, fehlt dem Nachwuchs womöglich die Übung, die auf schwierige Fälle vorbereitet. Zugleich verlassen erfahrene Fachleute die Unternehmen: Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) beschreibt in „Demografie und Automatisierung“ (Fokus Digitalisierung Nr. 13, Januar 2026) eine Übergangszeit von etwa fünf Jahren, in der ein großer Teil der Babyboomer ausscheidet, etwa ein Viertel der Beschäftigten in der Assekuranz. Das Durchschnittsalter im Innendienst der Versicherer lag laut derselben Publikation 2024 bei 45,3 Jahren. Wer heute Spezialrisiken zeichnet, hat sein Urteil oft über Jahrzehnte aufgebaut, und dieses Urteil lässt sich nicht kurzfristig nachbesetzen.
Für das Underwriting von Spezialrisiken ist das eine doppelte Aufgabe. Das Urteil erfahrener Underwriterinnen und Underwriter sollte dokumentiert werden, etwa in Begründungen zu Zeichnungsentscheidungen, die später als Wissensbasis dienen. Und der Nachwuchs braucht gezielt begleitete Arbeit an schwierigen Fällen, gemeinsam mit erfahrenen Kolleginnen und Kollegen. KI kann dabei helfen, indem sie frühere Entscheidungen und ihre Begründungen auffindbar macht.
Was das Management jetzt festlegen sollte
Die Grenze ausdrücklich definieren: Summen, Branchen, Gefährdungsarten und Datenlage, ab denen ein Risiko als Spezialrisiko gilt.
KI zuerst in der Vorbereitung einsetzen, auch bei Spezialrisiken: Unterlagen auslesen, Angaben abgleichen, Lücken benennen.
Grenzfälle verlässlich an Menschen leiten und die Zahl dieser Fälle regelmäßig auswerten.
Unsicherheit sichtbar machen: Modellbewertungen mit Angaben zur Datenbasis versehen statt nur mit einer Zahl.
Erfahrung sichern: Zeichnungsbegründungen dokumentieren und den Nachwuchs gezielt an schwierige Fälle heranführen.
Häufige Fragen
Kann KI Spezialrisiken bewerten?
Nur eingeschränkt. Für seltene oder einmalige Risiken fehlen die vielen vergleichbaren Fälle, aus denen ein Modell lernt. KI hilft dort vor allem bei Vorbereitung und Gegenprüfung, die Bewertung bleibt beim Menschen.
Woran erkennt ein Prozess, dass ein Risiko kein Standard ist?
An vorher festgelegten Kriterien wie Versicherungssumme, Branche, Gefährdungsart, Datenlage und Abweichung vom Standardprofil. Fälle, die eines davon verfehlen, gehen mit aufbereiteter Akte an eine Fachkraft.
Wird erfahrenes Underwriting durch KI überflüssig?
Nein. Je mehr Routine KI übernimmt, desto stärker zählt das Urteil bei Spezialrisiken. Unternehmen sollten diese Erfahrung bewusst sichern und weitergeben.
Weitere Beiträge zu Underwriting, Schaden und Betrugserkennung bündelt das Dossier Underwriting & Schaden.
Wo im eigenen Underwriting heute die Grenze zwischen Standard und Spezialfall verläuft, ist oft weniger klar geregelt, als es scheint, und gerade dort lohnt der genaue Blick. Ein erstes Gespräch dazu führen wir sehr gern.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


