Insight
KI-Underwriting: Was Versicherer heute schon können und was sie noch nicht wagen.
Versicherer nutzen KI vor allem für Effizienz, selten in Risikoprüfung und Preisgestaltung. Erklärbarkeit und klare Aufgabenteilung öffnen den Weg in den Kern.
KI & Digitalisierung
6 min Lesezeit
Kernaussage
KI im Backoffice bringt Effizienz, KI in Risikoprüfung und Preisgestaltung bringt Vorsprung. Der Weg in den Kern führt über erklärbare Unterstützung, nicht über autonome Entscheidungen.

Die wichtigsten Erkenntnisse
KI läuft im Backoffice, selten im Underwriting-Kern
Erklärbarkeit ist die Eintrittskarte in den Kern
Die KI schlägt vor, der Mensch entscheidet
KI im Backoffice ja, im Kern selten
Die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) zeichnet in ihrer Publikation „Risiken im Fokus 2026“ ein klares Bild: Immer mehr Versicherer setzen KI ein, vor allem zur Effizienzsteigerung und Kostensenkung. In sensiblen Bereichen wie der Preisgestaltung und der Risikoprüfung, also im Kern des Underwritings, wird KI dagegen selten genutzt. In der Schaden- und Unfall- sowie der Krankenversicherung kommt sie eher zum Einsatz als in der Lebensversicherung.
Der größte Hebel von KI im Versicherungsgeschäft liegt dort, wo sie heute am seltensten eingesetzt wird: in Risikoprüfung und Preisgestaltung; erschließen lässt er sich, wenn KI erklärbar vorbereitet und bewertet, während Underwriterinnen und Underwriter entscheiden und verantworten. Die Zurückhaltung im Kern ist deshalb keine Frage von Mut, sondern von Aufbau: Erklärbarkeit, Datenqualität und eine klare Aufgabenteilung entscheiden, ob KI dort tragen kann.
Warum ist die Zurückhaltung im Underwriting berechtigt?
Weil Fehler im Kern systematisch wirken. Eine KI, die ein Risiko falsch bewertet oder einen Preis falsch kalkuliert, betrifft nicht einen Fall, sondern viele. Die Tragweite eines Fehlers ist in Preisgestaltung und Risikoprüfung größer als bei der Zuordnung eines Dokuments im Posteingang.
Hinzu kommt die Regulierung. Die europäische KI-Verordnung stuft in Anhang III KI-Systeme für Risikobewertung und Preisgestaltung in Bezug auf natürliche Personen bei Lebens- und Krankenversicherungen als hochriskant ein. Die Pflichten für diese Hochrisiko-Systeme gelten nach der Änderung durch die Verordnung (EU) 2026/1744 ab dem 2. Dezember 2027. Die BaFin hält in „Risiken im Fokus 2026“ zudem allgemein fest, dass KI-Ergebnisse je nach Risikogehalt erklärbar und überprüfbar sein müssen und Verzerrungen und Diskriminierung zu vermeiden sind.
Was unterscheidet KI-Vorreiter unter den Versicherern?
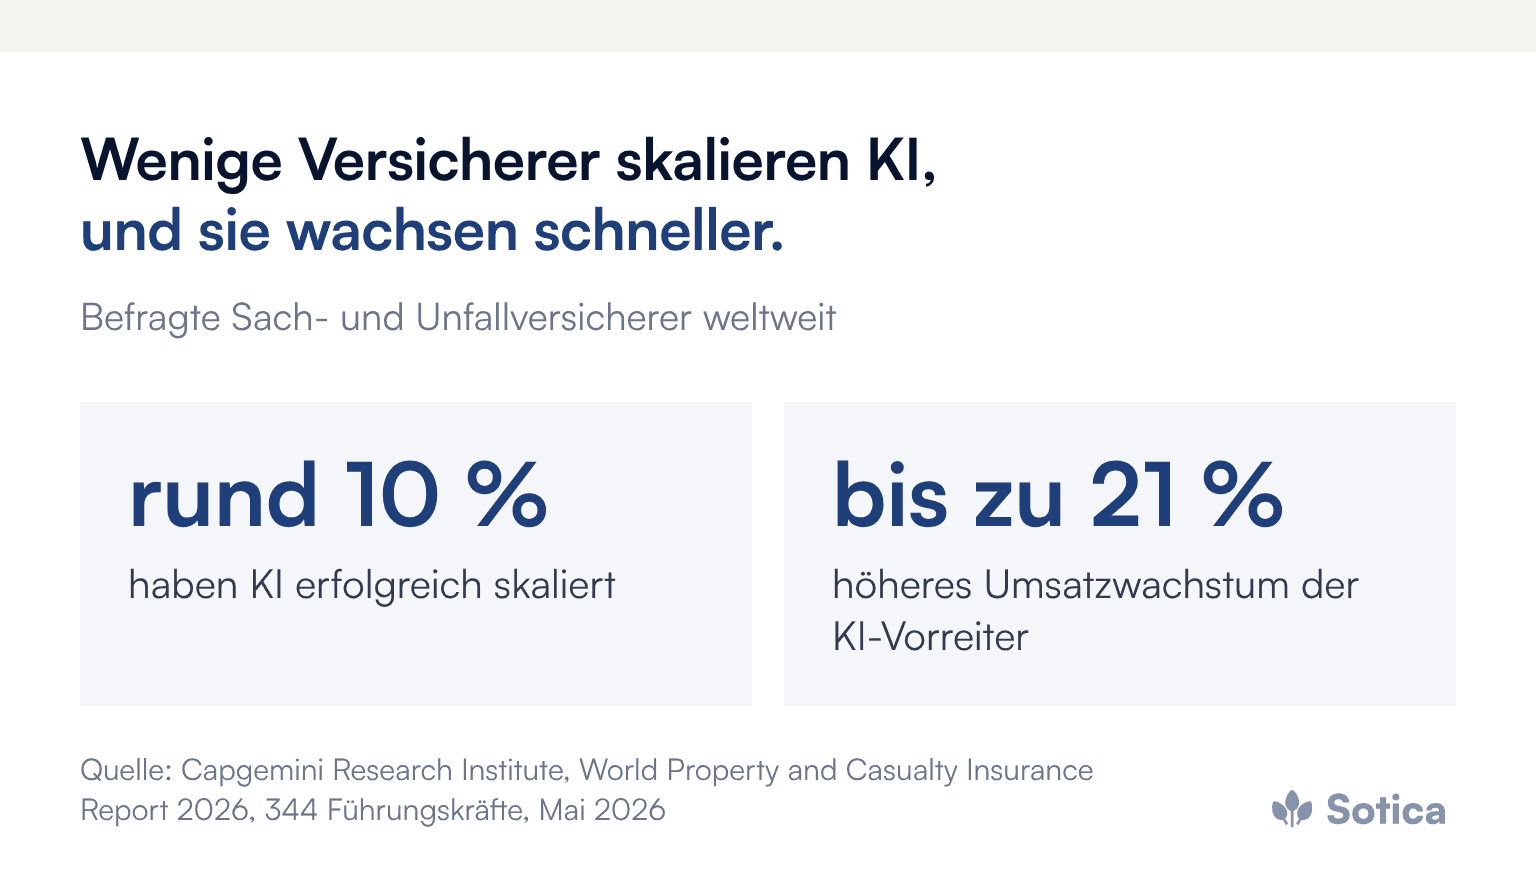
Sie bringen KI aus dem Pilot in die Breite. Nach dem „World Property and Casualty Insurance Report 2026“ des Capgemini Research Institute haben nur rund 10 Prozent der international befragten Sach- und Unfallversicherer KI erfolgreich skaliert, 60 Prozent stecken noch in Erkundung oder Proof of Concept. Die kleine Gruppe der Vorreiter erzielt laut Bericht ein bis zu 21 Prozent höheres Umsatzwachstum und über drei Jahre eine um rund 51 Prozent stärkere Kursentwicklung.
Bemerkenswert sind die Merkmale, die Capgemini den Vorreitern zuschreibt: Sie investieren rund viermal häufiger in Veränderungsmanagement über Basisschulungen hinaus, verfügen fast dreimal häufiger über eine Infrastruktur für erklärbare KI und schreiben KI-Verantwortlichkeiten fast doppelt so häufig in Stellenbeschreibungen. Genau diese Bausteine braucht der Schritt in den Kern des Underwritings. Was Vorreiter sonst anders machen, beschreibt der Beitrag zur Skalierung von KI im Schadenmanagement.
Wie kommt KI verantwortungsvoll in Risikoprüfung und Preisgestaltung?
Über Erklärbarkeit und eine klare Aufgabenteilung. Erklärbarkeit heißt: Nachvollziehbar ist, welche Faktoren zu welchem Ergebnis geführt haben. Eine Underwriterin muss verstehen, warum ein Modell ein Risiko so bewertet, und diese Begründung gegenüber Kundinnen, Vermittlern und Revision vertreten können. Ein Modell, dessen Ergebnis niemand erklären kann, ist im Kern kaum vertretbar.
Die zweite Bedingung ist die Unterscheidung zwischen Unterstützung und Entscheidung. KI, die Daten zusammenträgt, Risiken vorbewertet und einen Vorschlag macht, ist etwas grundlegend anderes als KI, die autonom über Annahme und Preis entscheidet. Bleibt die Entscheidung beim Menschen, lässt sich die Effizienz der KI nutzen, ohne die Verantwortung zu verschieben.
In der Praxis beginnt das meist bei der Vorbereitung: Anfragen mit Fragebögen, Anhängen und Vorschäden auslesen, Angaben mit externen Daten abgleichen, fehlende Informationen benennen. Die europäische Versicherungsaufsicht EIOPA nennt in ihrer im Februar 2026 veröffentlichten Befragung von 347 Versicherungsunternehmen Underwriting-Assistenten ausdrücklich unter den internen Produktivitätswerkzeugen, für die generative KI bereits genutzt wird. Wie das im gewerblichen Geschäft aussieht, zeigt der Beitrag zum KI-Einsatz im Gewerbe-Underwriting.
Welche Rolle spielt die Datenqualität im Underwriting?
Die entscheidende. KI im Underwriting ist nur so gut wie die Daten, auf denen sie beruht. Verzerrungen in historischen Daten können zu systematisch falschen oder unfairen Ergebnissen führen, und ein Modell, das auf solchen Daten lernt, schreibt sie fort. Zur Einführung gehören deshalb die Fragen, welche Daten in das Modell fließen, welche Verzerrungen sie enthalten können und wie unfaire Ergebnisse erkannt werden.
Die Datenlage ist zugleich eine Systemfrage. Wo Antrags-, Bestands- und Schadendaten in verschiedenen, alten Kernsystemen liegen, scheitert die Vorbereitung durch KI schon am Zusammenführen. Dass veraltete Kernsysteme zur Bremse werden, beschreibt der Beitrag zu Schadeninflation und Kernsystemen; wo die Grenzen des Algorithmus bei seltenen Risiken liegen, der Beitrag zum KI-Underwriting für Spezialrisiken.
Wie sieht ein realistischer Weg vom Backoffice in den Kern aus?
Schrittweise. Wer KI bereits im Backoffice einsetzt, hat Erfahrung mit Daten, Betrieb und Akzeptanz gesammelt. Der nächste Schritt ist ein klar abgegrenzter Anwendungsfall an der Grenze zum Kern, etwa die Vorbereitung der Risikoeinschätzung in einer Standardsparte, in der KI Daten zusammenträgt und einen begründeten Vorschlag macht, während der Underwriter entscheidet. Wie KI-Agenten bereits Underwriting, Schaden und Posteingang verändern, zeigt der Beitrag zur agentischen KI im Versicherer-Backoffice.
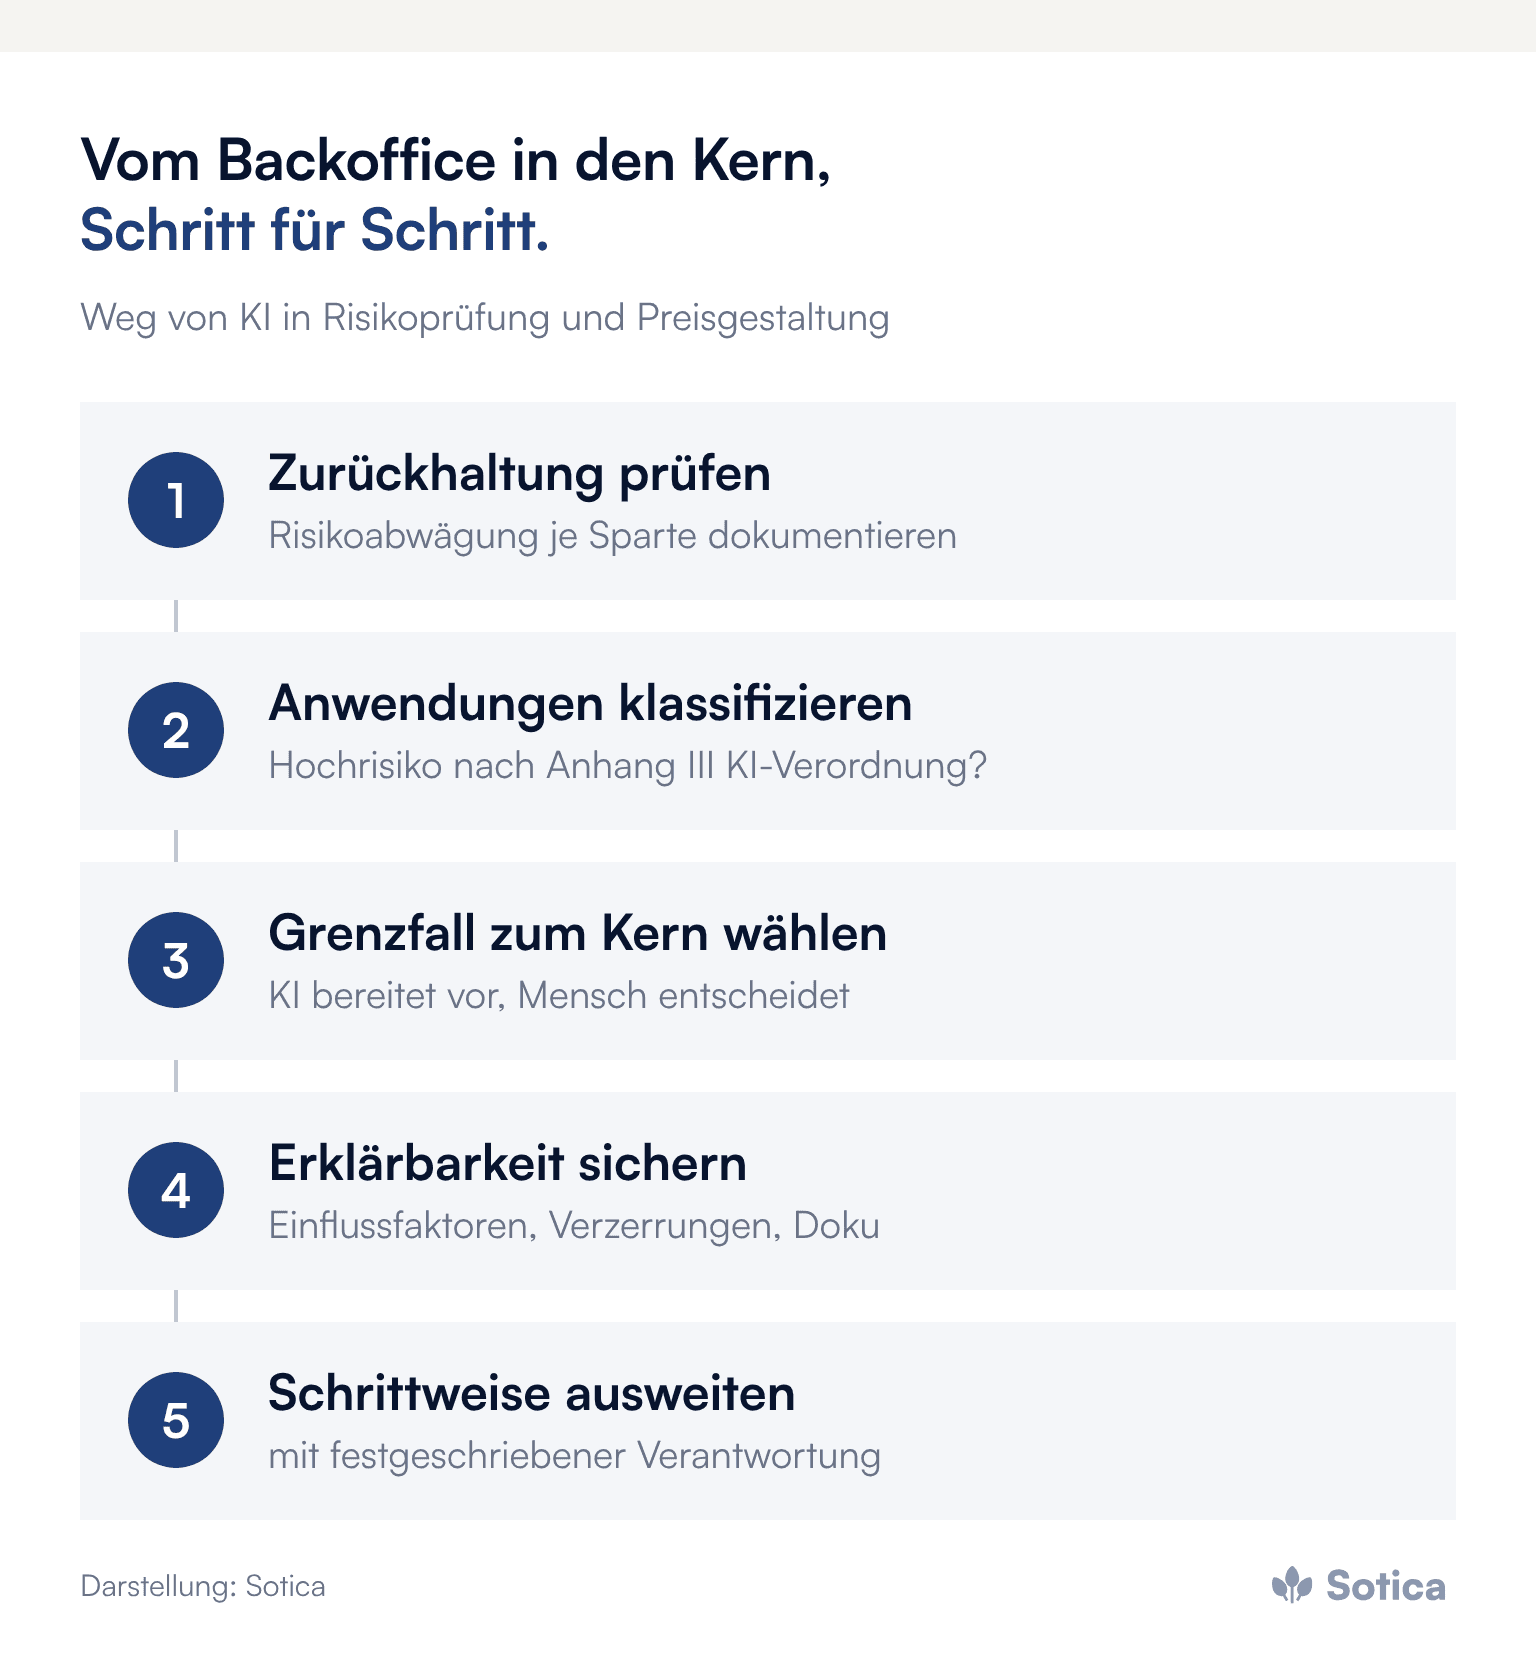
Mit wachsender Erfahrung lässt sich der Einsatz ausweiten, immer unter Wahrung von Erklärbarkeit und menschlicher Verantwortung. Vorsicht ist dabei kein Fehler, solange sie bewusst gewählt ist: Eine begründete Entscheidung, einen bestimmten Bereich noch nicht mit KI zu unterstützen, ist verantwortungsvoll. Ein Thema aus Unbehagen liegen zu lassen, ist dagegen keine Entscheidung.
Was das Management jetzt angehen sollte
Die eigene Zurückhaltung prüfen: Beruht sie auf einer dokumentierten Risikoabwägung je Sparte oder auf allgemeiner Scheu?
KI-Anwendungen im Underwriting klassifizieren, insbesondere, welche unter Anhang III der KI-Verordnung fallen und ab Dezember 2027 Hochrisiko-Pflichten auslösen.
Einen Anwendungsfall an der Grenze zum Kern wählen, in dem KI vorbereitet und begründet vorschlägt und der Mensch entscheidet.
Erklärbarkeit und Datenprüfung zur Voraussetzung machen: Einflussfaktoren nachvollziehbar, Verzerrungen geprüft, Ergebnisse dokumentiert.
Verantwortlichkeiten festschreiben und Veränderungsmanagement für Underwriting-Teams eigens budgetieren.
Häufige Fragen
Ist KI im Underwriting nach der KI-Verordnung verboten?
Nein. Risikobewertung und Preisgestaltung für natürliche Personen in der Lebens- und Krankenversicherung gelten als Hochrisiko-Anwendungen mit besonderen Pflichten, die nach heutigem Stand ab dem 2. Dezember 2027 gelten. Andere Underwriting-Anwendungen sind nicht automatisch hochriskant.
Wo setzen Versicherer KI im Underwriting heute ein?
Vor allem in der Vorbereitung: Auslesen von Anfragen und Unterlagen, Abgleich von Angaben, Zusammenfassen von Vorschäden. In der eigentlichen Preisgestaltung und Risikoprüfung wird KI nach Beobachtung der BaFin bislang selten genutzt.
Ersetzt KI Underwriterinnen und Underwriter?
Nein. KI schärft das Urteil, indem sie mehr Daten verarbeitet und Muster sichtbar macht. Die Entscheidung über Annahme und Preis und die Verantwortung dafür bleiben beim Menschen.
Weitere Beiträge zu Underwriting, Schaden und Betrugserkennung bündelt das Dossier Underwriting & Schaden.
Ob die Zurückhaltung im eigenen Underwriting auf einer bewussten Abwägung beruht oder auf Gewohnheit, lässt sich meist schon an einer einzigen Sparte ablesen. Ein erstes Gespräch zu diesem Thema ist uns jederzeit willkommen.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


