Insight
Klimarisiko im Kreditportfolio der Volksbank: Wie KI regionale Risikokonzentration sichtbar macht.
Regionale Verwurzelung bündelt Kreditrisiken. Wie Volksbanken Klimarisiken und Konzentrationen im Portfolio mit KI sichtbar machen und in die Steuerung bringen.
KI & Digitalisierung
6 min Lesezeit
Kernaussage
Regionale Verwurzelung bündelt Kreditrisiken auf denselben Standort und dieselben Branchen. Wer Portfolio- und Klimadaten nicht zusammenführt, steuert eine Konzentration blind.

Die wichtigsten Erkenntnisse
Regionales Geschäft bündelt regionale Risiken
MaRisk verlangen Blick auf ESG-Konzentrationen
KI verbindet Portfolio- und Gefährdungsdaten
Die Stärke der Region ist auch ihr Klumpenrisiko
Eine Volksbank kennt ihre Region: die Betriebe, die Landwirtschaft, das Handwerk, die Menschen. Diese Verwurzelung hat eine Kehrseite, die in der Risikosteuerung leicht übersehen wird. Regionale Verwurzelung bündelt Kreditrisiken auf dieselben Standorte und dieselben Branchen; wer Portfoliodaten und Klimadaten nicht zusammenführt, steuert diese Konzentration blind, und KI-gestützte Analysen können sie mit überschaubarem Aufwand sichtbar machen.
Ein Hochwasser, eine Dürreperiode oder der Strukturwandel einer prägenden Branche trifft dann nicht einzelne Kredite, sondern viele zugleich. Im Einzelengagement ist das Risiko unauffällig, in der Summe kann es erheblich sein.
Was die Aufsicht zu Konzentrationen und ESG-Risiken verlangt
Die Mindestanforderungen an das Risikomanagement, kurz MaRisk, verbinden beides ausdrücklich. Nach AT 4.3.2 in der Fassung des BaFin-Rundschreibens 05/2023 vom 29. Juni 2023 müssen die Risikosteuerungs- und -controllingprozesse die Identifizierung, Beurteilung, Steuerung, Überwachung und Kommunikation der wesentlichen Risiken und explizit der Auswirkungen von ESG-Risiken und damit verbundener Risikokonzentrationen gewährleisten. ESG-Risiken sind zudem in Risikoinventur, Stresstests und Kreditgewährung zu berücksichtigen, und bei ihrer Beurteilung ist ein angemessen langer Zeitraum zu wählen.
Die Europäische Zentralbank behandelt Klima- und Umweltrisiken in ihrem Leitfaden von November 2020 als Treiber bestehender Risikokategorien. Der Leitfaden richtet sich direkt an bedeutende Institute; den nationalen Aufsichtsbehörden empfiehlt die EZB, die Erwartungen in angemessener Weise auch auf weniger bedeutende Institute anzuwenden, die nicht direkt von der EZB beaufsichtigt werden. Einen Überblick über die Erwartungen gibt der Beitrag zu Klimarisiken im Kreditportfolio.
Warum das Klimarisiko im Portfolio unsichtbar bleibt
Die Bank weiß, wo ihre Kreditnehmer sitzen und in welchen Branchen sie tätig sind. Sie verbindet diese Informationen aber selten mit Daten, die zeigen, welche Standorte und Branchen gefährdet sind. Die Puzzleteile liegen vor, werden aber nicht zu einem Bild zusammengesetzt.
Hinzu kommt, dass sich Klimarisiken schleichend aufbauen. Solange kein großes Ereignis eintritt, scheint alles in Ordnung. Unsichtbarkeit bedeutet aber nicht, dass das Risiko fehlt, sondern nur, dass es nicht gemessen wird.
Welche Klimarisiken eine Regionalbank betreffen
Physische Risiken sind nach der Definition der EZB die finanziellen Folgen eines sich verändernden Klimas, einschließlich häufigerer Extremwetterereignisse. Für eine Regionalbank heißt das konkret: Wohn- und Gewerbeimmobilien in Überschwemmungs- oder Starkregengebieten, landwirtschaftliche Betriebe mit Dürreanfälligkeit, Gewerbegebiete in exponierter Lage.
Übergangsrisiken sind finanzielle Verluste, die aus der Anpassung an eine kohlenstoffärmere Wirtschaft entstehen. Eine Region, deren Wirtschaft von einer energieintensiven Branche oder einem großen Zulieferer abhängt, kann ohne jedes Wetterereignis unter Druck geraten. Gerade diese Risiken bleiben oft unbemerkt, weil sie weniger anschaulich sind als ein Hochwasser. Eine vollständige Analyse erfasst beide Seiten.
Wie KI die Risikokonzentration sichtbar macht
KI-gestützte Analysen verbinden Kreditdaten mit externen Daten und zeigen, welche Teile des Portfolios in gefährdeten Lagen oder Branchen liegen. Typische Bausteine sind die Geokodierung der Sicherheiten und Kreditnehmeradressen, die Verknüpfung mit Gefährdungsdaten etwa zu Hochwasser und Starkregen, die Auswertung von Dokumenten wie Energieausweisen und eine verfeinerte Branchenzuordnung, die über grobe Schlüssel hinausgeht.
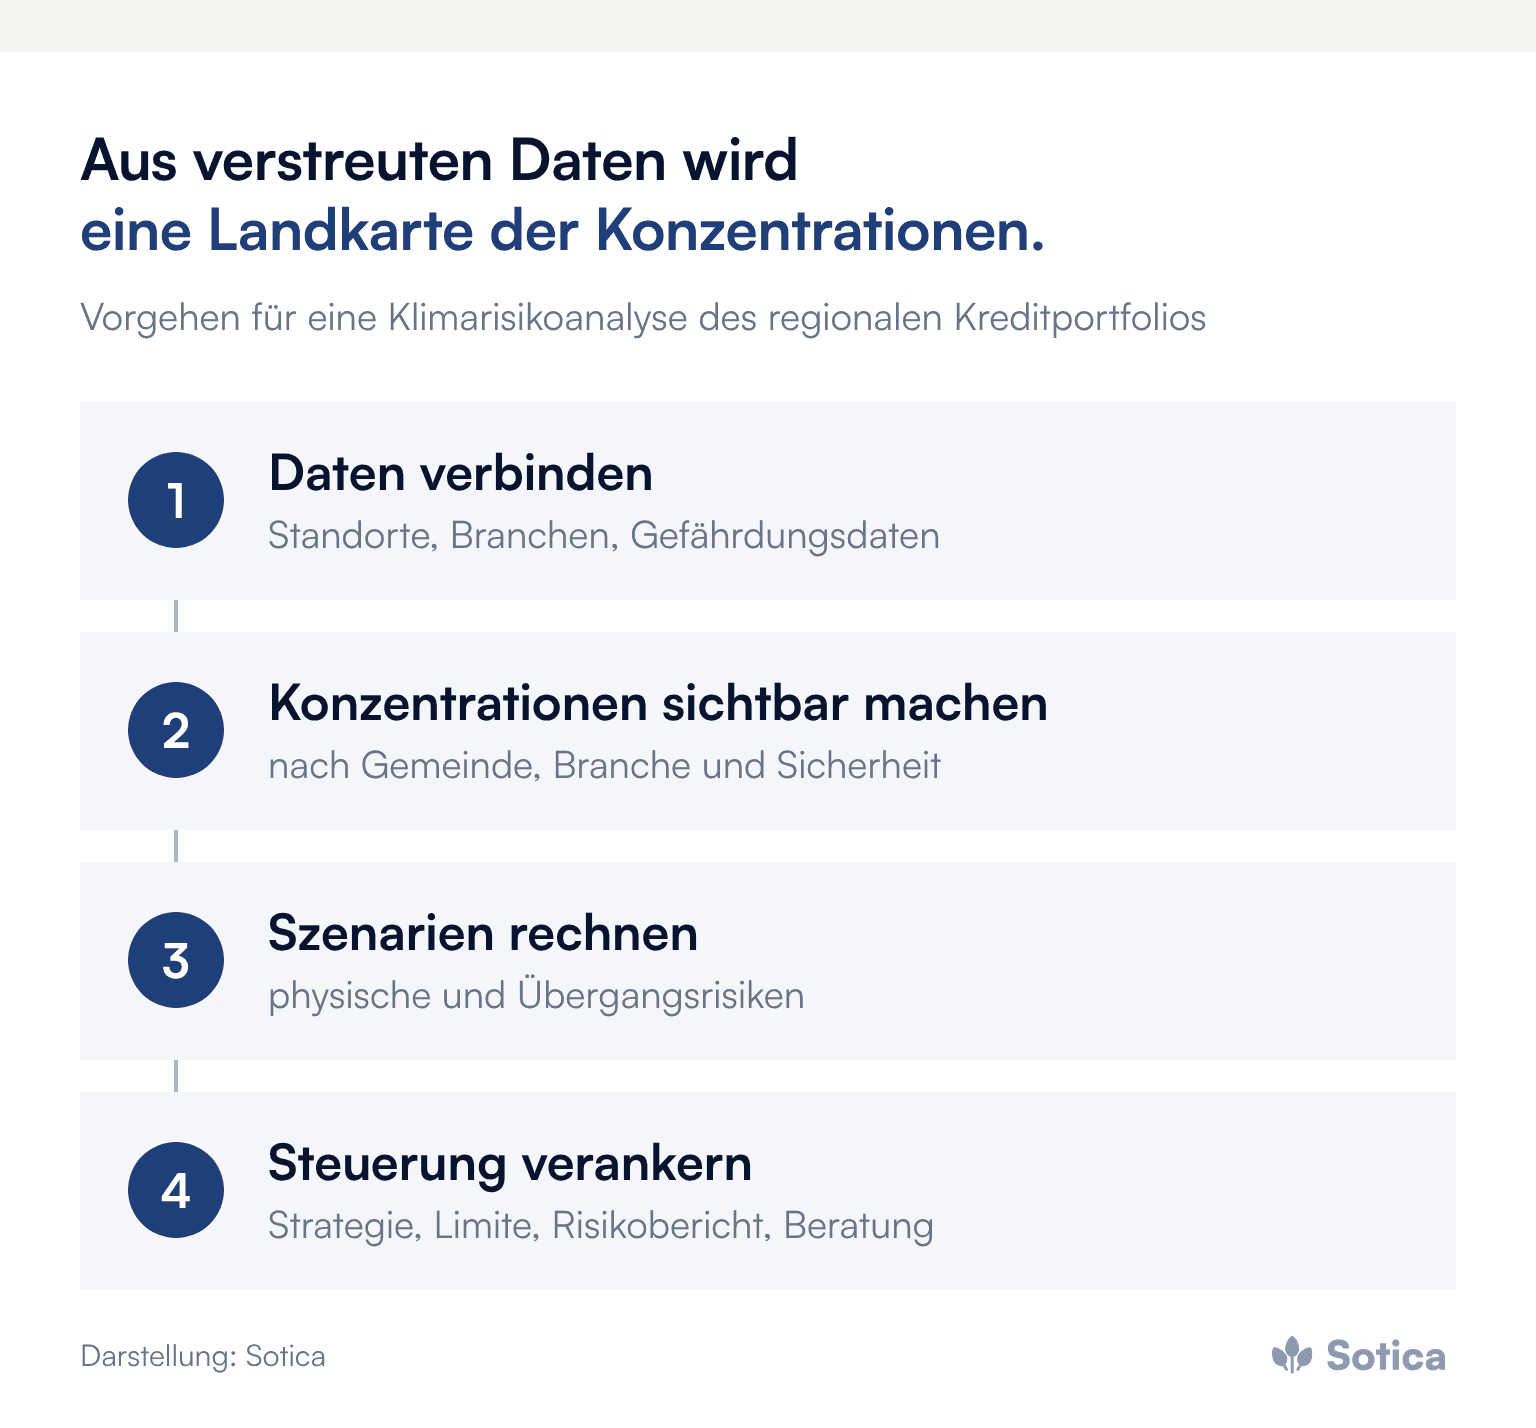
Daraus entsteht eine Landkarte des Portfolios: Wo bündeln sich Kreditvolumen und Gefährdung, welche Branchen dominieren in welchen Gemeinden, welche Sicherheiten liegen in exponierten Lagen? Auf dieser Grundlage lassen sich Szenarien durchrechnen, von einem milden bis zu einem schweren Verlauf. Szenarien liefern keine Punktprognose, sondern zeigen die Bandbreite möglicher Folgen und damit die Verwundbarkeit des Portfolios. Wie sich KI in bestehende Abläufe einbetten lässt, statt im Labor zu bleiben, zeigt der Beitrag KI gehört in den Prozess, nicht ins Labor.
Welche Daten zuerst gebraucht werden
Ohne Datengrundlage bleibt jede Analyse auf Sand gebaut. In vielen Instituten sind Standorte der Sicherheiten nicht präzise erfasst, die Branchenzuordnung ist grob, Energieausweise liegen nur als Papier in der Akte. Der erste Schritt ist deshalb unspektakulär: vorhandene Daten bereinigen, Adressen geokodieren und die Erfassung fehlender Angaben in den laufenden Kreditprozess verlagern. Warum dafür Tabellenkalkulationen nicht reichen, beschreibt der Beitrag zum ESG-Reporting mit Excel.
Wie aus der Analyse Steuerung wird
Die Analyse ist der erste Schritt, nicht das Ziel. Sind die Konzentrationen sichtbar, muss das Institut entscheiden, wie es damit umgeht: bewusstere Vergabe in exponierten Lagen, zusätzliche Sicherheiten, Limite für Branchen- und Regionalkonzentrationen, Hinweise auf Elementarschadenversicherung bei Immobilienfinanzierungen. Diese Entscheidungen gehören in Kreditentscheidung, Risikostrategie und Risikobericht, nicht in ein paralleles System.
Steuerung ist eine laufende Aufgabe. Datengrundlage und Erkenntnisse wachsen, die Gefährdungslage verändert sich. Kleinere Institute können mit einer groben Analyse der größten Konzentrationen beginnen und sie schrittweise verfeinern; schon der erste Schritt schafft Erkenntnis.
Warum regionales Wissen zum Beratungsvorteil wird
Bei aller Vorsicht birgt der regionale Charakter eine Chance. Eine Volksbank, die die Klimarisiken ihrer Region genau kennt, kann Mitglieder und Kunden besser beraten als ein überregionaler Anbieter: den landwirtschaftlichen Betrieb zu Dürrerisiken, die Unternehmerin zur Hochwassergefahr am Standort, Eigentümer zu Sanierung und Absicherung. Wer die Daten kennt, kann Kunden gezielt ansprechen, etwa für Finanzierungen von Anpassungsmaßnahmen. Wie sich Kunden datenbasiert nach Bedarf statt nach Schubladen einordnen lassen, zeigt der Beitrag zur KI-Kundensegmentierung in der Volksbank.
Was das Management jetzt angehen sollte
Die größten Konzentrationen grob vermessen: Kreditvolumen nach Gemeinde, Branche und Sicherheitenart, verknüpft mit verfügbaren Gefährdungsdaten.
Sicherheiten und Kreditnehmer geokodieren und fehlende Angaben im laufenden Kreditprozess erfassen.
Szenarien für physische und Übergangsrisiken rechnen, mindestens für die wichtigsten Branchen und Lagen der Region.
Ergebnisse in Risikostrategie, Limite und Gesamtrisikobericht einbinden, statt sie separat zu führen.
Das Wissen in die Beratung tragen und Mitgliedern Absicherung und Anpassung aktiv anbieten.
Häufige Fragen
Müssen Volksbanken Klimarisiken in ihr Risikomanagement einbeziehen?
Ja. Die MaRisk verlangen seit 2023 von allen deutschen Instituten, ESG-Risiken und damit verbundene Risikokonzentrationen in Risikosteuerung, Stresstests und Kreditprozess zu berücksichtigen.
Welche Daten braucht eine Klimarisikoanalyse des Kreditportfolios?
Vor allem die genauen Standorte von Sicherheiten und Kreditnehmern, eine belastbare Branchenzuordnung, Gefährdungsdaten zu Hochwasser und Starkregen sowie Angaben zur Energieeffizienz von Immobilien.
Lohnt sich der Aufwand für eine kleine Bank?
Eine erste grobe Analyse ist mit überschaubarem Aufwand möglich und zeigt bereits die größten Konzentrationen. Verfeinert wird dort, wo der Erkenntnisgewinn am größten ist.
Weitere Beiträge zu Regulierung, Risiko und Kundenerwartungen bündelt das Dossier Nachhaltigkeit & ESG.
Welcher Anteil des eigenen Kreditvolumens in Lagen mit erhöhter Hochwasser- oder Starkregengefahr liegt, ist in vielen Instituten noch eine offene Frage. Ein erstes Gespräch dazu ist ein guter Anfang, wir freuen uns darauf.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


