Insight
Open Finance für Privatkunden: Was kommt nach dem Kontoblick?
Open Finance würde Vorsorge-, Depot- und Versicherungsdaten öffnen. Den Vorsprung hat, wer die Daten mit KI für das Beratungsgespräch aufbereitet.
Innovation & Wachstum
6 min Lesezeit
Kernaussage
Open Finance verändert die Beratung erst, wenn Daten aufbereitet beim Berater ankommen. Institute, die nur technisch anbinden, verlieren die Deutungshoheit über die finanzielle Lage ihrer Kunden.

Die wichtigsten Erkenntnisse
FiDA würde Vorsorge- und Versicherungsdaten öffnen
Daten müssen im Beratungsgespräch ankommen
KI bereitet auf, der Berater entscheidet
Über den Kontoblick hinaus
Open Banking hat den Kontoblick gebracht: Mit Zustimmung des Kunden kann ein Anbieter dessen Zahlungskonten bei anderen Banken sehen. Für die Beratung blieb das ein Ausschnitt. Mit der geplanten europäischen Verordnung über den Zugang zu Finanzdaten, kurz FiDA, würde sich der Blick weiten, auf Sparprodukte, Wertpapieranlagen, Altersvorsorge, Kredite und Versicherungen.
Geöffnete Finanzdaten schaffen keinen Vorsprung, solange sie im Beratungsgespräch nicht ankommen; den Unterschied macht, wer die Daten mit Zustimmung des Kunden so aufbereitet, dass Beraterinnen und Berater daraus konkrete Hinweise zu Vorsorgelücken, Absicherung und Finanzierung ableiten können.
Was würde FiDA öffnen?
Der Vorschlag der Europäischen Kommission vom 28. Juni 2023 (COM(2023) 360) erfasst laut Erwägungsgründen unter anderem Daten zu Hypothekar-, Kredit- und Sparkonten, Investitionen in Finanzinstrumente, Altersvorsorge und Nicht-Lebensversicherungen. Ausgenommen sind Daten zur Krankenversicherung von Verbrauchern, die meisten Lebensversicherungsdaten und Daten aus der Kreditwürdigkeitsprüfung von Verbrauchern.
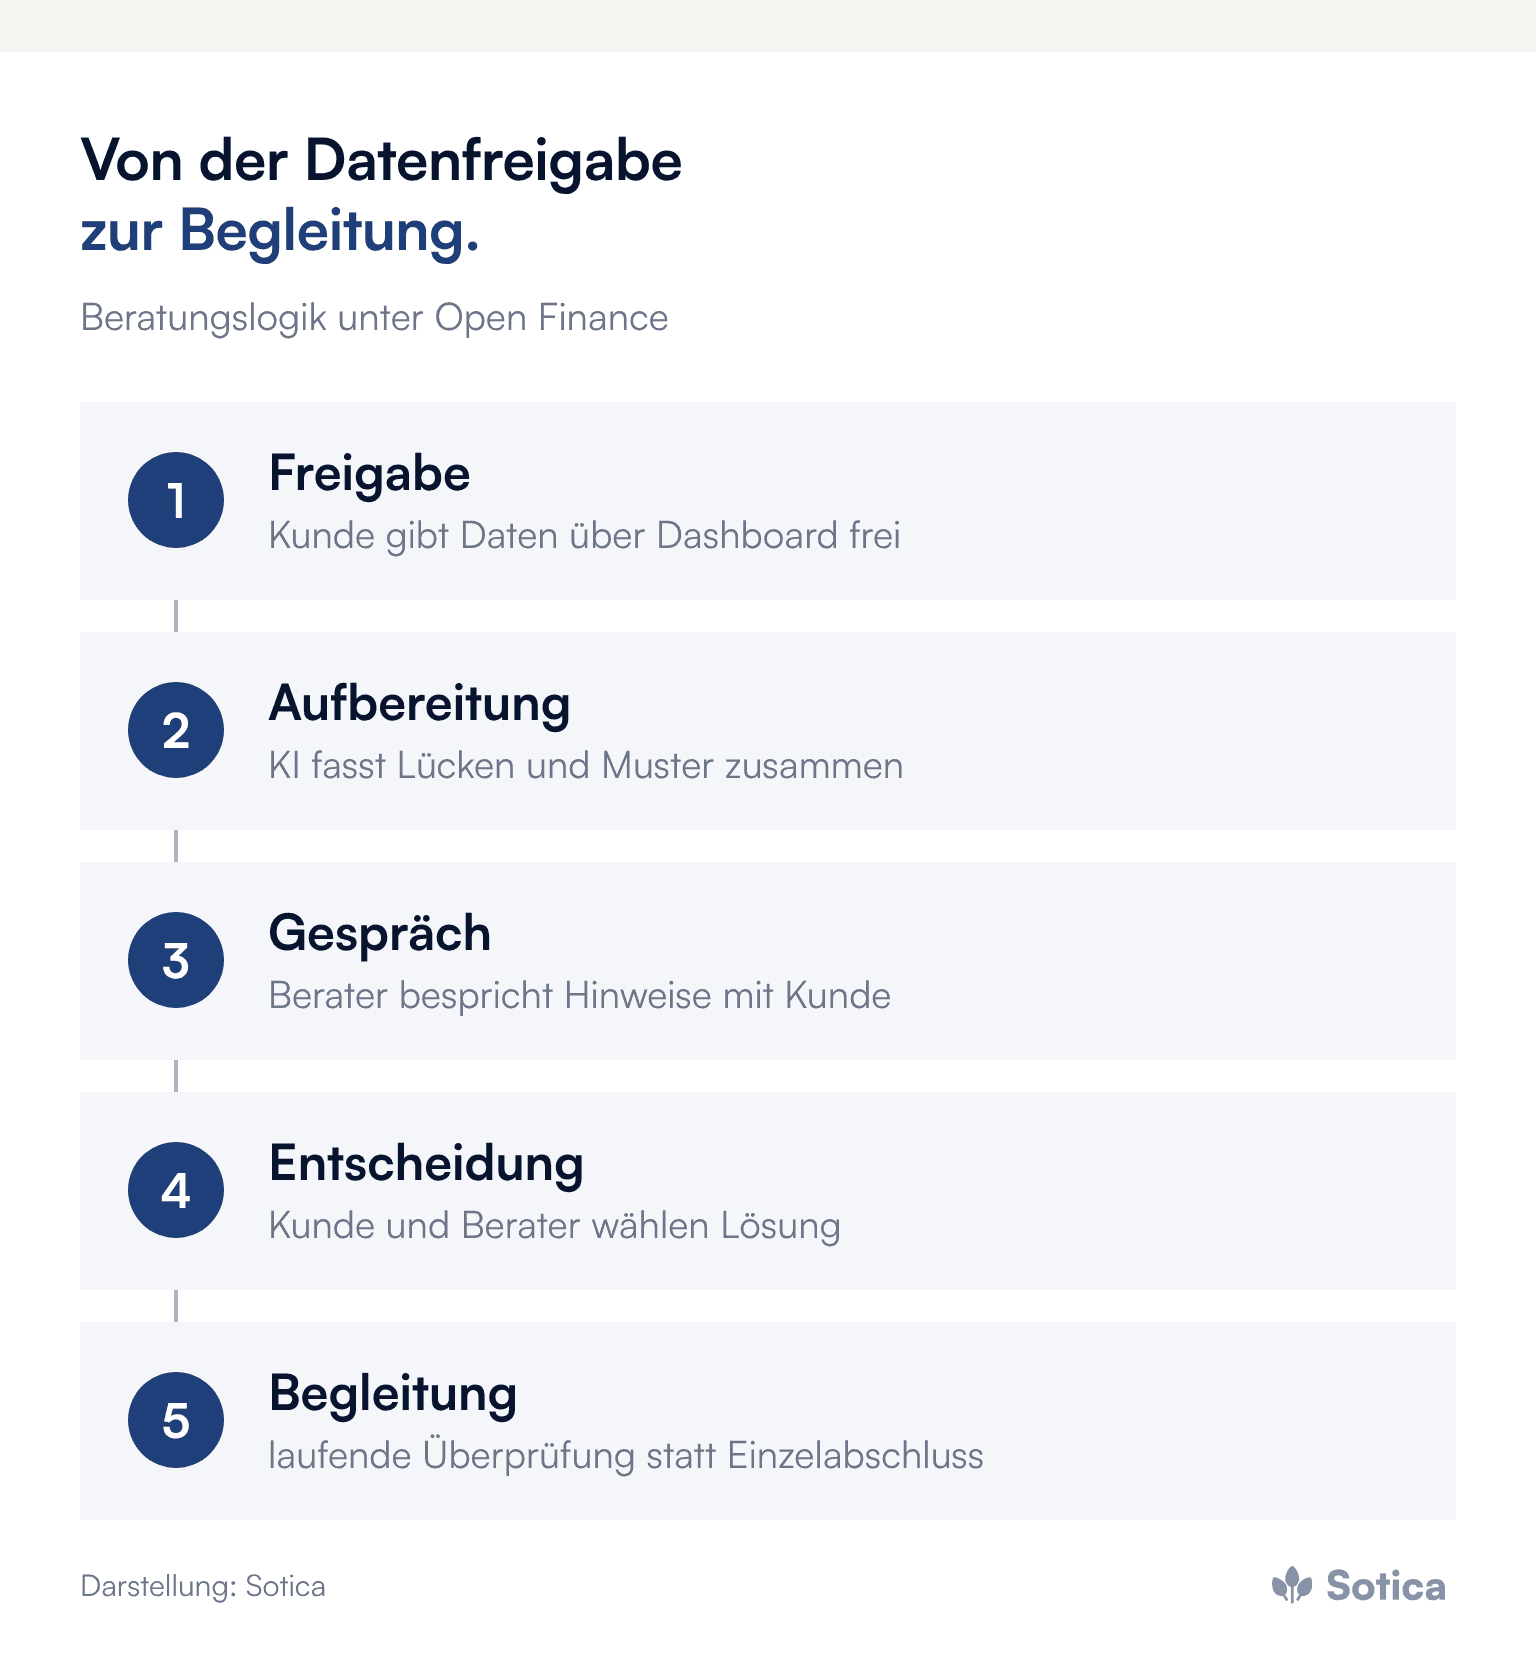
Der Kunde behält die Kontrolle. Über Dashboards für die Zugriffsberechtigung sieht er, wem er welche Daten freigegeben hat, und kann Freigaben erteilen und widerrufen. Ein fester Anwendungsbeginn steht allerdings noch nicht fest: Eine Einigung zwischen Europäischem Parlament und Rat weist die Legislative Observatory des Parlaments im Oktober 2026 nicht aus; der Vorschlag sieht die Anwendung 24 Monate nach Inkrafttreten vor. Wie Banken die Öffnung strategisch einordnen können, beschreibt der Beitrag zu FiDA und den Chancen für Banken.
Wie digital verwalten Kunden ihre Finanzen heute?
Die Voraussetzungen auf Kundenseite sind gut. Laut der Studie „Digital Finance 2025“ von Bitkom, für die im Frühjahr 2025 1.003 Personen ab 16 Jahren befragt wurden, nutzen 86 Prozent der Deutschen Online-Banking. 39 Prozent nutzen es auch für Geldanlagen wie ETF oder Aktien, und 12 Prozent legen über einen Online-Broker an, nach 8 Prozent im Vorjahr; bei den 30- bis 49-Jährigen sind es 21 Prozent.
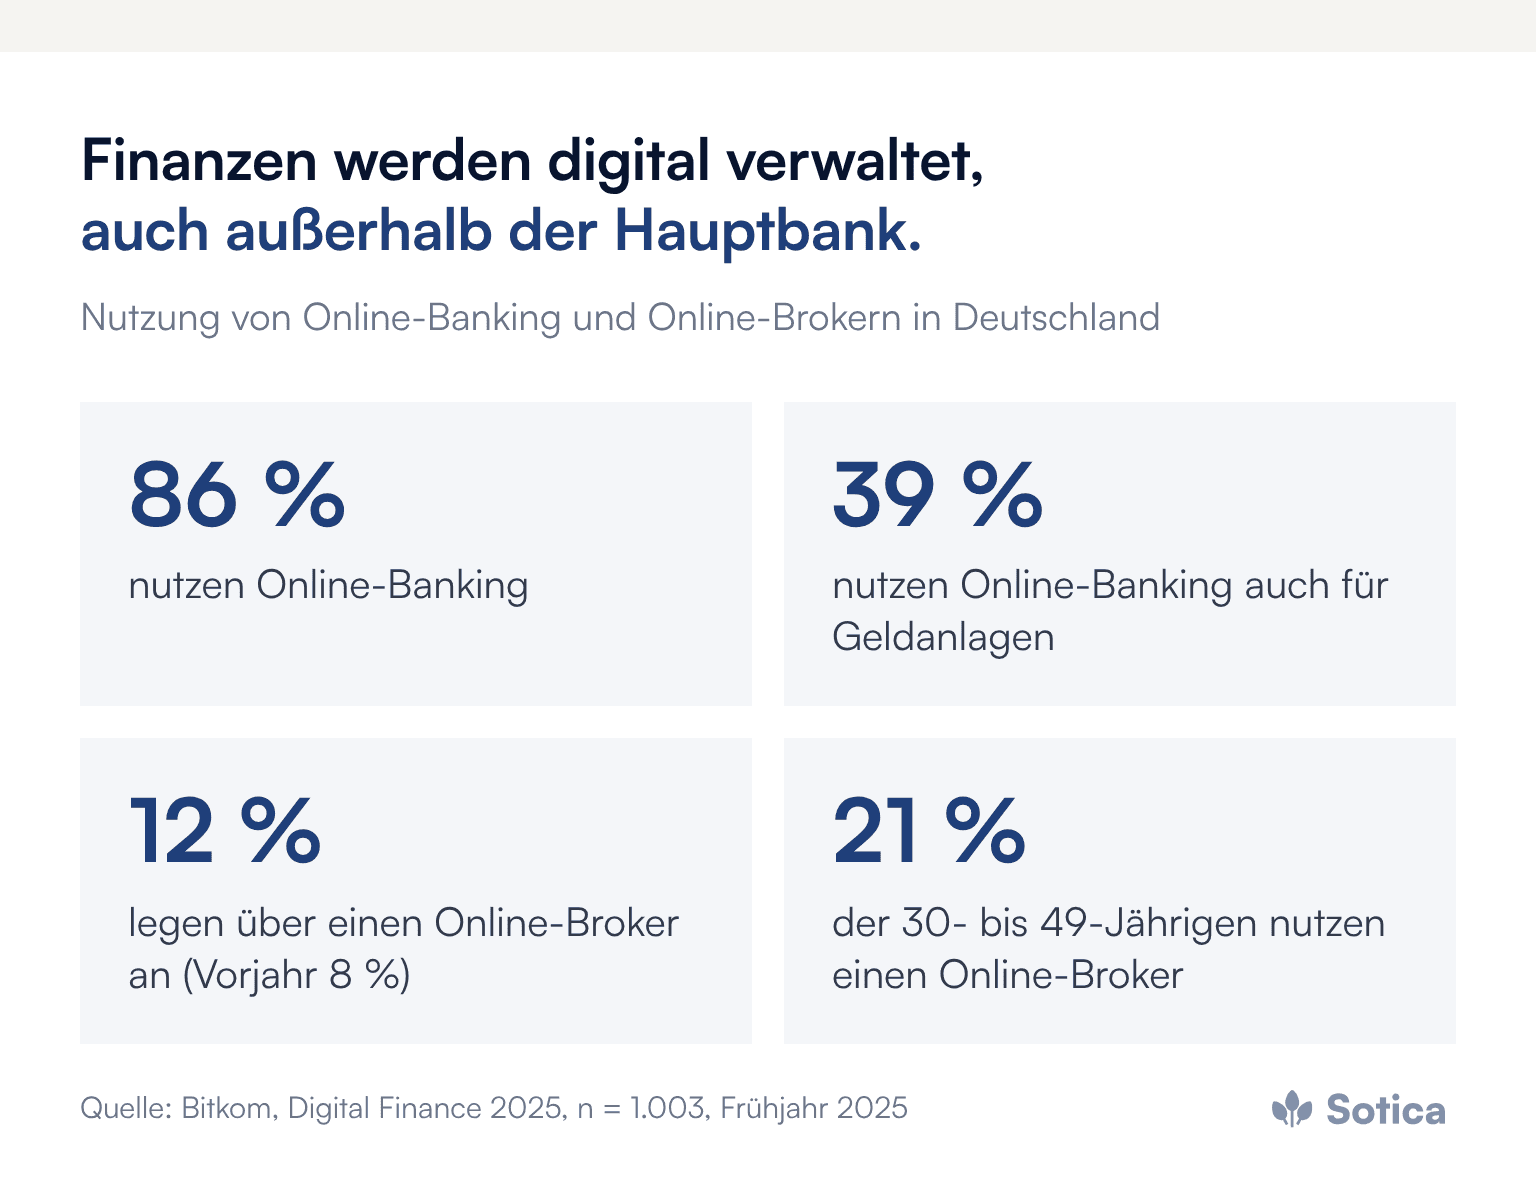
Die Zahlen zeigen, warum der Kontoblick allein nicht mehr reicht. Ein wachsender Teil des Vermögens liegt bei Anbietern, die die Hauptbank nicht sieht. Ohne diese Daten bleibt jede Vorsorge- oder Anlageberatung lückenhaft, und genau hier würde Open Finance ansetzen.
Was verändert die umfassende Sicht in der Beratung?
Wer nur das Konto sieht, kann nur über das Konto beraten. Wer mit Zustimmung des Kunden Ersparnisse, Depot, Vorsorge und Versicherungen sieht, kann erkennen, wo Lücken in der Altersvorsorge bestehen, wo eine Absicherung doppelt oder gar nicht vorhanden ist und wie verschiedene Produkte zusammenwirken.
Für Kundinnen und Kunden ist das wertvoll, weil sie ihre Finanzen als Ganzes ordnen können, statt mit Produkten verschiedener Anbieter allein zu bleiben. Für das Institut ist es wertvoll, weil der Berater zum Partner mit Überblick wird. Besonders deutlich wird das an der Schnittstelle von Bank und Versicherung, die der Beitrag zu Bancassurance beschreibt; die Sicht der Versicherer schildert der Beitrag zu Open Insurance unter FiDA.
Warum müssen Daten im Gespräch ankommen?
Die Chance verwirklicht sich nur, wenn Beraterinnen und Berater die Daten tatsächlich nutzen. Es ist gut möglich, dass Daten verfügbar werden, die Beratung aber unverändert bleibt, weil niemand sie aufbereitet. Dann bliebe Open Finance eine technische Neuerung ohne Wirkung.
Damit das nicht geschieht, brauchen Berater Werkzeuge, die Daten in nutzbarer Form zeigen, und die Kompetenz, daraus Schlüsse zu ziehen. Hinzu kommt die Frage der Freigabe: Kundinnen und Kunden teilen Daten nur, wenn sie den Nutzen erkennen. Der Mehrwert muss im Gespräch spürbar sein, sonst bleibt die Freigabe aus.
Welche Rolle spielt KI?
Die Datenfülle aus Konten, Depots, Vorsorge und Versicherungen ist zu groß, um sie ohne Hilfe zu überblicken. KI kann Daten auswerten, Muster erkennen, Lücken aufzeigen und dem Berater die relevanten Punkte vor dem Gespräch zusammenfassen. Erst diese Aufbereitung macht aus Datenfülle eine Grundlage für Beratung.
Wichtig ist die Aufgabenteilung. Die KI liefert die Analyse, der Berater führt das Gespräch und trifft mit dem Kunden die Entscheidungen. Diese Aufteilung verbindet die analytische Stärke der KI mit der persönlichen Beziehung, die in der Finanzberatung unverzichtbar bleibt. Für die Organisation heißt das, Datenschutz, Einwilligungsverwaltung und Modellüberwachung von Anfang an mitzudenken, damit die Aufbereitung nachvollziehbar bleibt und Kundinnen und Kunden der Nutzung ihrer Daten vertrauen.
Welche Gefahr besteht für die Hauptbank?
Open Finance ist nicht nur Chance. Wenn Finanzdaten geöffnet werden, können auch andere Anbieter die umfassende Sicht nutzen. Eine Plattform, ein Vermittler oder eine Neobank kann mit freigegebenen Daten Vorschläge machen, die besser sind als die der Hauptbank, wenn diese die Daten nicht nutzt. Die Hauptbank verlöre dann ihre Stellung als Kennerin der finanziellen Lage. Wie Neobanken um genau diese Stellung werben, beschreibt der Beitrag zum Wettbewerb zwischen Neobank und Regionalbank.
Vom Produktverkauf zur Begleitung
Open Finance verschiebt das Selbstverständnis der Beratung. Wo bisher einzelne Produkte verkauft wurden, kann der Kunde in seiner gesamten finanziellen Lage begleitet werden. Das ist ein Wechsel von der Transaktion zur Beziehung, von einzelnen Abschlüssen zu fortlaufender Begleitung. Für die Steuerung heißt das, neben Abschlüssen auch Kennzahlen wie Anteil der Kunden mit Datenfreigabe, Häufigkeit der Gespräche und Zahl der erkannten und geschlossenen Vorsorgelücken zu beobachten.
Was das Management jetzt vorbereiten kann
Anwendungsfälle für die Beratung definieren, etwa Vorsorgecheck, Absicherungsanalyse oder Finanzierungsgespräch mit vollständigem Bild.
Werkzeuge auswählen, die Daten mit KI aufbereiten und Beratern vor dem Gespräch zusammenfassen.
Berater befähigen, mit umfassenden Daten zu arbeiten und den Nutzen der Freigabe zu erklären.
Mit eigenen Daten beginnen: Schon heute lassen sich Konto-, Depot- und Vorsorgedaten des eigenen Instituts zusammenführen.
Häufige Fragen
Was ist der Unterschied zwischen Open Banking und Open Finance?
Open Banking öffnet Zahlungskonten. Open Finance würde mit FiDA weitere Finanzdaten wie Spar-, Depot-, Vorsorge-, Kredit- und Nicht-Lebensversicherungsdaten einbeziehen.
Wer entscheidet über die Freigabe der Daten?
Der Kunde. Über Dashboards für die Zugriffsberechtigung erteilt und widerruft er Freigaben und sieht, wer welche Daten nutzt.
Ersetzt KI den Berater?
Nein. KI bereitet die Daten auf und zeigt Auffälligkeiten; das Gespräch und die Entscheidung bleiben beim Berater und beim Kunden.
Weitere Beiträge zu Open Finance, Zahlverfahren und neuen Wettbewerbern bündelt das Dossier Zahlungsverkehr & neue Wettbewerber.
Wie vollständig das Bild ist, das eine Beraterin heute vor einem Vorsorgegespräch von ihrer Kundin hat, zeigt meist schon, wie viel Open Finance für das eigene Institut verändern könnte. Wir freuen uns, diese Fragen in einem ersten Gespräch gemeinsam zu sortieren.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


