Insight
Wero gegen Visa und Mastercard: Was Banken am Händlerzugang gewinnen
Wero zählt 60 Millionen Nutzende und ist im deutschen Onlinehandel angekommen. Was das kontobasierte Verfahren für Banken und Händlerkunden bedeutet.
Innovation & Wachstum
6 min Lesezeit
Kernaussage
Kontobasierte Zahlverfahren greifen die Kostenstruktur der Kartensysteme an, nicht deren Marketing. Wer im Zahlungsverkehr abwartet, überlässt anderen den Zugang zum Händler.

Die wichtigsten Erkenntnisse
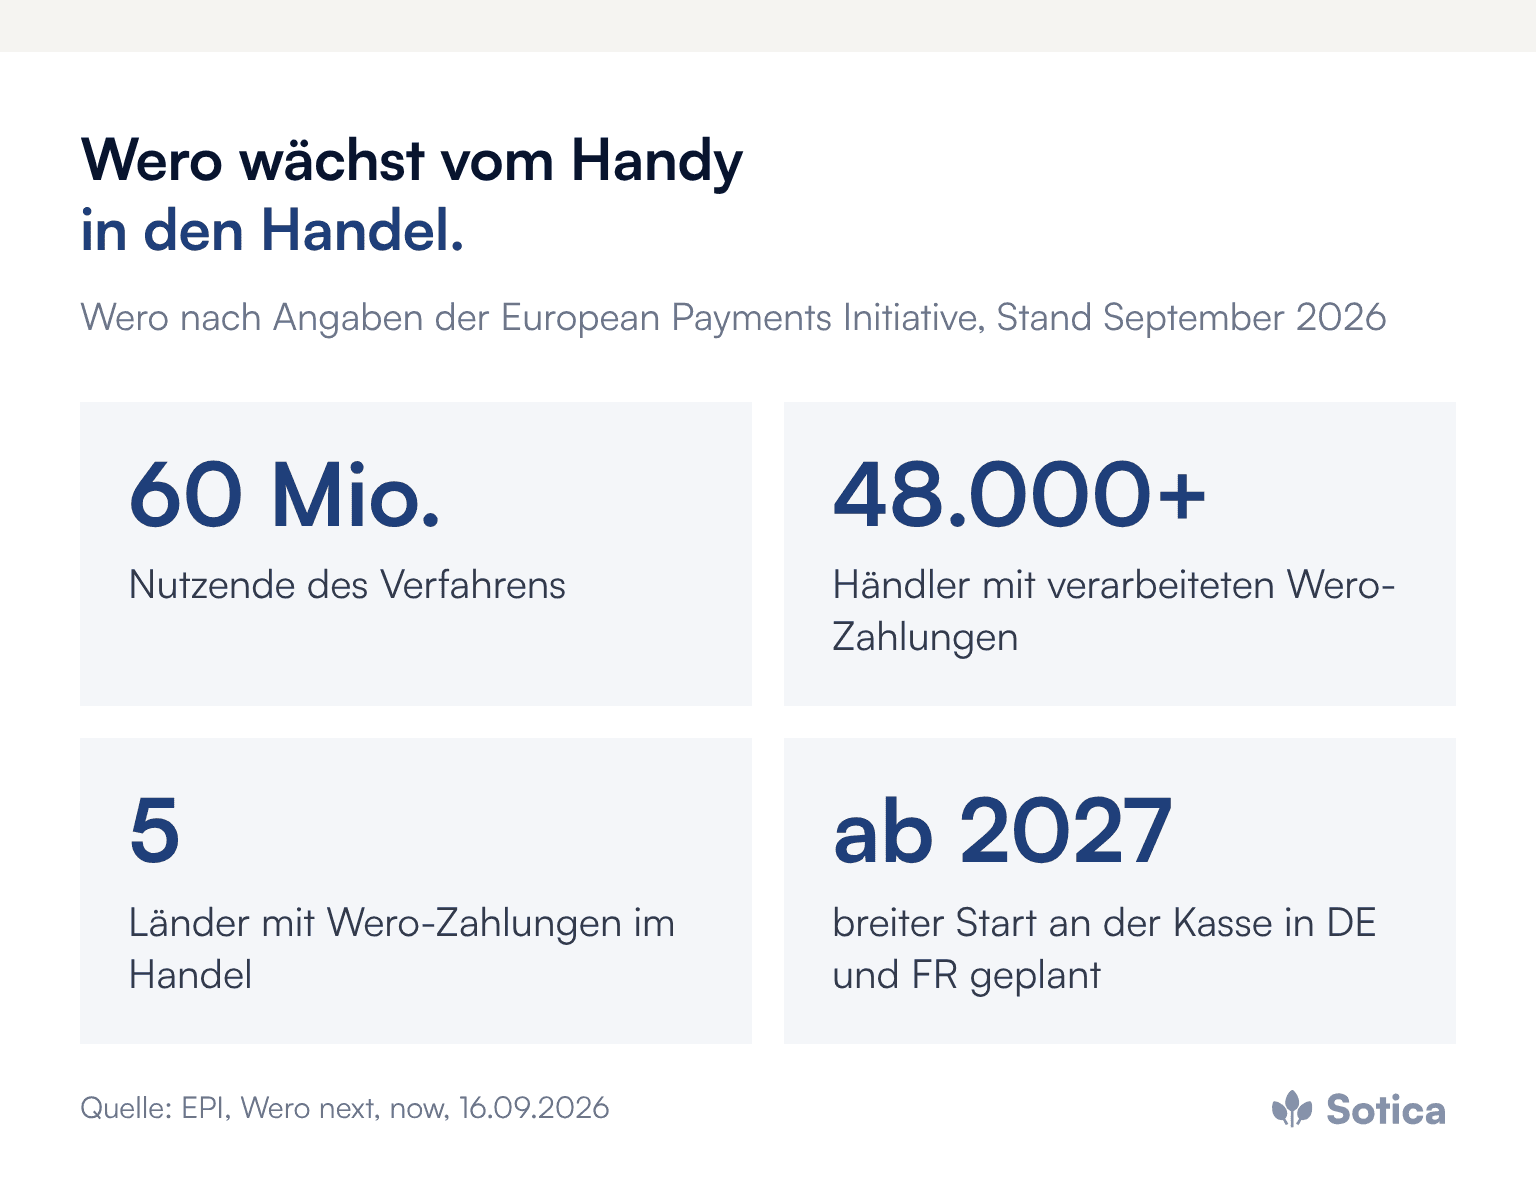
Wero zählt rund 60 Millionen Nutzende
Über 48.000 Händler haben Wero-Zahlungen verarbeitet
Wer das Zahlverfahren stellt, hält die Kundenschnittstelle.
Eine europäische Antwort mit Strukturargument
Wero ist das Zahlverfahren der European Payments Initiative (EPI), hinter der nach eigenen Angaben 18 europäische Banken und Zahlungsdienstleister stehen; inzwischen sind über 50 Institute Mitglied. Das Verfahren wird nach Angaben der EPI von 60 Millionen Menschen genutzt und ist in Deutschland seit Ende 2025 auch für Zahlungen im Handel verfügbar, online etwa bei dm, Lidl, Decathlon und Eventim.
Der Angriff von Wero auf die Kartensysteme läuft nicht über Patriotismus, sondern über die Struktur: Ein kontobasiertes Verfahren überweist direkt von Konto zu Konto, braucht keine Kette aus Kartenherausgeber, Kartensystem und Abwickler und gibt den Banken die Präsenz im Bezahlvorgang zurück, die sie an die Kartensysteme abgegeben haben.
Wie weit ist Wero im Herbst 2026?
Wero ist seit 2024 in Belgien, Frankreich und Deutschland für Zahlungen zwischen Privatpersonen im Einsatz. Nach Angaben der EPI vom 16. September 2026 haben über 48.000 Händler in Belgien, Frankreich, Deutschland, Luxemburg und den Niederlanden Wero-Zahlungen verarbeitet, online und im Geschäft. In Luxemburg ist das Verfahren Anfang September 2026 gestartet; in den Niederlanden soll das heutige Verfahren iDEAL bis 2027 auf Wero übergehen. Die erste Integration an der Ladenkasse hat die EPI in Belgien gezeigt; in Frankreich und Deutschland ist die breite Verfügbarkeit an der Kasse ab 2027 geplant.
Auch Neobanken setzen auf das Verfahren: N26 hat Wero am 11. August 2026 in ihre App integriert. Und die europäische Vernetzung wächst. Am 29. September 2026 haben Bancomat, Bizum, EPI mit Wero, SIBS mit MB WAY sowie Vipps MobilePay eine gemeinsame Gesellschaft angekündigt, das European Network for Payments mit Sitz in Madrid. Zusammen kommen die fünf Lösungen auf rund 130 Millionen Nutzende in 13 europäischen Ländern; zuerst sollen grenzüberschreitende Zahlungen zwischen Privatpersonen möglich werden, Onlinehandel und Kasse folgen später.
Warum bestimmt die Struktur den Preis?
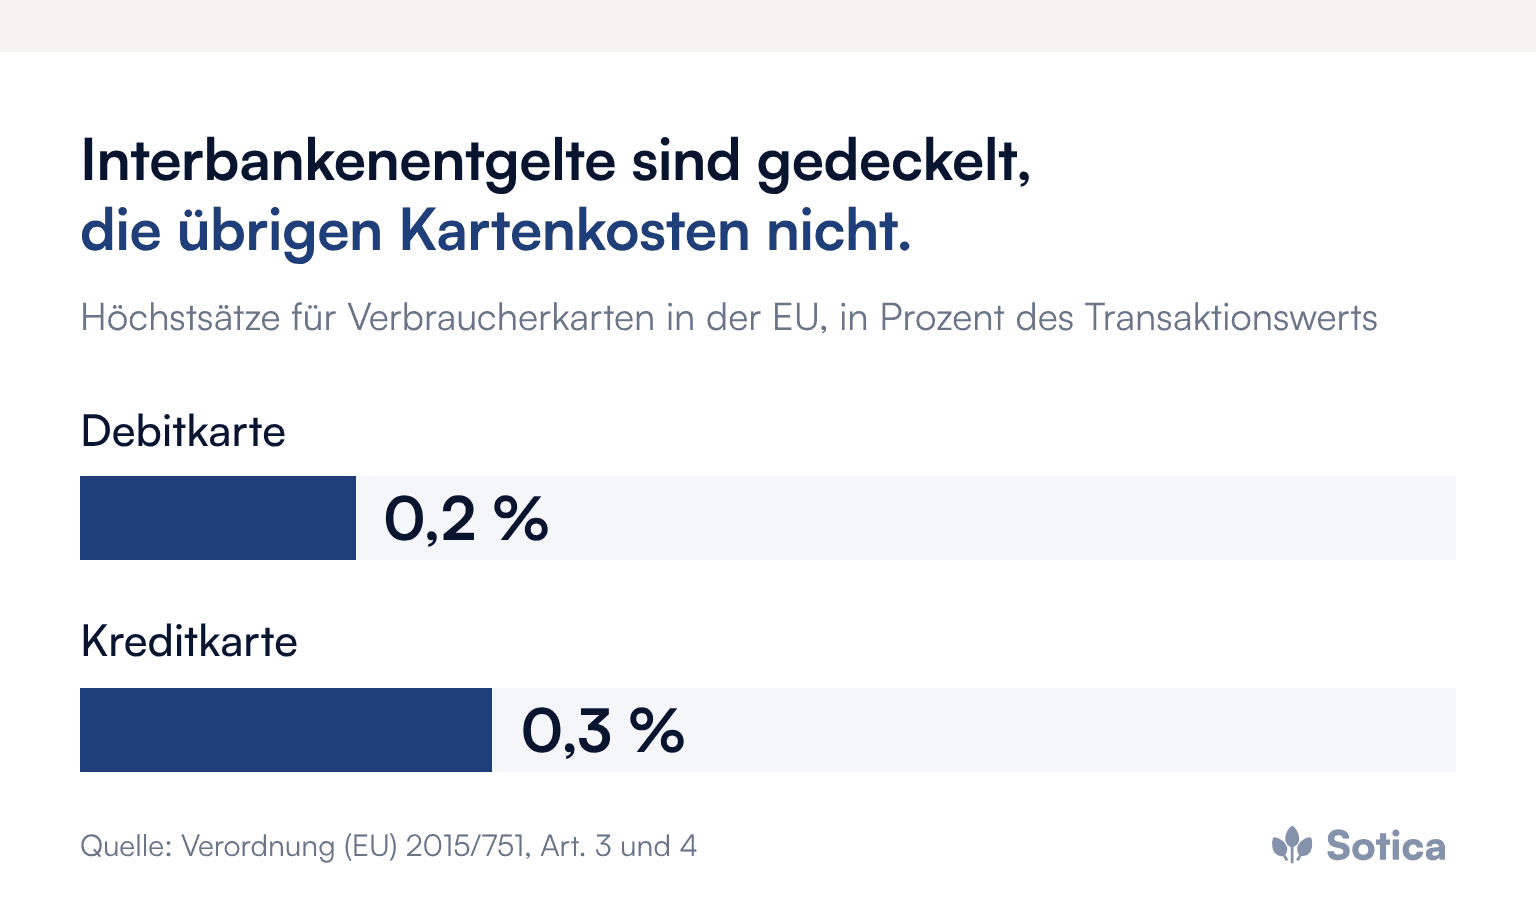
Bei einer Kartenzahlung fließt ein Teil des Betrags als Interbankenentgelt an die Bank des Karteninhabers; hinzu kommen Entgelte des Kartensystems und des Abwicklers. Die Interbankenentgelte sind in der EU seit der Verordnung (EU) 2015/751 für Verbraucherkarten gedeckelt, bei Debitkarten auf 0,2 Prozent und bei Kreditkarten auf 0,3 Prozent des Transaktionswerts. Die übrigen Bestandteile der Händlerkosten sind davon nicht erfasst.
Ein kontobasiertes Verfahren schneidet diese Kette ab. Das Geld fließt direkt vom Konto des Kunden auf das des Händlers, ohne Interbankenentgelt und ohne Gebühren eines außereuropäischen Kartensystems. Wie hoch die Händlerentgelte für Wero im Einzelnen ausfallen, legen die anbietenden Banken und Zahlungsdienstleister fest; öffentlich belastbare Durchschnittswerte liegen nicht vor. Der Vorteil liegt deshalb weniger in einem einzelnen Preispunkt als darin, dass die Wertschöpfung im europäischen Bankensystem bleibt.
Mehr als ein Zahlverfahren
Wero ist der Versuch, die Abhängigkeit des europäischen Zahlungsverkehrs von außereuropäischen Anbietern zu verringern. Wie groß diese Abhängigkeit ist, beschreibt die Europäische Zentralbank: 13 der 20 Euroländer sind bei Kartenzahlungen auf internationale Kartensysteme angewiesen. Die EZB verfolgt mit dem digitalen Euro ein eigenes Vorhaben mit ähnlicher Stoßrichtung, das der Beitrag zum digitalen Euro einordnet.
Der strategische Anspruch reicht über die einzelne Transaktion hinaus. Wer das Zahlverfahren stellt, ist im Bezahlvorgang präsent und hält damit eine zentrale Schnittstelle zum Kunden. Eine europäische Lösung in europäischer Hand bedeutet, dass diese Schnittstelle nicht allein außereuropäischen Konzernen überlassen wird.
Was hält Verbraucher bei der Karte?
So überzeugend die Struktur ist, der Erfolg hängt nicht allein am Händlerpreis. Die größte Hürde ist die Gewohnheit. Die Karte ist etabliert und fast überall akzeptiert, und sie bietet Funktionen wie Kreditrahmen, Bonusprogramme und Käuferschutz, die ein kontobasiertes Verfahren erst aufbauen muss. Kundinnen und Kunden wechseln nicht wegen niedrigerer Händlerkosten, denn diese Kosten tragen sie nicht selbst.
Der Preisvorteil kommt deshalb zuerst beim Händler an. Der Händler hat ein Interesse, ein günstigeres Verfahren anzubieten, kann den Kunden aber nicht zwingen, es zu nutzen. Ob aus dem strukturellen Vorteil ein Markterfolg wird, entscheidet sich an Komfort, Akzeptanz und Zusatzfunktionen für Verbraucher.
Wie entsteht der Netzwerkeffekt?
Ein Zahlverfahren braucht zwei Seiten: Nutzer, die zahlen wollen, und Händler, die es akzeptieren. Wero baut beide Seiten parallel auf. Auf der Nutzerseite profitiert es von der Verbreitung über die teilnehmenden Banken, auf der Händlerseite vom Kostenargument. Je mehr Händler Wero akzeptieren, desto attraktiver wird es für Verbraucher, und umgekehrt.
Der Weg von Zahlungen zwischen Privatpersonen in den Handel ist dabei klug gewählt. Ein Verfahren, das Millionen Menschen bereits für Überweisungen an Freunde nutzen, hat es im Handel leichter als ein völlig neues. Der eigentliche Durchbruch hängt nun an der Kasse, wo die Karte am stärksten verankert ist.
Warum haben Banken ein Eigeninteresse?
Für die beteiligten Banken ist Wero ein handfestes wirtschaftliches Interesse. Bei jeder Kartenzahlung fließt ein Teil der Entgelte an die Kartensysteme. Ein kontobasiertes Verfahren hält diese Wertschöpfung im eigenen System. Hinzu kommt die Kontrolle über die Kundenschnittstelle: Wer das Zahlverfahren stellt, behält den direkten Draht zum Kunden im Moment des Bezahlens.
Für Sparkassen und Genossenschaftsbanken mit vielen gewerblichen Kunden kommt ein drittes Argument hinzu. Händler suchen nach dem World Payments Report 2026 von Capgemini vor allem schnelle Anbindung zu vergleichbaren Kosten; Wero kann Teil eines gebündelten Angebots für Händlerkunden werden. Was Händler dabei von ihrer Bank erwarten, beschreibt der Beitrag zum World Payments Report und den PayTechs. Wie Zahlverfahren im Bezahlvorgang auch für Ratenzahlung relevant werden, zeigt der Beitrag zu BNPL und Banken. Welche Rolle KI-gestützte Beratung beim Vertrauen in neue digitale Angebote spielt, beleuchtet der Beitrag zur Akzeptanz von KI-Beratung.
Was das Management jetzt angehen kann
Die eigene Rolle festlegen: Soll Wero aktiv vertrieben werden, an Privat- und an Händlerkunden, oder nur bereitstehen?
Händlerkunden gezielt ansprechen, insbesondere Onlinehändler, für die Akzeptanz schon heute möglich ist.
Die Einführung an der Kasse vorbereiten, die in Deutschland ab 2027 geplant ist, gemeinsam mit Verbund und Dienstleistern.
Den Komfort für Verbraucher sichern: Wero sichtbar und einfach in der eigenen App platzieren.
Die Wirkung messen: Nutzung, Händlerzahl und Anteil am Zahlungsvolumen regelmäßig berichten.
Häufige Fragen
Wie viele Menschen nutzen Wero?
Nach Angaben der European Payments Initiative vom September 2026 rund 60 Millionen. Über 48.000 Händler in fünf Ländern haben bereits Wero-Zahlungen verarbeitet.
Ist Wero für Händler günstiger als die Karte?
Strukturell entfallen Interbankenentgelt und Entgelte der Kartensysteme. Die konkreten Händlerentgelte legen die anbietenden Institute fest; belastbare öffentliche Durchschnittswerte gibt es nicht.
Wann kann in Deutschland an der Kasse mit Wero bezahlt werden?
Die EPI plant die breite Verfügbarkeit an der Kasse in Frankreich und Deutschland ab 2027. Online ist Wero in Deutschland seit Ende 2025 im Handel verfügbar.
Weitere Beiträge zu Zahlverfahren, Echtzeitzahlungen und neuen Wettbewerbern bündelt das Dossier Zahlungsverkehr & neue Wettbewerber.
Ob Wero in einer Bank als Produkt mit Vertriebsziel oder als Pflichtfunktion in der App geführt wird, zeigt sich meist daran, wer im Firmenkundengeschäft darüber spricht. Veränderung beginnt mit einem ersten Gespräch. Wir freuen uns darauf.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


