Insight
Ansprachemanagement bei Sparkassen: ausgerollt, aber kaum genutzt
Das Ansprachemanagement liefert Anlässe für Pflege- und Lebensversicherung, Ertrag entsteht aber erst im Gespräch. Vier Hebel machen Anlässe zu Abschlüssen.
Vertrieb und Partner
6 min Lesezeit
Kernaussage
Ein ausgerolltes Ansprachesystem erzeugt Anlässe, keinen Ertrag. Erklärungsbedürftige Sparten werden im persönlichen Gespräch abgeschlossen und nicht im digitalen Versand.

Die wichtigsten Erkenntnisse
Das System liefert verlässliche Anlässe
Pflege und Leben brauchen das Gespräch
Gesprächsquote statt Versandquote steuern
Die Technik ist da. Die Wirkung entsteht woanders.
Sparkassen verfügen heute über Vertriebsanalytik, die ihnen sagt, welchen Kunden sie wann mit welchem Thema ansprechen sollten. Genutzt werden diese Anlässe ausgerechnet dort am wenigsten, wo besonders viel Ertrag und Kundennutzen liegen: in Pflege- und Lebensversicherung. Das integrierte Ansprachemanagement erzeugt verlässlich Vertriebsanlässe, hebt den Bancassurance-Ertrag aber nur, wenn Beraterinnen und Berater diese Anlässe im persönlichen Gespräch tatsächlich aufgreifen.
Die Lücke zwischen ausgerolltem System und gehobenem Ertrag ist kein Technikproblem, sondern eine Frage des Beratungsprozesses. Betroffen sind genau die Sparten, die Provision bringen und Kunden zugleich vor einem realen Risiko schützen.
Was leistet das integrierte Ansprachemanagement?
Es ersetzt das alte Kampagnengeschäft durch individuelle Anlässe. Statt immer wieder dieselben Kunden mit denselben Aktionen anzusprechen, ermittelt die Vertriebsanalytik über Scores und Produktempfehlungen für jeden einzelnen Kunden die passende nächste Maßnahme, die Next Best Action, und spielt sie als konkrete Ansprache aus, digital oder am Beraterarbeitsplatz in OSPlus_neo. Wie dieses Prinzip im Beratervertrieb wirkt, beschreibt der Beitrag zur Next Best Action im Sparkassenvertrieb.
Die Richtung bestätigt auch die Finanz Informatik, der IT-Dienstleister der Sparkassen-Finanzgruppe. In ihrem Jahresbericht 2025 beschreibt sie, dass der S-KIPilot Vertriebsanlässe identifiziert und personalisierte Produktvorschläge unterbreitet. Die Analytik ist also keine Zukunftsfrage mehr, sondern Teil der Verbundinfrastruktur.
Warum erzeugen digitale Impulse in Pflege und Leben kaum Abschlüsse?
Weil diese Sparten erklärungsbedürftig, emotional besetzt und selten ein Spontankauf sind. Für einfache, erklärungsarme Anlässe, etwa einen Hinweis zur Anschlussfinanzierung oder einen Sparplan, tragen digitale Kanäle wie Internet-Filiale, App und E-Mail gut. Niemand schließt dagegen eine Pflegezusatzversicherung nach einem Banner in der App ab. Der Abschluss entsteht im Gespräch, in dem jemand die Versorgungslücke sichtbar macht, einordnet und eine Lösung anbietet.
Damit fällt der margenstarke Teil des Geschäfts in den Kanal, der für diese Anlässe am wichtigsten ist: die persönliche Beratung. Das Signal erscheint am Beraterarbeitsplatz, es scheitert also nicht an der Sichtbarkeit, sondern daran, dass aus dem sichtbaren Anlass kein Gespräch wird. Welche digitalen Impulse wirklich tragen und welche nur Aktivität erzeugen, ist eine eigene Frage des digitalen Vertriebs.
Wie groß ist der Bedarf an Pflegevorsorge?
Groß und konkret bezifferbar. Nach dem Statistischen Bundesamt waren im Dezember 2023 knapp 5,7 Millionen Menschen in Deutschland pflegebedürftig, rund 730.000 mehr als im Dezember 2021; einen Teil des Anstiegs führt das Amt auf den seit 2017 weiter gefassten Pflegebedürftigkeitsbegriff zurück.
Die finanzielle Lücke ist erheblich. Nach Daten des Verbands der Ersatzkassen (vdek) zahlten Pflegebedürftige im Pflegeheim zum 1. Juli 2026 im ersten Aufenthaltsjahr durchschnittlich 3.364 Euro im Monat aus eigener Tasche, 256 Euro mehr als im Vorjahr. Wer diesen Betrag nicht aus Rente oder Vermögen decken kann, greift Ersparnisse an oder ist auf Angehörige und Sozialhilfe angewiesen.

Für das Verbundgeschäft ist das relevant: Der Deutsche Sparkassen- und Giroverband meldete im März 2026, dass sich der Provisionsüberschuss der Sparkassen in den letzten Jahren auf neue Höchststände entwickelt hat. Pflege- und Lebensversicherungen laufen über Jahrzehnte, ihre Erträge sind wiederkehrend, und sie binden Kunden enger an das Institut als kurzfristige Anlageprodukte.
Warum versanden die Anlässe in der Beratung?
Aus vier Gründen, die im Beratungsalltag liegen, nicht im System. Ob der Vertrieb eine Neuerung überhaupt annimmt, ist dabei eine eigene Frage, die der Beitrag zur KI-Akzeptanz im Sparkassenvertrieb behandelt.
Erstens konkurriert die Ansprache mit allem anderen: Termine, Service, Kreditgeschäft. Eine Vorsorge-Ansprache ohne Konsequenz wird zur Fußnote. Zweitens sind Pflege- und Lebensgespräche anspruchsvoll; wer sich unsicher fühlt, weicht auf leichtere Themen aus. Drittens ist der Anlass nicht mit dem Beratungsprozess verzahnt, also nicht mit Gesprächsleitfaden, Terminvorbereitung und einer Aufgabe mit Frist. Viertens endet Vertriebssteuerung oft im Reporting: Gemessen wird die Quote ausgespielter Ansprachen, nicht die Quote geführter Gespräche. Warum gerade diese Bearbeitungsquote die entscheidende Kennzahl ist, zeigt der Beitrag Bearbeitungsquote statt Kampagnenquote.
Wie sieht ein verpasster Anlass konkret aus?
Ein Beispiel: Markus, 35, Familienvater, hohe Bonität, gerade beim Immobilienkauf. Die Vertriebsanalytik erkennt mehrere Anlässe, von der Finanzierung über die Einkommensabsicherung bis zur Altersvorsorge. Markus kommt wegen der Baufinanzierung, die Sparkasse bearbeitet sie sauber, und das Gespräch endet.
Die Berufsunfähigkeit, die das Familieneinkommen sichert, kommt nicht zur Sprache. Die Lebensversicherung als Hinterbliebenenschutz für die frisch finanzierte Immobilie bleibt offen. Die Pflegevorsorge, für Markus und für seine alternden Eltern, taucht nicht auf. Drei Anlässe, kein Gespräch darüber. Warum die Versicherung gerade bei der Immobilienfinanzierung so oft liegen bleibt, vertieft der Beitrag zur Versicherung in der Baufinanzierungs-Kundenreise.
Was ändern Sparkassen, damit aus Anlässen Abschlüsse werden?
Erfolgreiche Sparkassen verbinden das vorhandene System mit der Beratung. Vier Hebel entscheiden.
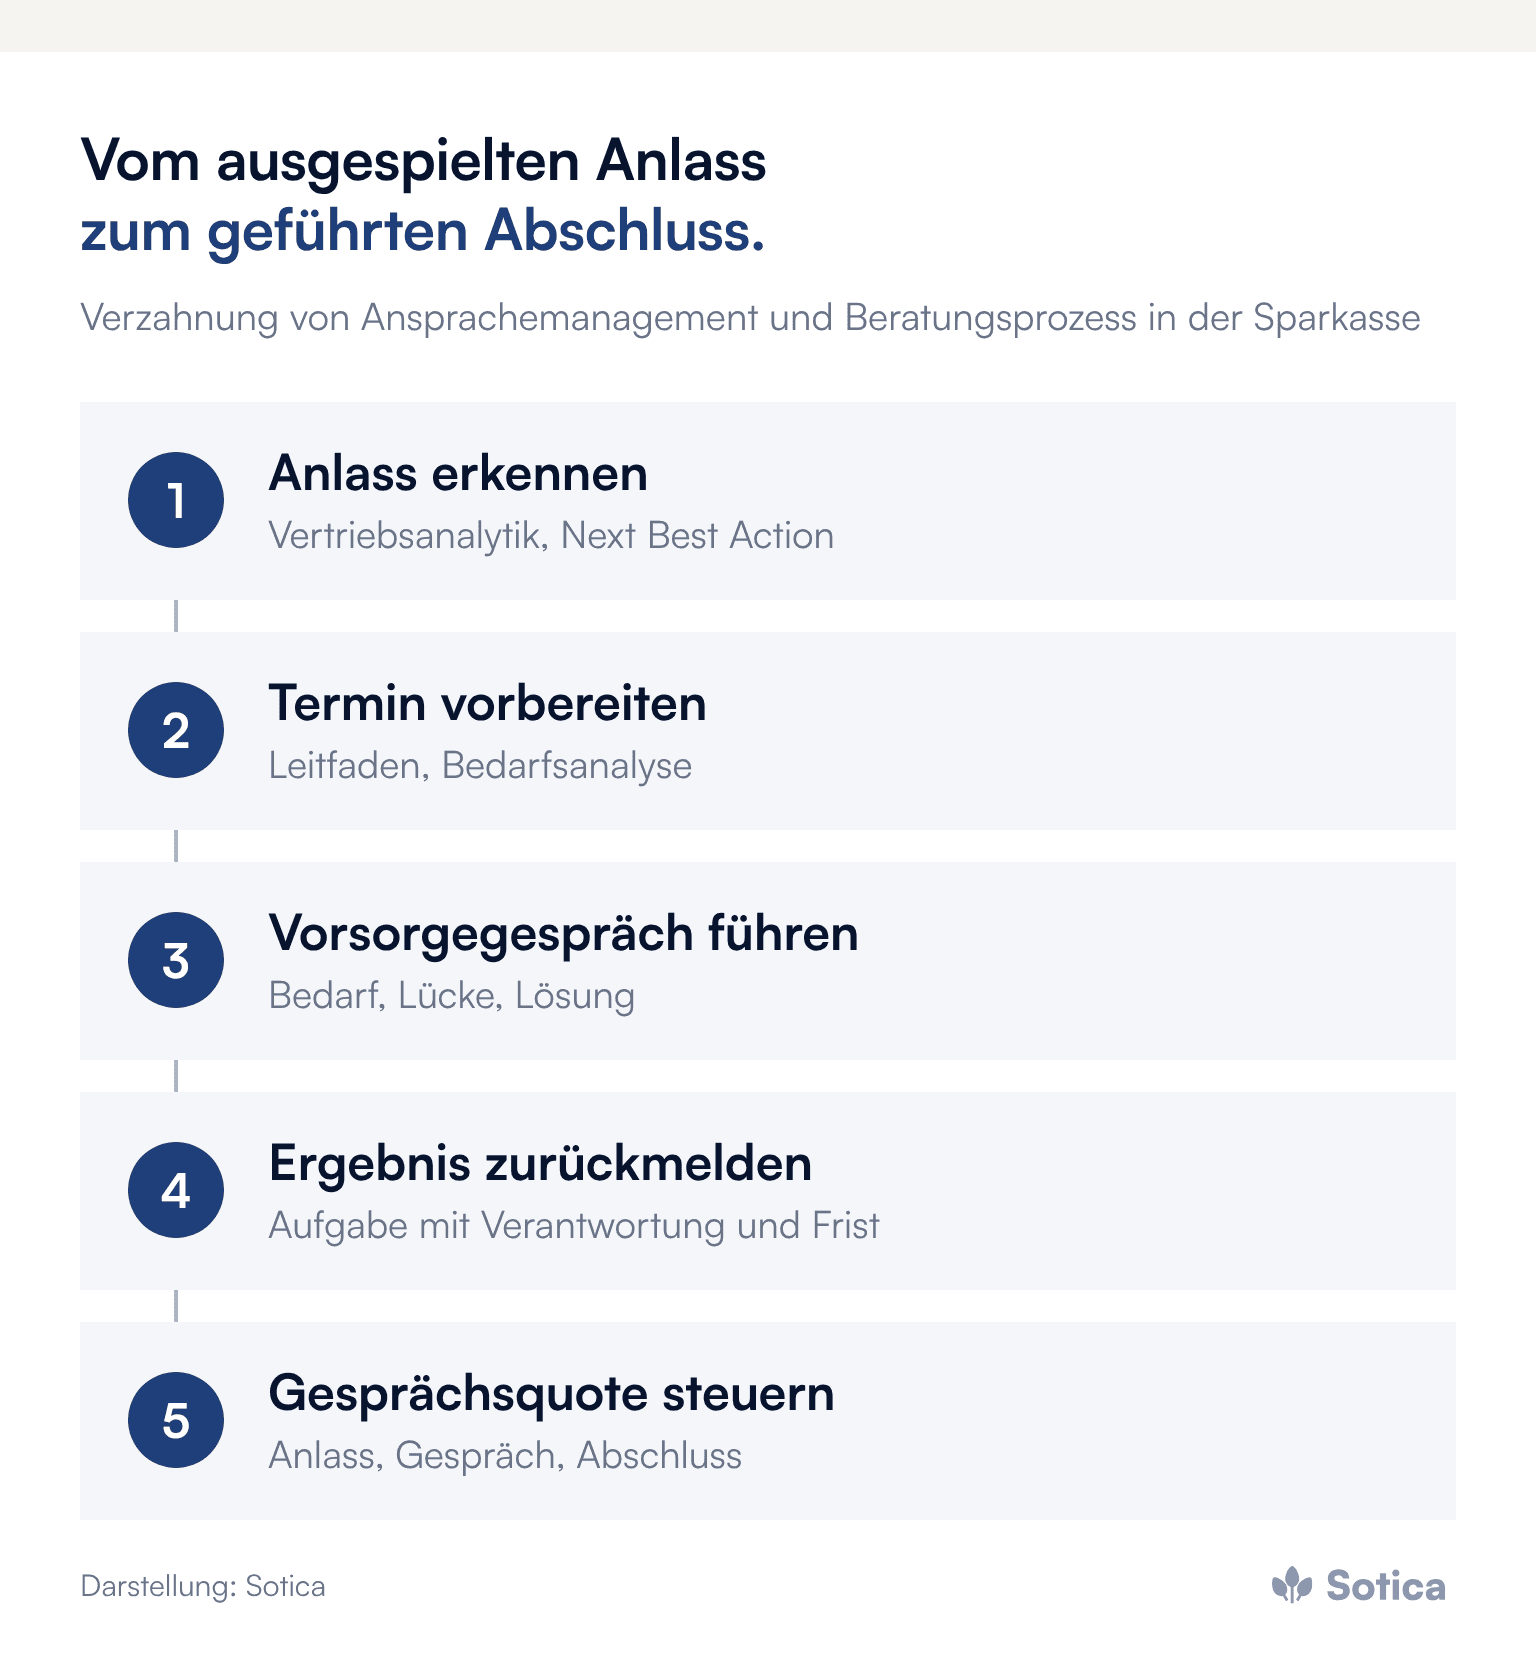
Der erste ist die Verzahnung mit dem Beratungsprozess: Ein Anlass gehört in Terminvorbereitung, Gesprächsleitfaden und die strukturierte Bedarfsanalyse des Privaten Finanzkonzepts, das Beratungskonzept der Sparkassen. Der zweite ist Befähigung: Beratende führen Pflege- und Lebensgespräche sicher, wenn sie Bedarf, Lücke und Lösung in wenigen klaren Sätzen darstellen können, und das ist trainierbar. Der dritte ist Konsequenz: Jede Ansprache braucht eine Aufgabe mit Verantwortung und Frist und eine Rückmeldung, ob das Gespräch stattgefunden hat. Der vierte ist die Grundlage: Datenqualität, Kundenkontaktmanagement und Einwilligungen. Wer sie vernachlässigt, spielt schlechtere Anlässe aus und verbrennt das Vertrauen der Beratenden in das System.
Warum gehört die Gesprächsquote auf die Agenda des Managements?
Weil sie eine Ertragsgröße ist, die sich steuern lässt. Die Analytik ist bezahlt, die Anlässe liegen vor. Der Hebel braucht kein neues Produkt, kein neues System und keinen neuen Kunden; er hebt Ertrag aus Beständen, die schon da sind.
Wer Anlass, Gespräch und Abschluss als durchgängige Quote führt, verwandelt eine weiche Größe in eine harte Kennzahl. Eine gut gebaute Schnittstelle bereitet den Anlass für die Beratung auf, fasst die Bedarfslage zusammen und schlägt den nächsten Schritt vor, während die Entscheidung beim Berater bleibt.
Was das Management jetzt anstoßen kann
Die Gesprächsquote je Anlassart messen: Wie viele Pflege- und Vorsorgeanlässe führen heute zu einem geführten Gespräch?
Pflege- und Lebensanlässe in die Terminvorbereitung übergeben, mit Gesprächsleitfaden und Verweis auf die Bedarfsanalyse.
Beratende für Vorsorgegespräche trainieren, mit kurzen, klaren Formulierungen für Bedarf, Lücke und Lösung.
Jede Ansprache als Aufgabe mit Frist führen und die Rückmeldung zum Gespräch verbindlich machen.
Datenqualität und Einwilligungen prüfen, damit die Anlässe treffen und das Vertrauen der Beratenden wächst.
Häufige Fragen
Was ist das integrierte Ansprachemanagement?
Eine Vertriebsanalytik in der Sparkassen-Finanzgruppe, die für jeden Kunden die passende nächste Maßnahme ermittelt und als Ansprache digital oder am Beraterarbeitsplatz ausspielt.
Warum reicht die digitale Ansprache in der Pflegevorsorge nicht?
Pflege- und Lebensversicherungen sind erklärungsbedürftig und emotional besetzt. Abschlüsse entstehen im Gespräch, in dem die Versorgungslücke sichtbar gemacht und eine Lösung angeboten wird.
Welche Kennzahl zeigt, ob das System wirkt?
Die Quote, mit der ausgespielte Anlässe zu geführten Gesprächen werden, und daran anschließend die Abschlussquote. Die Zahl ausgespielter Ansprachen allein misst Reichweite, nicht Wirkung.
Weitere Beiträge zu Anlässen, Steuerung und Beratung bündelt das Dossier Vertrieb & Kundenansprache.
Wie viele Pflege- und Vorsorgeanlässe im vergangenen Quartal im eigenen Institut tatsächlich in ein Gespräch mündeten, ist oft die aufschlussreichste Zahl im ganzen Vertriebsreporting. Wir freuen uns auf ein erstes Gespräch zu diesem Thema.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Das System liefert verlässliche Anlässe
Pflege und Leben brauchen das Gespräch
Gesprächsquote statt Versandquote steuern
Die Technik ist da. Die Wirkung entsteht woanders.
Sparkassen verfügen heute über Vertriebsanalytik, die ihnen sagt, welchen Kunden sie wann mit welchem Thema ansprechen sollten. Genutzt werden diese Anlässe ausgerechnet dort am wenigsten, wo besonders viel Ertrag und Kundennutzen liegen: in Pflege- und Lebensversicherung. Das integrierte Ansprachemanagement erzeugt verlässlich Vertriebsanlässe, hebt den Bancassurance-Ertrag aber nur, wenn Beraterinnen und Berater diese Anlässe im persönlichen Gespräch tatsächlich aufgreifen.
Die Lücke zwischen ausgerolltem System und gehobenem Ertrag ist kein Technikproblem, sondern eine Frage des Beratungsprozesses. Betroffen sind genau die Sparten, die Provision bringen und Kunden zugleich vor einem realen Risiko schützen.
Was leistet das integrierte Ansprachemanagement?
Es ersetzt das alte Kampagnengeschäft durch individuelle Anlässe. Statt immer wieder dieselben Kunden mit denselben Aktionen anzusprechen, ermittelt die Vertriebsanalytik über Scores und Produktempfehlungen für jeden einzelnen Kunden die passende nächste Maßnahme, die Next Best Action, und spielt sie als konkrete Ansprache aus, digital oder am Beraterarbeitsplatz in OSPlus_neo. Wie dieses Prinzip im Beratervertrieb wirkt, beschreibt der Beitrag zur Next Best Action im Sparkassenvertrieb.
Die Richtung bestätigt auch die Finanz Informatik, der IT-Dienstleister der Sparkassen-Finanzgruppe. In ihrem Jahresbericht 2025 beschreibt sie, dass der S-KIPilot Vertriebsanlässe identifiziert und personalisierte Produktvorschläge unterbreitet. Die Analytik ist also keine Zukunftsfrage mehr, sondern Teil der Verbundinfrastruktur.
Warum erzeugen digitale Impulse in Pflege und Leben kaum Abschlüsse?
Weil diese Sparten erklärungsbedürftig, emotional besetzt und selten ein Spontankauf sind. Für einfache, erklärungsarme Anlässe, etwa einen Hinweis zur Anschlussfinanzierung oder einen Sparplan, tragen digitale Kanäle wie Internet-Filiale, App und E-Mail gut. Niemand schließt dagegen eine Pflegezusatzversicherung nach einem Banner in der App ab. Der Abschluss entsteht im Gespräch, in dem jemand die Versorgungslücke sichtbar macht, einordnet und eine Lösung anbietet.
Damit fällt der margenstarke Teil des Geschäfts in den Kanal, der für diese Anlässe am wichtigsten ist: die persönliche Beratung. Das Signal erscheint am Beraterarbeitsplatz, es scheitert also nicht an der Sichtbarkeit, sondern daran, dass aus dem sichtbaren Anlass kein Gespräch wird. Welche digitalen Impulse wirklich tragen und welche nur Aktivität erzeugen, ist eine eigene Frage des digitalen Vertriebs.
Wie groß ist der Bedarf an Pflegevorsorge?
Groß und konkret bezifferbar. Nach dem Statistischen Bundesamt waren im Dezember 2023 knapp 5,7 Millionen Menschen in Deutschland pflegebedürftig, rund 730.000 mehr als im Dezember 2021; einen Teil des Anstiegs führt das Amt auf den seit 2017 weiter gefassten Pflegebedürftigkeitsbegriff zurück.
Die finanzielle Lücke ist erheblich. Nach Daten des Verbands der Ersatzkassen (vdek) zahlten Pflegebedürftige im Pflegeheim zum 1. Juli 2026 im ersten Aufenthaltsjahr durchschnittlich 3.364 Euro im Monat aus eigener Tasche, 256 Euro mehr als im Vorjahr. Wer diesen Betrag nicht aus Rente oder Vermögen decken kann, greift Ersparnisse an oder ist auf Angehörige und Sozialhilfe angewiesen.
Für das Verbundgeschäft ist das relevant: Der Deutsche Sparkassen- und Giroverband meldete im März 2026, dass sich der Provisionsüberschuss der Sparkassen in den letzten Jahren auf neue Höchststände entwickelt hat. Pflege- und Lebensversicherungen laufen über Jahrzehnte, ihre Erträge sind wiederkehrend, und sie binden Kunden enger an das Institut als kurzfristige Anlageprodukte.
Warum versanden die Anlässe in der Beratung?
Aus vier Gründen, die im Beratungsalltag liegen, nicht im System. Ob der Vertrieb eine Neuerung überhaupt annimmt, ist dabei eine eigene Frage, die der Beitrag zur KI-Akzeptanz im Sparkassenvertrieb behandelt.
Erstens konkurriert die Ansprache mit allem anderen: Termine, Service, Kreditgeschäft. Eine Vorsorge-Ansprache ohne Konsequenz wird zur Fußnote. Zweitens sind Pflege- und Lebensgespräche anspruchsvoll; wer sich unsicher fühlt, weicht auf leichtere Themen aus. Drittens ist der Anlass nicht mit dem Beratungsprozess verzahnt, also nicht mit Gesprächsleitfaden, Terminvorbereitung und einer Aufgabe mit Frist. Viertens endet Vertriebssteuerung oft im Reporting: Gemessen wird die Quote ausgespielter Ansprachen, nicht die Quote geführter Gespräche. Warum gerade diese Bearbeitungsquote die entscheidende Kennzahl ist, zeigt der Beitrag Bearbeitungsquote statt Kampagnenquote.
Wie sieht ein verpasster Anlass konkret aus?
Ein Beispiel: Markus, 35, Familienvater, hohe Bonität, gerade beim Immobilienkauf. Die Vertriebsanalytik erkennt mehrere Anlässe, von der Finanzierung über die Einkommensabsicherung bis zur Altersvorsorge. Markus kommt wegen der Baufinanzierung, die Sparkasse bearbeitet sie sauber, und das Gespräch endet.
Die Berufsunfähigkeit, die das Familieneinkommen sichert, kommt nicht zur Sprache. Die Lebensversicherung als Hinterbliebenenschutz für die frisch finanzierte Immobilie bleibt offen. Die Pflegevorsorge, für Markus und für seine alternden Eltern, taucht nicht auf. Drei Anlässe, kein Gespräch darüber. Warum die Versicherung gerade bei der Immobilienfinanzierung so oft liegen bleibt, vertieft der Beitrag zur Versicherung in der Baufinanzierungs-Kundenreise.
Was ändern Sparkassen, damit aus Anlässen Abschlüsse werden?
Erfolgreiche Sparkassen verbinden das vorhandene System mit der Beratung. Vier Hebel entscheiden.
Der erste ist die Verzahnung mit dem Beratungsprozess: Ein Anlass gehört in Terminvorbereitung, Gesprächsleitfaden und die strukturierte Bedarfsanalyse des Privaten Finanzkonzepts, das Beratungskonzept der Sparkassen. Der zweite ist Befähigung: Beratende führen Pflege- und Lebensgespräche sicher, wenn sie Bedarf, Lücke und Lösung in wenigen klaren Sätzen darstellen können, und das ist trainierbar. Der dritte ist Konsequenz: Jede Ansprache braucht eine Aufgabe mit Verantwortung und Frist und eine Rückmeldung, ob das Gespräch stattgefunden hat. Der vierte ist die Grundlage: Datenqualität, Kundenkontaktmanagement und Einwilligungen. Wer sie vernachlässigt, spielt schlechtere Anlässe aus und verbrennt das Vertrauen der Beratenden in das System.
Warum gehört die Gesprächsquote auf die Agenda des Managements?
Weil sie eine Ertragsgröße ist, die sich steuern lässt. Die Analytik ist bezahlt, die Anlässe liegen vor. Der Hebel braucht kein neues Produkt, kein neues System und keinen neuen Kunden; er hebt Ertrag aus Beständen, die schon da sind.
Wer Anlass, Gespräch und Abschluss als durchgängige Quote führt, verwandelt eine weiche Größe in eine harte Kennzahl. Eine gut gebaute Schnittstelle bereitet den Anlass für die Beratung auf, fasst die Bedarfslage zusammen und schlägt den nächsten Schritt vor, während die Entscheidung beim Berater bleibt.
Was das Management jetzt anstoßen kann
Die Gesprächsquote je Anlassart messen: Wie viele Pflege- und Vorsorgeanlässe führen heute zu einem geführten Gespräch?
Pflege- und Lebensanlässe in die Terminvorbereitung übergeben, mit Gesprächsleitfaden und Verweis auf die Bedarfsanalyse.
Beratende für Vorsorgegespräche trainieren, mit kurzen, klaren Formulierungen für Bedarf, Lücke und Lösung.
Jede Ansprache als Aufgabe mit Frist führen und die Rückmeldung zum Gespräch verbindlich machen.
Datenqualität und Einwilligungen prüfen, damit die Anlässe treffen und das Vertrauen der Beratenden wächst.
Häufige Fragen
Was ist das integrierte Ansprachemanagement?
Eine Vertriebsanalytik in der Sparkassen-Finanzgruppe, die für jeden Kunden die passende nächste Maßnahme ermittelt und als Ansprache digital oder am Beraterarbeitsplatz ausspielt.
Warum reicht die digitale Ansprache in der Pflegevorsorge nicht?
Pflege- und Lebensversicherungen sind erklärungsbedürftig und emotional besetzt. Abschlüsse entstehen im Gespräch, in dem die Versorgungslücke sichtbar gemacht und eine Lösung angeboten wird.
Welche Kennzahl zeigt, ob das System wirkt?
Die Quote, mit der ausgespielte Anlässe zu geführten Gesprächen werden, und daran anschließend die Abschlussquote. Die Zahl ausgespielter Ansprachen allein misst Reichweite, nicht Wirkung.
Weitere Beiträge zu Anlässen, Steuerung und Beratung bündelt das Dossier Vertrieb & Kundenansprache.
Wie viele Pflege- und Vorsorgeanlässe im vergangenen Quartal im eigenen Institut tatsächlich in ein Gespräch mündeten, ist oft die aufschlussreichste Zahl im ganzen Vertriebsreporting. Wir freuen uns auf ein erstes Gespräch zu diesem Thema.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Das System liefert verlässliche Anlässe
Pflege und Leben brauchen das Gespräch
Gesprächsquote statt Versandquote steuern
Die Technik ist da. Die Wirkung entsteht woanders.
Sparkassen verfügen heute über Vertriebsanalytik, die ihnen sagt, welchen Kunden sie wann mit welchem Thema ansprechen sollten. Genutzt werden diese Anlässe ausgerechnet dort am wenigsten, wo besonders viel Ertrag und Kundennutzen liegen: in Pflege- und Lebensversicherung. Das integrierte Ansprachemanagement erzeugt verlässlich Vertriebsanlässe, hebt den Bancassurance-Ertrag aber nur, wenn Beraterinnen und Berater diese Anlässe im persönlichen Gespräch tatsächlich aufgreifen.
Die Lücke zwischen ausgerolltem System und gehobenem Ertrag ist kein Technikproblem, sondern eine Frage des Beratungsprozesses. Betroffen sind genau die Sparten, die Provision bringen und Kunden zugleich vor einem realen Risiko schützen.
Was leistet das integrierte Ansprachemanagement?
Es ersetzt das alte Kampagnengeschäft durch individuelle Anlässe. Statt immer wieder dieselben Kunden mit denselben Aktionen anzusprechen, ermittelt die Vertriebsanalytik über Scores und Produktempfehlungen für jeden einzelnen Kunden die passende nächste Maßnahme, die Next Best Action, und spielt sie als konkrete Ansprache aus, digital oder am Beraterarbeitsplatz in OSPlus_neo. Wie dieses Prinzip im Beratervertrieb wirkt, beschreibt der Beitrag zur Next Best Action im Sparkassenvertrieb.
Die Richtung bestätigt auch die Finanz Informatik, der IT-Dienstleister der Sparkassen-Finanzgruppe. In ihrem Jahresbericht 2025 beschreibt sie, dass der S-KIPilot Vertriebsanlässe identifiziert und personalisierte Produktvorschläge unterbreitet. Die Analytik ist also keine Zukunftsfrage mehr, sondern Teil der Verbundinfrastruktur.
Warum erzeugen digitale Impulse in Pflege und Leben kaum Abschlüsse?
Weil diese Sparten erklärungsbedürftig, emotional besetzt und selten ein Spontankauf sind. Für einfache, erklärungsarme Anlässe, etwa einen Hinweis zur Anschlussfinanzierung oder einen Sparplan, tragen digitale Kanäle wie Internet-Filiale, App und E-Mail gut. Niemand schließt dagegen eine Pflegezusatzversicherung nach einem Banner in der App ab. Der Abschluss entsteht im Gespräch, in dem jemand die Versorgungslücke sichtbar macht, einordnet und eine Lösung anbietet.
Damit fällt der margenstarke Teil des Geschäfts in den Kanal, der für diese Anlässe am wichtigsten ist: die persönliche Beratung. Das Signal erscheint am Beraterarbeitsplatz, es scheitert also nicht an der Sichtbarkeit, sondern daran, dass aus dem sichtbaren Anlass kein Gespräch wird. Welche digitalen Impulse wirklich tragen und welche nur Aktivität erzeugen, ist eine eigene Frage des digitalen Vertriebs.
Wie groß ist der Bedarf an Pflegevorsorge?
Groß und konkret bezifferbar. Nach dem Statistischen Bundesamt waren im Dezember 2023 knapp 5,7 Millionen Menschen in Deutschland pflegebedürftig, rund 730.000 mehr als im Dezember 2021; einen Teil des Anstiegs führt das Amt auf den seit 2017 weiter gefassten Pflegebedürftigkeitsbegriff zurück.
Die finanzielle Lücke ist erheblich. Nach Daten des Verbands der Ersatzkassen (vdek) zahlten Pflegebedürftige im Pflegeheim zum 1. Juli 2026 im ersten Aufenthaltsjahr durchschnittlich 3.364 Euro im Monat aus eigener Tasche, 256 Euro mehr als im Vorjahr. Wer diesen Betrag nicht aus Rente oder Vermögen decken kann, greift Ersparnisse an oder ist auf Angehörige und Sozialhilfe angewiesen.
Für das Verbundgeschäft ist das relevant: Der Deutsche Sparkassen- und Giroverband meldete im März 2026, dass sich der Provisionsüberschuss der Sparkassen in den letzten Jahren auf neue Höchststände entwickelt hat. Pflege- und Lebensversicherungen laufen über Jahrzehnte, ihre Erträge sind wiederkehrend, und sie binden Kunden enger an das Institut als kurzfristige Anlageprodukte.
Warum versanden die Anlässe in der Beratung?
Aus vier Gründen, die im Beratungsalltag liegen, nicht im System. Ob der Vertrieb eine Neuerung überhaupt annimmt, ist dabei eine eigene Frage, die der Beitrag zur KI-Akzeptanz im Sparkassenvertrieb behandelt.
Erstens konkurriert die Ansprache mit allem anderen: Termine, Service, Kreditgeschäft. Eine Vorsorge-Ansprache ohne Konsequenz wird zur Fußnote. Zweitens sind Pflege- und Lebensgespräche anspruchsvoll; wer sich unsicher fühlt, weicht auf leichtere Themen aus. Drittens ist der Anlass nicht mit dem Beratungsprozess verzahnt, also nicht mit Gesprächsleitfaden, Terminvorbereitung und einer Aufgabe mit Frist. Viertens endet Vertriebssteuerung oft im Reporting: Gemessen wird die Quote ausgespielter Ansprachen, nicht die Quote geführter Gespräche. Warum gerade diese Bearbeitungsquote die entscheidende Kennzahl ist, zeigt der Beitrag Bearbeitungsquote statt Kampagnenquote.
Wie sieht ein verpasster Anlass konkret aus?
Ein Beispiel: Markus, 35, Familienvater, hohe Bonität, gerade beim Immobilienkauf. Die Vertriebsanalytik erkennt mehrere Anlässe, von der Finanzierung über die Einkommensabsicherung bis zur Altersvorsorge. Markus kommt wegen der Baufinanzierung, die Sparkasse bearbeitet sie sauber, und das Gespräch endet.
Die Berufsunfähigkeit, die das Familieneinkommen sichert, kommt nicht zur Sprache. Die Lebensversicherung als Hinterbliebenenschutz für die frisch finanzierte Immobilie bleibt offen. Die Pflegevorsorge, für Markus und für seine alternden Eltern, taucht nicht auf. Drei Anlässe, kein Gespräch darüber. Warum die Versicherung gerade bei der Immobilienfinanzierung so oft liegen bleibt, vertieft der Beitrag zur Versicherung in der Baufinanzierungs-Kundenreise.
Was ändern Sparkassen, damit aus Anlässen Abschlüsse werden?
Erfolgreiche Sparkassen verbinden das vorhandene System mit der Beratung. Vier Hebel entscheiden.
Der erste ist die Verzahnung mit dem Beratungsprozess: Ein Anlass gehört in Terminvorbereitung, Gesprächsleitfaden und die strukturierte Bedarfsanalyse des Privaten Finanzkonzepts, das Beratungskonzept der Sparkassen. Der zweite ist Befähigung: Beratende führen Pflege- und Lebensgespräche sicher, wenn sie Bedarf, Lücke und Lösung in wenigen klaren Sätzen darstellen können, und das ist trainierbar. Der dritte ist Konsequenz: Jede Ansprache braucht eine Aufgabe mit Verantwortung und Frist und eine Rückmeldung, ob das Gespräch stattgefunden hat. Der vierte ist die Grundlage: Datenqualität, Kundenkontaktmanagement und Einwilligungen. Wer sie vernachlässigt, spielt schlechtere Anlässe aus und verbrennt das Vertrauen der Beratenden in das System.
Warum gehört die Gesprächsquote auf die Agenda des Managements?
Weil sie eine Ertragsgröße ist, die sich steuern lässt. Die Analytik ist bezahlt, die Anlässe liegen vor. Der Hebel braucht kein neues Produkt, kein neues System und keinen neuen Kunden; er hebt Ertrag aus Beständen, die schon da sind.
Wer Anlass, Gespräch und Abschluss als durchgängige Quote führt, verwandelt eine weiche Größe in eine harte Kennzahl. Eine gut gebaute Schnittstelle bereitet den Anlass für die Beratung auf, fasst die Bedarfslage zusammen und schlägt den nächsten Schritt vor, während die Entscheidung beim Berater bleibt.
Was das Management jetzt anstoßen kann
Die Gesprächsquote je Anlassart messen: Wie viele Pflege- und Vorsorgeanlässe führen heute zu einem geführten Gespräch?
Pflege- und Lebensanlässe in die Terminvorbereitung übergeben, mit Gesprächsleitfaden und Verweis auf die Bedarfsanalyse.
Beratende für Vorsorgegespräche trainieren, mit kurzen, klaren Formulierungen für Bedarf, Lücke und Lösung.
Jede Ansprache als Aufgabe mit Frist führen und die Rückmeldung zum Gespräch verbindlich machen.
Datenqualität und Einwilligungen prüfen, damit die Anlässe treffen und das Vertrauen der Beratenden wächst.
Häufige Fragen
Was ist das integrierte Ansprachemanagement?
Eine Vertriebsanalytik in der Sparkassen-Finanzgruppe, die für jeden Kunden die passende nächste Maßnahme ermittelt und als Ansprache digital oder am Beraterarbeitsplatz ausspielt.
Warum reicht die digitale Ansprache in der Pflegevorsorge nicht?
Pflege- und Lebensversicherungen sind erklärungsbedürftig und emotional besetzt. Abschlüsse entstehen im Gespräch, in dem die Versorgungslücke sichtbar gemacht und eine Lösung angeboten wird.
Welche Kennzahl zeigt, ob das System wirkt?
Die Quote, mit der ausgespielte Anlässe zu geführten Gesprächen werden, und daran anschließend die Abschlussquote. Die Zahl ausgespielter Ansprachen allein misst Reichweite, nicht Wirkung.
Weitere Beiträge zu Anlässen, Steuerung und Beratung bündelt das Dossier Vertrieb & Kundenansprache.
Wie viele Pflege- und Vorsorgeanlässe im vergangenen Quartal im eigenen Institut tatsächlich in ein Gespräch mündeten, ist oft die aufschlussreichste Zahl im ganzen Vertriebsreporting. Wir freuen uns auf ein erstes Gespräch zu diesem Thema.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


