Insight
Embedded Insurance: Versicherung dort, wo der Bedarf entsteht
Embedded Insurance verlegt den Abschluss in fremde Kaufprozesse. Welche Produkte passen, welche IDD-Regeln gelten und was Anbindung und Steuerung verlangen.
Vertrieb und Partner
7 min Lesezeit
Kernaussage
Embedded Insurance ist kein weiterer Kanal, sondern ein anderer Ort des Abschlusses. Wer in fremden Kaufprozessen technisch nicht anschlussfähig ist, verliert den Zugang zum Bedarfsmoment.

Die wichtigsten Erkenntnisse
Der Abschluss wandert in den Kaufmoment
IDD-Ausnahme nur bis 600 Euro Jahresprämie
Integration und Schadenfall differenzieren
Der Abschluss wandert in fremde Kaufprozesse
Klassischer Versicherungsvertrieb verlangt vom Kunden einen eigenen Schritt: innehalten, vergleichen, abschließen. Embedded Insurance verlegt diesen Schritt in den Kaufprozess eines anderen Produkts, etwa beim Kauf eines Geräts, einer Reise oder eines Fahrzeugs.
Embedded Insurance verlegt den Ort des Abschlusses, statt nur einen Vertriebsweg zu ergänzen: Der Schutz wird dort angeboten, wo der Bedarf im Kaufmoment entsteht, und gewinnen werden die Versicherer und Makler, die technisch und organisatorisch in fremde Kaufprozesse eingebunden sind, ohne die Kundenbeziehung vollständig abzugeben.
Was Embedded Insurance vom klassischen Vertrieb unterscheidet
Embedded Insurance bezeichnet Versicherungsschutz, der als Baustein im Kaufablauf eines Partners erscheint, technisch angebunden über Programmierschnittstellen (englisch API, also standardisierte Datenverbindungen zwischen Systemen). Der Kunde verlässt den Kaufablauf nicht, um sich zu versichern. Bedarf und Produkt treffen sich in derselben Entscheidung.
Daraus folgen drei Verschiebungen. Erstens bestimmt der Partner den Zeitpunkt und die Oberfläche der Ansprache, nicht der Versicherer. Zweitens wird der Abschluss zur Nebenentscheidung: Er muss in Sekunden verständlich sein, sonst wird er weggeklickt. Drittens verändert sich die Frage, wem der Kunde gehört. Im klassischen Vertrieb sitzt der Versicherer oder Makler im Gespräch; beim eingebetteten Abschluss sitzt er im Hintergrund eines fremden Prozesses. Wie sich diese Machtfrage insgesamt entwickelt, zeigt der Beitrag zur Kundenschnittstelle der Versicherer.
Welche Produkte eignen sich für den Abschluss im Kaufmoment?
Geeignet sind Deckungen, deren Bedarf sich unmittelbar aus dem gekauften Produkt ergibt und die sich in wenigen Sätzen erklären lassen. Typisch sind Geräteschutz, Reiseschutz, Garantieverlängerungen, Mietwagen- oder Ticketabsicherungen.
Schwieriger wird es bei Produkten mit Beratungsbedarf. Eine Berufsunfähigkeits- oder Altersvorsorge lässt sich nicht als Häkchen im Bezahlvorgang verkaufen, weil die Wünsche und Bedürfnisse des Kunden erst ermittelt werden müssen. Hier kann der Kaufmoment einen Anlass liefern, der Abschluss selbst gehört aber in ein Gespräch oder eine ausführliche digitale Strecke. Dieselbe Grenze kennt die On-Demand-Versicherung, die Schutz ebenfalls an einen kurzen Moment bindet.
Für die Auswahl hilft eine einfache Prüfung: Ist der Bedarf im Kaufmoment offensichtlich, ist der Preis im Verhältnis zum Kaufpreis klein, und lässt sich der Leistungsumfang ohne Fachbegriffe beschreiben? Sind alle drei Fragen mit Ja zu beantworten, trägt der eingebettete Abschluss. Fehlt eine, bleibt der Kaufmoment ein Anlass für spätere Ansprache.
Welche Regeln gelten, wenn ein Händler Versicherungen mitverkauft?
Eingebetteter Vertrieb ist Versicherungsvertrieb, auch wenn er im Checkout eines Händlers stattfindet. Die europäische Richtlinie über Versicherungsvertrieb (Richtlinie (EU) 2016/97, kurz IDD) nimmt Versicherungsvermittler in Nebentätigkeit nur unter engen Bedingungen von ihrem Anwendungsbereich aus: Die Versicherung muss eine Ergänzung zu einer Ware oder Dienstleistung sein, und die Prämie darf 600 Euro pro Jahr nicht übersteigen. Für Reiseversicherungen zu einer Dienstleistung von höchstens drei Monaten liegt die Grenze bei 200 Euro pro Person.
Oberhalb dieser Grenzen gelten die Vertriebspflichten der Richtlinie. Für die Produktgestaltung heißt das: Je näher ein Produkt an den Schwellen liegt, desto früher gehört die rechtliche Prüfung in die Partnerplanung, nicht erst in die Umsetzung. Die IDD ist dabei kein Hindernis, sondern eine Konstruktionsvorgabe. Ein eingebetteter Abschluss, der Informationspflichten, Bedarfsprüfung und Beschwerdewege sauber abbildet, ist belastbarer als einer, der sie umgeht.
Hinzu kommt die Frage des Datenaustauschs zwischen Partner, Versicherer und gegebenenfalls Makler. Welche Kundendaten fließen, wer sie wofür nutzen darf und wer im Schadenfall der Ansprechpartner ist, gehört in den Partnervertrag. Die Debatte um Open Insurance und den EU-Rahmen für den Finanzdatenzugang zeigt, wohin sich dieser Austausch entwickeln kann.
Was die Anbindung technisch verlangt
Ein eingebetteter Abschluss funktioniert nur, wenn vier Bausteine in Echtzeit zusammenspielen: Tarifierung, Antrag, Policierung und Zahlung. Der Partner ruft mit wenigen Daten ein Angebot ab, zeigt es im Kaufablauf an, übermittelt den Abschluss und erhält die Bestätigung, ohne dass ein Mensch eingreift. Jede manuelle Nachbearbeitung im Hintergrund frisst den Ertrag eines Produkts mit kleiner Prämie.

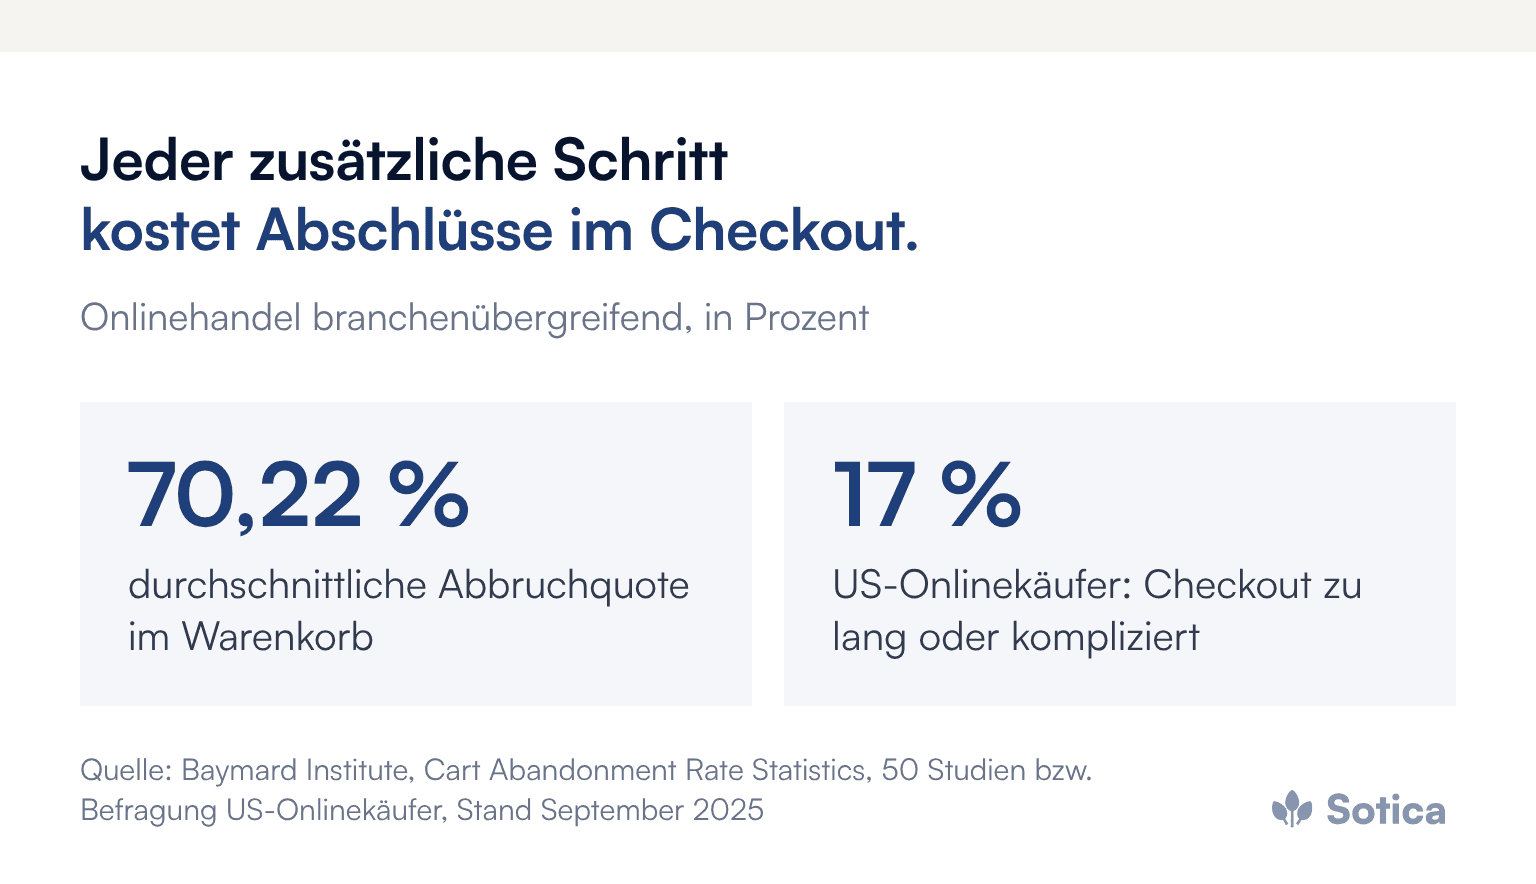
Die Schwelle für den Kunden muss dabei niedrig bleiben. Für den Onlinehandel insgesamt hat das Baymard Institute aus 50 Studien eine durchschnittliche Abbruchquote im Warenkorb von 70,22 Prozent ermittelt (Stand September 2025); 17 Prozent der befragten US-Onlinekäufer nennen einen zu langen oder komplizierten Bezahlvorgang als Grund. Die Zahlen stammen nicht aus der Versicherungswirtschaft, zeigen aber, wie empfindlich ein Kaufablauf auf jeden zusätzlichen Schritt reagiert. Ein Versicherungsangebot, das den Checkout verlängert, wird vom Partner nicht lange geduldet.
Für Makler stellt sich dieselbe Aufgabe in anderer Form. Wer Partnern Versicherungsschutz einbetten will, braucht ein Bestands- und Angebotssystem, das nach außen ansprechbar ist. Ein API-first-Maklerportal ist dafür die Voraussetzung, nicht die Kür.
Wo liegen Wert und Risiko für Versicherer und Makler?
Der Wert liegt in Reichweite und im Zeitpunkt. Ein Partner mit großem Kaufvolumen erschließt Kundengruppen, die klassische Vertriebswege kaum erreichen, und das im Moment höchster Relevanz. Für den Versicherer ist der Abschluss zudem günstig in der Anbahnung, weil die Kundengewinnung der Partner bezahlt.
Austauschbarkeit ist das zentrale Risiko. Ein Schutz, der nur als Kästchen im Checkout erscheint, konkurriert über den Preis, und der Partner kann den Anbieter wechseln, ohne dass der Kunde es bemerkt. Hinzu kommt die Abhängigkeit: Provision, Datenzugang und Platzierung verhandelt der Partner, nicht der Versicherer.
Differenzierung entsteht deshalb an zwei Stellen. Die erste ist die Qualität der Integration: schnelle Antworten, stabile Schnittstellen, saubere Abrechnung. Die zweite ist der Schadenfall. Dort erlebt der Kunde zum ersten Mal, wer hinter dem Häkchen steht, und dort entscheidet sich, ob aus einem Gelegenheitsvertrag eine Beziehung wird. Warum dieser Moment für das Folgegeschäft so viel wiegt, beschreibt der Beitrag zum Schadenfall als Cross-Selling-Moment. Das Muster ist aus der Bancassurance bekannt: Auch dort hängt der Ertrag daran, wie gut zwei Organisationen ihre Abläufe verzahnen.
Was Embedded Insurance für Steuerung und Organisation bedeutet
Eingebetteter Vertrieb lässt sich nicht mit den Kennzahlen des Ausschließlichkeits- oder Maklervertriebs steuern. Entscheidend sind die Abschlussquote im Kaufablauf (der Anteil der Käufe, bei denen der Schutz mitgekauft wird), die Storno- und Widerrufsquote in den ersten Wochen, die Schadenquote je Partner und die Bearbeitungskosten je Vertrag. Erst zusammen zeigen sie, ob ein Partnerprogramm Ertrag bringt oder nur Volumen.
Organisatorisch braucht das Geschäft eine Verantwortung, die Produkt, IT, Recht und Partnermanagement zusammenführt. Fehlt diese Klammer, verhandelt der Vertrieb Partnerschaften, deren technische Anbindung die IT erst Monate später schafft, und das Produkt passt nicht zum Kaufablauf, in dem es erscheinen soll.
Was das Management vor dem Einstieg klären sollte
Embedded Insurance ist eine Entscheidung über Geschäftsmodell und Partnerrolle, keine Kanalergänzung. Vor dem ersten Partnerprogramm gehören fünf Punkte auf den Tisch:
Produkte auswählen, deren Bedarf im Kaufmoment offensichtlich ist und die sich ohne Fachbegriffe erklären lassen.
Die Rolle festlegen: eigener Tarif hinter fremder Oberfläche, gemeinsame Marke oder Belieferung eines Maklers, der die Partner anbindet.
Die Schnittstellen prüfen und Tarifierung, Antrag, Policierung und Zahlung ohne manuelle Nacharbeit abbilden.
Regelwerk und Datenflüsse klären, von den Schwellen der IDD bis zur Frage, wer im Schadenfall Ansprechpartner ist.
Kennzahlen je Partner vereinbaren: Abschlussquote, Frühstorno, Schadenquote und Kosten je Vertrag, mit einem festen Termin für die erste Auswertung.
Häufige Fragen
Was ist Embedded Insurance?
Versicherungsschutz, der im Kaufablauf eines anderen Produkts angeboten und dort abgeschlossen wird, etwa beim Kauf eines Geräts, Tickets oder Fahrzeugs. Die Anbindung erfolgt über Schnittstellen zwischen Partner und Versicherer.
Gelten für eingebettete Versicherungen die Regeln der IDD?
Grundsätzlich ja. Ausgenommen sind Vermittler in Nebentätigkeit nur, wenn die Versicherung eine Ware oder Dienstleistung ergänzt und die Prämie höchstens 600 Euro pro Jahr beträgt, bei kurzen Reisedienstleistungen höchstens 200 Euro pro Person.
Für welche Produkte eignet sich Embedded Insurance nicht?
Für Produkte mit hohem Beratungsbedarf wie Berufsunfähigkeits- oder Altersvorsorge. Dort liefert der Kaufmoment höchstens einen Anlass, der Abschluss braucht eine Bedarfsermittlung.
Weitere Beiträge zu Vertriebswegen, Kundenschnittstelle und Ansprache bündelt das Dossier Vertrieb & Kundenansprache.
In welchen Kaufprozessen der eigenen Kundschaft heute schon Versicherungsbedarf entsteht, ohne dass das eigene Unternehmen dort vorkommt, ist oft die aufschlussreichste erste Frage. Wir freuen uns über ein erstes Gespräch zu diesem Thema.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Der Abschluss wandert in den Kaufmoment
IDD-Ausnahme nur bis 600 Euro Jahresprämie
Integration und Schadenfall differenzieren
Der Abschluss wandert in fremde Kaufprozesse
Klassischer Versicherungsvertrieb verlangt vom Kunden einen eigenen Schritt: innehalten, vergleichen, abschließen. Embedded Insurance verlegt diesen Schritt in den Kaufprozess eines anderen Produkts, etwa beim Kauf eines Geräts, einer Reise oder eines Fahrzeugs.
Embedded Insurance verlegt den Ort des Abschlusses, statt nur einen Vertriebsweg zu ergänzen: Der Schutz wird dort angeboten, wo der Bedarf im Kaufmoment entsteht, und gewinnen werden die Versicherer und Makler, die technisch und organisatorisch in fremde Kaufprozesse eingebunden sind, ohne die Kundenbeziehung vollständig abzugeben.
Was Embedded Insurance vom klassischen Vertrieb unterscheidet
Embedded Insurance bezeichnet Versicherungsschutz, der als Baustein im Kaufablauf eines Partners erscheint, technisch angebunden über Programmierschnittstellen (englisch API, also standardisierte Datenverbindungen zwischen Systemen). Der Kunde verlässt den Kaufablauf nicht, um sich zu versichern. Bedarf und Produkt treffen sich in derselben Entscheidung.
Daraus folgen drei Verschiebungen. Erstens bestimmt der Partner den Zeitpunkt und die Oberfläche der Ansprache, nicht der Versicherer. Zweitens wird der Abschluss zur Nebenentscheidung: Er muss in Sekunden verständlich sein, sonst wird er weggeklickt. Drittens verändert sich die Frage, wem der Kunde gehört. Im klassischen Vertrieb sitzt der Versicherer oder Makler im Gespräch; beim eingebetteten Abschluss sitzt er im Hintergrund eines fremden Prozesses. Wie sich diese Machtfrage insgesamt entwickelt, zeigt der Beitrag zur Kundenschnittstelle der Versicherer.
Welche Produkte eignen sich für den Abschluss im Kaufmoment?
Geeignet sind Deckungen, deren Bedarf sich unmittelbar aus dem gekauften Produkt ergibt und die sich in wenigen Sätzen erklären lassen. Typisch sind Geräteschutz, Reiseschutz, Garantieverlängerungen, Mietwagen- oder Ticketabsicherungen.
Schwieriger wird es bei Produkten mit Beratungsbedarf. Eine Berufsunfähigkeits- oder Altersvorsorge lässt sich nicht als Häkchen im Bezahlvorgang verkaufen, weil die Wünsche und Bedürfnisse des Kunden erst ermittelt werden müssen. Hier kann der Kaufmoment einen Anlass liefern, der Abschluss selbst gehört aber in ein Gespräch oder eine ausführliche digitale Strecke. Dieselbe Grenze kennt die On-Demand-Versicherung, die Schutz ebenfalls an einen kurzen Moment bindet.
Für die Auswahl hilft eine einfache Prüfung: Ist der Bedarf im Kaufmoment offensichtlich, ist der Preis im Verhältnis zum Kaufpreis klein, und lässt sich der Leistungsumfang ohne Fachbegriffe beschreiben? Sind alle drei Fragen mit Ja zu beantworten, trägt der eingebettete Abschluss. Fehlt eine, bleibt der Kaufmoment ein Anlass für spätere Ansprache.
Welche Regeln gelten, wenn ein Händler Versicherungen mitverkauft?
Eingebetteter Vertrieb ist Versicherungsvertrieb, auch wenn er im Checkout eines Händlers stattfindet. Die europäische Richtlinie über Versicherungsvertrieb (Richtlinie (EU) 2016/97, kurz IDD) nimmt Versicherungsvermittler in Nebentätigkeit nur unter engen Bedingungen von ihrem Anwendungsbereich aus: Die Versicherung muss eine Ergänzung zu einer Ware oder Dienstleistung sein, und die Prämie darf 600 Euro pro Jahr nicht übersteigen. Für Reiseversicherungen zu einer Dienstleistung von höchstens drei Monaten liegt die Grenze bei 200 Euro pro Person.
Oberhalb dieser Grenzen gelten die Vertriebspflichten der Richtlinie. Für die Produktgestaltung heißt das: Je näher ein Produkt an den Schwellen liegt, desto früher gehört die rechtliche Prüfung in die Partnerplanung, nicht erst in die Umsetzung. Die IDD ist dabei kein Hindernis, sondern eine Konstruktionsvorgabe. Ein eingebetteter Abschluss, der Informationspflichten, Bedarfsprüfung und Beschwerdewege sauber abbildet, ist belastbarer als einer, der sie umgeht.
Hinzu kommt die Frage des Datenaustauschs zwischen Partner, Versicherer und gegebenenfalls Makler. Welche Kundendaten fließen, wer sie wofür nutzen darf und wer im Schadenfall der Ansprechpartner ist, gehört in den Partnervertrag. Die Debatte um Open Insurance und den EU-Rahmen für den Finanzdatenzugang zeigt, wohin sich dieser Austausch entwickeln kann.
Was die Anbindung technisch verlangt
Ein eingebetteter Abschluss funktioniert nur, wenn vier Bausteine in Echtzeit zusammenspielen: Tarifierung, Antrag, Policierung und Zahlung. Der Partner ruft mit wenigen Daten ein Angebot ab, zeigt es im Kaufablauf an, übermittelt den Abschluss und erhält die Bestätigung, ohne dass ein Mensch eingreift. Jede manuelle Nachbearbeitung im Hintergrund frisst den Ertrag eines Produkts mit kleiner Prämie.
Die Schwelle für den Kunden muss dabei niedrig bleiben. Für den Onlinehandel insgesamt hat das Baymard Institute aus 50 Studien eine durchschnittliche Abbruchquote im Warenkorb von 70,22 Prozent ermittelt (Stand September 2025); 17 Prozent der befragten US-Onlinekäufer nennen einen zu langen oder komplizierten Bezahlvorgang als Grund. Die Zahlen stammen nicht aus der Versicherungswirtschaft, zeigen aber, wie empfindlich ein Kaufablauf auf jeden zusätzlichen Schritt reagiert. Ein Versicherungsangebot, das den Checkout verlängert, wird vom Partner nicht lange geduldet.
Für Makler stellt sich dieselbe Aufgabe in anderer Form. Wer Partnern Versicherungsschutz einbetten will, braucht ein Bestands- und Angebotssystem, das nach außen ansprechbar ist. Ein API-first-Maklerportal ist dafür die Voraussetzung, nicht die Kür.
Wo liegen Wert und Risiko für Versicherer und Makler?
Der Wert liegt in Reichweite und im Zeitpunkt. Ein Partner mit großem Kaufvolumen erschließt Kundengruppen, die klassische Vertriebswege kaum erreichen, und das im Moment höchster Relevanz. Für den Versicherer ist der Abschluss zudem günstig in der Anbahnung, weil die Kundengewinnung der Partner bezahlt.
Austauschbarkeit ist das zentrale Risiko. Ein Schutz, der nur als Kästchen im Checkout erscheint, konkurriert über den Preis, und der Partner kann den Anbieter wechseln, ohne dass der Kunde es bemerkt. Hinzu kommt die Abhängigkeit: Provision, Datenzugang und Platzierung verhandelt der Partner, nicht der Versicherer.
Differenzierung entsteht deshalb an zwei Stellen. Die erste ist die Qualität der Integration: schnelle Antworten, stabile Schnittstellen, saubere Abrechnung. Die zweite ist der Schadenfall. Dort erlebt der Kunde zum ersten Mal, wer hinter dem Häkchen steht, und dort entscheidet sich, ob aus einem Gelegenheitsvertrag eine Beziehung wird. Warum dieser Moment für das Folgegeschäft so viel wiegt, beschreibt der Beitrag zum Schadenfall als Cross-Selling-Moment. Das Muster ist aus der Bancassurance bekannt: Auch dort hängt der Ertrag daran, wie gut zwei Organisationen ihre Abläufe verzahnen.
Was Embedded Insurance für Steuerung und Organisation bedeutet
Eingebetteter Vertrieb lässt sich nicht mit den Kennzahlen des Ausschließlichkeits- oder Maklervertriebs steuern. Entscheidend sind die Abschlussquote im Kaufablauf (der Anteil der Käufe, bei denen der Schutz mitgekauft wird), die Storno- und Widerrufsquote in den ersten Wochen, die Schadenquote je Partner und die Bearbeitungskosten je Vertrag. Erst zusammen zeigen sie, ob ein Partnerprogramm Ertrag bringt oder nur Volumen.
Organisatorisch braucht das Geschäft eine Verantwortung, die Produkt, IT, Recht und Partnermanagement zusammenführt. Fehlt diese Klammer, verhandelt der Vertrieb Partnerschaften, deren technische Anbindung die IT erst Monate später schafft, und das Produkt passt nicht zum Kaufablauf, in dem es erscheinen soll.
Was das Management vor dem Einstieg klären sollte
Embedded Insurance ist eine Entscheidung über Geschäftsmodell und Partnerrolle, keine Kanalergänzung. Vor dem ersten Partnerprogramm gehören fünf Punkte auf den Tisch:
Produkte auswählen, deren Bedarf im Kaufmoment offensichtlich ist und die sich ohne Fachbegriffe erklären lassen.
Die Rolle festlegen: eigener Tarif hinter fremder Oberfläche, gemeinsame Marke oder Belieferung eines Maklers, der die Partner anbindet.
Die Schnittstellen prüfen und Tarifierung, Antrag, Policierung und Zahlung ohne manuelle Nacharbeit abbilden.
Regelwerk und Datenflüsse klären, von den Schwellen der IDD bis zur Frage, wer im Schadenfall Ansprechpartner ist.
Kennzahlen je Partner vereinbaren: Abschlussquote, Frühstorno, Schadenquote und Kosten je Vertrag, mit einem festen Termin für die erste Auswertung.
Häufige Fragen
Was ist Embedded Insurance?
Versicherungsschutz, der im Kaufablauf eines anderen Produkts angeboten und dort abgeschlossen wird, etwa beim Kauf eines Geräts, Tickets oder Fahrzeugs. Die Anbindung erfolgt über Schnittstellen zwischen Partner und Versicherer.
Gelten für eingebettete Versicherungen die Regeln der IDD?
Grundsätzlich ja. Ausgenommen sind Vermittler in Nebentätigkeit nur, wenn die Versicherung eine Ware oder Dienstleistung ergänzt und die Prämie höchstens 600 Euro pro Jahr beträgt, bei kurzen Reisedienstleistungen höchstens 200 Euro pro Person.
Für welche Produkte eignet sich Embedded Insurance nicht?
Für Produkte mit hohem Beratungsbedarf wie Berufsunfähigkeits- oder Altersvorsorge. Dort liefert der Kaufmoment höchstens einen Anlass, der Abschluss braucht eine Bedarfsermittlung.
Weitere Beiträge zu Vertriebswegen, Kundenschnittstelle und Ansprache bündelt das Dossier Vertrieb & Kundenansprache.
In welchen Kaufprozessen der eigenen Kundschaft heute schon Versicherungsbedarf entsteht, ohne dass das eigene Unternehmen dort vorkommt, ist oft die aufschlussreichste erste Frage. Wir freuen uns über ein erstes Gespräch zu diesem Thema.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


