Insight
Fachkräftemangel in der Versicherung: Wie KI Kapazität schafft
Ein Viertel der Versicherungsbeschäftigten sind Babyboomer. Wie KI im Innendienst Kapazität freisetzt, Einarbeitung verkürzt und Wissen verfügbar hält.
Organisation und Kultur
6 min Lesezeit
Kernaussage
Der Fachkräftemangel ist kein Argument gegen KI, sondern der Grund dafür. Kapazität entsteht dort, wo Routine im Innendienst abgegeben und die frei werdende Zeit bewusst neu eingesetzt wird.

Die wichtigsten Erkenntnisse
Ein Viertel der Belegschaft sind Babyboomer
Zwei Drittel der Prozesse laufen nicht dunkel
Eingesparte Stunden bewusst neu zuordnen
Der Fachkräftemangel ist der stärkste Grund für KI
Die Debatte um KI in der Versicherung dreht sich oft um Stellenabbau und führt damit am Problem vorbei. In den kommenden Jahren gehen mehr erfahrene Beschäftigte in den Ruhestand, als nachrücken. Gegen den Fachkräftemangel in der Versicherung wirkt KI vor allem als Kapazitätshebel: KI übernimmt Routinevorgänge im Innendienst, verkürzt Einarbeitung und macht Erfahrungswissen auffindbar, damit die verbleibenden Fachkräfte ihre Zeit für Urteil, Ausnahmen und Beziehung einsetzen können.
Wie groß ist der Fachkräftemangel bei Versicherern?
Die Demografie ist eindeutig. In der Publikation „Demografie und Automatisierung“ (FOKUS Digitalisierung Nr. 13, Redaktionsschluss Januar 2026) beschreibt der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) die Babyboomer als etwa ein Viertel der Beschäftigten der Branche. Das Durchschnittsalter lag 2024 in der Versicherungs-IT bei 45,1 Jahren und im Innendienst insgesamt bei 45,3 Jahren; in den nächsten fünf Jahren scheiden nach GDV-Einschätzung viele erfahrene Mitarbeitende aus IT und Fachbereichen aus.
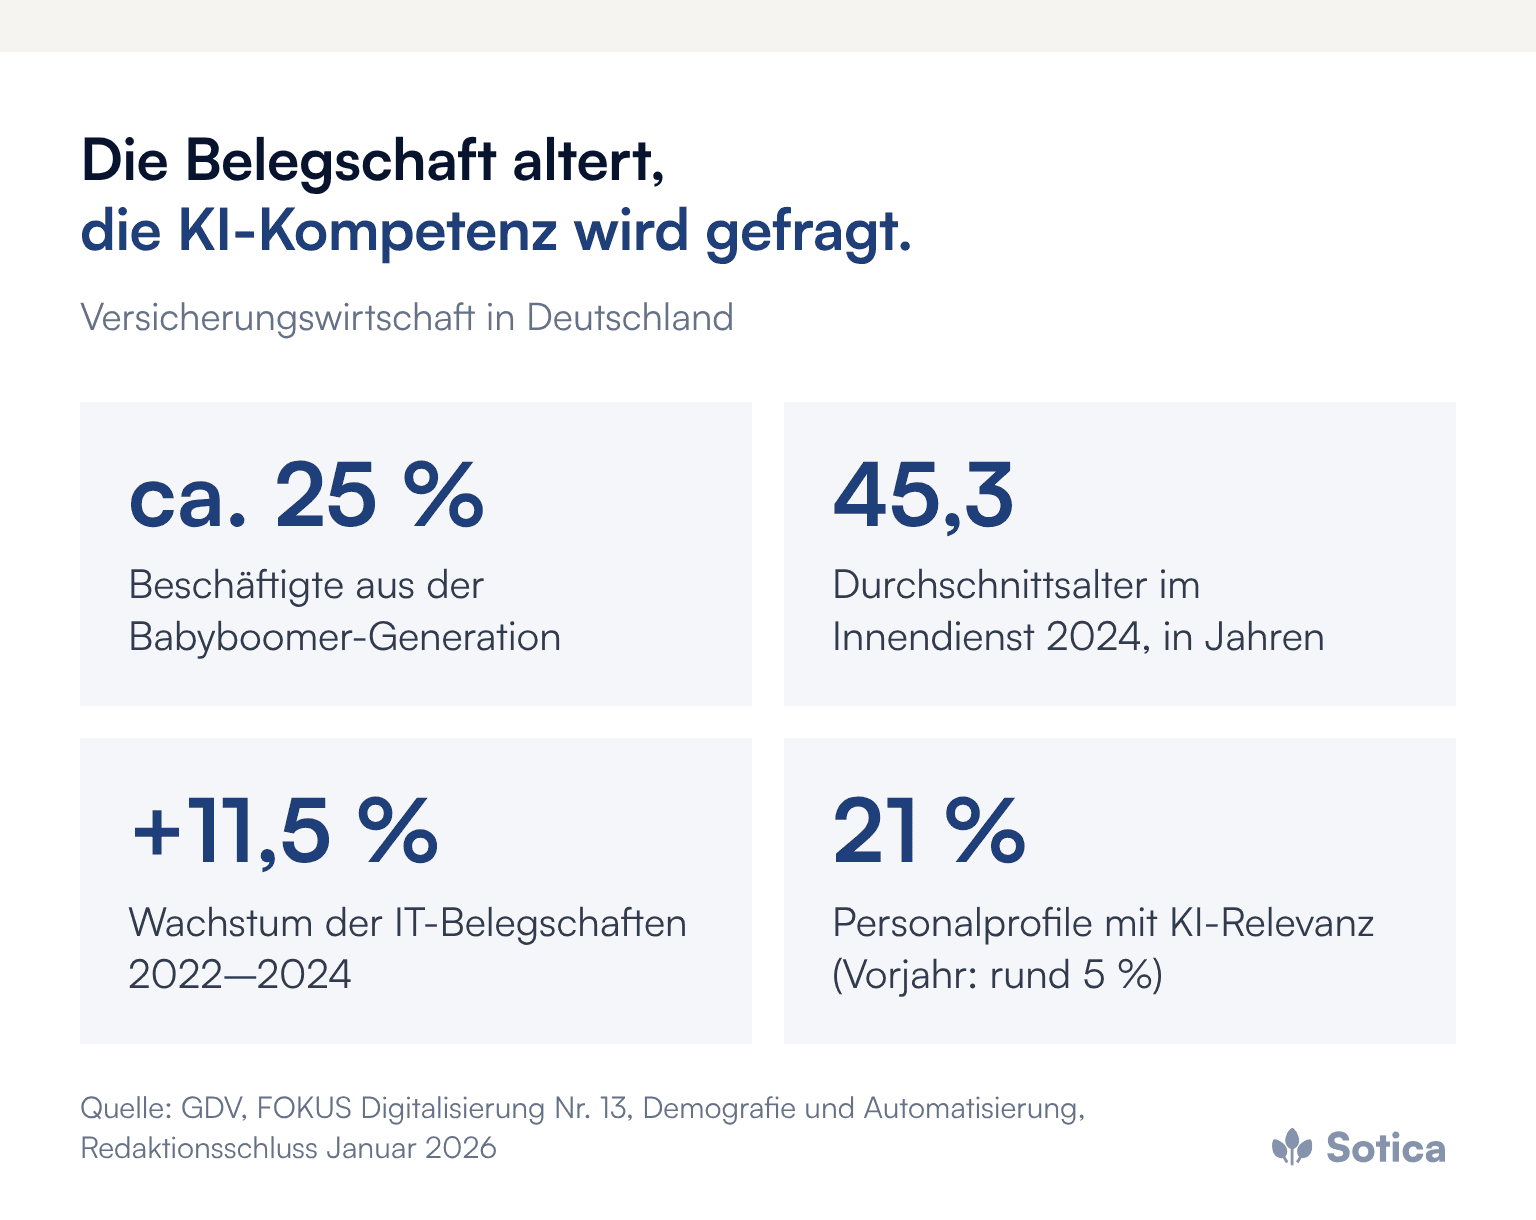
Der GDV spricht deshalb von einer doppelten Herausforderung: Demografie und Automatisierung. Zwischen 2022 und 2024 wuchsen die IT-Belegschaften der Versicherer um 11,5 Prozent, der Innendienst insgesamt um 4,4 Prozent; der Anteil der Personalprofile, in denen KI eine Relevanz beigemessen wurde, stieg binnen eines Jahres von rund 5 auf 21 Prozent. Die Branche investiert also bereits in Technologie und Kompetenz – die Frage ist, wo diese Investitionen die meiste Kapazität freisetzen.
Wo schafft Automatisierung im Innendienst Kapazität?
Am meisten Kapazität entsteht dort, wo viele gleichförmige Vorgänge anfallen: Posteingang, Antrag, Policierung, Vertragsänderungen und einfache Schadenfälle. Nach Angaben des GDV („Wie die Versicherer ihre Prozesse zunehmend automatisieren“, Stand November 2024) liefen in der Sach- und Unfallversicherung 2023 rund 33,5 Prozent der Geschäftsprozesse dunkel, also ohne manuellen Eingriff; 2019 waren es 23 Prozent. Zugleich spricht der GDV in seiner Demografie-Publikation von Quoten, die in den letzten drei Jahren stagnieren.
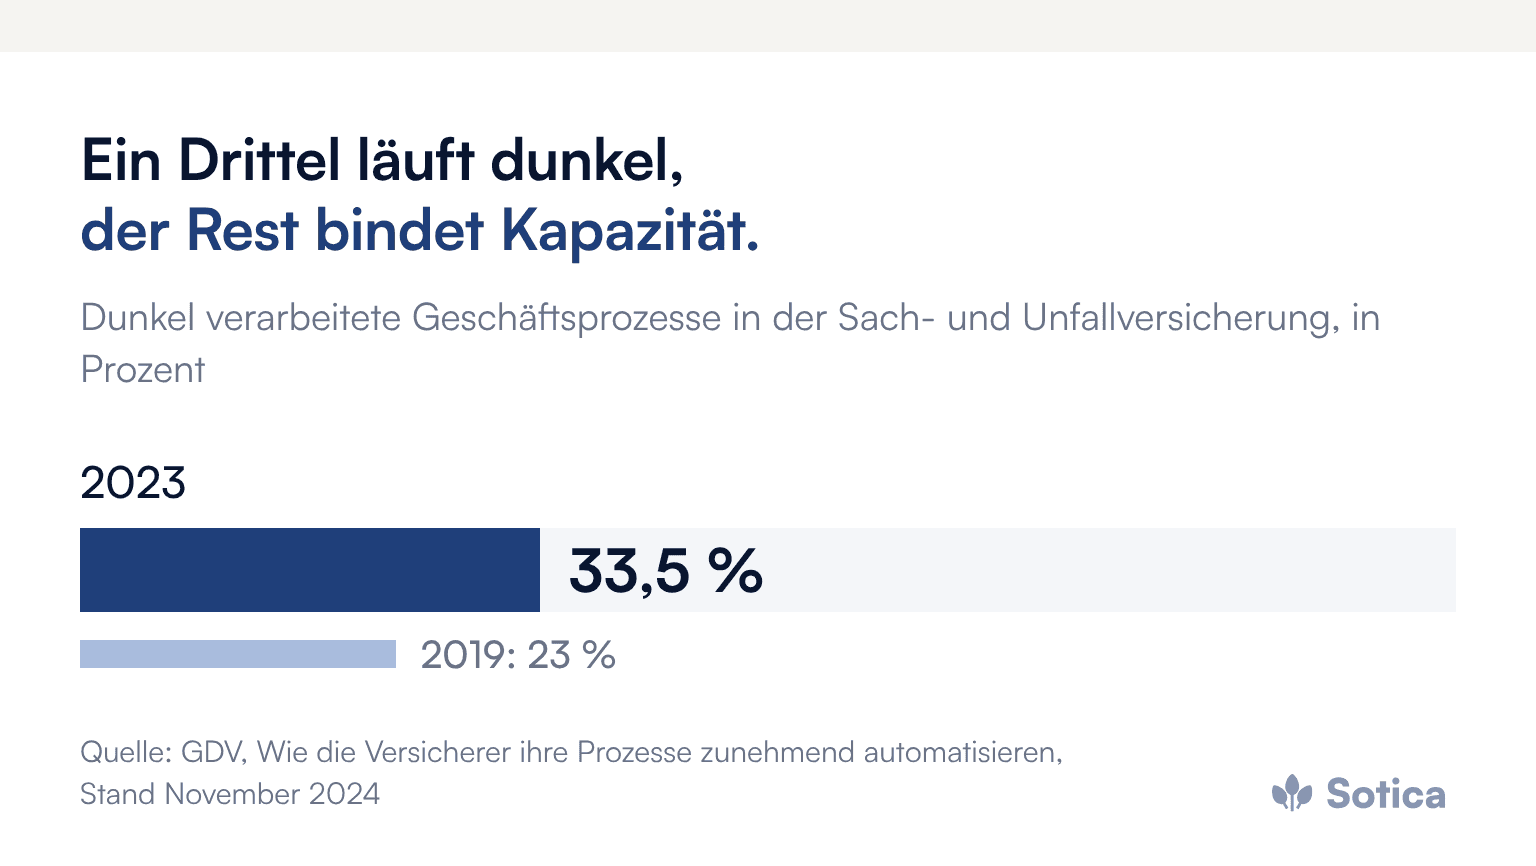
Zwei Drittel der Prozesse laufen also noch mit menschlicher Bearbeitung, und genau dort liegt der Kapazitätshebel. KI setzt vor allem am Eingang an: Sprachmodelle lesen unstrukturierte Dokumente und E-Mails, ordnen sie zu und bereiten Daten so auf, dass Regelstrecken greifen. Warum Antrag und Bestand dabei der größere Hebel sind als der Schaden, beschreibt der Beitrag zur Dunkelverarbeitung in Antrag und Bestand.
Die Verbreitung ist hoch: In der Studie „KI im Finanzsektor 2025“ von PwC Deutschland (171 befragte Finanzunternehmen, 2024) geben 78 Prozent der Befragten aus dem Versicherungssektor an, KI einzusetzen; im Bereich Operations nutzen 90 Prozent der Versicherer KI. Einsatz heißt aber noch nicht Kapazitätsgewinn. Entscheidend ist, ob eingesparte Bearbeitungsstunden gemessen und bewusst neu zugeordnet werden.
Die Rechnung dafür ist einfach, wird aber selten aufgemacht: Zahl der Vorgänge je Jahr mal durchschnittliche Bearbeitungszeit ergibt die heute gebundenen Stunden; der realistisch automatisierbare Anteil daraus ergibt die freigesetzte Kapazität. Wird diese Kapazität nicht ausdrücklich einer neuen Aufgabe zugeordnet, versickert sie in zusätzlicher Abstimmung, und der Fachkräftemangel bleibt im Alltag spürbar, obwohl die Automatisierung technisch funktioniert. Erst die Zuordnung macht aus Automatisierung eine Antwort auf den Mangel.
Ersetzt KI die ausscheidenden Fachkräfte?
Nein. KI ersetzt keine Sachbearbeiterin und keinen Underwriter, sondern nimmt Routine ab und hält Wissen verfügbar. Das eigentliche Risiko der kommenden Jahre ist kein Überhang an Personal, sondern ein Verlust an Erfahrung über Sonderfälle, Tarifgenerationen und ungeschriebene Regeln. Wie sich dieses Wissen sichern lässt, bevor es geht, vertieft der Beitrag Wissensverlust 2030.
Ebenso klar sind die Grenzen. KI führt kein schwieriges Schadengespräch, wägt keinen echten Ermessensfall ab und baut kein Vertrauen auf. Anspruchsvolle Beratung, Ausnahmen und Kundenbeziehung bleiben menschlich. Die tragfähige Formel lautet deshalb Mensch und KI: der Mensch für Urteil und Beziehung, die KI für Volumen und Tempo.
Wie verkürzt KI die Einarbeitung neuer Mitarbeitender?
Ein unterschätzter Kapazitätshebel liegt im Onboarding. Neue Mitarbeitende brauchen in der Sachbearbeitung oft lange, bis sie Sonderfälle sicher beurteilen, weil das nötige Wissen über Arbeitsanweisungen, Bedingungswerke und frühere Fälle verstreut ist. KI-gestützte Assistenz kann diese Quellen durchsuchbar machen und Antworten mit Fundstelle liefern, die früher nur erfahrene Kolleginnen und Kollegen geben konnten.
Damit verschiebt sich die Rolle der Erfahrenen: weniger Auskunft auf Zuruf, mehr Prüfung der Wissensbasis und Begleitung schwieriger Fälle. Voraussetzung ist eine gepflegte, aktuelle Wissensbasis; ein Assistent auf veralteten Dokumenten beschleunigt Fehler. Wie Ausbildung und Produktivität zusammenspielen, beschreibt der Beitrag Ausbildung allein löst den Fachkräftemangel nicht.
Was bedeutet das für Steuerung, Prozesse und Organisation?
In der Steuerung gehört der Kapazitätsgewinn in die Personalplanung: Wie viele Bearbeitungsstunden setzt eine Automatisierung frei, und wohin fließen sie? In den Prozessen gilt, dass ein unklarer Ablauf durch KI nur schneller falsch wird; wie reif eine Organisation dafür ist, lässt sich mit dem Schnelltest zur KI-Readiness einschätzen. In der Organisation zählt Kompetenz: Seit dem 2. Februar 2025 verlangt Artikel 4 der EU-KI-Verordnung von Anbietern und Betreibern von KI-Systemen Maßnahmen, damit ihr Personal über ausreichende KI-Kompetenz verfügt.
Der Druck endet nicht im Innendienst. Auch im Vertrieb rücken weniger Nachwuchskräfte nach; welche Fragen sich dort stellen, zeigt der Beitrag zu KI im Maklervertrieb. Und wer Fachkräfte gewinnt, muss sie halten können; mehr dazu im Beitrag zur Talentbindung in der Transformation.
Was das Management jetzt angehen sollte
Den Kapazitätsbedarf je Bereich bis 2030 ermitteln und Ruhestände, Fluktuation und Automatisierung gemeinsam planen.
Die Vorgänge mit dem höchsten Volumen automatisieren, beginnend am Eingang von Antrag und Bestand.
Eingesparte Bearbeitungsstunden messen und neu zuordnen, etwa zu komplexen Fällen, Beratung und Einarbeitung.
Erfahrungswissen in eine gepflegte Wissensbasis überführen, solange die Erfahrenen im Unternehmen sind.
KI-Kompetenz der Beschäftigten systematisch aufbauen und dokumentieren.
Häufige Fragen
Wie hilft KI gegen den Fachkräftemangel in der Versicherung?
Indem sie Routinevorgänge wie Posteingang, Antrag und einfache Änderungen übernimmt, Einarbeitung beschleunigt und Wissen auffindbar macht. Die freigesetzten Bearbeitungsstunden stehen für anspruchsvolle Fälle zur Verfügung.
Wie viele Beschäftigte der Versicherungswirtschaft gehen in den Ruhestand?
Laut GDV gehört etwa ein Viertel der Beschäftigten zur Generation der Babyboomer, die in den kommenden Jahren aus dem Arbeitsleben ausscheidet.
Ersetzt KI Sachbearbeiterinnen und Sachbearbeiter?
Nein. KI übernimmt Volumen und Routine, während Urteil, Ausnahmen und Kundenbeziehung beim Menschen bleiben.
Weitere Beiträge zu Demografie, Kompetenzaufbau und Wissenssicherung bündelt das Dossier Fachkräfte & Wissenssicherung.
Wie viele Bearbeitungsstunden im eigenen Innendienst heute in Vorgängen stecken, die eine Regel entscheiden könnte, ist oft die Zahl, an der sich die Personalplanung der nächsten Jahre entscheidet. Veränderung beginnt mit einem ersten Gespräch, und darauf freuen wir uns.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Ein Viertel der Belegschaft sind Babyboomer
Zwei Drittel der Prozesse laufen nicht dunkel
Eingesparte Stunden bewusst neu zuordnen
Der Fachkräftemangel ist der stärkste Grund für KI
Die Debatte um KI in der Versicherung dreht sich oft um Stellenabbau und führt damit am Problem vorbei. In den kommenden Jahren gehen mehr erfahrene Beschäftigte in den Ruhestand, als nachrücken. Gegen den Fachkräftemangel in der Versicherung wirkt KI vor allem als Kapazitätshebel: KI übernimmt Routinevorgänge im Innendienst, verkürzt Einarbeitung und macht Erfahrungswissen auffindbar, damit die verbleibenden Fachkräfte ihre Zeit für Urteil, Ausnahmen und Beziehung einsetzen können.
Wie groß ist der Fachkräftemangel bei Versicherern?
Die Demografie ist eindeutig. In der Publikation „Demografie und Automatisierung“ (FOKUS Digitalisierung Nr. 13, Redaktionsschluss Januar 2026) beschreibt der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) die Babyboomer als etwa ein Viertel der Beschäftigten der Branche. Das Durchschnittsalter lag 2024 in der Versicherungs-IT bei 45,1 Jahren und im Innendienst insgesamt bei 45,3 Jahren; in den nächsten fünf Jahren scheiden nach GDV-Einschätzung viele erfahrene Mitarbeitende aus IT und Fachbereichen aus.
Der GDV spricht deshalb von einer doppelten Herausforderung: Demografie und Automatisierung. Zwischen 2022 und 2024 wuchsen die IT-Belegschaften der Versicherer um 11,5 Prozent, der Innendienst insgesamt um 4,4 Prozent; der Anteil der Personalprofile, in denen KI eine Relevanz beigemessen wurde, stieg binnen eines Jahres von rund 5 auf 21 Prozent. Die Branche investiert also bereits in Technologie und Kompetenz – die Frage ist, wo diese Investitionen die meiste Kapazität freisetzen.
Wo schafft Automatisierung im Innendienst Kapazität?
Am meisten Kapazität entsteht dort, wo viele gleichförmige Vorgänge anfallen: Posteingang, Antrag, Policierung, Vertragsänderungen und einfache Schadenfälle. Nach Angaben des GDV („Wie die Versicherer ihre Prozesse zunehmend automatisieren“, Stand November 2024) liefen in der Sach- und Unfallversicherung 2023 rund 33,5 Prozent der Geschäftsprozesse dunkel, also ohne manuellen Eingriff; 2019 waren es 23 Prozent. Zugleich spricht der GDV in seiner Demografie-Publikation von Quoten, die in den letzten drei Jahren stagnieren.
Zwei Drittel der Prozesse laufen also noch mit menschlicher Bearbeitung, und genau dort liegt der Kapazitätshebel. KI setzt vor allem am Eingang an: Sprachmodelle lesen unstrukturierte Dokumente und E-Mails, ordnen sie zu und bereiten Daten so auf, dass Regelstrecken greifen. Warum Antrag und Bestand dabei der größere Hebel sind als der Schaden, beschreibt der Beitrag zur Dunkelverarbeitung in Antrag und Bestand.
Die Verbreitung ist hoch: In der Studie „KI im Finanzsektor 2025“ von PwC Deutschland (171 befragte Finanzunternehmen, 2024) geben 78 Prozent der Befragten aus dem Versicherungssektor an, KI einzusetzen; im Bereich Operations nutzen 90 Prozent der Versicherer KI. Einsatz heißt aber noch nicht Kapazitätsgewinn. Entscheidend ist, ob eingesparte Bearbeitungsstunden gemessen und bewusst neu zugeordnet werden.
Die Rechnung dafür ist einfach, wird aber selten aufgemacht: Zahl der Vorgänge je Jahr mal durchschnittliche Bearbeitungszeit ergibt die heute gebundenen Stunden; der realistisch automatisierbare Anteil daraus ergibt die freigesetzte Kapazität. Wird diese Kapazität nicht ausdrücklich einer neuen Aufgabe zugeordnet, versickert sie in zusätzlicher Abstimmung, und der Fachkräftemangel bleibt im Alltag spürbar, obwohl die Automatisierung technisch funktioniert. Erst die Zuordnung macht aus Automatisierung eine Antwort auf den Mangel.
Ersetzt KI die ausscheidenden Fachkräfte?
Nein. KI ersetzt keine Sachbearbeiterin und keinen Underwriter, sondern nimmt Routine ab und hält Wissen verfügbar. Das eigentliche Risiko der kommenden Jahre ist kein Überhang an Personal, sondern ein Verlust an Erfahrung über Sonderfälle, Tarifgenerationen und ungeschriebene Regeln. Wie sich dieses Wissen sichern lässt, bevor es geht, vertieft der Beitrag Wissensverlust 2030.
Ebenso klar sind die Grenzen. KI führt kein schwieriges Schadengespräch, wägt keinen echten Ermessensfall ab und baut kein Vertrauen auf. Anspruchsvolle Beratung, Ausnahmen und Kundenbeziehung bleiben menschlich. Die tragfähige Formel lautet deshalb Mensch und KI: der Mensch für Urteil und Beziehung, die KI für Volumen und Tempo.
Wie verkürzt KI die Einarbeitung neuer Mitarbeitender?
Ein unterschätzter Kapazitätshebel liegt im Onboarding. Neue Mitarbeitende brauchen in der Sachbearbeitung oft lange, bis sie Sonderfälle sicher beurteilen, weil das nötige Wissen über Arbeitsanweisungen, Bedingungswerke und frühere Fälle verstreut ist. KI-gestützte Assistenz kann diese Quellen durchsuchbar machen und Antworten mit Fundstelle liefern, die früher nur erfahrene Kolleginnen und Kollegen geben konnten.
Damit verschiebt sich die Rolle der Erfahrenen: weniger Auskunft auf Zuruf, mehr Prüfung der Wissensbasis und Begleitung schwieriger Fälle. Voraussetzung ist eine gepflegte, aktuelle Wissensbasis; ein Assistent auf veralteten Dokumenten beschleunigt Fehler. Wie Ausbildung und Produktivität zusammenspielen, beschreibt der Beitrag Ausbildung allein löst den Fachkräftemangel nicht.
Was bedeutet das für Steuerung, Prozesse und Organisation?
In der Steuerung gehört der Kapazitätsgewinn in die Personalplanung: Wie viele Bearbeitungsstunden setzt eine Automatisierung frei, und wohin fließen sie? In den Prozessen gilt, dass ein unklarer Ablauf durch KI nur schneller falsch wird; wie reif eine Organisation dafür ist, lässt sich mit dem Schnelltest zur KI-Readiness einschätzen. In der Organisation zählt Kompetenz: Seit dem 2. Februar 2025 verlangt Artikel 4 der EU-KI-Verordnung von Anbietern und Betreibern von KI-Systemen Maßnahmen, damit ihr Personal über ausreichende KI-Kompetenz verfügt.
Der Druck endet nicht im Innendienst. Auch im Vertrieb rücken weniger Nachwuchskräfte nach; welche Fragen sich dort stellen, zeigt der Beitrag zu KI im Maklervertrieb. Und wer Fachkräfte gewinnt, muss sie halten können; mehr dazu im Beitrag zur Talentbindung in der Transformation.
Was das Management jetzt angehen sollte
Den Kapazitätsbedarf je Bereich bis 2030 ermitteln und Ruhestände, Fluktuation und Automatisierung gemeinsam planen.
Die Vorgänge mit dem höchsten Volumen automatisieren, beginnend am Eingang von Antrag und Bestand.
Eingesparte Bearbeitungsstunden messen und neu zuordnen, etwa zu komplexen Fällen, Beratung und Einarbeitung.
Erfahrungswissen in eine gepflegte Wissensbasis überführen, solange die Erfahrenen im Unternehmen sind.
KI-Kompetenz der Beschäftigten systematisch aufbauen und dokumentieren.
Häufige Fragen
Wie hilft KI gegen den Fachkräftemangel in der Versicherung?
Indem sie Routinevorgänge wie Posteingang, Antrag und einfache Änderungen übernimmt, Einarbeitung beschleunigt und Wissen auffindbar macht. Die freigesetzten Bearbeitungsstunden stehen für anspruchsvolle Fälle zur Verfügung.
Wie viele Beschäftigte der Versicherungswirtschaft gehen in den Ruhestand?
Laut GDV gehört etwa ein Viertel der Beschäftigten zur Generation der Babyboomer, die in den kommenden Jahren aus dem Arbeitsleben ausscheidet.
Ersetzt KI Sachbearbeiterinnen und Sachbearbeiter?
Nein. KI übernimmt Volumen und Routine, während Urteil, Ausnahmen und Kundenbeziehung beim Menschen bleiben.
Weitere Beiträge zu Demografie, Kompetenzaufbau und Wissenssicherung bündelt das Dossier Fachkräfte & Wissenssicherung.
Wie viele Bearbeitungsstunden im eigenen Innendienst heute in Vorgängen stecken, die eine Regel entscheiden könnte, ist oft die Zahl, an der sich die Personalplanung der nächsten Jahre entscheidet. Veränderung beginnt mit einem ersten Gespräch, und darauf freuen wir uns.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


