Insight
Den Kunden halten, bevor er kündigt: KI in der Bestandserhaltung
KI erkennt Stornogefahr aus Vertrags-, Schaden- und Kontaktsignalen. Wirksam wird sie mit Priorisierung, passender Ansprache und klarer Rechtsgrundlage.
Vertrieb und Partner
6 min Lesezeit
Kernaussage
Eine Kündigung kündigt sich an, bevor sie auf dem Tisch liegt. Wer erst auf das Schreiben reagiert, betreibt kein Bestandsmanagement, sondern verwaltet den Verlust.

Die wichtigsten Erkenntnisse
Storno entwertet bezahlte Abschlusskosten
Ein Risikowert braucht eine Handlungsregel
Relevanz schlägt Menge in der Halteansprache
Eine Kündigung kündigt sich an
In vielen Versicherungsunternehmen beginnt die Bestandserhaltung mit dem Eingang der Kündigung. Dann bleibt meist nur ein Rückgewinnungsschreiben, und die Entscheidung des Kunden ist längst gefallen.
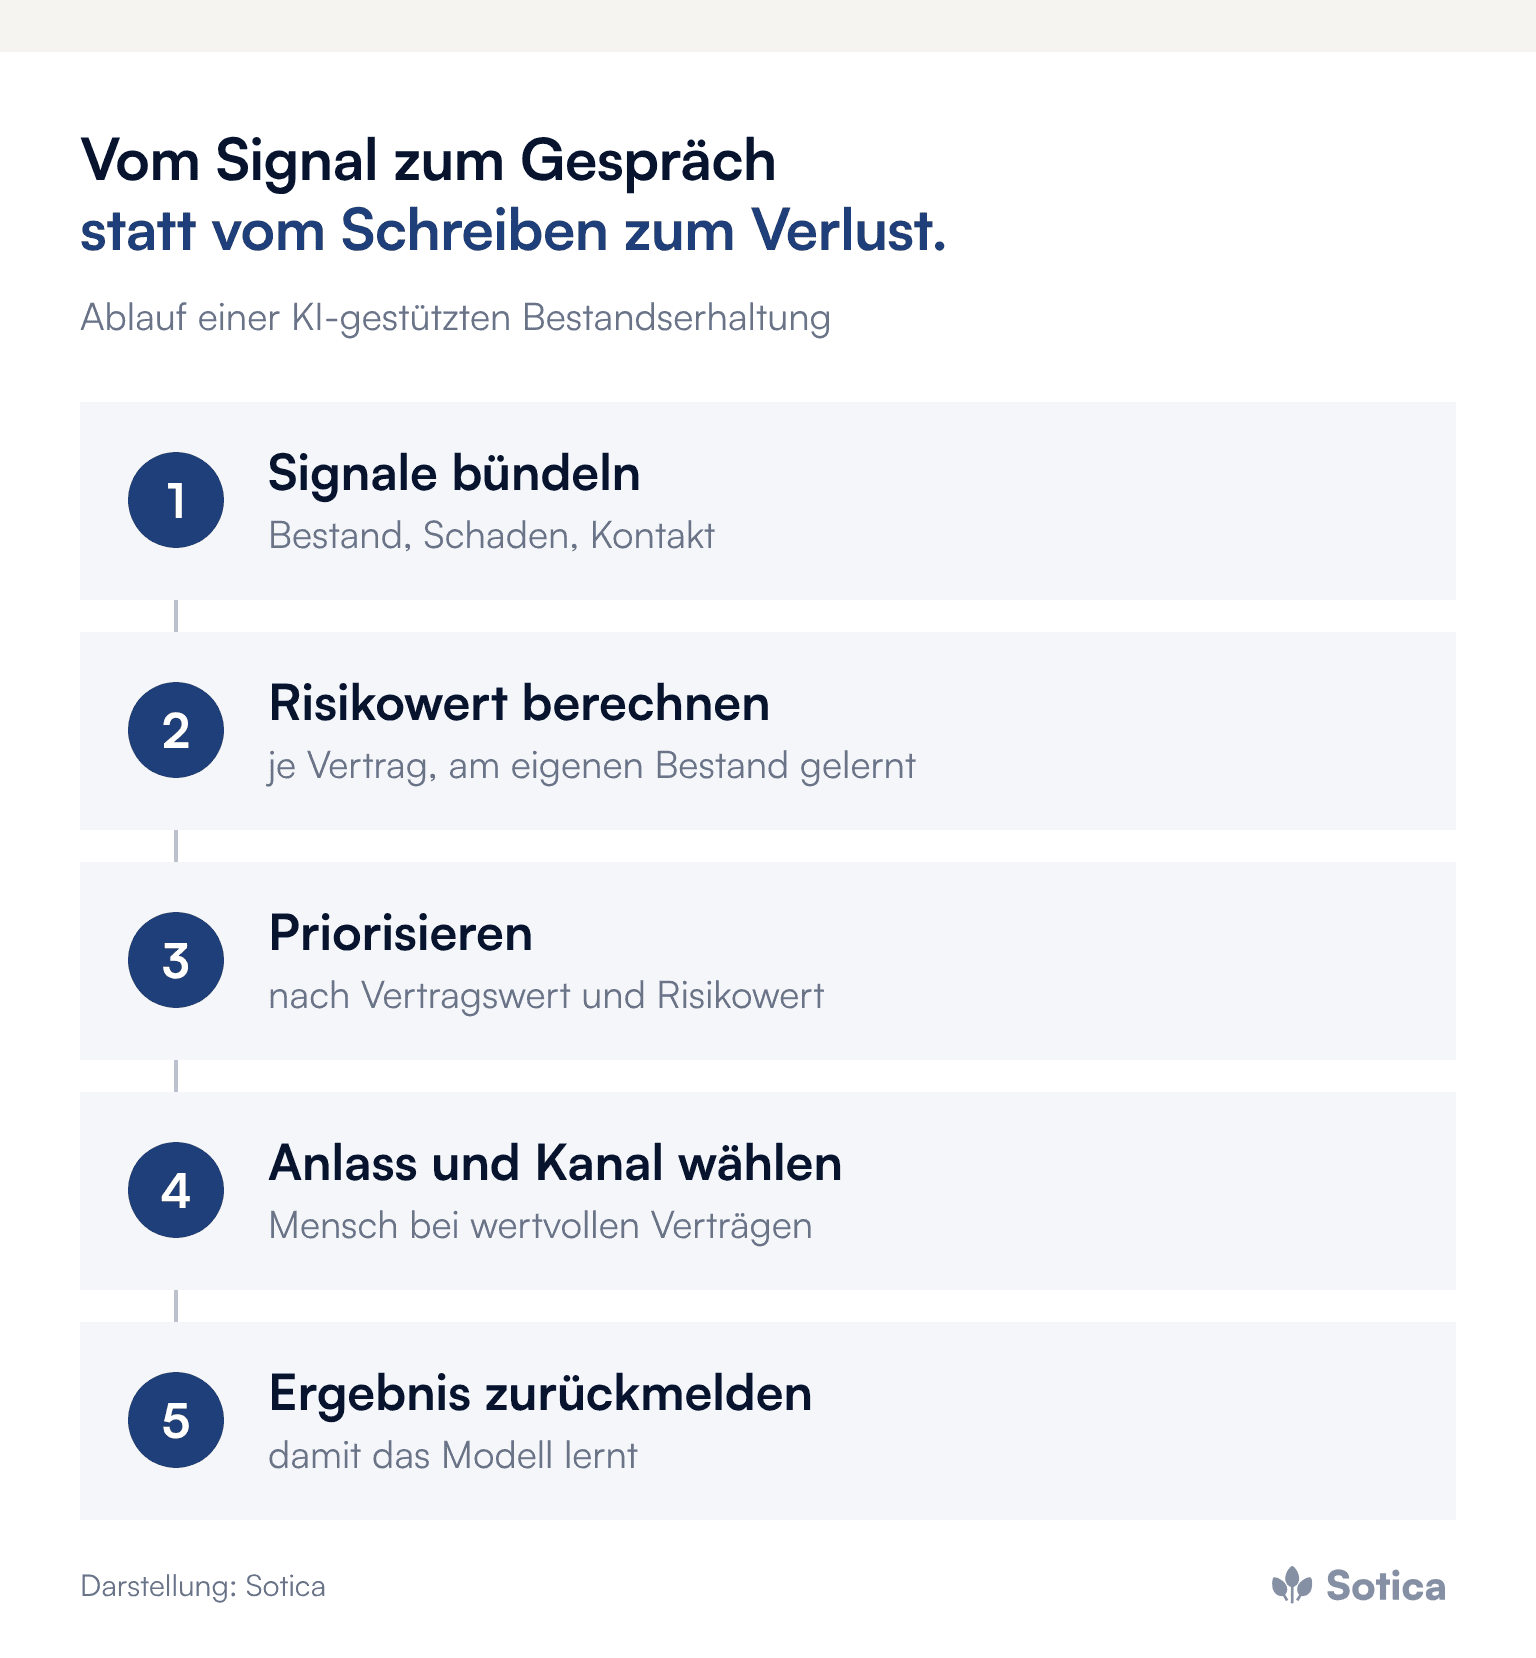
KI in der Bestandserhaltung verschiebt den Zeitpunkt nach vorn: Ein Modell verdichtet Vertrags-, Kontakt- und Schadensignale zu einem Risikowert je Vertrag und zeigt, bei welchen Kunden ein rechtzeitiges, passendes Gespräch die Kündigung am wahrscheinlichsten verhindert. Wirksam wird sie erst, wenn aus dem Risikowert eine klare Regel folgt, wer wann über welchen Kanal anspricht.
Warum Storno teurer ist, als es in der Bilanz aussieht
Ein gekündigter Vertrag kostet doppelt. Die künftigen Beiträge entfallen, und die Aufwendungen für die Gewinnung des Vertrags sind bereits ausgegeben. Allein die Lebensversicherer in Deutschland haben nach Angaben des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) im Jahr 2025 rund 8,2 Milliarden Euro für Abschlüsse aufgewendet. Jeder Vertrag, der früh endet, entwertet einen Teil dieser Investition.
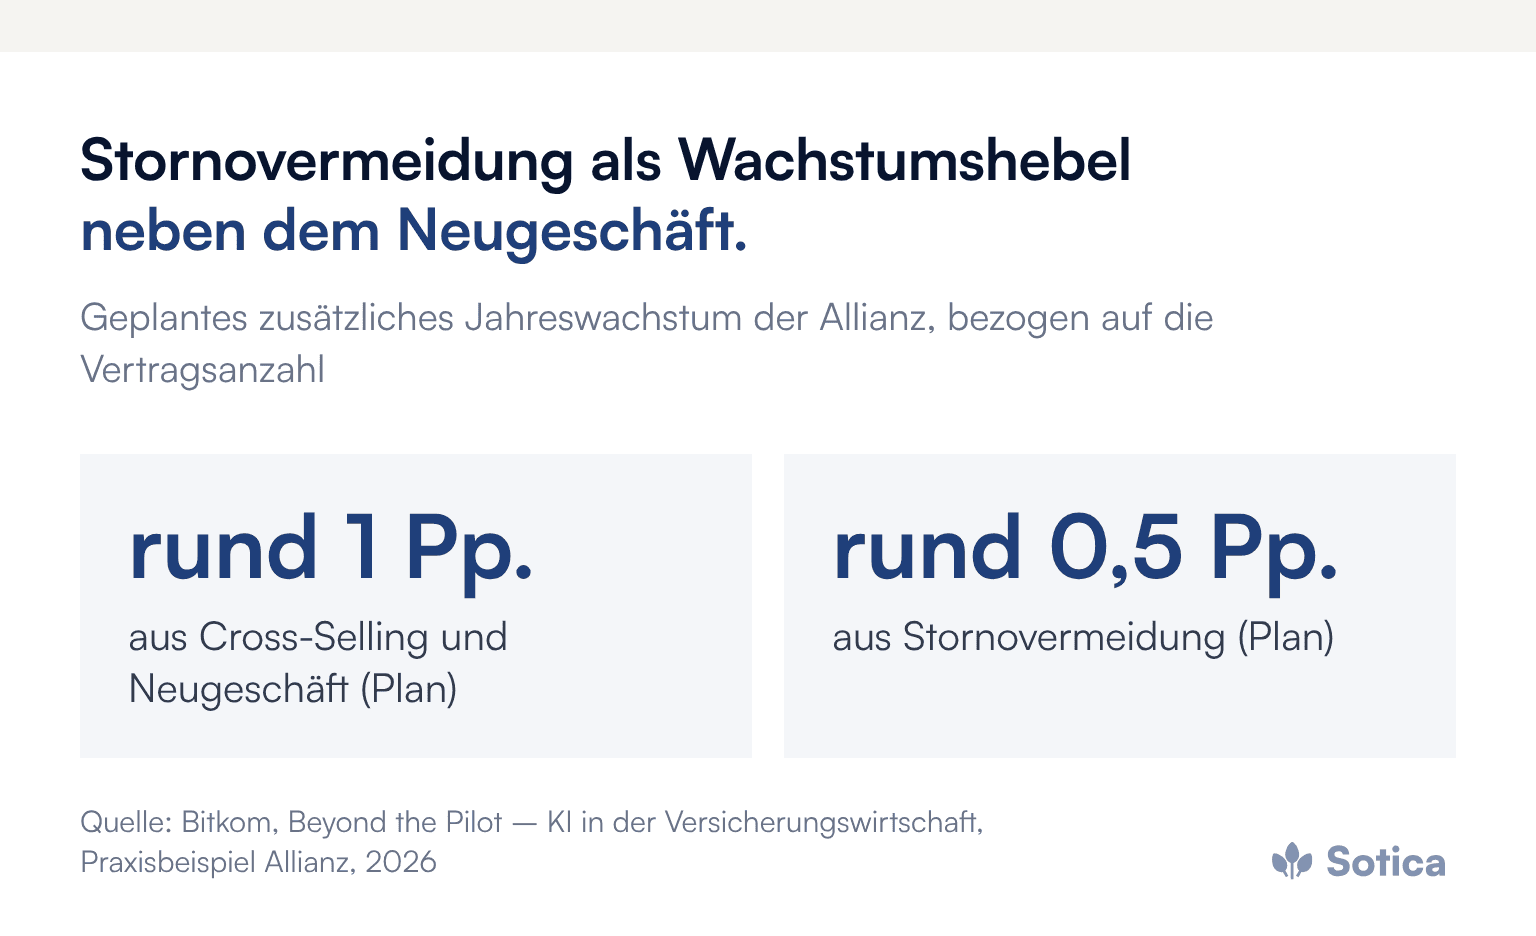
Wie viel Wachstum in der Stornovermeidung steckt, zeigt ein Praxisbeispiel aus dem Whitepaper „Beyond the Pilot – Künstliche Intelligenz in der Versicherungswirtschaft“ des Digitalverbands Bitkom (2026). Die Allianz plant dort ein zusätzliches jährliches Wachstum von ein bis zwei Prozentpunkten, bezogen auf die Zahl der Versicherungsverträge; davon sollen rund ein Prozentpunkt aus Cross-Selling und Neugeschäft und rund 0,5 Prozentpunkte aus Stornovermeidung kommen. Stornovermeidung steht dort also gleichrangig neben dem Neugeschäft, nicht als Restgröße der Kundenbetreuung.
Welche Signale auf eine Kündigung hindeuten
Die Hinweise liegen im Bestand, lange bevor das Kündigungsschreiben eintrifft. Typische Signale sind eine anstehende Beitragsanpassung, ein Schadenfall mit enttäuschender Regulierung, eine geänderte Zahlungsweise oder Rücklastschriften, auffällige Anfragen nach Vertragsdetails, ein Wechsel der Bankverbindung oder ein Lebensereignis wie Umzug oder Ruhestand.
Einzeln sagen diese Signale wenig. Zusammen ergeben sie ein Muster, das ein Modell auf dem eigenen Bestand lernen kann: Welche Kombinationen gingen in der Vergangenheit einer Kündigung voraus? Das Ergebnis ist ein Risikowert je Vertrag oder je Kunde. Die Logik entspricht der Churn-Prävention mit Analytics in Banken, ist aber auf die Besonderheiten des Versicherungsbestands zugeschnitten: Hauptfälligkeiten, Beitragsanpassungen und Schadenhistorie.
Eine weitere Quelle sind die Kundengespräche selbst. Wer Anrufe und Beschwerden auswertet, erkennt Unzufriedenheit oft früher als im Vertragsbestand. Was sich aus solchen Gesprächen lernen lässt, zeigt der Beitrag zur Gesprächsanalyse im Versicherungsvertrieb.
Warum ein Risikowert allein nichts hält
Ein Frühwarnsystem, das nur Alarm schlägt, verlagert die Arbeit in die Fachbereiche, ohne sie zu ordnen. Entscheidend ist der Schritt vom Risikowert zur Handlung. Drei Fragen bestimmen ihn: Lohnt sich ein Eingreifen bei diesem Vertrag, gemessen an Beitrag, Laufzeit und Profitabilität? Welcher Anlass trägt ein Gespräch, etwa eine Erklärung zur Beitragsanpassung oder ein Angebot zur Umstellung? Und welcher Kanal passt: Brief, digitales Kundenpostfach, Anruf des Kundenservice oder Termin mit dem Vermittler?
Die Antworten gehören in eine Regel, nicht in das Ermessen des Einzelnen. Ohne sie landen alle gefährdeten Kunden in einer Liste, und die Bearbeitung folgt dem, was am schnellsten geht. Mit ihr bekommt jeder Kontakt einen begründeten Platz in der Reihenfolge. Damit wird Bestandserhaltung Teil einer aktiven Gestaltung der Kundenreise.
Welche Ansprache Kunden halten und welche sie vertreibt
Zu viele gut gemeinte Halteversuche erreichen das Gegenteil. Ein Kunde, der nach einer Beitragserhöhung drei Werbebriefe erhält, fühlt sich nicht betreut, sondern bedrängt. Relevanz schlägt Menge: lieber wenige Kontakte mit klarem Anlass als eine Kampagne über alle Verträge mit erhöhtem Risikowert.
Bei wertvollen oder sensiblen Verträgen führt ein Mensch das Gespräch. Das Modell bereitet vor, der Vermittler oder Kundenbetreuer entscheidet, ob und wie er anspricht. Diese Arbeitsteilung hat auch einen rechtlichen Hintergrund: Nach Artikel 22 der Datenschutz-Grundverordnung (DSGVO) haben Betroffene das Recht, keiner ausschließlich automatisierten Entscheidung mit erheblicher Wirkung unterworfen zu werden, und nach Artikel 21 können sie der Verarbeitung ihrer Daten für Direktwerbung jederzeit widersprechen, einschließlich des damit verbundenen Profilings. Ein Bestandserhaltungsmodell braucht deshalb eine geklärte Rechtsgrundlage, eine dokumentierte Zweckbindung und eine saubere Pflege von Werbewidersprüchen.
Ein besonderer Moment ist der Schaden. Dort erlebt der Kunde, ob das Leistungsversprechen trägt, und dort entsteht ein großer Teil der späteren Kündigungsabsicht oder Bindung. Wie dieser Moment für das Folgegeschäft genutzt wird, beschreibt der Beitrag zum Schadenfall als Cross-Selling-Moment.
Was das für Organisation, Vertrieb und IT bedeutet
Bestandserhaltung liegt in vielen Unternehmen zwischen den Stühlen. Der Vertrieb verantwortet Neugeschäft, der Kundenservice die Bearbeitung, das Produktmanagement die Beitragsanpassung. Ein Frühwarnsystem braucht eine Stelle, die alle drei zusammenführt und für die Haltequote je Segment verantwortlich ist.
Für die IT heißt das: Bestandsdaten, Schadendaten und Kontaktdaten müssen zusammengeführt werden können, und das Ergebnis jeder Ansprache muss ins System zurückfließen. Ohne diese Rückmeldung lernt das Modell nicht, welche Maßnahmen gewirkt haben. Für den Vertrieb gilt: Halteanlässe sind Vertriebsanlässe und gehören in dieselbe Steuerung wie Ausschöpfungs- und Neugeschäftsimpulse, mit klarer Priorität, wenn beides auf denselben Kunden trifft. Wie Vorreiter unter den Versicherern ihre KI-Anwendungen auf solche Wertbeiträge ausrichten, zeigt der Beitrag zu den KI-Vorreitern unter den Versicherern.
Woran sich der Erfolg messen lässt
Gemessen wird nicht die Zahl der Warnungen, sondern ihre Wirkung. Vier Kennzahlen reichen für den Start: die Kündigungsquote der angesprochenen Verträge im Vergleich zu einer vergleichbaren, nicht angesprochenen Gruppe, der gehaltene Beitrag in Euro, die Bearbeitungsquote der ausgespielten Anlässe und die Zahl der Werbewidersprüche nach einer Ansprache. Die letzte Kennzahl zeigt früh, ob die Ansprache als Betreuung oder als Druck ankommt.
Was das Management jetzt anstoßen sollte
Bestandserhaltung mit KI ist eine Steuerungsaufgabe. Für den Einstieg haben sich fünf Schritte bewährt:
Eine Sparte mit hohem Stornovolumen wählen und dort den Ist-Zustand messen: Kündigungsquote, Zeitpunkt, Gründe.
Die Signale aus Bestand, Schaden und Kontakt zusammenführen und prüfen, welche davon in der Vergangenheit Kündigungen vorausgingen.
Eine Priorisierungsregel festlegen, die Vertragswert, Risikowert und Kanal verbindet.
Rechtsgrundlage und Widerspruchsmanagement klären, bevor das erste Modell Kunden anspricht.
Den Erfolg gegen eine Vergleichsgruppe messen und nach einem Quartal entscheiden, welche Anlässe bleiben.
Häufige Fragen
Wie erkennt KI eine drohende Kündigung?
Ein Modell lernt auf dem eigenen Bestand, welche Kombinationen aus Vertrags-, Zahlungs-, Schaden- und Kontaktsignalen früheren Kündigungen vorausgingen, und berechnet daraus einen Risikowert je Vertrag.
Darf ein Versicherer Bestandsdaten für Halteaktionen auswerten?
Ja, mit geklärter Rechtsgrundlage und Zweckbindung. Ausschließlich automatisierte Entscheidungen mit erheblicher Wirkung sind nach Artikel 22 DSGVO nur eingeschränkt zulässig, und Widersprüche gegen Direktwerbung nach Artikel 21 sind zu beachten.
Wer sollte die Ansprache übernehmen?
Bei wertvollen oder sensiblen Verträgen ein Mensch, also Vermittler oder Kundenbetreuer. Standardanlässe mit geringem Erklärungsbedarf eignen sich für digitale Kanäle.
Weitere Beiträge zu Kundenbindung, Anlässen und Ansprache bündelt das Dossier Vertrieb & Kundenansprache.
Wie früh eine Kündigung im eigenen Bestand erkennbar wäre, lässt sich meist schon an den Verträgen des letzten Jahres ablesen. Über ein erstes Gespräch dazu freuen wir uns.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Storno entwertet bezahlte Abschlusskosten
Ein Risikowert braucht eine Handlungsregel
Relevanz schlägt Menge in der Halteansprache
Eine Kündigung kündigt sich an
In vielen Versicherungsunternehmen beginnt die Bestandserhaltung mit dem Eingang der Kündigung. Dann bleibt meist nur ein Rückgewinnungsschreiben, und die Entscheidung des Kunden ist längst gefallen.
KI in der Bestandserhaltung verschiebt den Zeitpunkt nach vorn: Ein Modell verdichtet Vertrags-, Kontakt- und Schadensignale zu einem Risikowert je Vertrag und zeigt, bei welchen Kunden ein rechtzeitiges, passendes Gespräch die Kündigung am wahrscheinlichsten verhindert. Wirksam wird sie erst, wenn aus dem Risikowert eine klare Regel folgt, wer wann über welchen Kanal anspricht.
Warum Storno teurer ist, als es in der Bilanz aussieht
Ein gekündigter Vertrag kostet doppelt. Die künftigen Beiträge entfallen, und die Aufwendungen für die Gewinnung des Vertrags sind bereits ausgegeben. Allein die Lebensversicherer in Deutschland haben nach Angaben des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) im Jahr 2025 rund 8,2 Milliarden Euro für Abschlüsse aufgewendet. Jeder Vertrag, der früh endet, entwertet einen Teil dieser Investition.
Wie viel Wachstum in der Stornovermeidung steckt, zeigt ein Praxisbeispiel aus dem Whitepaper „Beyond the Pilot – Künstliche Intelligenz in der Versicherungswirtschaft“ des Digitalverbands Bitkom (2026). Die Allianz plant dort ein zusätzliches jährliches Wachstum von ein bis zwei Prozentpunkten, bezogen auf die Zahl der Versicherungsverträge; davon sollen rund ein Prozentpunkt aus Cross-Selling und Neugeschäft und rund 0,5 Prozentpunkte aus Stornovermeidung kommen. Stornovermeidung steht dort also gleichrangig neben dem Neugeschäft, nicht als Restgröße der Kundenbetreuung.
Welche Signale auf eine Kündigung hindeuten
Die Hinweise liegen im Bestand, lange bevor das Kündigungsschreiben eintrifft. Typische Signale sind eine anstehende Beitragsanpassung, ein Schadenfall mit enttäuschender Regulierung, eine geänderte Zahlungsweise oder Rücklastschriften, auffällige Anfragen nach Vertragsdetails, ein Wechsel der Bankverbindung oder ein Lebensereignis wie Umzug oder Ruhestand.
Einzeln sagen diese Signale wenig. Zusammen ergeben sie ein Muster, das ein Modell auf dem eigenen Bestand lernen kann: Welche Kombinationen gingen in der Vergangenheit einer Kündigung voraus? Das Ergebnis ist ein Risikowert je Vertrag oder je Kunde. Die Logik entspricht der Churn-Prävention mit Analytics in Banken, ist aber auf die Besonderheiten des Versicherungsbestands zugeschnitten: Hauptfälligkeiten, Beitragsanpassungen und Schadenhistorie.
Eine weitere Quelle sind die Kundengespräche selbst. Wer Anrufe und Beschwerden auswertet, erkennt Unzufriedenheit oft früher als im Vertragsbestand. Was sich aus solchen Gesprächen lernen lässt, zeigt der Beitrag zur Gesprächsanalyse im Versicherungsvertrieb.
Warum ein Risikowert allein nichts hält
Ein Frühwarnsystem, das nur Alarm schlägt, verlagert die Arbeit in die Fachbereiche, ohne sie zu ordnen. Entscheidend ist der Schritt vom Risikowert zur Handlung. Drei Fragen bestimmen ihn: Lohnt sich ein Eingreifen bei diesem Vertrag, gemessen an Beitrag, Laufzeit und Profitabilität? Welcher Anlass trägt ein Gespräch, etwa eine Erklärung zur Beitragsanpassung oder ein Angebot zur Umstellung? Und welcher Kanal passt: Brief, digitales Kundenpostfach, Anruf des Kundenservice oder Termin mit dem Vermittler?
Die Antworten gehören in eine Regel, nicht in das Ermessen des Einzelnen. Ohne sie landen alle gefährdeten Kunden in einer Liste, und die Bearbeitung folgt dem, was am schnellsten geht. Mit ihr bekommt jeder Kontakt einen begründeten Platz in der Reihenfolge. Damit wird Bestandserhaltung Teil einer aktiven Gestaltung der Kundenreise.
Welche Ansprache Kunden halten und welche sie vertreibt
Zu viele gut gemeinte Halteversuche erreichen das Gegenteil. Ein Kunde, der nach einer Beitragserhöhung drei Werbebriefe erhält, fühlt sich nicht betreut, sondern bedrängt. Relevanz schlägt Menge: lieber wenige Kontakte mit klarem Anlass als eine Kampagne über alle Verträge mit erhöhtem Risikowert.
Bei wertvollen oder sensiblen Verträgen führt ein Mensch das Gespräch. Das Modell bereitet vor, der Vermittler oder Kundenbetreuer entscheidet, ob und wie er anspricht. Diese Arbeitsteilung hat auch einen rechtlichen Hintergrund: Nach Artikel 22 der Datenschutz-Grundverordnung (DSGVO) haben Betroffene das Recht, keiner ausschließlich automatisierten Entscheidung mit erheblicher Wirkung unterworfen zu werden, und nach Artikel 21 können sie der Verarbeitung ihrer Daten für Direktwerbung jederzeit widersprechen, einschließlich des damit verbundenen Profilings. Ein Bestandserhaltungsmodell braucht deshalb eine geklärte Rechtsgrundlage, eine dokumentierte Zweckbindung und eine saubere Pflege von Werbewidersprüchen.
Ein besonderer Moment ist der Schaden. Dort erlebt der Kunde, ob das Leistungsversprechen trägt, und dort entsteht ein großer Teil der späteren Kündigungsabsicht oder Bindung. Wie dieser Moment für das Folgegeschäft genutzt wird, beschreibt der Beitrag zum Schadenfall als Cross-Selling-Moment.
Was das für Organisation, Vertrieb und IT bedeutet
Bestandserhaltung liegt in vielen Unternehmen zwischen den Stühlen. Der Vertrieb verantwortet Neugeschäft, der Kundenservice die Bearbeitung, das Produktmanagement die Beitragsanpassung. Ein Frühwarnsystem braucht eine Stelle, die alle drei zusammenführt und für die Haltequote je Segment verantwortlich ist.
Für die IT heißt das: Bestandsdaten, Schadendaten und Kontaktdaten müssen zusammengeführt werden können, und das Ergebnis jeder Ansprache muss ins System zurückfließen. Ohne diese Rückmeldung lernt das Modell nicht, welche Maßnahmen gewirkt haben. Für den Vertrieb gilt: Halteanlässe sind Vertriebsanlässe und gehören in dieselbe Steuerung wie Ausschöpfungs- und Neugeschäftsimpulse, mit klarer Priorität, wenn beides auf denselben Kunden trifft. Wie Vorreiter unter den Versicherern ihre KI-Anwendungen auf solche Wertbeiträge ausrichten, zeigt der Beitrag zu den KI-Vorreitern unter den Versicherern.
Woran sich der Erfolg messen lässt
Gemessen wird nicht die Zahl der Warnungen, sondern ihre Wirkung. Vier Kennzahlen reichen für den Start: die Kündigungsquote der angesprochenen Verträge im Vergleich zu einer vergleichbaren, nicht angesprochenen Gruppe, der gehaltene Beitrag in Euro, die Bearbeitungsquote der ausgespielten Anlässe und die Zahl der Werbewidersprüche nach einer Ansprache. Die letzte Kennzahl zeigt früh, ob die Ansprache als Betreuung oder als Druck ankommt.
Was das Management jetzt anstoßen sollte
Bestandserhaltung mit KI ist eine Steuerungsaufgabe. Für den Einstieg haben sich fünf Schritte bewährt:
Eine Sparte mit hohem Stornovolumen wählen und dort den Ist-Zustand messen: Kündigungsquote, Zeitpunkt, Gründe.
Die Signale aus Bestand, Schaden und Kontakt zusammenführen und prüfen, welche davon in der Vergangenheit Kündigungen vorausgingen.
Eine Priorisierungsregel festlegen, die Vertragswert, Risikowert und Kanal verbindet.
Rechtsgrundlage und Widerspruchsmanagement klären, bevor das erste Modell Kunden anspricht.
Den Erfolg gegen eine Vergleichsgruppe messen und nach einem Quartal entscheiden, welche Anlässe bleiben.
Häufige Fragen
Wie erkennt KI eine drohende Kündigung?
Ein Modell lernt auf dem eigenen Bestand, welche Kombinationen aus Vertrags-, Zahlungs-, Schaden- und Kontaktsignalen früheren Kündigungen vorausgingen, und berechnet daraus einen Risikowert je Vertrag.
Darf ein Versicherer Bestandsdaten für Halteaktionen auswerten?
Ja, mit geklärter Rechtsgrundlage und Zweckbindung. Ausschließlich automatisierte Entscheidungen mit erheblicher Wirkung sind nach Artikel 22 DSGVO nur eingeschränkt zulässig, und Widersprüche gegen Direktwerbung nach Artikel 21 sind zu beachten.
Wer sollte die Ansprache übernehmen?
Bei wertvollen oder sensiblen Verträgen ein Mensch, also Vermittler oder Kundenbetreuer. Standardanlässe mit geringem Erklärungsbedarf eignen sich für digitale Kanäle.
Weitere Beiträge zu Kundenbindung, Anlässen und Ansprache bündelt das Dossier Vertrieb & Kundenansprache.
Wie früh eine Kündigung im eigenen Bestand erkennbar wäre, lässt sich meist schon an den Verträgen des letzten Jahres ablesen. Über ein erstes Gespräch dazu freuen wir uns.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


