Insight
Den Kreditausfall sehen, bevor er kommt: KI im Frühwarnsystem
Wie ein KI-Frühwarnsystem verstreute Signale aus Konten und Zahlungsverhalten bündelt und Kreditrisiken zeigt, solange noch Handlungsspielraum besteht.
Kunde und Betreuung
6 min Lesezeit
Kernaussage
Kreditrisiken sind früh sichtbar, nur verstreut. Wer die Signale erst zum Bilanzstichtag verdichtet, verliert genau den Handlungsspielraum, der über die Höhe des Verlusts entscheidet.

Die wichtigsten Erkenntnisse
Kreditrisiken kündigen sich früh an
Mehrere schwache Signale ergeben ein Muster
Ohne Eskalationslogik bleibt jeder Alarm folgenlos
Den Kreditausfall sehen, bevor er kommt
Kreditrisiken kündigen sich selten plötzlich an. Sie zeigen sich über viele kleine Signale in Konten, Zahlungsverhalten und Branchenumfeld, die heute oft zu spät und zu verstreut zusammenkommen. Ein KI-gestütztes Frühwarnsystem verdichtet diese Signale laufend zu einem priorisierten Risikobild und verschafft der Kreditbetreuung genau die Wochen und Monate, in denen sich ein Engagement noch stabilisieren lässt.
Was ein Frühwarnverfahren heute leisten muss
Ein Frühwarnverfahren ist für Kreditinstitute keine Kür, sondern Teil der Mindestanforderungen an das Risikomanagement. Die MaRisk in der Fassung des BaFin-Rundschreibens 05/2023 vom 29. Juni 2023 beschreiben in BTO 1.3.1 das Verfahren zur Früherkennung von Risiken. Es dient der rechtzeitigen Identifizierung von Kreditnehmern, bei deren Engagements sich erhöhte Risiken abzuzeichnen beginnen, damit das Institut in einem möglichst frühen Stadium Gegenmaßnahmen einleiten kann, etwa Intensivbetreuung oder Forbearance-Maßnahmen, also Zugeständnisse an den Kreditnehmer zur Sicherung eines tragfähigen Rückzahlungsstatus.
Dafür entwickelt das Institut auf Basis quantitativer und qualitativer Risikomerkmale Indikatoren für eine frühzeitige Risikoidentifizierung, soweit sinnvoll und möglich auch unter Berücksichtigung von ESG-Risiken. Ausdrücklich verweisen die MaRisk auf Abschnitt 8.5 der EBA-Leitlinien für die Kreditvergabe und Überwachung (EBA/GL/2020/06) zur Verwendung von Frühwarnindikatoren und Watchlisten. Bestimmte Arten von Kreditgeschäften oder Engagements unterhalb festgelegter Größenordnungen kann das Institut ausnehmen.
Der Rahmen ist also klar. Offen ist in vielen Instituten, wie früh und wie treffsicher das Verfahren tatsächlich anschlägt.
Warum klassische Kreditüberwachung oft zu spät kommt
Klassische Kreditüberwachung kommt zu spät, weil sie sich auf Unterlagen stützt, die nur periodisch eintreffen. Jahresabschlüsse und betriebswirtschaftliche Auswertungen zeigen die Lage eines Firmenkunden mit Monaten Verzug, und ihre Auswertung bindet Kapazität in der Marktfolge. Bis eine Verschlechterung dort sichtbar wird, ist sie häufig schon weit fortgeschritten.
Hinzu kommen starre Schwellen: Ein Indikator schlägt an, wenn ein Limit überzogen oder eine Rate ausgefallen ist. Bis dahin gilt das Engagement als unauffällig, obwohl sich das Muster in Kontoumsätzen und Zahlungsverhalten schon länger verändert hat. Die Information war vorhanden, sie wurde nur nicht rechtzeitig verdichtet.
Welche Signale ein KI-Frühwarnsystem zusammenführt
Ein KI-Frühwarnsystem führt interne und externe Signale zusammen und bewertet ihren Verlauf statt eines Stichtagswerts. Typische Signalgruppen sind:
Kontoverhalten: sinkende Umsätze, veränderte Zahlungseingänge, steigende Limitauslastung, häufigere Rücklastschriften.
Zahlungsverhalten: verspätete Raten, Stundungsanfragen, Veränderungen bei Daueraufträgen an wichtige Lieferanten.
Externe Informationen: Branchenentwicklungen, Auskunfteidaten, öffentliche Bekanntmachungen und Nachrichten zum Unternehmen.
Qualitative Hinweise: Notizen aus Kundengesprächen, verspätet eingereichte Unterlagen, Wechsel in der Geschäftsleitung des Kreditnehmers.
Die Stärke des Systems liegt in der Kombination. Ein einzelnes Signal ist oft harmlos, mehrere schwache Signale im selben Engagement ergeben ein Muster. KI-Verfahren erkennen solche Muster über viele Engagements hinweg und priorisieren sie, sodass die Kreditbetreuung zuerst auf die Fälle schaut, bei denen sich etwas verändert. Das ergänzt die Arbeit von KI-Assistenten im Kreditgeschäft um die laufende Überwachung des Bestands.
Auch neue Risikoarten gehören in den Blick, wie die MaRisk mit dem Hinweis auf ESG-Risiken deutlich machen, etwa Klimarisiken im Kreditportfolio.
Warum Datenqualität über den Nutzen entscheidet
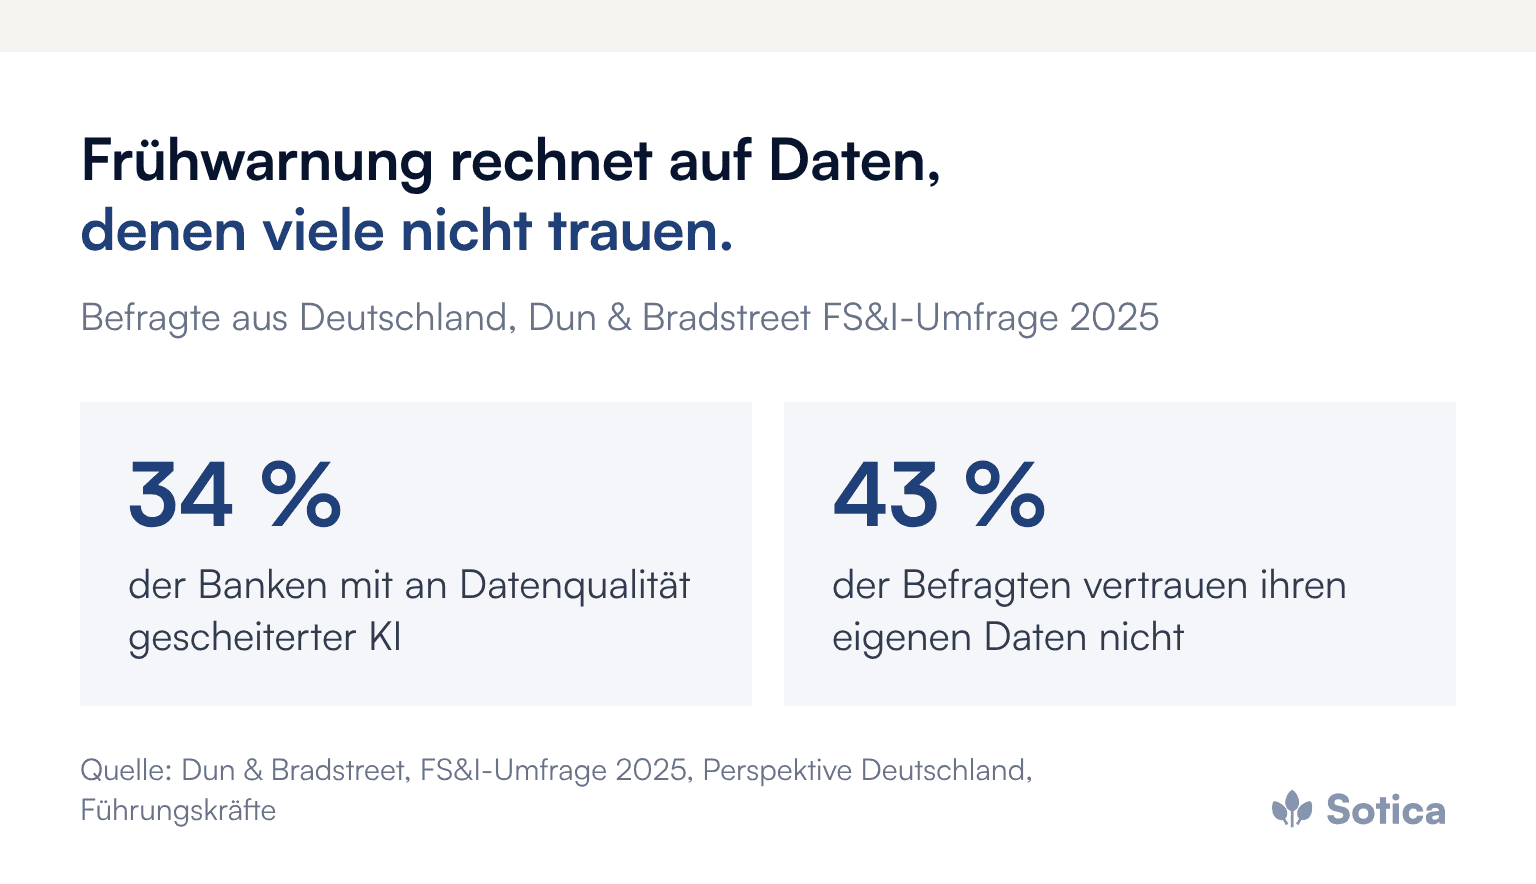
Ein Frühwarnsystem ist nur so gut wie die Daten, auf denen es rechnet. In der FS&I-Umfrage 2025 von Dun & Bradstreet unter mehr als 2.000 Führungskräften in fünf Ländern geben 34 Prozent der Banken und Finanzunternehmen in Deutschland an, bereits KI-Projekte erlebt zu haben, die an schlechter Datenqualität gescheitert sind. 43 Prozent der deutschen Befragten vertrauen ihren eigenen Daten nicht.
Für die Frühwarnung bedeutet das: Dubletten im Kundenstamm, unvollständige Verknüpfungen zwischen Konten und Kreditnehmereinheiten oder fehlende Branchenschlüssel erzeugen falsche Alarme oder verdecken echte. Bevor ein Modell trainiert wird, gehört deshalb die Datenbasis auf den Prüfstand.
Hinzu kommt die Modellseite. Ein KI-Modell im Risikomanagement muss validiert, dokumentiert und im Betrieb überwacht werden, damit es nicht unbemerkt an Treffsicherheit verliert. Welche Erfahrungen aus dem Modellrisiko interner Ratingverfahren sich übertragen lassen, beschreibt ein eigener Beitrag. Bewertet ein System die Kreditwürdigkeit natürlicher Personen, kann es zudem unter die Hochrisiko-Kategorie der europäischen KI-Verordnung fallen, die in Anhang III solche Systeme ausdrücklich nennt.
Wie aus einem Signal eine rechtzeitige Handlung wird
Ein Signal wird erst zur Handlung, wenn Schwelle, Verantwortlicher und Maßnahme vorher festgelegt sind. Ein Alarm ohne diese drei Elemente erzeugt nur Lärm, und Lärm führt dazu, dass Warnungen ignoriert werden.
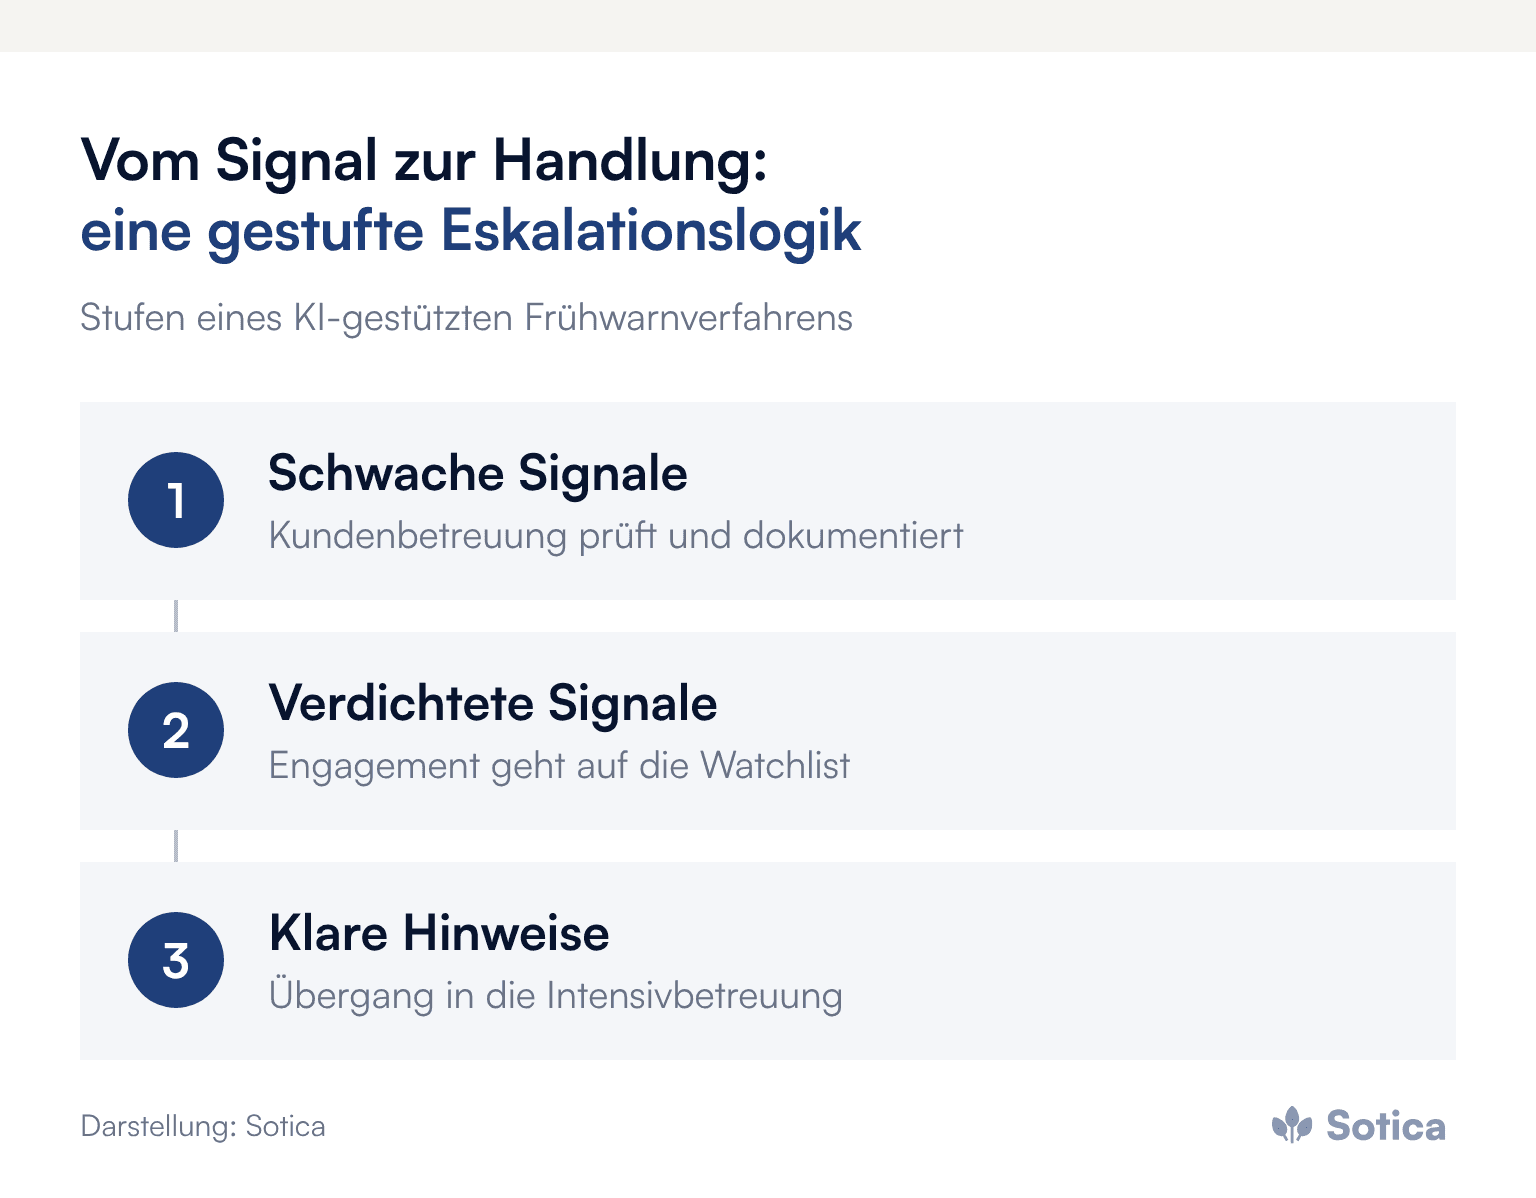
Bewährt hat sich eine gestufte Eskalationslogik: Bei schwachen Signalen prüft die Kundenbetreuung und dokumentiert ihre Einschätzung, bei verdichteten Signalen geht das Engagement auf eine Watchlist, bei klaren Hinweisen folgt der Übergang in die Intensivbetreuung. Die Entscheidung über das einzelne Engagement bleibt in jeder Stufe beim Menschen, so wie auch bei schnellen Kreditentscheidungen, die die Einordnung zur Instant-Baufi mit dem Menschen im Prozess beschreibt.
Damit die Kreditbetreuung schnell reagieren kann, braucht sie die Unterlagen des Kunden griffbereit und ausgewertet. Die automatische Auswertung von Kreditunterlagen in der Marktfolge spart hier Zeit, die sonst in der Recherche verloren geht.
Was ein Frühwarnsystem für Steuerung und Organisation verändert
Ein laufendes Frühwarnsystem verändert die Arbeit in Markt, Marktfolge und Risikocontrolling. Die Kreditbetreuung erhält priorisierte Hinweise statt Stichtagslisten, das Risikocontrolling ein aktuelleres Bild des Portfolios, und das Management kann früher erkennen, in welchen Branchen oder Regionen sich Risiken häufen. Zugleich verschiebt sich Arbeit: Weniger Zeit fließt in die routinemäßige Durchsicht unauffälliger Engagements, mehr in die gezielte Betreuung auffälliger Fälle.
Womit das Management beginnen sollte
Das bestehende Verfahren bewerten: Wie viele Engagements wurden in den letzten Jahren auffällig, und wie früh hat das Frühwarnverfahren sie erkannt?
Die Datenbasis prüfen, insbesondere Kreditnehmereinheiten, Dubletten, Branchenschlüssel und die Verfügbarkeit von Kontoumsätzen.
Eskalationslogik festlegen: Schwellen, Verantwortliche und Maßnahmen je Stufe, bevor ein Modell eingeführt wird.
Mit einem abgegrenzten Portfolio starten, etwa dem gewerblichen Kreditgeschäft, und die Treffsicherheit gegen das bisherige Verfahren messen.
Häufige Fragen
Ist ein Frühwarnverfahren für Banken verpflichtend?
Ja. Die MaRisk verlangen in BTO 1.3.1 ein Verfahren zur Früherkennung von Risiken auf Basis quantitativer und qualitativer Risikomerkmale. Bestimmte Geschäftsarten oder kleinere Engagements können nach festgelegten Kriterien ausgenommen werden.
Ersetzt KI die Kreditbetreuung bei auffälligen Engagements?
Nein. KI erkennt und priorisiert Muster, die Entscheidung über Maßnahmen wie Intensivbetreuung oder Forbearance trifft weiterhin der Mensch.
Woran scheitern Frühwarnsysteme am häufigsten?
An der Datenbasis und an fehlender Eskalationslogik. Ohne saubere Kundendaten entstehen Fehlalarme, ohne klare Zuständigkeiten bleiben Warnungen folgenlos.
Weitere Beiträge zu Kreditprozessen, Risiko und KI bündelt das Dossier Baufinanzierung & Kredit.
Wie viel Handlungsspielraum ein Frühwarnverfahren tatsächlich schafft, zeigt der Rückblick auf die letzten Ausfälle: Wann gab es das erste Signal, und wann wurde gehandelt? Veränderung beginnt mit einem ersten Gespräch. Wir freuen uns darauf.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Kreditrisiken kündigen sich früh an
Mehrere schwache Signale ergeben ein Muster
Ohne Eskalationslogik bleibt jeder Alarm folgenlos
Den Kreditausfall sehen, bevor er kommt
Kreditrisiken kündigen sich selten plötzlich an. Sie zeigen sich über viele kleine Signale in Konten, Zahlungsverhalten und Branchenumfeld, die heute oft zu spät und zu verstreut zusammenkommen. Ein KI-gestütztes Frühwarnsystem verdichtet diese Signale laufend zu einem priorisierten Risikobild und verschafft der Kreditbetreuung genau die Wochen und Monate, in denen sich ein Engagement noch stabilisieren lässt.
Was ein Frühwarnverfahren heute leisten muss
Ein Frühwarnverfahren ist für Kreditinstitute keine Kür, sondern Teil der Mindestanforderungen an das Risikomanagement. Die MaRisk in der Fassung des BaFin-Rundschreibens 05/2023 vom 29. Juni 2023 beschreiben in BTO 1.3.1 das Verfahren zur Früherkennung von Risiken. Es dient der rechtzeitigen Identifizierung von Kreditnehmern, bei deren Engagements sich erhöhte Risiken abzuzeichnen beginnen, damit das Institut in einem möglichst frühen Stadium Gegenmaßnahmen einleiten kann, etwa Intensivbetreuung oder Forbearance-Maßnahmen, also Zugeständnisse an den Kreditnehmer zur Sicherung eines tragfähigen Rückzahlungsstatus.
Dafür entwickelt das Institut auf Basis quantitativer und qualitativer Risikomerkmale Indikatoren für eine frühzeitige Risikoidentifizierung, soweit sinnvoll und möglich auch unter Berücksichtigung von ESG-Risiken. Ausdrücklich verweisen die MaRisk auf Abschnitt 8.5 der EBA-Leitlinien für die Kreditvergabe und Überwachung (EBA/GL/2020/06) zur Verwendung von Frühwarnindikatoren und Watchlisten. Bestimmte Arten von Kreditgeschäften oder Engagements unterhalb festgelegter Größenordnungen kann das Institut ausnehmen.
Der Rahmen ist also klar. Offen ist in vielen Instituten, wie früh und wie treffsicher das Verfahren tatsächlich anschlägt.
Warum klassische Kreditüberwachung oft zu spät kommt
Klassische Kreditüberwachung kommt zu spät, weil sie sich auf Unterlagen stützt, die nur periodisch eintreffen. Jahresabschlüsse und betriebswirtschaftliche Auswertungen zeigen die Lage eines Firmenkunden mit Monaten Verzug, und ihre Auswertung bindet Kapazität in der Marktfolge. Bis eine Verschlechterung dort sichtbar wird, ist sie häufig schon weit fortgeschritten.
Hinzu kommen starre Schwellen: Ein Indikator schlägt an, wenn ein Limit überzogen oder eine Rate ausgefallen ist. Bis dahin gilt das Engagement als unauffällig, obwohl sich das Muster in Kontoumsätzen und Zahlungsverhalten schon länger verändert hat. Die Information war vorhanden, sie wurde nur nicht rechtzeitig verdichtet.
Welche Signale ein KI-Frühwarnsystem zusammenführt
Ein KI-Frühwarnsystem führt interne und externe Signale zusammen und bewertet ihren Verlauf statt eines Stichtagswerts. Typische Signalgruppen sind:
Kontoverhalten: sinkende Umsätze, veränderte Zahlungseingänge, steigende Limitauslastung, häufigere Rücklastschriften.
Zahlungsverhalten: verspätete Raten, Stundungsanfragen, Veränderungen bei Daueraufträgen an wichtige Lieferanten.
Externe Informationen: Branchenentwicklungen, Auskunfteidaten, öffentliche Bekanntmachungen und Nachrichten zum Unternehmen.
Qualitative Hinweise: Notizen aus Kundengesprächen, verspätet eingereichte Unterlagen, Wechsel in der Geschäftsleitung des Kreditnehmers.
Die Stärke des Systems liegt in der Kombination. Ein einzelnes Signal ist oft harmlos, mehrere schwache Signale im selben Engagement ergeben ein Muster. KI-Verfahren erkennen solche Muster über viele Engagements hinweg und priorisieren sie, sodass die Kreditbetreuung zuerst auf die Fälle schaut, bei denen sich etwas verändert. Das ergänzt die Arbeit von KI-Assistenten im Kreditgeschäft um die laufende Überwachung des Bestands.
Auch neue Risikoarten gehören in den Blick, wie die MaRisk mit dem Hinweis auf ESG-Risiken deutlich machen, etwa Klimarisiken im Kreditportfolio.
Warum Datenqualität über den Nutzen entscheidet
Ein Frühwarnsystem ist nur so gut wie die Daten, auf denen es rechnet. In der FS&I-Umfrage 2025 von Dun & Bradstreet unter mehr als 2.000 Führungskräften in fünf Ländern geben 34 Prozent der Banken und Finanzunternehmen in Deutschland an, bereits KI-Projekte erlebt zu haben, die an schlechter Datenqualität gescheitert sind. 43 Prozent der deutschen Befragten vertrauen ihren eigenen Daten nicht.
Für die Frühwarnung bedeutet das: Dubletten im Kundenstamm, unvollständige Verknüpfungen zwischen Konten und Kreditnehmereinheiten oder fehlende Branchenschlüssel erzeugen falsche Alarme oder verdecken echte. Bevor ein Modell trainiert wird, gehört deshalb die Datenbasis auf den Prüfstand.
Hinzu kommt die Modellseite. Ein KI-Modell im Risikomanagement muss validiert, dokumentiert und im Betrieb überwacht werden, damit es nicht unbemerkt an Treffsicherheit verliert. Welche Erfahrungen aus dem Modellrisiko interner Ratingverfahren sich übertragen lassen, beschreibt ein eigener Beitrag. Bewertet ein System die Kreditwürdigkeit natürlicher Personen, kann es zudem unter die Hochrisiko-Kategorie der europäischen KI-Verordnung fallen, die in Anhang III solche Systeme ausdrücklich nennt.
Wie aus einem Signal eine rechtzeitige Handlung wird
Ein Signal wird erst zur Handlung, wenn Schwelle, Verantwortlicher und Maßnahme vorher festgelegt sind. Ein Alarm ohne diese drei Elemente erzeugt nur Lärm, und Lärm führt dazu, dass Warnungen ignoriert werden.
Bewährt hat sich eine gestufte Eskalationslogik: Bei schwachen Signalen prüft die Kundenbetreuung und dokumentiert ihre Einschätzung, bei verdichteten Signalen geht das Engagement auf eine Watchlist, bei klaren Hinweisen folgt der Übergang in die Intensivbetreuung. Die Entscheidung über das einzelne Engagement bleibt in jeder Stufe beim Menschen, so wie auch bei schnellen Kreditentscheidungen, die die Einordnung zur Instant-Baufi mit dem Menschen im Prozess beschreibt.
Damit die Kreditbetreuung schnell reagieren kann, braucht sie die Unterlagen des Kunden griffbereit und ausgewertet. Die automatische Auswertung von Kreditunterlagen in der Marktfolge spart hier Zeit, die sonst in der Recherche verloren geht.
Was ein Frühwarnsystem für Steuerung und Organisation verändert
Ein laufendes Frühwarnsystem verändert die Arbeit in Markt, Marktfolge und Risikocontrolling. Die Kreditbetreuung erhält priorisierte Hinweise statt Stichtagslisten, das Risikocontrolling ein aktuelleres Bild des Portfolios, und das Management kann früher erkennen, in welchen Branchen oder Regionen sich Risiken häufen. Zugleich verschiebt sich Arbeit: Weniger Zeit fließt in die routinemäßige Durchsicht unauffälliger Engagements, mehr in die gezielte Betreuung auffälliger Fälle.
Womit das Management beginnen sollte
Das bestehende Verfahren bewerten: Wie viele Engagements wurden in den letzten Jahren auffällig, und wie früh hat das Frühwarnverfahren sie erkannt?
Die Datenbasis prüfen, insbesondere Kreditnehmereinheiten, Dubletten, Branchenschlüssel und die Verfügbarkeit von Kontoumsätzen.
Eskalationslogik festlegen: Schwellen, Verantwortliche und Maßnahmen je Stufe, bevor ein Modell eingeführt wird.
Mit einem abgegrenzten Portfolio starten, etwa dem gewerblichen Kreditgeschäft, und die Treffsicherheit gegen das bisherige Verfahren messen.
Häufige Fragen
Ist ein Frühwarnverfahren für Banken verpflichtend?
Ja. Die MaRisk verlangen in BTO 1.3.1 ein Verfahren zur Früherkennung von Risiken auf Basis quantitativer und qualitativer Risikomerkmale. Bestimmte Geschäftsarten oder kleinere Engagements können nach festgelegten Kriterien ausgenommen werden.
Ersetzt KI die Kreditbetreuung bei auffälligen Engagements?
Nein. KI erkennt und priorisiert Muster, die Entscheidung über Maßnahmen wie Intensivbetreuung oder Forbearance trifft weiterhin der Mensch.
Woran scheitern Frühwarnsysteme am häufigsten?
An der Datenbasis und an fehlender Eskalationslogik. Ohne saubere Kundendaten entstehen Fehlalarme, ohne klare Zuständigkeiten bleiben Warnungen folgenlos.
Weitere Beiträge zu Kreditprozessen, Risiko und KI bündelt das Dossier Baufinanzierung & Kredit.
Wie viel Handlungsspielraum ein Frühwarnverfahren tatsächlich schafft, zeigt der Rückblick auf die letzten Ausfälle: Wann gab es das erste Signal, und wann wurde gehandelt? Veränderung beginnt mit einem ersten Gespräch. Wir freuen uns darauf.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


