Insight
S-KIPilot gegen plainGPT: Zwei Wege der KI-Einführung im Verbund
S-KIPilot und plainGPT/GenoGPT im Vergleich: Architektur, Verbreitung, Agenten und warum der Nutzen im Institut von Wissensbasis und Anwendungsfällen abhängt.
Organisation und Kultur
6 min Lesezeit
Kernaussage
Die Plattform bekommt ein Institut vom Verbund, den Nutzen baut es selbst. Über den Vorsprung entscheiden angebundene Wissensquellen, Datenqualität und geklärte Verantwortung, nicht der Dienstleister.

Die wichtigsten Erkenntnisse
Die Plattform folgt dem Verbund, nicht der Wahl
Beide Wege setzen auf Datensouveränität
Wissensbasis und Anwendungsfälle entscheiden
Zwei Verbünde, zwei Wege zur generativen KI
In der Kreditwirtschaft wird gern über die eine richtige KI-Plattform gestritten. Für Sparkassen und Genossenschaftsbanken stellt sich die Frage so gar nicht: Ein einzelnes Institut wählt seine Plattform nicht frei, es bekommt die seines Verbunds, den S-KIPilot der Finanz Informatik oder plainGPT und GenoGPT von Atruvia.
Beide Verbünde bringen generative KI regulatorisch abgesichert und ohne öffentliche Cloud in die Fläche, setzen aber unterschiedliche Schwerpunkte bei Architektur, Reihenfolge und Integration ins Kernbanksystem. Über den Nutzen im einzelnen Institut entscheiden trotzdem nicht der Dienstleister und nicht das Modell, sondern Wissensbasis, Anwendungsfälle und geklärte Verantwortung.
Was ist der S-KIPilot der Finanz Informatik?
Der S-KIPilot ist der KI-Assistent der Finanz Informatik, des IT-Dienstleisters der Sparkassen-Finanzgruppe, und tief in das Kernbanksystem OSPlus eingebunden. Gestartet ist er im Sommer 2024. Laut IT-Finanzmagazin vom Juli 2024 setzt die Finanz Informatik auf vortrainierte Open-Source-Modelle wie Llama von Meta und Mixtral von Mistral, die in den eigenen Rechenzentren weitertrainiert und betrieben werden. Im Praxisbericht der Finanz Informatik vom Juli 2026 nennt der Leiter für KI-Anwendungen als Startmodell Mistral 8x22b, später kamen unter anderem Mistral Small und gpt-oss-120b von OpenAI hinzu, dazu spezialisierte Modelle für Audio und Texterkennung.
Die Verbreitung ist dokumentiert: Laut einem Bericht der Börsen-Zeitung vom Mai 2026 ist der S-KIPilot auf 170.000 Arbeitsplätzen in den Sparkassen eingeführt, monatlich werden mehr als drei Millionen fachliche Prompts ausgeführt. Ein KI-Agent bereitet Beratungsgespräche vor, im März 2026 waren es 130.000 Gesprächsvorbereitungen; ein weiterer Agent soll die Nachbereitung im Kernbanksystem übernehmen. Je Institut umfasst die Wissensbasis typischerweise rund 1.000 Prozessdokumente und über 10.000 Wissenselemente aus dem Internetauftritt.

Was leisten plainGPT und GenoGPT von Atruvia?
Atruvia, der Digitalisierungspartner von rund 670 Volksbanken und Raiffeisenbanken, ist in Stufen vorgegangen. plainGPT ist die regulatorisch abgesicherte Einstiegslösung: Nach einem Bericht der Börsen-Zeitung vom Januar 2025 basiert sie auf Modellen von OpenAI, nutzt nur frei zugängliches Wissen und läuft in einer privaten Cloud ohne Verbindung zum allgemeinen Internet in einem Frankfurter Rechenzentrum. Etwa die Hälfte der genossenschaftlichen Primärbanken hatte sich damals für die Nutzung entschieden, Atruvia sprach von einer der steilsten Adoptionskurven im eigenen Portfolio.
GenoGPT ist die zweite Stufe. Atruvia beschreibt es im März 2026 als Wissens-, Agenten- und Informationsplattform, die interne und externe Datenquellen bündelt und Bankmitarbeitenden über ein sicheres Chat-Interface bereitstellt. Konkrete Einsatzbeispiele reichen von Textbausteinen für Kreditvereinbarungen in der Marktfolge bis zum Beschwerdemanagement, wie der Beitrag zu GenoGPT im Alltag der Volksbanken zeigt.
Worin unterscheiden sich die beiden Wege?
Drei Unterschiede stechen heraus. Erstens die Modellstrategie: Die Finanz Informatik setzt auf Open-Source-Modelle im eigenen Rechenzentrum, Atruvia begann mit Modellen von OpenAI in einer privaten Cloud. Zweitens die Reihenfolge: Die Finanz Informatik hat Assistenz, Institutswissen und erste Agenten früh eng an OSPlus gekoppelt, Atruvia führt bewusst in Stufen vom frei zugänglichen zum bankinternen Wissen. Drittens die öffentliche Evidenz: Für den S-KIPilot liegen Nutzungszahlen vor, für plainGPT und GenoGPT vor allem Angaben zur Verbreitung unter den Banken und zu Funktionen.
Was beide eint, wiegt schwerer. Beide Dienstleister machen Datensouveränität zur Grundlage, nicht zur nachträglichen Pflicht, und kein Verbund schickt Kundendaten unkontrolliert in eine öffentliche Cloud. Für jedes Institut ist das der wichtigste Unterschied zu frei zugänglichen Chatbots, und zugleich die wirksamste Antwort auf die Schatten-KI in Instituten. Wie die beiden Gruppen KI strategisch verankern, ordnet der Strategievergleich von Genossenschaftsbanken und Sparkassen ein, die Parallele bei den Kernbanksystemen beschreibt der Beitrag zur Kernbank-Migration in beiden Verbünden.
Warum ist die Plattform nicht der Hebel des einzelnen Instituts?
Weil sie nicht gewählt wird. Die Infrastrukturfrage ist im Verbund beantwortet, die Einführungsfrage nicht. Ein Assistent entfaltet seine Wirkung erst, wenn er an gepflegte Wissensquellen angebunden ist, wenn Anwendungsfälle je Bereich festgelegt sind und wenn geklärt ist, wer eine Antwort verantwortet. Die Finanz Informatik zieht in ihrem Praxisbericht genau diesen Schluss: Nicht die Modelle waren die größte Herausforderung, sondern die Datenqualität, und der eigentliche Maßstab ist die Befähigung der Menschen.
In beiden Verbünden gilt dasselbe. Veraltete Arbeitsanweisungen werden zu veralteten Antworten, wie der Beitrag zur Wissensbasis vor dem Rollout zeigt. Und ein ausgerollter Assistent ist noch kein genutzter, wie die Analyse zur Nutzung des S-KIPilot in Sparkassen belegt. Wer vorab klärt, ob das eigene Institut überhaupt KI-bereit ist, spart teure Umwege.
Was ändert sich mit KI-Agenten im Verbund?
Der nächste Schritt ist in beiden Lagern derselbe: weg von der Assistenz, die auf eine Frage antwortet, hin zu KI-Agenten, die mehrere Schritte verketten und Vorgänge im Kernsystem vorbereiten oder übernehmen. Die Gesprächsvorbereitung im S-KIPilot zeigt, wohin die Entwicklung läuft, Atruvia positioniert GenoGPT ausdrücklich auch als Agentenplattform.
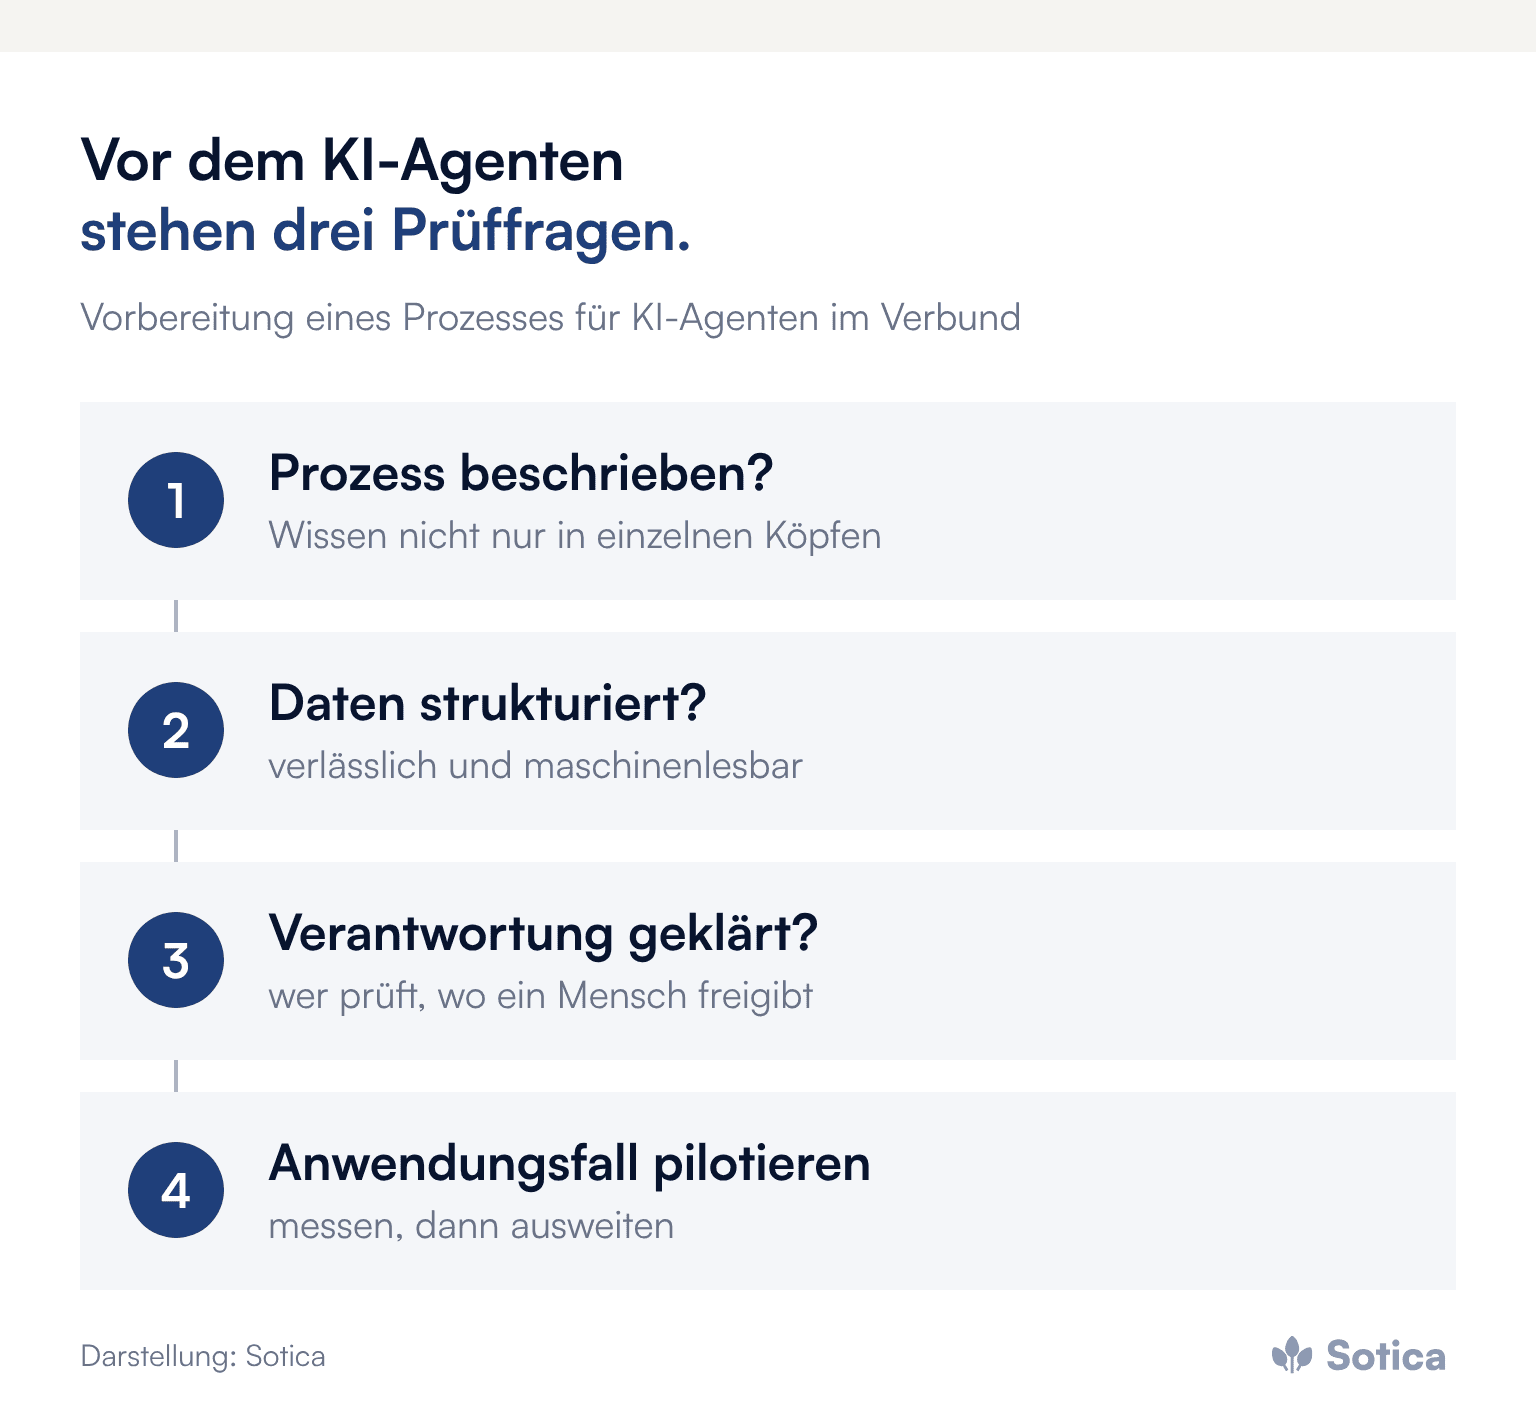
Mit Agenten verschieben sich die Anforderungen. Ein Assistent ist beherrschbar, weil ein Mensch jede Ausgabe prüft, bevor sie wirkt. Ein Agent, der selbst handelt, braucht einen beschriebenen Prozess, strukturierte Daten und eine Regel, wann ein Mensch freigibt, etwa in der Marktfolge mit Mensch in der Schleife. Drei Fragen helfen vor jedem agentischen Vorhaben: Ist der Prozess vollständig beschrieben oder steckt das Wissen in einzelnen Köpfen? Liegen die Daten strukturiert und verlässlich vor? Ist geklärt, wer das Ergebnis verantwortet und wo ein Mensch eingreift?
Was das Management aus dem Vergleich mitnehmen sollte
Die tatsächliche Nutzung erheben, bevor neue Funktionen angefordert werden: Welche Bereiche nutzen den Assistenten, für welche Aufgaben?
Drei Anwendungsfälle je Bereich festlegen, die einen echten Arbeitsschritt ersetzen.
Die Wissensbasis aufräumen: eine gültige Fassung je Dokument, ein Eigentümer je Dokument.
Prozesse für KI-Agenten vorbereiten, indem sie beschrieben und mit Daten unterlegt werden.
Verantwortung und Freigaberegeln festhalten, damit typische Strategiefehler vermieden werden, wie sie der Beitrag zu den drei häufigsten Fehlern in der KI-Strategie beschreibt.
Häufige Fragen
Kann eine Sparkasse plainGPT oder eine Volksbank den S-KIPilot nutzen?
In der Praxis nicht. Die Plattform folgt der Verbundzugehörigkeit: Sparkassen nutzen den S-KIPilot der Finanz Informatik, Genossenschaftsbanken plainGPT und GenoGPT von Atruvia.
Welche Lösung ist datenschutzrechtlich sicherer?
Beide Verbünde betreiben ihre Lösungen ohne Anbindung an öffentliche Cloud-Dienste in kontrollierten Rechenzentren. Der Unterschied zu frei verfügbaren Chatbots ist größer als der Unterschied zwischen den beiden Verbundlösungen.
Wovon hängt der Nutzen im Institut ab?
Von gepflegten Wissensquellen, konkreten Anwendungsfällen je Bereich, befähigten Mitarbeitenden und klarer Verantwortung für die Ergebnisse.
Weitere Beiträge zu Assistenten, Wissensbasen und Nutzung bündelt das Dossier KI im Arbeitsalltag.
Welche Plattform ein Institut nutzt, steht fest; offen ist meist, welche drei Arbeitsschritte sie im nächsten Quartal tatsächlich verändern soll. Wir freuen uns auf einen Austausch zu dieser Frage.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Die Plattform folgt dem Verbund, nicht der Wahl
Beide Wege setzen auf Datensouveränität
Wissensbasis und Anwendungsfälle entscheiden
Zwei Verbünde, zwei Wege zur generativen KI
In der Kreditwirtschaft wird gern über die eine richtige KI-Plattform gestritten. Für Sparkassen und Genossenschaftsbanken stellt sich die Frage so gar nicht: Ein einzelnes Institut wählt seine Plattform nicht frei, es bekommt die seines Verbunds, den S-KIPilot der Finanz Informatik oder plainGPT und GenoGPT von Atruvia.
Beide Verbünde bringen generative KI regulatorisch abgesichert und ohne öffentliche Cloud in die Fläche, setzen aber unterschiedliche Schwerpunkte bei Architektur, Reihenfolge und Integration ins Kernbanksystem. Über den Nutzen im einzelnen Institut entscheiden trotzdem nicht der Dienstleister und nicht das Modell, sondern Wissensbasis, Anwendungsfälle und geklärte Verantwortung.
Was ist der S-KIPilot der Finanz Informatik?
Der S-KIPilot ist der KI-Assistent der Finanz Informatik, des IT-Dienstleisters der Sparkassen-Finanzgruppe, und tief in das Kernbanksystem OSPlus eingebunden. Gestartet ist er im Sommer 2024. Laut IT-Finanzmagazin vom Juli 2024 setzt die Finanz Informatik auf vortrainierte Open-Source-Modelle wie Llama von Meta und Mixtral von Mistral, die in den eigenen Rechenzentren weitertrainiert und betrieben werden. Im Praxisbericht der Finanz Informatik vom Juli 2026 nennt der Leiter für KI-Anwendungen als Startmodell Mistral 8x22b, später kamen unter anderem Mistral Small und gpt-oss-120b von OpenAI hinzu, dazu spezialisierte Modelle für Audio und Texterkennung.
Die Verbreitung ist dokumentiert: Laut einem Bericht der Börsen-Zeitung vom Mai 2026 ist der S-KIPilot auf 170.000 Arbeitsplätzen in den Sparkassen eingeführt, monatlich werden mehr als drei Millionen fachliche Prompts ausgeführt. Ein KI-Agent bereitet Beratungsgespräche vor, im März 2026 waren es 130.000 Gesprächsvorbereitungen; ein weiterer Agent soll die Nachbereitung im Kernbanksystem übernehmen. Je Institut umfasst die Wissensbasis typischerweise rund 1.000 Prozessdokumente und über 10.000 Wissenselemente aus dem Internetauftritt.
Was leisten plainGPT und GenoGPT von Atruvia?
Atruvia, der Digitalisierungspartner von rund 670 Volksbanken und Raiffeisenbanken, ist in Stufen vorgegangen. plainGPT ist die regulatorisch abgesicherte Einstiegslösung: Nach einem Bericht der Börsen-Zeitung vom Januar 2025 basiert sie auf Modellen von OpenAI, nutzt nur frei zugängliches Wissen und läuft in einer privaten Cloud ohne Verbindung zum allgemeinen Internet in einem Frankfurter Rechenzentrum. Etwa die Hälfte der genossenschaftlichen Primärbanken hatte sich damals für die Nutzung entschieden, Atruvia sprach von einer der steilsten Adoptionskurven im eigenen Portfolio.
GenoGPT ist die zweite Stufe. Atruvia beschreibt es im März 2026 als Wissens-, Agenten- und Informationsplattform, die interne und externe Datenquellen bündelt und Bankmitarbeitenden über ein sicheres Chat-Interface bereitstellt. Konkrete Einsatzbeispiele reichen von Textbausteinen für Kreditvereinbarungen in der Marktfolge bis zum Beschwerdemanagement, wie der Beitrag zu GenoGPT im Alltag der Volksbanken zeigt.
Worin unterscheiden sich die beiden Wege?
Drei Unterschiede stechen heraus. Erstens die Modellstrategie: Die Finanz Informatik setzt auf Open-Source-Modelle im eigenen Rechenzentrum, Atruvia begann mit Modellen von OpenAI in einer privaten Cloud. Zweitens die Reihenfolge: Die Finanz Informatik hat Assistenz, Institutswissen und erste Agenten früh eng an OSPlus gekoppelt, Atruvia führt bewusst in Stufen vom frei zugänglichen zum bankinternen Wissen. Drittens die öffentliche Evidenz: Für den S-KIPilot liegen Nutzungszahlen vor, für plainGPT und GenoGPT vor allem Angaben zur Verbreitung unter den Banken und zu Funktionen.
Was beide eint, wiegt schwerer. Beide Dienstleister machen Datensouveränität zur Grundlage, nicht zur nachträglichen Pflicht, und kein Verbund schickt Kundendaten unkontrolliert in eine öffentliche Cloud. Für jedes Institut ist das der wichtigste Unterschied zu frei zugänglichen Chatbots, und zugleich die wirksamste Antwort auf die Schatten-KI in Instituten. Wie die beiden Gruppen KI strategisch verankern, ordnet der Strategievergleich von Genossenschaftsbanken und Sparkassen ein, die Parallele bei den Kernbanksystemen beschreibt der Beitrag zur Kernbank-Migration in beiden Verbünden.
Warum ist die Plattform nicht der Hebel des einzelnen Instituts?
Weil sie nicht gewählt wird. Die Infrastrukturfrage ist im Verbund beantwortet, die Einführungsfrage nicht. Ein Assistent entfaltet seine Wirkung erst, wenn er an gepflegte Wissensquellen angebunden ist, wenn Anwendungsfälle je Bereich festgelegt sind und wenn geklärt ist, wer eine Antwort verantwortet. Die Finanz Informatik zieht in ihrem Praxisbericht genau diesen Schluss: Nicht die Modelle waren die größte Herausforderung, sondern die Datenqualität, und der eigentliche Maßstab ist die Befähigung der Menschen.
In beiden Verbünden gilt dasselbe. Veraltete Arbeitsanweisungen werden zu veralteten Antworten, wie der Beitrag zur Wissensbasis vor dem Rollout zeigt. Und ein ausgerollter Assistent ist noch kein genutzter, wie die Analyse zur Nutzung des S-KIPilot in Sparkassen belegt. Wer vorab klärt, ob das eigene Institut überhaupt KI-bereit ist, spart teure Umwege.
Was ändert sich mit KI-Agenten im Verbund?
Der nächste Schritt ist in beiden Lagern derselbe: weg von der Assistenz, die auf eine Frage antwortet, hin zu KI-Agenten, die mehrere Schritte verketten und Vorgänge im Kernsystem vorbereiten oder übernehmen. Die Gesprächsvorbereitung im S-KIPilot zeigt, wohin die Entwicklung läuft, Atruvia positioniert GenoGPT ausdrücklich auch als Agentenplattform.
Mit Agenten verschieben sich die Anforderungen. Ein Assistent ist beherrschbar, weil ein Mensch jede Ausgabe prüft, bevor sie wirkt. Ein Agent, der selbst handelt, braucht einen beschriebenen Prozess, strukturierte Daten und eine Regel, wann ein Mensch freigibt, etwa in der Marktfolge mit Mensch in der Schleife. Drei Fragen helfen vor jedem agentischen Vorhaben: Ist der Prozess vollständig beschrieben oder steckt das Wissen in einzelnen Köpfen? Liegen die Daten strukturiert und verlässlich vor? Ist geklärt, wer das Ergebnis verantwortet und wo ein Mensch eingreift?
Was das Management aus dem Vergleich mitnehmen sollte
Die tatsächliche Nutzung erheben, bevor neue Funktionen angefordert werden: Welche Bereiche nutzen den Assistenten, für welche Aufgaben?
Drei Anwendungsfälle je Bereich festlegen, die einen echten Arbeitsschritt ersetzen.
Die Wissensbasis aufräumen: eine gültige Fassung je Dokument, ein Eigentümer je Dokument.
Prozesse für KI-Agenten vorbereiten, indem sie beschrieben und mit Daten unterlegt werden.
Verantwortung und Freigaberegeln festhalten, damit typische Strategiefehler vermieden werden, wie sie der Beitrag zu den drei häufigsten Fehlern in der KI-Strategie beschreibt.
Häufige Fragen
Kann eine Sparkasse plainGPT oder eine Volksbank den S-KIPilot nutzen?
In der Praxis nicht. Die Plattform folgt der Verbundzugehörigkeit: Sparkassen nutzen den S-KIPilot der Finanz Informatik, Genossenschaftsbanken plainGPT und GenoGPT von Atruvia.
Welche Lösung ist datenschutzrechtlich sicherer?
Beide Verbünde betreiben ihre Lösungen ohne Anbindung an öffentliche Cloud-Dienste in kontrollierten Rechenzentren. Der Unterschied zu frei verfügbaren Chatbots ist größer als der Unterschied zwischen den beiden Verbundlösungen.
Wovon hängt der Nutzen im Institut ab?
Von gepflegten Wissensquellen, konkreten Anwendungsfällen je Bereich, befähigten Mitarbeitenden und klarer Verantwortung für die Ergebnisse.
Weitere Beiträge zu Assistenten, Wissensbasen und Nutzung bündelt das Dossier KI im Arbeitsalltag.
Welche Plattform ein Institut nutzt, steht fest; offen ist meist, welche drei Arbeitsschritte sie im nächsten Quartal tatsächlich verändern soll. Wir freuen uns auf einen Austausch zu dieser Frage.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


