Insight
Bestandsübertragung im Maklerbüro: Der unterschätzte Zeitfresser
Eine Bestandsübertragung gelingt im Tempo von Vollmachten und Daten, nicht des Kaufvertrags. Ein wiederholbarer Ablauf macht aus Quartalen Wochen.
Vertrieb und Partner
6 min Lesezeit
Kernaussage
Bestände wandern aus Ausschließlichkeit und Ruhestand in Maklerhände. Wer die Übertragung als Standardprozess mit klaren Datenwegen aufsetzt, übernimmt in Wochen, was andere Büros in Quartalen abarbeiten.

Die wichtigsten Erkenntnisse
Bestandskauf ist ein Datenprojekt, kein Vertragsakt
Ohne Vollmachten steht jede Übertragung still
Abnahmekriterien geben der Übertragung ein Ende
Der Bestand kommt. Das Büro steht still.
Ein zugekaufter Bestand ist auf dem Papier ein Wachstumssprung. In der Praxis ist er erst einmal ein Karton voller Ordner. Eine Bestandsübertragung gelingt in dem Tempo, in dem Vollmachten, Versichererdaten und Kundeninformationen strukturiert vorliegen, nicht in dem Tempo, in dem der Kaufvertrag unterschrieben wird.
Zwischen Unterschrift und sauber gepflegtem Bestand liegen in vielen Büros Monate, in denen Courtagen falsch laufen, Kunden doppelt angeschrieben werden und niemand verlässlich sagen kann, welche Verträge überhaupt übernommen wurden.
Warum nehmen Bestandsübertragungen gerade zu?
Der Markt sortiert sich um. Nach Zahlen des Vermittlerregisters der Deutschen Industrie- und Handelskammer (DIHK) waren zum 1. Juli 2026 insgesamt 178.810 Versicherungsvermittler registriert, darunter 47.244 Versicherungsmakler mit Erlaubnis. Die Zahl der Makler stieg gegenüber dem 1. April 2026 um 217, während die Zahl der gebundenen Vertreter um 382 auf 97.780 sank. Zum 1. Oktober 2026 meldete die DIHK 47.329 Makler. Bestände wandern in Maklerhände, aus auslaufenden Ausschließlichkeitsverhältnissen, aus Ruhestandsverkäufen und aus Zukäufen wachsender Maklerunternehmen.
Wer wächst, übernimmt, und wer übernimmt, steht vor derselben Aufgabe wie der Kollege im Nachbarort: fremde Datenwelten in die eigene überführen, ohne Kunden und Courtage zu verlieren.
Woran hängen Übertragungen in der Praxis?
Selten am Kaufpreis, fast immer an drei Stellen. Erstens an den Vollmachten: Ohne dokumentierte Maklervollmacht je Kunde erkennen Versicherer die Übertragung nicht an. Zweitens an den Versichererprozessen: Jede Gesellschaft verlangt ihre eigene Form der Bestandsübertragungsanzeige, mit eigenen Formularen und eigenen Bearbeitungszeiten. Drittens an den Daten selbst: Der abgebende Bestand kommt als Export aus einem fremden Maklerverwaltungsprogramm, als Excel-Sammlung oder als Papierakte.
Jede dieser Hürden ist für sich lösbar. Zusammen erzeugen sie den Stillstand, den viele Büros nach dem Zukauf erleben: Das Tagesgeschäft des eigenen Bestands läuft weiter, die Übertragung wird zur Nebenbei-Aufgabe, und aus dem geplanten Quartal wird ein Jahr. Der Fehler liegt selten im Einsatz, sondern im Fehlen eines wiederholbaren Prozesses.
Warum stehen Vollmachten und Rechtsgrundlage am Anfang?
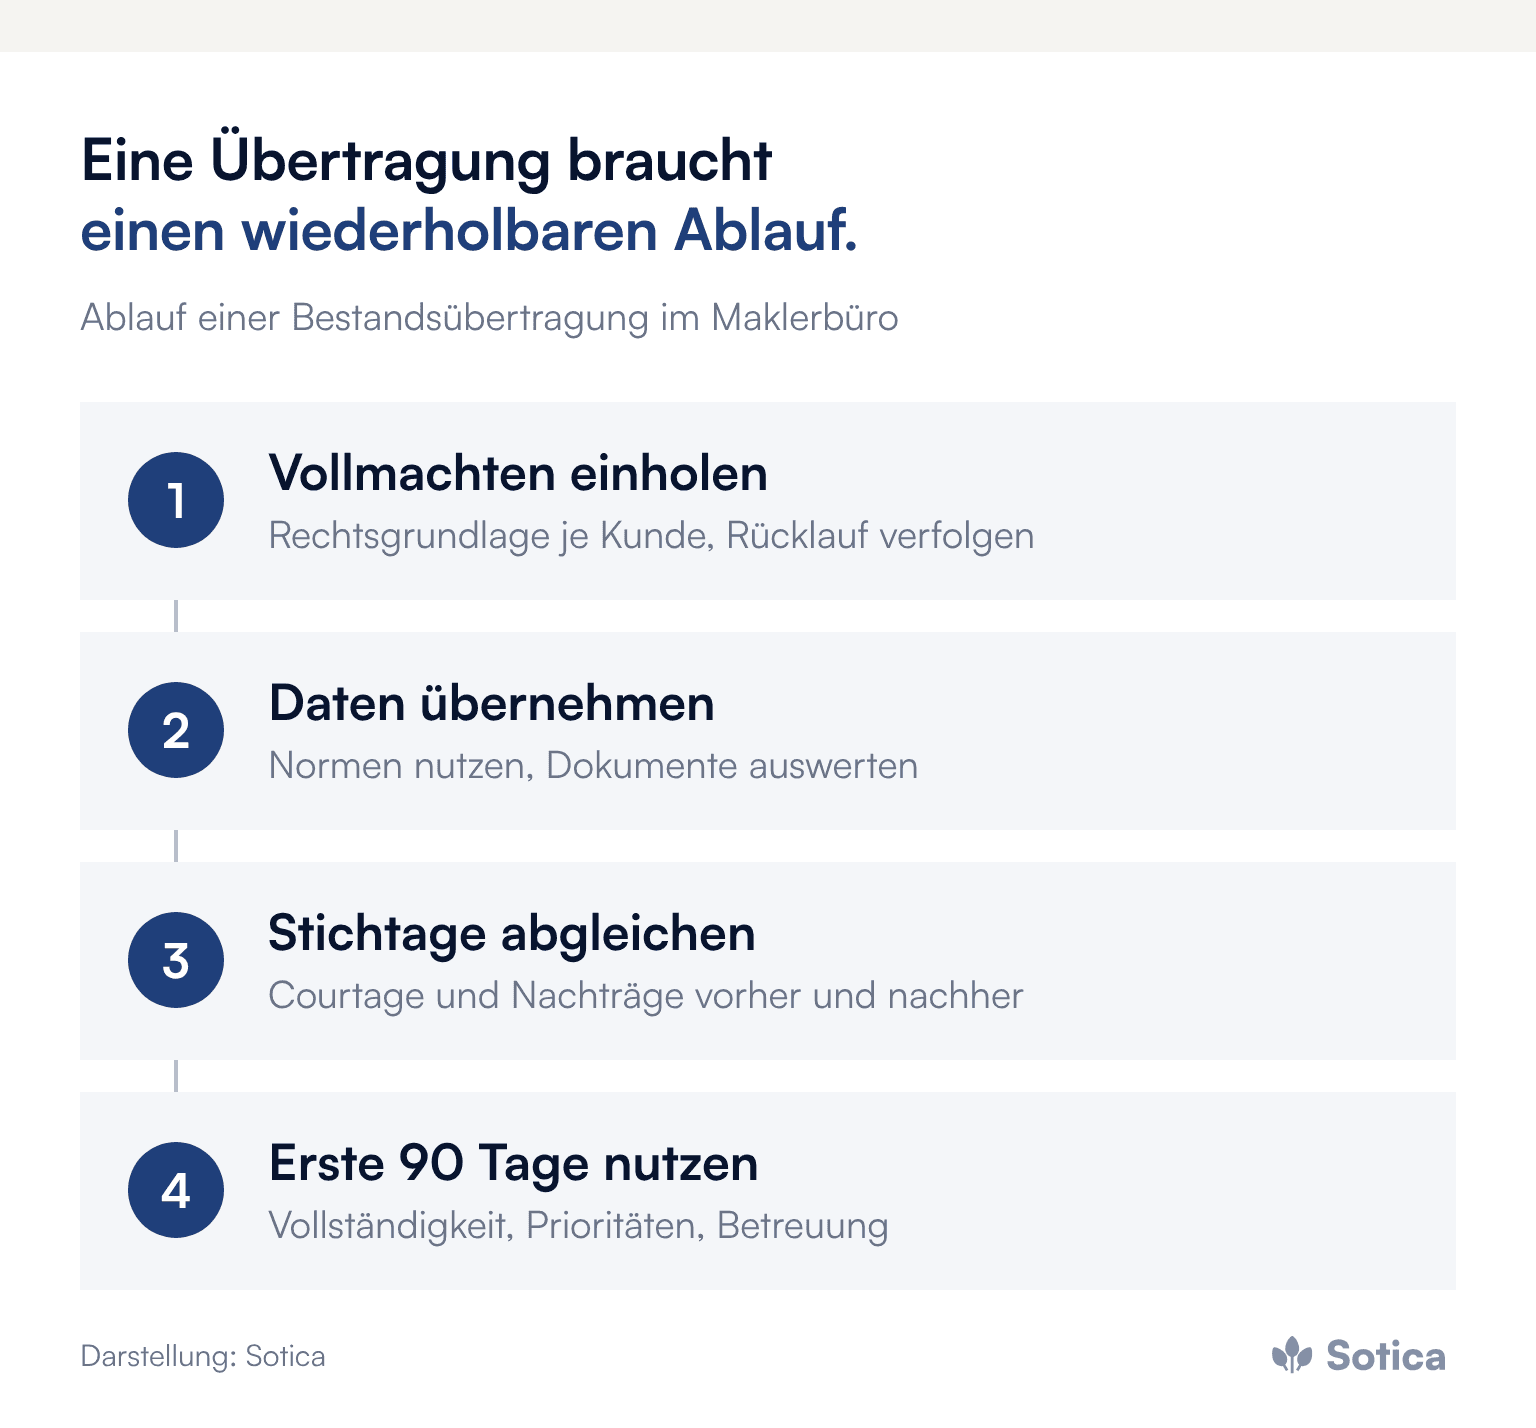
Vollmachten stehen am Anfang, weil Versicherer ohne sie keine Übertragung anerkennen. Vor jedem Datensatz steht die Rechtsgrundlage. Maklervertrag und Vollmacht müssen für jeden übernommenen Kunden vorliegen oder neu eingeholt werden, die Information der Kunden über den Betreuerwechsel gehört sauber dokumentiert. Der Versand von Neuvollmachten ist zugleich die erste Kontaktchance: Wer den Betreuerwechsel mit einem verständlichen Anschreiben und einem einfachen digitalen Rückweg verbindet, lernt den neuen Bestand kennen, bevor die erste Beratung stattfindet.
Auch hier hilft Struktur: eine Rücklaufliste, die täglich zeigt, welche Vollmachten fehlen, ein zweiter Anlauf per Telefon für die wichtigsten Kunden und eine klare Frist, ab der offene Fälle aktiv nachgefasst werden. Der Rücklauf ist zugleich ein Frühindikator, denn Kunden, die nicht antworten, sind die ersten Kandidaten für stille Abwanderung.
Wie gelingt die Datenübernahme aus einem fremden Bestand?
Die Datenübernahme gelingt mit Standards, wo es sie gibt, und mit strukturierter Auswertung, wo nicht. Für die Kommunikation mit den Versicherern gilt: Wo BiPRO-Normen oder etablierte Datenformate verfügbar sind, werden sie genutzt, statt PDFs zu tauschen. Welche Wege dabei tragen, hängt von den Gesellschaften im Bestand ab, einen Überblick gibt der Beitrag zur Makleranbindung über BiPRO oder Einzelanbindung.
Für den Rest hilft eine KI-gestützte Dokumentenauswertung: Sie liest Verträge, Nachträge und Courtageabrechnungen aus dem übernommenen Bestand aus und befüllt das eigene Maklerverwaltungsprogramm strukturiert, mit Sparte, Laufzeit, Beitrag und Courtagesatz. Der Mitarbeiter prüft Stichproben und Sonderfälle, statt tausend Verträge abzutippen. So wird aus langer Handarbeit ein deutlich kürzerer Prüfprozess. Wie diese Auswertung aufgebaut wird, beschreibt der Beitrag zur KI-Vertragsanalyse im Maklerbüro.
Welche Fehlerquellen bleiben nach der Übertragung oft unbemerkt?
Unbemerkt bleiben vor allem Courtageumstellung und laufende Vertragsänderungen. Bei der Courtageumstellung gilt: Bis der Versicherer die Übertragung verarbeitet hat, fließen Zahlungen weiter an den Vorgänger, und ohne sauberen Abgleich zwischen erwarteter und tatsächlicher Courtage fällt das erst Monate später auf. Bei Dynamiken und Nachträgen gilt: Verträge verändern sich während der Übertragung weiter, Beitragsanpassungen und Adressänderungen laufen in dieser Phase leicht ins Leere.
Beides spricht für denselben Grundsatz. Die Übertragung braucht einen Stichtagsabgleich am Anfang und einen zweiten nach Abschluss der Versichererumstellungen. Was dazwischen passiert ist, wird nachgezogen, bevor der Bestand als übernommen gilt.
Was gehört in die ersten 90 Tage im neuen Bestand?
Nach der technischen Übernahme entscheidet sich der Wert des Zukaufs. In die ersten 90 Tage gehören drei Dinge: eine Vollständigkeitsprüfung, die übernommene Verträge gegen Courtageabrechnungen abgleicht und Lücken sichtbar macht. Eine Priorisierung, welche Kunden zuerst aktiv kontaktiert werden, beginnend bei auslaufenden Verträgen und offenen Schäden. Und ein Betreuungskonzept, damit der Bestand nicht nur verwaltet, sondern entwickelt wird.
Der übernommene Bestand ist dabei ehrlicher als jede Due Diligence: Erst in der Arbeit zeigt sich, welche Kunden seit Jahren keinen Kontakt hatten, wo Deckungen veraltet sind und welche Verträge nur noch auf dem Papier bestehen. Wer diese Erkenntnisse systematisch erfasst, statt sich über sie zu ärgern, hat nach 90 Tagen eine Vertriebsliste, die der Verkäufer selbst nie hatte.
Wie die Integration nach dem Zukauf organisatorisch gelingt, von Zuständigkeiten bis Systemlandschaft, vertieft der Beitrag Nach dem Maklerzukauf: Warum die eigentliche Arbeit erst beginnt.
Woran ist eine saubere Übertragung zu erkennen?
Eine saubere Übertragung ist an vier Zuständen zu erkennen: Jeder Vertrag ist im eigenen System angelegt und einem Kunden zugeordnet. Jede Courtage läuft auf die eigene Anbindung. Jeder Kunde wurde über den Wechsel informiert und hat einen benannten Ansprechpartner. Und das Büro kann auf Knopfdruck sagen, wie viele Verträge, Kunden und Beitragssummen übernommen wurden. Was davon fehlt, ist keine Kleinigkeit, sondern unerledigte Übertragung. Wer diese vier Zustände als Abnahmekriterien an den Anfang stellt, gibt dem Projekt ein Ende, und zwar ein überprüfbares. Ohne Abnahmekriterien endet eine Übertragung nie, sie schläft nur ein.
Was Maklerunternehmen vor dem nächsten Zukauf festlegen sollten
Einen Übertragungsfahrplan schreiben: Rechtsgrundlagen, Datenwege, Prüfschritte und die ersten 90 Tage als wiederholbaren Ablauf.
Vollmachten früh einholen und den Rücklauf täglich verfolgen, mit festen Fristen für das Nachfassen.
Zwei Stichtagsabgleiche einplanen, zu Beginn und nach Abschluss der Versichererumstellungen.
Abnahmekriterien vorab festlegen, damit das Projekt ein überprüfbares Ende hat.
Kapazität reservieren: Die Übertragung braucht feste Zuständigkeiten, statt neben dem Tagesgeschäft mitzulaufen.
Häufige Fragen
Warum dauert eine Bestandsübertragung oft so lange?
Weil Vollmachten fehlen, jeder Versicherer eigene Formulare und Bearbeitungszeiten hat und die Daten aus fremden Systemen oder Papierakten kommen. Ohne festen Ablauf wird die Übertragung zur Nebenbei-Aufgabe.
Kann KI bei der Übernahme helfen?
Ja, vor allem beim Auslesen von Verträgen, Nachträgen und Courtageabrechnungen aus dem übernommenen Bestand. Stichproben und Sonderfälle prüft weiterhin ein Mensch.
Wann gilt ein Bestand als vollständig übernommen?
Wenn jeder Vertrag im eigenen System angelegt ist, jede Courtage auf die eigene Anbindung läuft, jeder Kunde informiert wurde und die übernommenen Mengen auf Knopfdruck belegbar sind.
Weitere Beiträge zu Zukauf, Anbindung und Bestand bündelt das Dossier Maklerbetreuung & Vermittlermarkt.
Ob der nächste übernommene Bestand nach Wochen oder erst nach Quartalen sauber im eigenen System steht, entscheidet sich meist vor der Unterschrift. Wir freuen uns auf einen Austausch zu diesem Thema.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Bestandskauf ist ein Datenprojekt, kein Vertragsakt
Ohne Vollmachten steht jede Übertragung still
Abnahmekriterien geben der Übertragung ein Ende
Der Bestand kommt. Das Büro steht still.
Ein zugekaufter Bestand ist auf dem Papier ein Wachstumssprung. In der Praxis ist er erst einmal ein Karton voller Ordner. Eine Bestandsübertragung gelingt in dem Tempo, in dem Vollmachten, Versichererdaten und Kundeninformationen strukturiert vorliegen, nicht in dem Tempo, in dem der Kaufvertrag unterschrieben wird.
Zwischen Unterschrift und sauber gepflegtem Bestand liegen in vielen Büros Monate, in denen Courtagen falsch laufen, Kunden doppelt angeschrieben werden und niemand verlässlich sagen kann, welche Verträge überhaupt übernommen wurden.
Warum nehmen Bestandsübertragungen gerade zu?
Der Markt sortiert sich um. Nach Zahlen des Vermittlerregisters der Deutschen Industrie- und Handelskammer (DIHK) waren zum 1. Juli 2026 insgesamt 178.810 Versicherungsvermittler registriert, darunter 47.244 Versicherungsmakler mit Erlaubnis. Die Zahl der Makler stieg gegenüber dem 1. April 2026 um 217, während die Zahl der gebundenen Vertreter um 382 auf 97.780 sank. Zum 1. Oktober 2026 meldete die DIHK 47.329 Makler. Bestände wandern in Maklerhände, aus auslaufenden Ausschließlichkeitsverhältnissen, aus Ruhestandsverkäufen und aus Zukäufen wachsender Maklerunternehmen.
Wer wächst, übernimmt, und wer übernimmt, steht vor derselben Aufgabe wie der Kollege im Nachbarort: fremde Datenwelten in die eigene überführen, ohne Kunden und Courtage zu verlieren.
Woran hängen Übertragungen in der Praxis?
Selten am Kaufpreis, fast immer an drei Stellen. Erstens an den Vollmachten: Ohne dokumentierte Maklervollmacht je Kunde erkennen Versicherer die Übertragung nicht an. Zweitens an den Versichererprozessen: Jede Gesellschaft verlangt ihre eigene Form der Bestandsübertragungsanzeige, mit eigenen Formularen und eigenen Bearbeitungszeiten. Drittens an den Daten selbst: Der abgebende Bestand kommt als Export aus einem fremden Maklerverwaltungsprogramm, als Excel-Sammlung oder als Papierakte.
Jede dieser Hürden ist für sich lösbar. Zusammen erzeugen sie den Stillstand, den viele Büros nach dem Zukauf erleben: Das Tagesgeschäft des eigenen Bestands läuft weiter, die Übertragung wird zur Nebenbei-Aufgabe, und aus dem geplanten Quartal wird ein Jahr. Der Fehler liegt selten im Einsatz, sondern im Fehlen eines wiederholbaren Prozesses.
Warum stehen Vollmachten und Rechtsgrundlage am Anfang?
Vollmachten stehen am Anfang, weil Versicherer ohne sie keine Übertragung anerkennen. Vor jedem Datensatz steht die Rechtsgrundlage. Maklervertrag und Vollmacht müssen für jeden übernommenen Kunden vorliegen oder neu eingeholt werden, die Information der Kunden über den Betreuerwechsel gehört sauber dokumentiert. Der Versand von Neuvollmachten ist zugleich die erste Kontaktchance: Wer den Betreuerwechsel mit einem verständlichen Anschreiben und einem einfachen digitalen Rückweg verbindet, lernt den neuen Bestand kennen, bevor die erste Beratung stattfindet.
Auch hier hilft Struktur: eine Rücklaufliste, die täglich zeigt, welche Vollmachten fehlen, ein zweiter Anlauf per Telefon für die wichtigsten Kunden und eine klare Frist, ab der offene Fälle aktiv nachgefasst werden. Der Rücklauf ist zugleich ein Frühindikator, denn Kunden, die nicht antworten, sind die ersten Kandidaten für stille Abwanderung.
Wie gelingt die Datenübernahme aus einem fremden Bestand?
Die Datenübernahme gelingt mit Standards, wo es sie gibt, und mit strukturierter Auswertung, wo nicht. Für die Kommunikation mit den Versicherern gilt: Wo BiPRO-Normen oder etablierte Datenformate verfügbar sind, werden sie genutzt, statt PDFs zu tauschen. Welche Wege dabei tragen, hängt von den Gesellschaften im Bestand ab, einen Überblick gibt der Beitrag zur Makleranbindung über BiPRO oder Einzelanbindung.
Für den Rest hilft eine KI-gestützte Dokumentenauswertung: Sie liest Verträge, Nachträge und Courtageabrechnungen aus dem übernommenen Bestand aus und befüllt das eigene Maklerverwaltungsprogramm strukturiert, mit Sparte, Laufzeit, Beitrag und Courtagesatz. Der Mitarbeiter prüft Stichproben und Sonderfälle, statt tausend Verträge abzutippen. So wird aus langer Handarbeit ein deutlich kürzerer Prüfprozess. Wie diese Auswertung aufgebaut wird, beschreibt der Beitrag zur KI-Vertragsanalyse im Maklerbüro.
Welche Fehlerquellen bleiben nach der Übertragung oft unbemerkt?
Unbemerkt bleiben vor allem Courtageumstellung und laufende Vertragsänderungen. Bei der Courtageumstellung gilt: Bis der Versicherer die Übertragung verarbeitet hat, fließen Zahlungen weiter an den Vorgänger, und ohne sauberen Abgleich zwischen erwarteter und tatsächlicher Courtage fällt das erst Monate später auf. Bei Dynamiken und Nachträgen gilt: Verträge verändern sich während der Übertragung weiter, Beitragsanpassungen und Adressänderungen laufen in dieser Phase leicht ins Leere.
Beides spricht für denselben Grundsatz. Die Übertragung braucht einen Stichtagsabgleich am Anfang und einen zweiten nach Abschluss der Versichererumstellungen. Was dazwischen passiert ist, wird nachgezogen, bevor der Bestand als übernommen gilt.
Was gehört in die ersten 90 Tage im neuen Bestand?
Nach der technischen Übernahme entscheidet sich der Wert des Zukaufs. In die ersten 90 Tage gehören drei Dinge: eine Vollständigkeitsprüfung, die übernommene Verträge gegen Courtageabrechnungen abgleicht und Lücken sichtbar macht. Eine Priorisierung, welche Kunden zuerst aktiv kontaktiert werden, beginnend bei auslaufenden Verträgen und offenen Schäden. Und ein Betreuungskonzept, damit der Bestand nicht nur verwaltet, sondern entwickelt wird.
Der übernommene Bestand ist dabei ehrlicher als jede Due Diligence: Erst in der Arbeit zeigt sich, welche Kunden seit Jahren keinen Kontakt hatten, wo Deckungen veraltet sind und welche Verträge nur noch auf dem Papier bestehen. Wer diese Erkenntnisse systematisch erfasst, statt sich über sie zu ärgern, hat nach 90 Tagen eine Vertriebsliste, die der Verkäufer selbst nie hatte.
Wie die Integration nach dem Zukauf organisatorisch gelingt, von Zuständigkeiten bis Systemlandschaft, vertieft der Beitrag Nach dem Maklerzukauf: Warum die eigentliche Arbeit erst beginnt.
Woran ist eine saubere Übertragung zu erkennen?
Eine saubere Übertragung ist an vier Zuständen zu erkennen: Jeder Vertrag ist im eigenen System angelegt und einem Kunden zugeordnet. Jede Courtage läuft auf die eigene Anbindung. Jeder Kunde wurde über den Wechsel informiert und hat einen benannten Ansprechpartner. Und das Büro kann auf Knopfdruck sagen, wie viele Verträge, Kunden und Beitragssummen übernommen wurden. Was davon fehlt, ist keine Kleinigkeit, sondern unerledigte Übertragung. Wer diese vier Zustände als Abnahmekriterien an den Anfang stellt, gibt dem Projekt ein Ende, und zwar ein überprüfbares. Ohne Abnahmekriterien endet eine Übertragung nie, sie schläft nur ein.
Was Maklerunternehmen vor dem nächsten Zukauf festlegen sollten
Einen Übertragungsfahrplan schreiben: Rechtsgrundlagen, Datenwege, Prüfschritte und die ersten 90 Tage als wiederholbaren Ablauf.
Vollmachten früh einholen und den Rücklauf täglich verfolgen, mit festen Fristen für das Nachfassen.
Zwei Stichtagsabgleiche einplanen, zu Beginn und nach Abschluss der Versichererumstellungen.
Abnahmekriterien vorab festlegen, damit das Projekt ein überprüfbares Ende hat.
Kapazität reservieren: Die Übertragung braucht feste Zuständigkeiten, statt neben dem Tagesgeschäft mitzulaufen.
Häufige Fragen
Warum dauert eine Bestandsübertragung oft so lange?
Weil Vollmachten fehlen, jeder Versicherer eigene Formulare und Bearbeitungszeiten hat und die Daten aus fremden Systemen oder Papierakten kommen. Ohne festen Ablauf wird die Übertragung zur Nebenbei-Aufgabe.
Kann KI bei der Übernahme helfen?
Ja, vor allem beim Auslesen von Verträgen, Nachträgen und Courtageabrechnungen aus dem übernommenen Bestand. Stichproben und Sonderfälle prüft weiterhin ein Mensch.
Wann gilt ein Bestand als vollständig übernommen?
Wenn jeder Vertrag im eigenen System angelegt ist, jede Courtage auf die eigene Anbindung läuft, jeder Kunde informiert wurde und die übernommenen Mengen auf Knopfdruck belegbar sind.
Weitere Beiträge zu Zukauf, Anbindung und Bestand bündelt das Dossier Maklerbetreuung & Vermittlermarkt.
Ob der nächste übernommene Bestand nach Wochen oder erst nach Quartalen sauber im eigenen System steht, entscheidet sich meist vor der Unterschrift. Wir freuen uns auf einen Austausch zu diesem Thema.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


