Insight
2026, das Jahr der Umsetzung: Warum die KI-Euphorie der Assekuranz weicht
Warum die KI-Euphorie der Versicherer der Prozessarbeit weicht, wo die Branche bei der Skalierung steht und wo KI im Schaden bereits wirkt.
KI & Digitalisierung
6 min Lesezeit
Kernaussage
KI schafft in der Assekuranz Wert erst über geordnete Prozesse, Daten und Verantwortung. Wer KI als Funktion auf ungeordnete Abläufe setzt, automatisiert die Unordnung mit.

Die wichtigsten Erkenntnisse
Piloten gelingen, Skalierung selten
Der Hebel liegt im Eingang von Meldungen
Kunden wollen Tempo und einen Ansprechpartner
Die Ernüchterung ist ein gutes Zeichen
Die KI-Euphorie in der Versicherungsbranche legt sich. Nach zwei Jahren mit Pilotprojekten, Demos und Ankündigungen stellen viele Unternehmen fest, dass KI in Schaden, Vertrag und Service auf jahrzehntelang gewachsene Bestandssysteme, Datenstrukturen und Zuständigkeiten trifft. Das ist kein Rückschritt, sondern der Beginn der eigentlichen Arbeit.
Ob KI in der Assekuranz Wert schafft, entscheidet sich nicht am Modell, sondern an der Prozessarbeit darunter: Wer Abläufe, Datenqualität und Verantwortung ordnet, bevor er skaliert, erreicht messbare Wirkung; wer KI als Funktion einkauft und auf ungeordnete Prozesse setzt, automatisiert die Unordnung mit.
Wo steht die Branche bei der Umsetzung?
Überwiegend noch vor der Skalierung. Nach dem „World Property and Casualty Insurance Report 2026“ des Capgemini Research Institute, veröffentlicht im Mai 2026 auf Basis von 344 befragten Führungskräften aus Schaden- und Unfallversicherern weltweit, haben nur 10 Prozent der Versicherer KI erfolgreich skaliert. 60 Prozent befinden sich noch in Erkundung oder Proof of Concept, 42 Prozent erfassen keinerlei KI-Kennzahlen. Was das für die Steuerung bedeutet, beschreibt der Beitrag zur Wirkungsmessung von KI bei Versicherern.
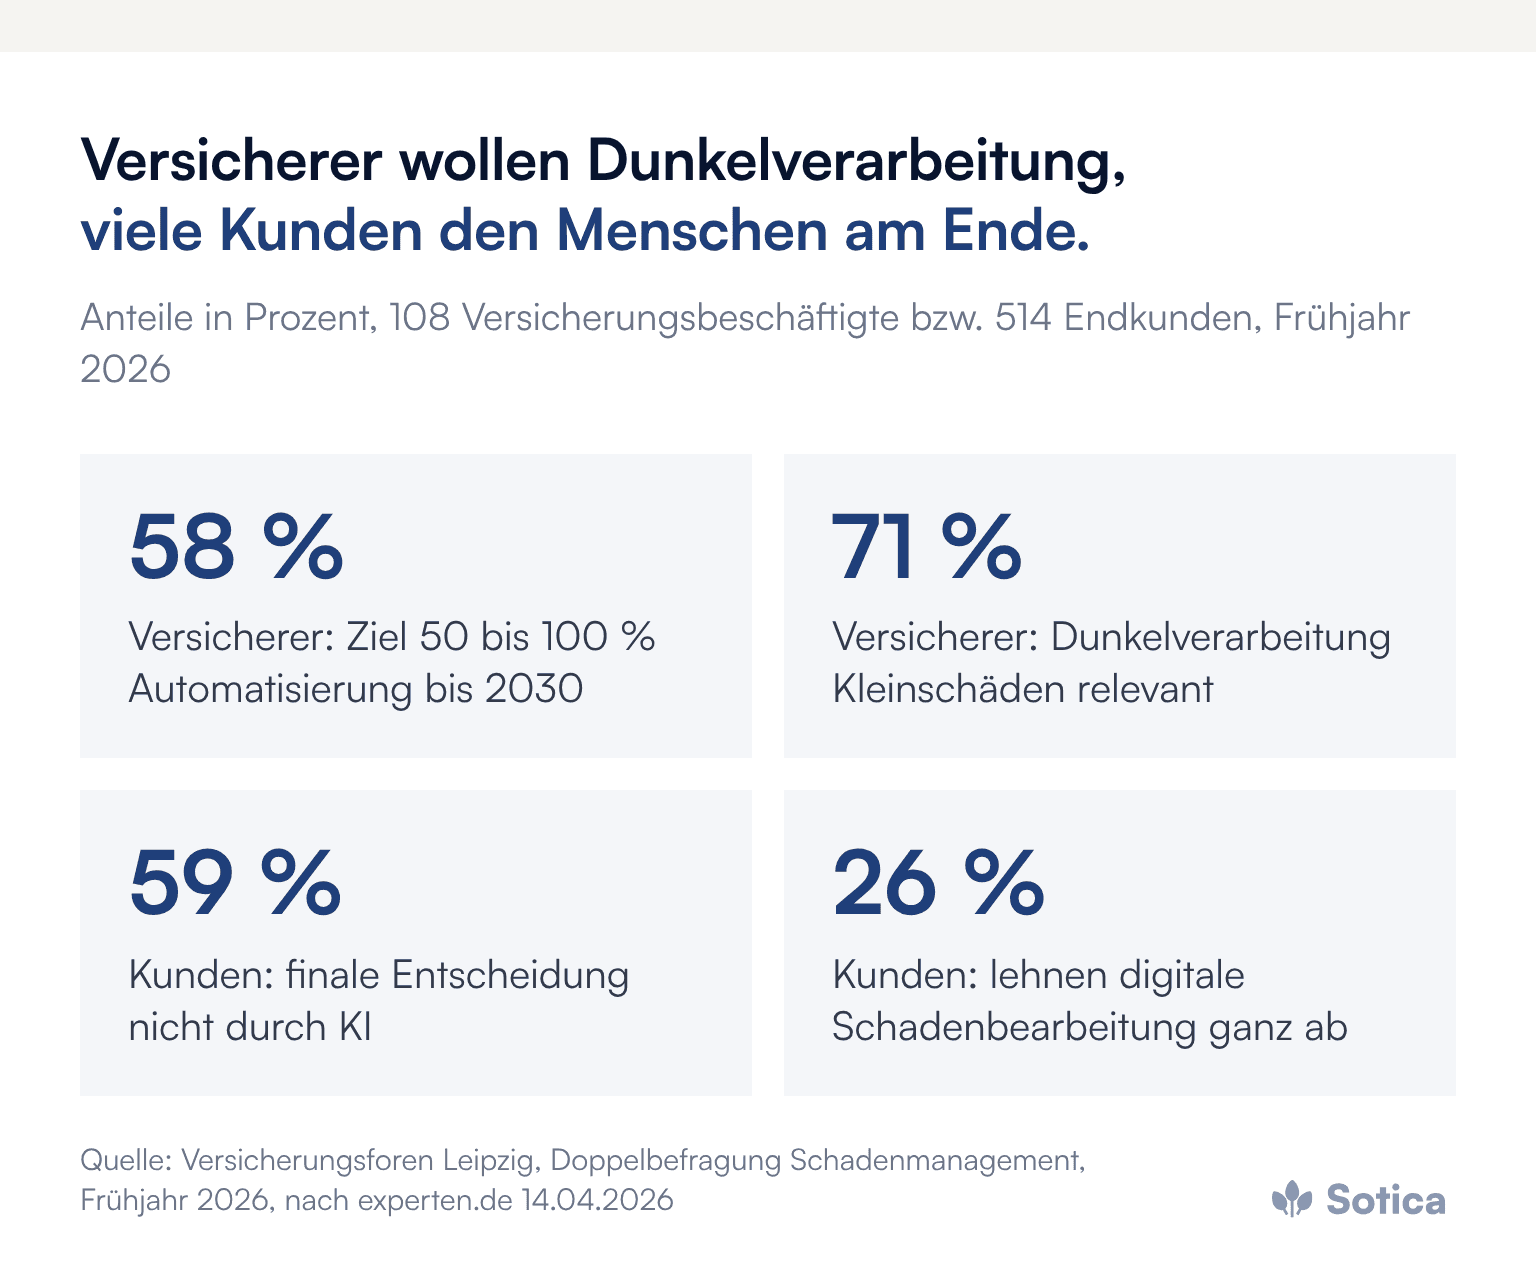
Für den deutschen Markt zeigt eine Doppelbefragung der Versicherungsforen Leipzig aus dem Frühjahr 2026 mit 108 Beschäftigten aus Versicherungsunternehmen und 514 Endkunden die Lücke zwischen heute und dem Ziel. Der Automatisierungsgrad bei Standardschäden liegt bei vielen Versicherern zwischen 10 und 30 Prozent; bis 2030 wollen 58 Prozent der Unternehmen diesen Anteil auf 50 bis 100 Prozent erhöhen. Den größten Mehrwert erwarten 71 Prozent in der automatisierten Dunkelverarbeitung von Kleinschäden, also der vollständig maschinellen Bearbeitung ohne manuellen Eingriff. Wie der Weg dorthin aussehen kann, zeigt der Beitrag zur Dunkelverarbeitung im Schaden bis 2030.
Warum gelingen Piloten, aber selten die Skalierung?
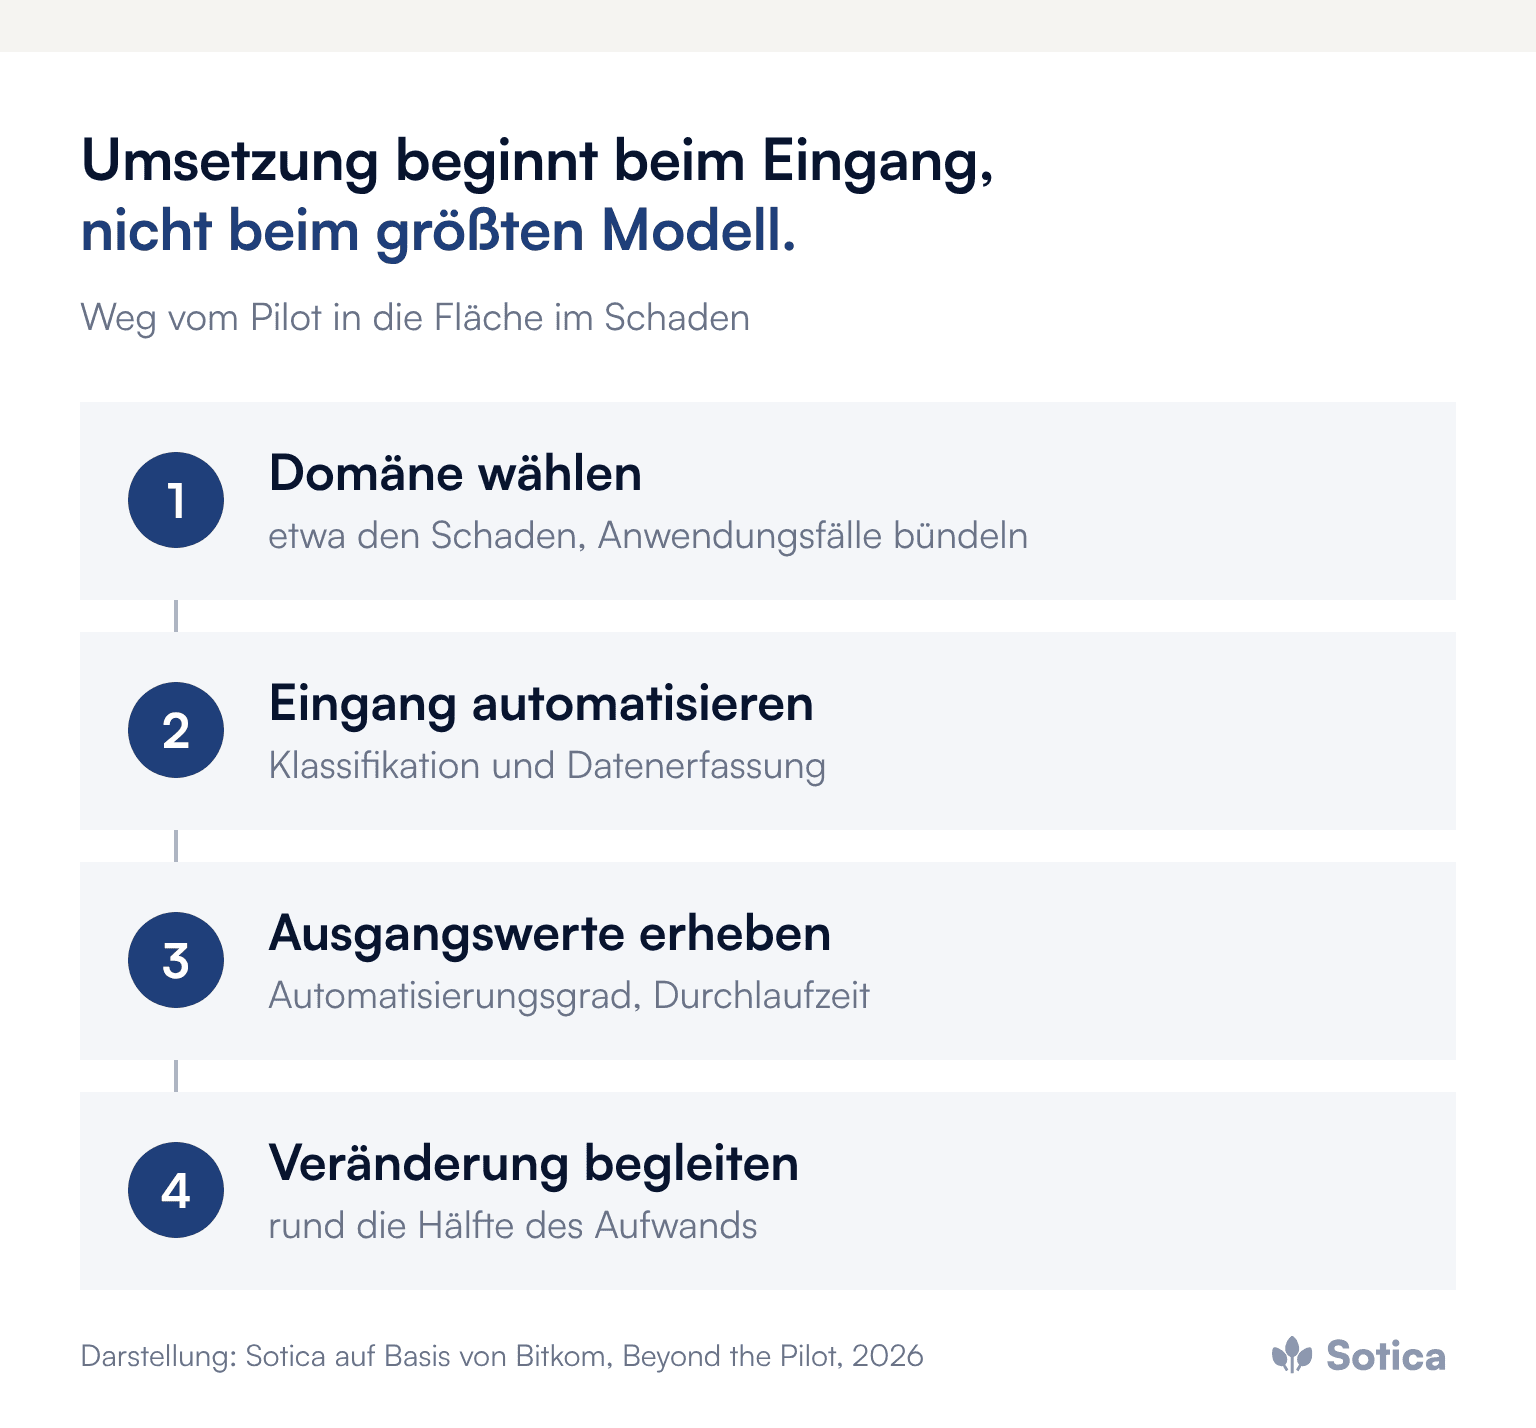
Weil die eigentliche Hürde nicht im Modell liegt, sondern in Integration und Organisation. Der Bitkom-Report „Beyond the Pilot – Künstliche Intelligenz in der Versicherungswirtschaft“ von 2026 hält fest, dass Piloten vielen Unternehmen gelingen, die Hürde aber bei Integration und Skalierung liegt. Als Hemmnisse nennt der Report unter anderem Sicherheitsrisiken, Kosten, Abhängigkeit von Anbietern, Fachkräftemangel, kulturelle Widerstände, Lücken in der Governance und veraltete IT. Nach Projekterfahrung der Autoren entfällt etwa die Hälfte des Gesamtaufwands auf Veränderungsmanagement, die andere Hälfte auf Datenaufbereitung, Modelltraining und Systemintegration.
Der Report warnt zudem davor, mit vielen parallelen Einzellösungen die Altlasten von morgen zu schaffen. Empfohlen wird ein Domänenansatz: einen Bereich wie den Schaden ganzheitlich betrachten und mehrere Anwendungsfälle darin bündeln. Dass Skalierung gelingen kann, wenn Befähigung mitläuft, zeigt ein Beispiel aus demselben Report: Der interne Assistent ERGO GPT wuchs nach Unternehmensangaben von rund 3.000 regelmäßig Nutzenden im Juni 2024 auf knapp 9.000 im Dezember 2025, die Durchdringung der Organisation stieg von etwa 30 auf rund 70 Prozent. Warum viele Unternehmen dabei an ihren Bestandssystemen hängen bleiben, beschreibt der Beitrag zu veralteten Kernsystemen bei Versicherern.
Wo zeigt KI im Schaden und Posteingang bereits Wirkung?
Dort, wo der Eingang strukturiert wird. Der Bitkom-Report dokumentiert mehrere Praxisbeispiele, deren Zahlen von den beteiligten Unternehmen selbst stammen. Beim Maklerunternehmen MRH Trowe sank die Durchlaufzeit im Posteingang von bis zu drei Tagen auf rund 180 Sekunden, etwa jedes zweite Dokument wird vollständig automatisch verarbeitet. Bei DOMCURA verkürzte sich die Bearbeitungszeit im Schaden von sechs bis acht Wochen auf wenige Tage; Schäden bis 3.500 Euro werden vollautomatisch bearbeitet.
Gemeinsam ist diesen Beispielen der Ansatzpunkt: der Eingang von Meldungen und Dokumenten, der in vielen Unternehmen noch über E-Mail, Post und Telefon läuft und Fall für Fall manuell erfasst wird. Wer dort Klassifikation und Datenerfassung automatisiert, entlastet die Sachbearbeitung, ohne die gesamte Kernsystemlandschaft auf einmal anzufassen.
Was erwarten Kundinnen und Kunden?
Tempo, aber nicht um jeden Preis. In der Befragung der Versicherungsforen Leipzig zählen für Kunden vor allem die Höhe der Entschädigung und ein fester persönlicher Ansprechpartner. 59 Prozent wollen die finale Entscheidung nicht einer KI überlassen, 26 Prozent lehnen eine vollständig digitale Schadenbearbeitung ab, bei den über 65-Jährigen 45 Prozent. Die Akzeptanz vollständig digitaler Abläufe ohne persönlichen Kontakt hängt zudem von der Schadenhöhe ab: Sie liegt zwischen 100 und 499 Euro bei 28 Prozent, über 1.000 Euro nur noch bei 12 Prozent.
Für die Gestaltung heißt das: Automatisierung im Hintergrund, dort wo sie Tempo bringt, und ein erreichbarer Mensch dort, wo Kundinnen und Kunden ihn erwarten. Dunkelverarbeitung bei Kleinschäden und persönliche Betreuung bei komplexen Fällen schließen sich nicht aus, sie ergänzen sich. Wie sich KI auch ohne personenbezogene Daten sinnvoll einsetzen lässt, zeigt der Beitrag zu KI ohne personenbezogene Daten.
Wie hilft Nachvollziehbarkeit bei der Umsetzung?
Sie macht Automatisierung prüfbar. Regulierung wird oft als Bremse gesehen; tatsächlich lässt sich eine dokumentierte, protokollierte Entscheidungslogik oft besser prüfen als ein manueller Ablauf, dessen Begründung nirgends festgehalten ist. Der Bitkom-Report empfiehlt, KI-Verordnung, Datenschutz-Grundverordnung, DORA und die aufsichtsrechtlichen Mindestanforderungen an die Geschäftsorganisation von Versicherern gemeinsam zu betrachten, statt sie nacheinander abzuarbeiten. Wer Protokollierung und menschliche Prüfung von Beginn an einplant, gewinnt Tempo und Prüfbarkeit zugleich. Was die Vorreiter dabei anders machen, zeigt der Beitrag zu den KI-Vorreitern unter Versicherern.
Was das Management für das Jahr der Umsetzung festlegen sollte
Eine Domäne wählen, etwa den Schaden, und dort mehrere Anwendungsfälle bündeln, statt viele Einzelpiloten zu verteilen.
Beim Eingang beginnen: Klassifikation und Datenerfassung von Meldungen und Dokumenten zuerst automatisieren.
Veränderungsmanagement budgetieren, das nach Projekterfahrung rund die Hälfte des Aufwands ausmacht.
Ausgangswerte erheben: Automatisierungsgrad, Durchlaufzeit und Korrekturquote vor dem Start festhalten.
Den persönlichen Kontakt bewusst gestalten, damit Automatisierung und Betreuung sich ergänzen.
Häufige Fragen
Wie hoch ist der Automatisierungsgrad im Schaden heute?
Nach den Versicherungsforen Leipzig (2026) liegt er bei Standardschäden bei vielen Versicherern zwischen 10 und 30 Prozent; 58 Prozent wollen ihn bis 2030 auf 50 bis 100 Prozent erhöhen.
Warum bleiben so viele KI-Projekte im Pilot?
Weil Integration in Bestandssysteme, Datenqualität und Veränderungsmanagement mehr Aufwand verursachen als das Modell selbst, wie auch der Bitkom-Report „Beyond the Pilot“ festhält.
Wollen Kunden eine vollständig automatische Schadenbearbeitung?
Nur teilweise. 59 Prozent wollen die finale Entscheidung nicht einer KI überlassen, persönliche Ansprechpartner bleiben wichtig.
Weitere Beiträge zu Strategie, Plattformen und Umsetzung bündelt das Dossier KI-Strategie & Plattformen.
Wie viele Schadenmeldungen heute noch von Hand erfasst werden, bevor die eigentliche Bearbeitung beginnt, ist für viele Unternehmen der ehrlichste Ausgangspunkt für das Jahr der Umsetzung. Ein erstes Gespräch dazu ist ein guter Anfang. Wir freuen uns darauf.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


