Insight
Jeder Vierte geht bis 2030: Was mit dem Wissen der Sparkassen passiert
Bis 2030 scheidet in vielen Sparkassen rund ein Viertel der Belegschaft aus. Wie Institute Schlüsselwissen im Arbeitsalltag sichern, bevor es geht.
Organisation und Kultur
7 min Lesezeit
Kernaussage
Der altersbedingte Abgang ist die planbarste Lücke, die ein Institut hat. Wer die verbleibende Zeit nicht für die geordnete Übergabe von Schlüsselwissen nutzt, ersetzt Menschen und verliert ihr Wissen trotzdem.

Die wichtigsten Erkenntnisse
Ein Viertel scheidet bis 2030 aus
Stelle und Wissen sind nicht dasselbe
Transfer gelingt im Arbeitsalltag
Jeder Vierte geht. Das Wissen geht mit.
Die Personalfrage der Sparkassen ist bis 2030 weniger eine Frage der Rekrutierung als eine Frage des Wissens. Scheidet rund ein Viertel der Belegschaft altersbedingt aus, verliert ein Institut nicht nur Stellen, sondern über Jahrzehnte gewachsenes Schlüsselwissen über Kunden, Sonderfälle und Abläufe, das nirgendwo dokumentiert ist. Der altersbedingte Abgang ist zugleich die planbarste Lücke, die ein Institut hat: Datum und Namen stehen fest, bevor sie eintritt.
Wie groß ist die Ruhestandswelle in den Sparkassen?
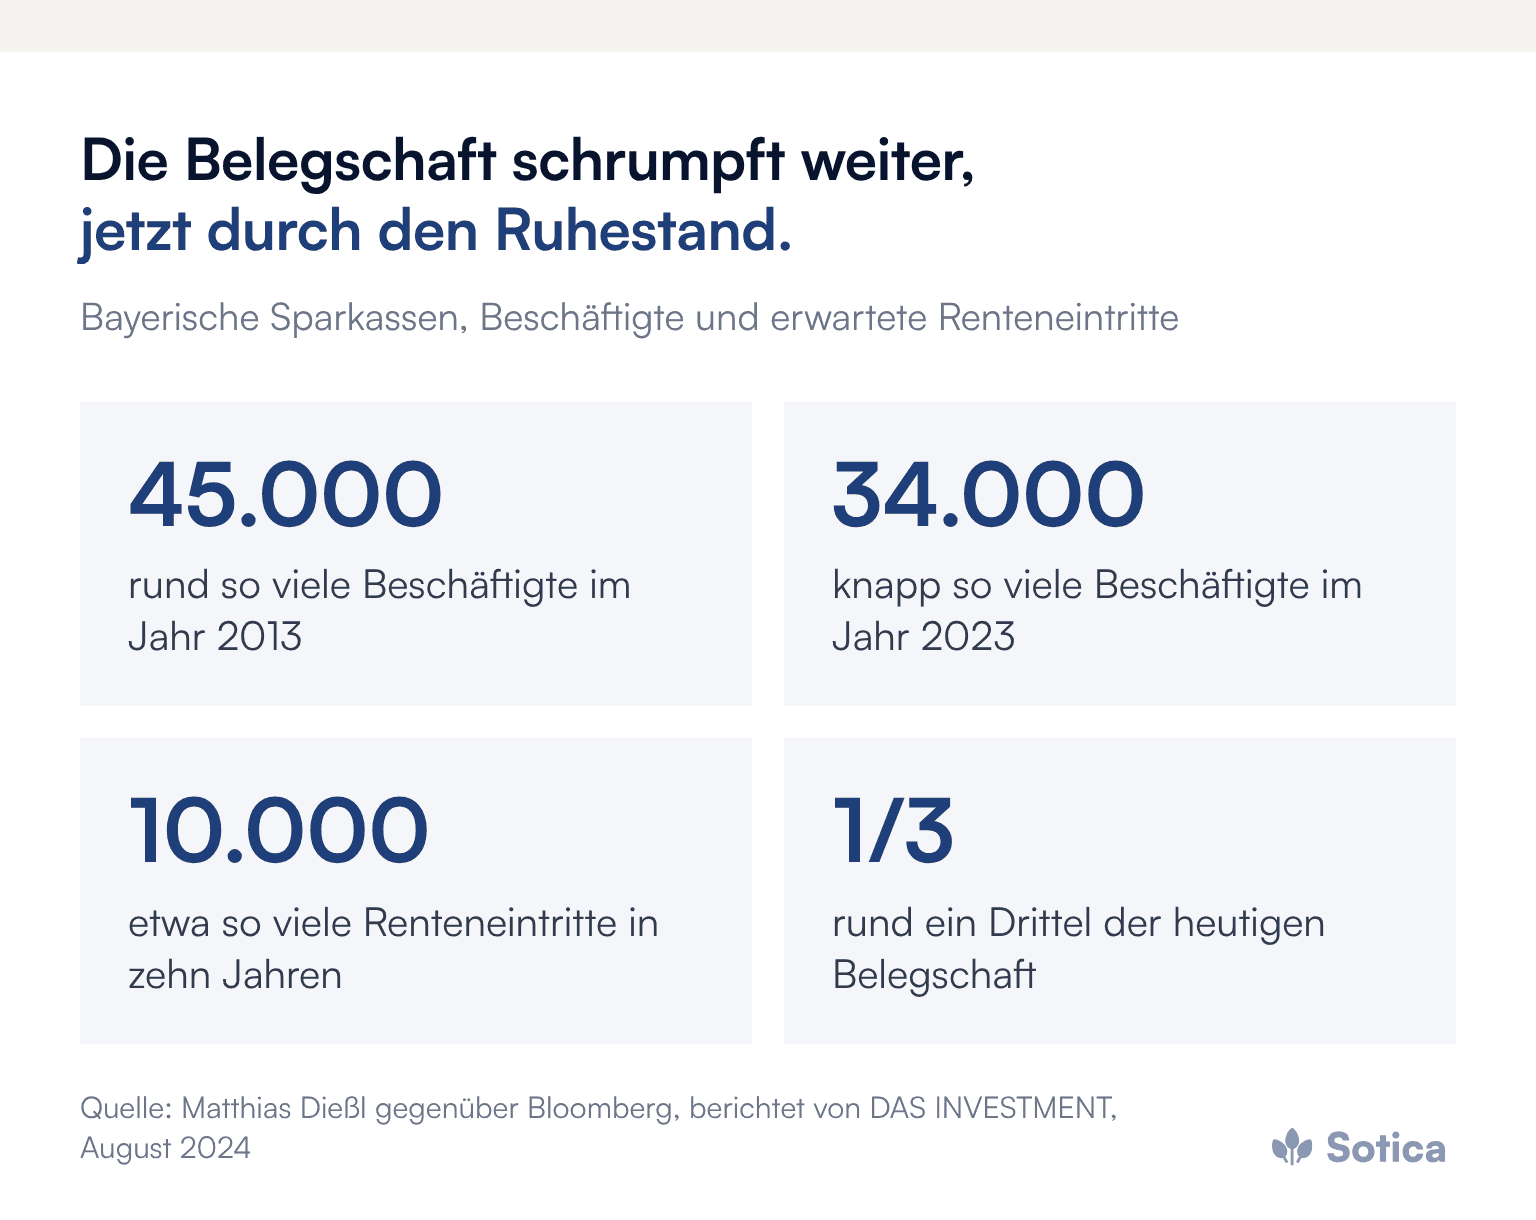
Für die Sparkassen in seinem Verbandsgebiet rechnet der Ostdeutsche Sparkassenverband nach internen Berechnungen damit, dass bis 2030 rund ein Viertel der Beschäftigten altersbedingt ausscheidet (IT-Finanzmagazin, Februar 2026). In Bayern bezifferte Sparkassenpräsident Matthias Dießl 2024 gegenüber Bloomberg, dass die bayerischen Sparkassen in den kommenden zehn Jahren etwa 10.000 Mitarbeitende durch Renteneintritte verlieren, rund ein Drittel der Belegschaft von knapp 34.000 Beschäftigten im Jahr 2023; zwischen 2013 und 2023 war deren Zahl bereits von rund 45.000 auf knapp 34.000 gesunken (DAS INVESTMENT, August 2024).
Der Arbeitsmarkt fängt das nicht auf. Nach einer im Juni 2026 veröffentlichten Studie des Instituts der deutschen Wirtschaft (IW) schrumpft das Arbeitskräftepotenzial in Deutschland bis 2036 um rund 4,3 Millionen Menschen, weil die Babyboomer in Rente gehen. Die Jahrgänge, die in den Neunzigern in großer Zahl eingestellt wurden, gehen geschlossen, und alle Institute konkurrieren gleichzeitig um dieselben Fachkräfte.
Gleichen KI-Effizienz und Ruhestand sich nicht einfach aus?
Auf dem Papier ja, im Alltag nicht. Nach einem Bericht des Portals Finanz-Szene, den das IT-Finanzmagazin aufgreift, kämen die rund 340 Sparkassen nach Berechnungen der Finanz Informatik durch KI-gestützte Prozesse rechnerisch mit etwa 5.800 Vollzeitstellen weniger aus. Neben den demografischen Abgang gelegt, entsteht scheinbar ein geschlossenes System: Die Menschen gehen, die Technik übernimmt.
Der Fehler liegt in der Annahme, dass eine Stelle und das Wissen auf dieser Stelle dasselbe sind. Eine Effizienzrechnung addiert eingesparte Bearbeitungsstunden; sie erfasst nicht, welches Wissen mit den Menschen das Institut verlässt. Ein Sprachmodell formuliert eine Kreditvorlage, kennt aber nicht die Geschichte des Firmenkunden, der dem Institut seit zwanzig Jahren verbunden ist, oder den Grund, warum eine bestimmte Sicherheit damals akzeptiert wurde. Warum die viel zitierte Automatisierbarkeit des Bankberufs leicht falsch gelesen wird, zeigt der Beitrag zu den 78 Prozent Substituierbarkeit.
Die Demografie wirkt zudem auf beiden Seiten der Bilanz. Nach der PwC-Analyse „Banken im Demografie-Check“ (April 2026) könnten Regionalbanken bis 2045 rund 12 Prozent ihres Kundenstamms verlieren; die Bevölkerung schrumpft im Basisszenario um etwa 3,7 Prozent, und mehr als 60 Prozent der Gemeinden wachsen nicht mehr. Weniger Kundschaft verträgt weniger Reibungsverluste durch verlorenes Wissen.
Welches Wissen geht mit einem erfahrenen Berater?
Mit einem Renteneintritt gehen drei Schichten Wissen zugleich. Die Kundenkenntnis: wer bei welchem Firmenkunden tatsächlich entscheidet, welche Familie hinter welchem Vermögen steht, welche Geschichte hinter einem Engagement. Das Gesprächswissen: welches Argument beim Unternehmer trägt, wie der zögernde Erbe angesprochen wird, wann Zurückhaltung besser ist als das nächste Produkt. Und das interne Wissen: wie der Kreditprozess wirklich läuft, wer in der Marktfolge Probleme schnell löst, welche Abkürzung zulässig ist.
Nur die erste Schicht steht ansatzweise im System. Am härtesten trifft der Abgang dort, wo eine Person ein Themenfeld allein trägt: der Firmenkundenberater mit den größten Engagements, die Spezialistin für Nachlass, zu der alle ihre schwierigen Fälle bringen, der Marktfolge-Mitarbeiter, der als Einziger das Konsortialgeschäft beherrscht. Eine einfache Übung macht dieses Schlüsselpersonenrisiko sichtbar: je Bereich die Themen auflisten, die genau eine Person beherrscht, und daneben deren Zeit bis zum Ruhestand.
Warum scheitern klassische Übergaben?
Übergaben scheitern selten am Willen, sondern am fehlenden Format. Einige Wochen Parallelarbeit werden zur Kundenvorstellungsrunde, weil das Tagesgeschäft weiterläuft und niemand festgelegt hat, was übergeben werden soll. Auch der Aufruf, alles in ein Wiki zu schreiben, verläuft meist im Sand: Erfahrene wissen oft selbst nicht, was sie wissen, und im Tagesgeschäft fehlt die Zeit für Handbücher.
Hinzu kommt der Zeitpunkt. Die Bereitschaft, Wissen weiterzugeben, endet vor dem letzten Arbeitstag; im letzten Jahr werden selten neue Fälle übernommen. Als Faustregel gilt daher: Der Transfer sollte spätestens etwa zwei Jahre vor dem Ruhestand beginnen. Eine Verlängerung im Einzelfall über den Renteneintritt hinaus kann eine Brücke sein, ist aber keine Strategie, denn das Wissen bleibt im selben Kopf.
Wie lässt sich Wissen im Arbeitsalltag übertragen?
Am wirksamsten dort, wo ohnehin gearbeitet wird. Ein unspektakulärer Hebel ist die strukturierte Gesprächsvorbereitung mit vier Bausteinen je Termin: Beziehungshistorie, offene Anlässe, Produkt- und Vertragsstatus sowie die zwei oder drei Einwände, die in dieser Konstellation erfahrungsgemäß kommen. Der erfahrene Berater füllt die Struktur aus dem Gedächtnis, der junge arbeitet mit der Struktur. Jeder Termin wird so zum Transfermoment.

Dasselbe gilt für das ungeschriebene Drehbuch der Einwandbehandlung zu Baufinanzierung, Wertpapiergeschäft oder Nachlass. In moderierten Runden und aus dokumentierten Gesprächen erhoben, wird es zum Trainingsmaterial für den Nachwuchs. Wissenstransfer funktioniert dabei nur mit den Erfahrenen, nicht gegen sie: Es geht um den geordneten Abschluss eines Berufslebens und um das, was davon im Institut weiterwirkt. Wie schwer sich Organisationen mit dieser Umsteuerung tun, beschreibt der Beitrag zum strukturellen Wandel im Reaktionsmodus.
Was leistet KI dabei – und was nicht?
KI macht erfasstes Wissen im Moment des Bedarfs verfügbar. Ein Assistent wie der S-KIPilot der Sparkassen-Finanzgruppe kann vor einem Termin die Historie verdichten, im Vorgang passende Informationen bereitstellen und die Dokumentation vorbereiten. Sprachmodelle helfen zudem beim Erfassen selbst, etwa indem sie strukturierte Gespräche mit ausscheidenden Fachkräften zusammenfassen und in Wissensbausteine überführen.
KI konserviert aber kein Wissen, das nie erhoben wurde. Die Reihenfolge lautet: erst Struktur, dann Technik. Kundendaten und interne Vermerke gehören dabei in eine Umgebung, die zu den vorhandenen Strukturen, Abläufen und Systemen passt, nicht in ein öffentliches Chatfenster. Und der Nutzen entsteht erst, wenn Beschäftigte das Tool tatsächlich verwenden; warum bereitgestellte KI oft ungenutzt bleibt, zeigt der Beitrag zur Nutzung des S-KIPilot. Welche Lösung im Einzelfall passt, beleuchtet der Vergleich von Verbundlösung und Eigenentwicklung; wie KI-Wissen selbst personenunabhängig bleibt, beschreibt der Beitrag zur KI-Governance gegen Wissensverlust.
Was das Management für die Wissenssicherung festlegen sollte
Ein Wissensinventar anlegen: die zehn kritischsten Wissensfelder benennen, entlang der Frage, welche Entscheidungen ohne die jeweilige Person schlechter würden.
Je Feld Träger, Empfänger und Format festlegen, ob strukturiertes Gespräch, dokumentierter Fall, gemeinsamer Kundentermin oder moderierte Runde.
Transferzeit ausdrücklich budgetieren und den Beitrag zum Wissensbestand anerkennen wie einen Vertriebserfolg.
Wissenssicherung mit Fusionen und Umbauten verbinden, wo diese ohnehin anstehen; Hinweise dazu bietet der Beitrag zur Fusion als Chance.
Den Nutzen messen, etwa an Einarbeitungszeit, Vertretungsfähigkeit und der Zahl der Themen, die nur eine Person beherrscht; zur Messlogik passt der Beitrag zum Business Case für KI.
Häufige Fragen
Wie viele Beschäftigte verlassen die Sparkassen bis 2030?
Der Ostdeutsche Sparkassenverband rechnet in seinem Gebiet mit rund einem Viertel altersbedingter Abgänge bis 2030. Die bayerischen Sparkassen erwarten etwa 10.000 Renteneintritte in zehn Jahren bei knapp 34.000 Beschäftigten.
Wann sollte der Wissenstransfer beginnen?
Möglichst früh und als Faustregel spätestens etwa zwei Jahre vor dem Ruhestand, solange die Wissensträger noch Fälle bearbeiten und für Rückfragen verfügbar sind.
Kann der S-KIPilot das Wissen ausscheidender Mitarbeitender sichern?
Er kann erfasstes Wissen im Arbeitsalltag verfügbar machen. Das Erheben und Strukturieren des Erfahrungswissens muss vorher geschehen.
Weitere Beiträge zu Demografie, Kompetenzaufbau und Wissenssicherung bündelt das Dossier Fachkräfte & Wissenssicherung.
Die Liste der Themen, die im eigenen Institut nur eine einzige Person beherrscht, ist meist kürzer als befürchtet und wertvoller als jede Altersstrukturanalyse. Wir freuen uns, in einem ersten Gespräch darüber zu sprechen.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Ein Viertel scheidet bis 2030 aus
Stelle und Wissen sind nicht dasselbe
Transfer gelingt im Arbeitsalltag
Jeder Vierte geht. Das Wissen geht mit.
Die Personalfrage der Sparkassen ist bis 2030 weniger eine Frage der Rekrutierung als eine Frage des Wissens. Scheidet rund ein Viertel der Belegschaft altersbedingt aus, verliert ein Institut nicht nur Stellen, sondern über Jahrzehnte gewachsenes Schlüsselwissen über Kunden, Sonderfälle und Abläufe, das nirgendwo dokumentiert ist. Der altersbedingte Abgang ist zugleich die planbarste Lücke, die ein Institut hat: Datum und Namen stehen fest, bevor sie eintritt.
Wie groß ist die Ruhestandswelle in den Sparkassen?
Für die Sparkassen in seinem Verbandsgebiet rechnet der Ostdeutsche Sparkassenverband nach internen Berechnungen damit, dass bis 2030 rund ein Viertel der Beschäftigten altersbedingt ausscheidet (IT-Finanzmagazin, Februar 2026). In Bayern bezifferte Sparkassenpräsident Matthias Dießl 2024 gegenüber Bloomberg, dass die bayerischen Sparkassen in den kommenden zehn Jahren etwa 10.000 Mitarbeitende durch Renteneintritte verlieren, rund ein Drittel der Belegschaft von knapp 34.000 Beschäftigten im Jahr 2023; zwischen 2013 und 2023 war deren Zahl bereits von rund 45.000 auf knapp 34.000 gesunken (DAS INVESTMENT, August 2024).
Der Arbeitsmarkt fängt das nicht auf. Nach einer im Juni 2026 veröffentlichten Studie des Instituts der deutschen Wirtschaft (IW) schrumpft das Arbeitskräftepotenzial in Deutschland bis 2036 um rund 4,3 Millionen Menschen, weil die Babyboomer in Rente gehen. Die Jahrgänge, die in den Neunzigern in großer Zahl eingestellt wurden, gehen geschlossen, und alle Institute konkurrieren gleichzeitig um dieselben Fachkräfte.
Gleichen KI-Effizienz und Ruhestand sich nicht einfach aus?
Auf dem Papier ja, im Alltag nicht. Nach einem Bericht des Portals Finanz-Szene, den das IT-Finanzmagazin aufgreift, kämen die rund 340 Sparkassen nach Berechnungen der Finanz Informatik durch KI-gestützte Prozesse rechnerisch mit etwa 5.800 Vollzeitstellen weniger aus. Neben den demografischen Abgang gelegt, entsteht scheinbar ein geschlossenes System: Die Menschen gehen, die Technik übernimmt.
Der Fehler liegt in der Annahme, dass eine Stelle und das Wissen auf dieser Stelle dasselbe sind. Eine Effizienzrechnung addiert eingesparte Bearbeitungsstunden; sie erfasst nicht, welches Wissen mit den Menschen das Institut verlässt. Ein Sprachmodell formuliert eine Kreditvorlage, kennt aber nicht die Geschichte des Firmenkunden, der dem Institut seit zwanzig Jahren verbunden ist, oder den Grund, warum eine bestimmte Sicherheit damals akzeptiert wurde. Warum die viel zitierte Automatisierbarkeit des Bankberufs leicht falsch gelesen wird, zeigt der Beitrag zu den 78 Prozent Substituierbarkeit.
Die Demografie wirkt zudem auf beiden Seiten der Bilanz. Nach der PwC-Analyse „Banken im Demografie-Check“ (April 2026) könnten Regionalbanken bis 2045 rund 12 Prozent ihres Kundenstamms verlieren; die Bevölkerung schrumpft im Basisszenario um etwa 3,7 Prozent, und mehr als 60 Prozent der Gemeinden wachsen nicht mehr. Weniger Kundschaft verträgt weniger Reibungsverluste durch verlorenes Wissen.
Welches Wissen geht mit einem erfahrenen Berater?
Mit einem Renteneintritt gehen drei Schichten Wissen zugleich. Die Kundenkenntnis: wer bei welchem Firmenkunden tatsächlich entscheidet, welche Familie hinter welchem Vermögen steht, welche Geschichte hinter einem Engagement. Das Gesprächswissen: welches Argument beim Unternehmer trägt, wie der zögernde Erbe angesprochen wird, wann Zurückhaltung besser ist als das nächste Produkt. Und das interne Wissen: wie der Kreditprozess wirklich läuft, wer in der Marktfolge Probleme schnell löst, welche Abkürzung zulässig ist.
Nur die erste Schicht steht ansatzweise im System. Am härtesten trifft der Abgang dort, wo eine Person ein Themenfeld allein trägt: der Firmenkundenberater mit den größten Engagements, die Spezialistin für Nachlass, zu der alle ihre schwierigen Fälle bringen, der Marktfolge-Mitarbeiter, der als Einziger das Konsortialgeschäft beherrscht. Eine einfache Übung macht dieses Schlüsselpersonenrisiko sichtbar: je Bereich die Themen auflisten, die genau eine Person beherrscht, und daneben deren Zeit bis zum Ruhestand.
Warum scheitern klassische Übergaben?
Übergaben scheitern selten am Willen, sondern am fehlenden Format. Einige Wochen Parallelarbeit werden zur Kundenvorstellungsrunde, weil das Tagesgeschäft weiterläuft und niemand festgelegt hat, was übergeben werden soll. Auch der Aufruf, alles in ein Wiki zu schreiben, verläuft meist im Sand: Erfahrene wissen oft selbst nicht, was sie wissen, und im Tagesgeschäft fehlt die Zeit für Handbücher.
Hinzu kommt der Zeitpunkt. Die Bereitschaft, Wissen weiterzugeben, endet vor dem letzten Arbeitstag; im letzten Jahr werden selten neue Fälle übernommen. Als Faustregel gilt daher: Der Transfer sollte spätestens etwa zwei Jahre vor dem Ruhestand beginnen. Eine Verlängerung im Einzelfall über den Renteneintritt hinaus kann eine Brücke sein, ist aber keine Strategie, denn das Wissen bleibt im selben Kopf.
Wie lässt sich Wissen im Arbeitsalltag übertragen?
Am wirksamsten dort, wo ohnehin gearbeitet wird. Ein unspektakulärer Hebel ist die strukturierte Gesprächsvorbereitung mit vier Bausteinen je Termin: Beziehungshistorie, offene Anlässe, Produkt- und Vertragsstatus sowie die zwei oder drei Einwände, die in dieser Konstellation erfahrungsgemäß kommen. Der erfahrene Berater füllt die Struktur aus dem Gedächtnis, der junge arbeitet mit der Struktur. Jeder Termin wird so zum Transfermoment.
Dasselbe gilt für das ungeschriebene Drehbuch der Einwandbehandlung zu Baufinanzierung, Wertpapiergeschäft oder Nachlass. In moderierten Runden und aus dokumentierten Gesprächen erhoben, wird es zum Trainingsmaterial für den Nachwuchs. Wissenstransfer funktioniert dabei nur mit den Erfahrenen, nicht gegen sie: Es geht um den geordneten Abschluss eines Berufslebens und um das, was davon im Institut weiterwirkt. Wie schwer sich Organisationen mit dieser Umsteuerung tun, beschreibt der Beitrag zum strukturellen Wandel im Reaktionsmodus.
Was leistet KI dabei – und was nicht?
KI macht erfasstes Wissen im Moment des Bedarfs verfügbar. Ein Assistent wie der S-KIPilot der Sparkassen-Finanzgruppe kann vor einem Termin die Historie verdichten, im Vorgang passende Informationen bereitstellen und die Dokumentation vorbereiten. Sprachmodelle helfen zudem beim Erfassen selbst, etwa indem sie strukturierte Gespräche mit ausscheidenden Fachkräften zusammenfassen und in Wissensbausteine überführen.
KI konserviert aber kein Wissen, das nie erhoben wurde. Die Reihenfolge lautet: erst Struktur, dann Technik. Kundendaten und interne Vermerke gehören dabei in eine Umgebung, die zu den vorhandenen Strukturen, Abläufen und Systemen passt, nicht in ein öffentliches Chatfenster. Und der Nutzen entsteht erst, wenn Beschäftigte das Tool tatsächlich verwenden; warum bereitgestellte KI oft ungenutzt bleibt, zeigt der Beitrag zur Nutzung des S-KIPilot. Welche Lösung im Einzelfall passt, beleuchtet der Vergleich von Verbundlösung und Eigenentwicklung; wie KI-Wissen selbst personenunabhängig bleibt, beschreibt der Beitrag zur KI-Governance gegen Wissensverlust.
Was das Management für die Wissenssicherung festlegen sollte
Ein Wissensinventar anlegen: die zehn kritischsten Wissensfelder benennen, entlang der Frage, welche Entscheidungen ohne die jeweilige Person schlechter würden.
Je Feld Träger, Empfänger und Format festlegen, ob strukturiertes Gespräch, dokumentierter Fall, gemeinsamer Kundentermin oder moderierte Runde.
Transferzeit ausdrücklich budgetieren und den Beitrag zum Wissensbestand anerkennen wie einen Vertriebserfolg.
Wissenssicherung mit Fusionen und Umbauten verbinden, wo diese ohnehin anstehen; Hinweise dazu bietet der Beitrag zur Fusion als Chance.
Den Nutzen messen, etwa an Einarbeitungszeit, Vertretungsfähigkeit und der Zahl der Themen, die nur eine Person beherrscht; zur Messlogik passt der Beitrag zum Business Case für KI.
Häufige Fragen
Wie viele Beschäftigte verlassen die Sparkassen bis 2030?
Der Ostdeutsche Sparkassenverband rechnet in seinem Gebiet mit rund einem Viertel altersbedingter Abgänge bis 2030. Die bayerischen Sparkassen erwarten etwa 10.000 Renteneintritte in zehn Jahren bei knapp 34.000 Beschäftigten.
Wann sollte der Wissenstransfer beginnen?
Möglichst früh und als Faustregel spätestens etwa zwei Jahre vor dem Ruhestand, solange die Wissensträger noch Fälle bearbeiten und für Rückfragen verfügbar sind.
Kann der S-KIPilot das Wissen ausscheidender Mitarbeitender sichern?
Er kann erfasstes Wissen im Arbeitsalltag verfügbar machen. Das Erheben und Strukturieren des Erfahrungswissens muss vorher geschehen.
Weitere Beiträge zu Demografie, Kompetenzaufbau und Wissenssicherung bündelt das Dossier Fachkräfte & Wissenssicherung.
Die Liste der Themen, die im eigenen Institut nur eine einzige Person beherrscht, ist meist kürzer als befürchtet und wertvoller als jede Altersstrukturanalyse. Wir freuen uns, in einem ersten Gespräch darüber zu sprechen.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


