Insight
Mahnen mit Maß: wie KI das Forderungsmanagement wirksamer macht
KI unterscheidet im Mahnprozess zwischen Versehen, Engpass und verfestigtem Rückstand und steuert Zeitpunkt, Kanal und Ton der Ansprache.
Prozesse und Effizienz
6 min Lesezeit
Kernaussage
Ein einheitlicher Mahnlauf behandelt den zahlungswilligen Stammkunden wie den notorischen Säumigen und verliert beide. Wirksam wird Forderungsmanagement erst, wenn es Lagen unterscheidet und Härtefälle früh erkennt.

Die wichtigsten Erkenntnisse
Starre Mahnschemata verlieren zahlungswillige Kunden
KI steuert Zeitpunkt, Kanal und Ton
Kündigung und Inkasso bleiben beim Menschen
Ein Mahnlauf für alle trifft die Falschen
Im Forderungsmanagement von Banken und Versicherern läuft der Mahnprozess oft nach einem festen Schema: gleiche Fristen, gleiche Briefe, gleiche Eskalationsstufen für alle. Der Stammkunde mit vorübergehendem Engpass erhält denselben Ton wie der notorische Säumige. KI macht das Forderungsmanagement wirksamer, wenn sie offene Forderungen nach Situation des Kunden einordnet und Zeitpunkt, Kanal und Ton der Ansprache steuert, während Entscheidungen mit spürbaren Folgen beim Menschen bleiben.
Warum der Druck auf das Forderungsmanagement wächst
Nach dem SchuldnerAtlas Deutschland 2025 von Creditreform gelten 5,67 Millionen Menschen ab 18 Jahren als überschuldet, rund 111.000 mehr als im Vorjahr. Die Überschuldungsquote liegt bei 8,16 Prozent der Erwachsenen. Überschuldung bedeutet, dass laufende Einnahmen die fälligen Zahlungsverpflichtungen auf absehbare Zeit nicht decken. Für Banken und Versicherer heißt das: mehr Rückstände bei Raten, Dispositionskrediten und Beiträgen, und mehr Fälle, in denen der falsche Ton eine lösbare Lage verschärft.

Auch die Institute selbst sehen hier einen Anwendungsfall. In der Studie „KI im Kreditgeschäft“ von Cofinpro aus dem Jahr 2025 mit 109 befragten Fach- und Führungskräften nennen 26 Prozent das Forderungsmanagement und Inkasso als Feld mit großem KI-Potenzial. Es liegt damit hinter Dokumentenanalyse und Kreditgenehmigung, aber deutlich im Blick.
Was kostet ein starres Mahnschema?
Ein starres Schema kostet an drei Stellen. Erstens verliert es zahlungswillige Kunden, die sich nach einem versehentlich verpassten Termin wie Schuldner behandelt fühlen. Zweitens eskaliert es zu spät bei Fällen, in denen sich die Lage erkennbar verschlechtert, etwa wenn mehrere Produkte desselben Kunden gleichzeitig in Rückstand geraten. Drittens bindet es Bearbeitungsstunden gleichmäßig über alle Fälle, statt sie dorthin zu lenken, wo ein Gespräch den größten Unterschied macht.
Hinzu kommt der Aufwand in der Sachbearbeitung. Telefonnotizen, Zahlungszusagen, Ratenvereinbarungen und Einwände kommen über Brief, E-Mail und Filiale an und müssen dem Vorgang zugeordnet werden. Wer diesen Eingang nicht im Griff hat, mahnt Kunden, die längst gezahlt oder eine Vereinbarung getroffen haben.
Was steuert KI im Mahnprozess konkret?
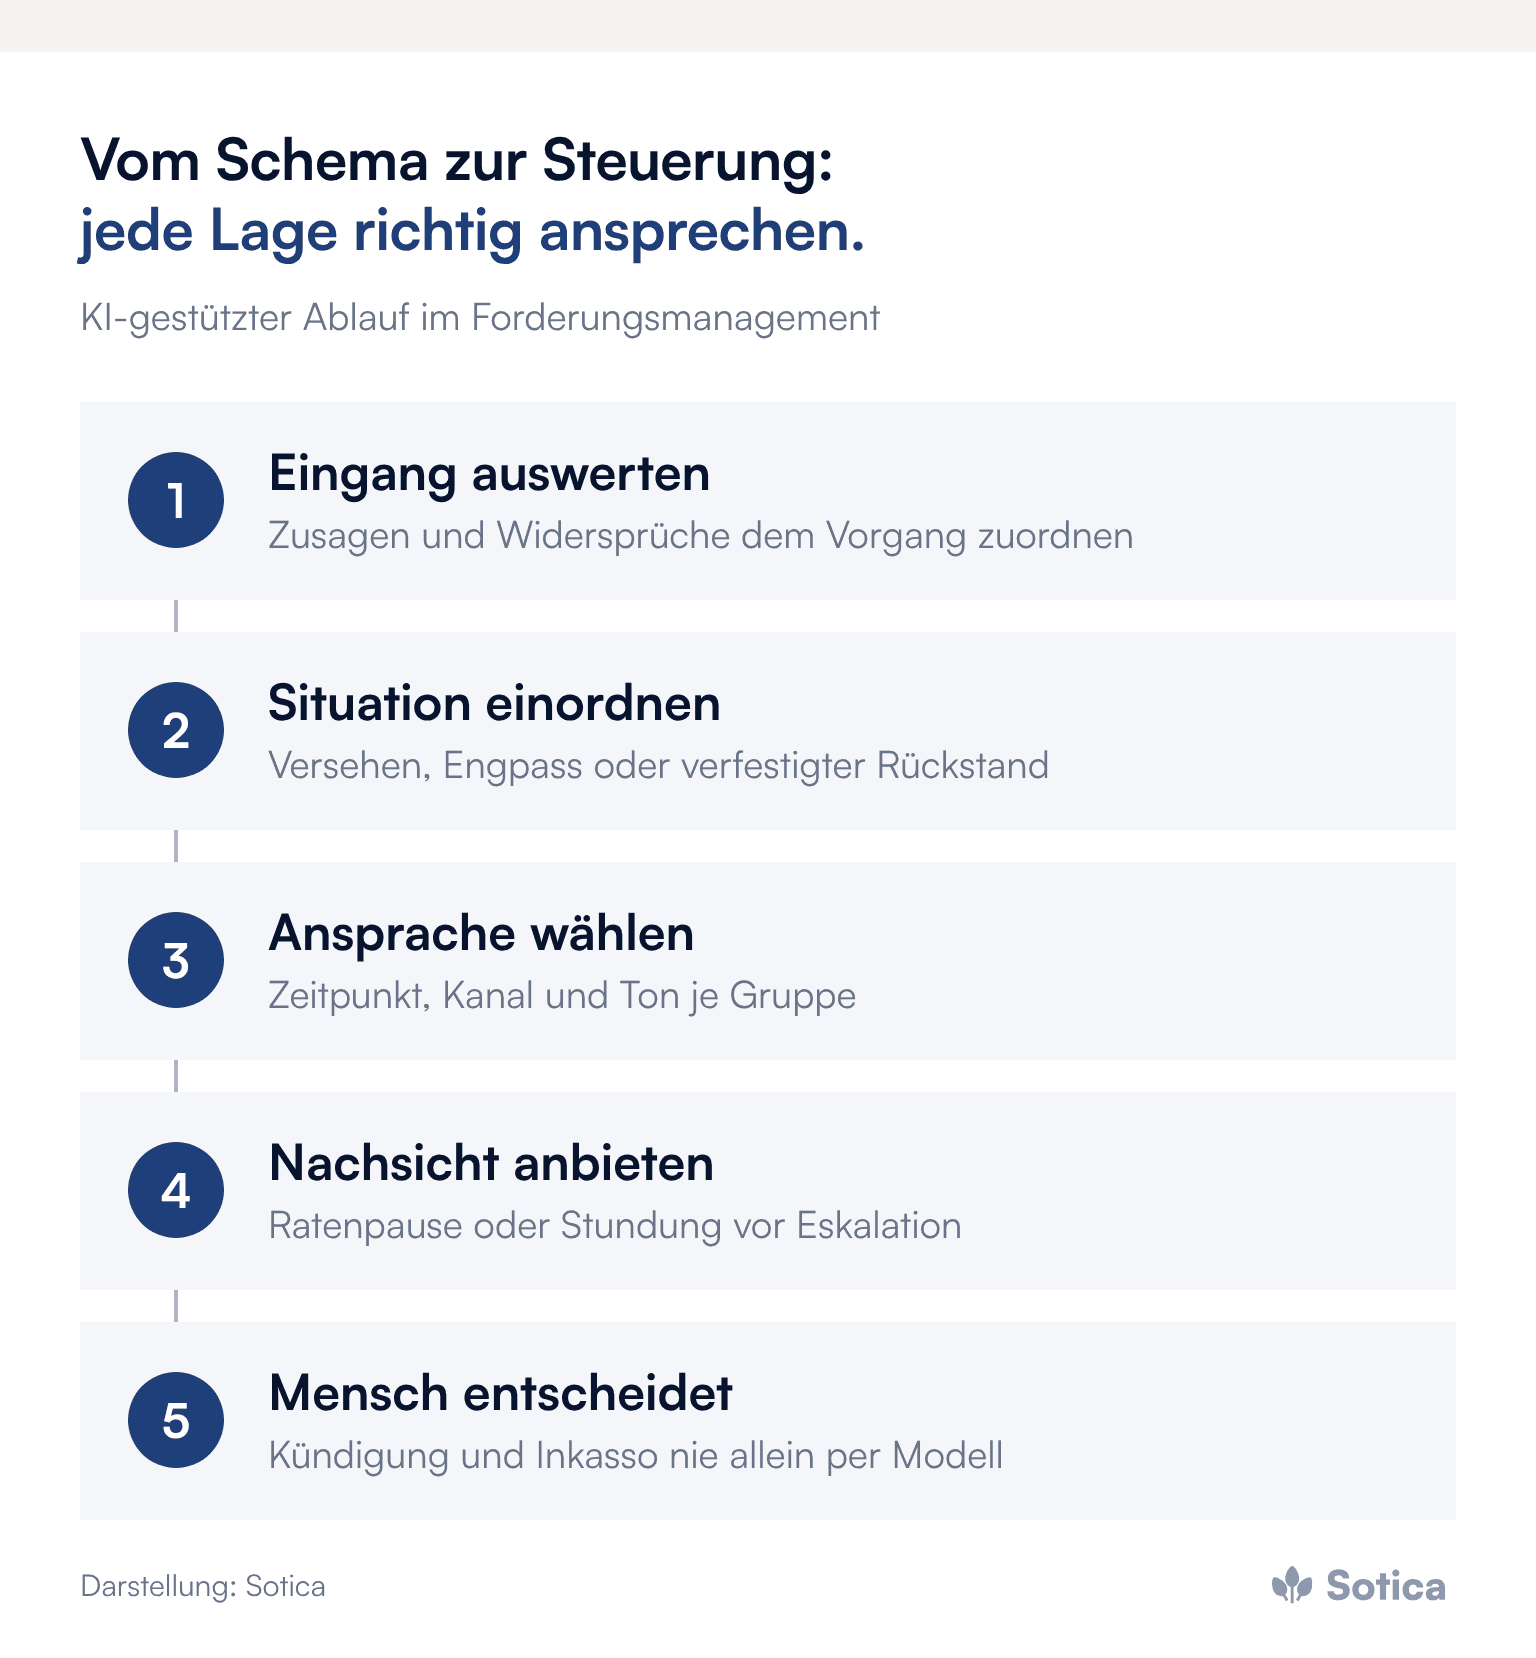
KI ordnet jeden offenen Vorgang nach seiner Situation ein und schlägt die passende Ansprache vor. Dazu nutzt sie Zahlungshistorie, Produktmix, bisherige Reaktionen auf Erinnerungen und Signale aus der Korrespondenz. Daraus entstehen Gruppen mit unterschiedlicher Behandlung:
Versehen: Kunden mit sauberer Historie erhalten eine freundliche Erinnerung im gewohnten digitalen Kanal, ohne Mahngebühr in der ersten Stufe.
Vorübergehender Engpass: Kunden mit erkennbarem Einschnitt, etwa ausbleibendem Gehaltseingang, erhalten früh ein Gesprächsangebot und Vorschläge für eine Ratenpause oder Stundung.
Verfestigter Rückstand: Fälle mit wiederholten Ausfällen gehen gezielt in die persönliche Bearbeitung, mit vollständig aufbereitetem Vorgang.
Ebenso wichtig ist die Arbeit im Eingang: Eine KI erkennt in eingehenden Schreiben Zahlungszusagen, Widersprüche oder Hinweise auf Notlagen und ordnet sie dem richtigen Vorgang zu. Damit stoppt der Mahnlauf, wenn eine Vereinbarung besteht, und die Sachbearbeitung erfährt rechtzeitig von einer Härte. Der Ansatz folgt derselben Logik wie die breitere Prozessautomatisierung in der Finanzbranche: erst den Eingang strukturieren, dann steuern.
Welche Regeln setzen der KI im Forderungsmanagement Grenzen?
Drei Regelwerke sind maßgeblich. Die Datenschutz-Grundverordnung gibt in Artikel 22 betroffenen Personen das Recht, nicht einer ausschließlich automatisierten Entscheidung mit rechtlicher oder ähnlich erheblicher Wirkung unterworfen zu werden; wo solche Entscheidungen zulässig sind, gehört mindestens das Recht auf Eingreifen einer Person dazu. Eine Kündigung oder die Übergabe an ein Inkassounternehmen sollte deshalb nie allein aus einem Modell folgen.
Die europäische KI-Verordnung stuft in Anhang III KI-Systeme, die die Kreditwürdigkeit natürlicher Personen bewerten oder ihre Bonität bestimmen, als Hochrisiko-Anwendungen ein. Ein Modell, das nur Kanal und Zeitpunkt einer Erinnerung wählt, ist anders zu bewerten als eines, das über Kreditlinien entscheidet. Die Einordnung gehört deshalb vor den Start, nicht in die Nachbereitung.
Für Verbraucherkredite kommt die neue Verbraucherkreditrichtlinie (EU) 2023/2225 hinzu. Artikel 35 verlangt, dass Kreditgeber vor Einleitung von Vollstreckungsverfahren angemessene Nachsicht walten lassen und dabei die individuellen Umstände berücksichtigen, etwa durch Laufzeitverlängerung, Zahlungspause oder Teilzahlungen. Ein Forderungsmanagement, das Situationen ohnehin unterscheidet, setzt diese Anforderung fast nebenbei um.
Wie lässt sich der Nutzen messen?
Über wenige Kennzahlen, die heute meist schon vorliegen. Dazu gehören die Rückzahlungsquote je Mahnstufe, die Zeit bis zur Zahlung, der Anteil der Fälle, die an ein Inkassounternehmen gehen, die Bearbeitungsstunden je Fall und die Zahl der Beschwerden im Zusammenhang mit Mahnungen. Wie Beschwerden als Frühwarnsignal genutzt werden, beschreibt der Beitrag zum KI-gestützten Beschwerdemanagement.
Belastbar wird der Vergleich mit einer Kontrollgruppe: Ein Teil der Fälle läuft im alten Schema, ein Teil in der gesteuerten Ansprache. So zeigt sich nach wenigen Monaten, ob Zahlungen früher eingehen und Eskalationen seltener werden. Aus dieser Messung entsteht der Business Case für die Ausweitung.
Was bedeutet das für Organisation und Kundenbeziehung?
Forderungsmanagement rückt damit näher an Service und Beratung. Wenn ein Gesprächsangebot zur richtigen Zeit kommt, entsteht oft eine Vereinbarung statt einer Kündigung, und die Kundenbeziehung übersteht den Engpass. Für die Organisation heißt das, Mitarbeitende im Forderungsmanagement auch für Gesprächsführung und Lösungsangebote zu befähigen, nicht nur für Fristen und Formulare.
Technisch gilt: Die Steuerung muss nachvollziehbar sein und typische Automatisierungsfehler vermeiden, etwa Oberflächenroboter, die bei jeder Systemänderung brechen. Verwandte Massenprozesse in der Marktfolge, wie die Pfändungsbearbeitung, profitieren von derselben Grundlage.
Vier Schritte für das Management
Die Ausgangslage messen: Rückzahlungsquote je Stufe, Zeit bis zur Zahlung, Inkassoquote und Bearbeitungsstunden je Fall.
Segmente und Regeln festlegen, die die Fachabteilung erklären kann, und Grenzen für automatische Schritte schriftlich definieren.
Die rechtliche Einordnung klären: Artikel 22 der Datenschutz-Grundverordnung, Anhang III der KI-Verordnung und die Nachsichtspflicht der Verbraucherkreditrichtlinie.
Mit Kontrollgruppe starten und nach einem Quartal über Ausweitung oder Anpassung entscheiden.
Häufige Fragen
Darf KI über Mahnungen entscheiden?
KI darf Vorgänge einordnen und Ansprache, Kanal und Zeitpunkt vorschlagen oder für unkritische Erinnerungen auch auslösen. Entscheidungen mit erheblicher Wirkung, etwa Kündigung oder Abgabe an ein Inkassounternehmen, gehören in menschliche Hand.
Welche Daten braucht die Steuerung?
Zahlungshistorie, offene Posten, Produktmix, bisherige Reaktionen auf Erinnerungen und die eingehende Korrespondenz. Mehr Daten sind nicht automatisch besser; jede Größe muss sich fachlich begründen lassen.
Gilt das nur für Banken?
Nein. Versicherer mit Beitragsrückständen stehen vor derselben Frage, wie zahlungswillige Kunden gehalten und verfestigte Rückstände früh erkannt werden.
Weitere Beiträge zu Posteingang, Extraktion und Automatisierung bündelt das Dossier Eingangs- & Dokumentenverarbeitung.
Ob der eigene Mahnlauf zwischen Versehen und echter Notlage unterscheidet, zeigt oft schon ein Blick auf die Beschwerden des letzten Jahres. Wir freuen uns auf ein erstes Gespräch darüber.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Starre Mahnschemata verlieren zahlungswillige Kunden
KI steuert Zeitpunkt, Kanal und Ton
Kündigung und Inkasso bleiben beim Menschen
Ein Mahnlauf für alle trifft die Falschen
Im Forderungsmanagement von Banken und Versicherern läuft der Mahnprozess oft nach einem festen Schema: gleiche Fristen, gleiche Briefe, gleiche Eskalationsstufen für alle. Der Stammkunde mit vorübergehendem Engpass erhält denselben Ton wie der notorische Säumige. KI macht das Forderungsmanagement wirksamer, wenn sie offene Forderungen nach Situation des Kunden einordnet und Zeitpunkt, Kanal und Ton der Ansprache steuert, während Entscheidungen mit spürbaren Folgen beim Menschen bleiben.
Warum der Druck auf das Forderungsmanagement wächst
Nach dem SchuldnerAtlas Deutschland 2025 von Creditreform gelten 5,67 Millionen Menschen ab 18 Jahren als überschuldet, rund 111.000 mehr als im Vorjahr. Die Überschuldungsquote liegt bei 8,16 Prozent der Erwachsenen. Überschuldung bedeutet, dass laufende Einnahmen die fälligen Zahlungsverpflichtungen auf absehbare Zeit nicht decken. Für Banken und Versicherer heißt das: mehr Rückstände bei Raten, Dispositionskrediten und Beiträgen, und mehr Fälle, in denen der falsche Ton eine lösbare Lage verschärft.
Auch die Institute selbst sehen hier einen Anwendungsfall. In der Studie „KI im Kreditgeschäft“ von Cofinpro aus dem Jahr 2025 mit 109 befragten Fach- und Führungskräften nennen 26 Prozent das Forderungsmanagement und Inkasso als Feld mit großem KI-Potenzial. Es liegt damit hinter Dokumentenanalyse und Kreditgenehmigung, aber deutlich im Blick.
Was kostet ein starres Mahnschema?
Ein starres Schema kostet an drei Stellen. Erstens verliert es zahlungswillige Kunden, die sich nach einem versehentlich verpassten Termin wie Schuldner behandelt fühlen. Zweitens eskaliert es zu spät bei Fällen, in denen sich die Lage erkennbar verschlechtert, etwa wenn mehrere Produkte desselben Kunden gleichzeitig in Rückstand geraten. Drittens bindet es Bearbeitungsstunden gleichmäßig über alle Fälle, statt sie dorthin zu lenken, wo ein Gespräch den größten Unterschied macht.
Hinzu kommt der Aufwand in der Sachbearbeitung. Telefonnotizen, Zahlungszusagen, Ratenvereinbarungen und Einwände kommen über Brief, E-Mail und Filiale an und müssen dem Vorgang zugeordnet werden. Wer diesen Eingang nicht im Griff hat, mahnt Kunden, die längst gezahlt oder eine Vereinbarung getroffen haben.
Was steuert KI im Mahnprozess konkret?
KI ordnet jeden offenen Vorgang nach seiner Situation ein und schlägt die passende Ansprache vor. Dazu nutzt sie Zahlungshistorie, Produktmix, bisherige Reaktionen auf Erinnerungen und Signale aus der Korrespondenz. Daraus entstehen Gruppen mit unterschiedlicher Behandlung:
Versehen: Kunden mit sauberer Historie erhalten eine freundliche Erinnerung im gewohnten digitalen Kanal, ohne Mahngebühr in der ersten Stufe.
Vorübergehender Engpass: Kunden mit erkennbarem Einschnitt, etwa ausbleibendem Gehaltseingang, erhalten früh ein Gesprächsangebot und Vorschläge für eine Ratenpause oder Stundung.
Verfestigter Rückstand: Fälle mit wiederholten Ausfällen gehen gezielt in die persönliche Bearbeitung, mit vollständig aufbereitetem Vorgang.
Ebenso wichtig ist die Arbeit im Eingang: Eine KI erkennt in eingehenden Schreiben Zahlungszusagen, Widersprüche oder Hinweise auf Notlagen und ordnet sie dem richtigen Vorgang zu. Damit stoppt der Mahnlauf, wenn eine Vereinbarung besteht, und die Sachbearbeitung erfährt rechtzeitig von einer Härte. Der Ansatz folgt derselben Logik wie die breitere Prozessautomatisierung in der Finanzbranche: erst den Eingang strukturieren, dann steuern.
Welche Regeln setzen der KI im Forderungsmanagement Grenzen?
Drei Regelwerke sind maßgeblich. Die Datenschutz-Grundverordnung gibt in Artikel 22 betroffenen Personen das Recht, nicht einer ausschließlich automatisierten Entscheidung mit rechtlicher oder ähnlich erheblicher Wirkung unterworfen zu werden; wo solche Entscheidungen zulässig sind, gehört mindestens das Recht auf Eingreifen einer Person dazu. Eine Kündigung oder die Übergabe an ein Inkassounternehmen sollte deshalb nie allein aus einem Modell folgen.
Die europäische KI-Verordnung stuft in Anhang III KI-Systeme, die die Kreditwürdigkeit natürlicher Personen bewerten oder ihre Bonität bestimmen, als Hochrisiko-Anwendungen ein. Ein Modell, das nur Kanal und Zeitpunkt einer Erinnerung wählt, ist anders zu bewerten als eines, das über Kreditlinien entscheidet. Die Einordnung gehört deshalb vor den Start, nicht in die Nachbereitung.
Für Verbraucherkredite kommt die neue Verbraucherkreditrichtlinie (EU) 2023/2225 hinzu. Artikel 35 verlangt, dass Kreditgeber vor Einleitung von Vollstreckungsverfahren angemessene Nachsicht walten lassen und dabei die individuellen Umstände berücksichtigen, etwa durch Laufzeitverlängerung, Zahlungspause oder Teilzahlungen. Ein Forderungsmanagement, das Situationen ohnehin unterscheidet, setzt diese Anforderung fast nebenbei um.
Wie lässt sich der Nutzen messen?
Über wenige Kennzahlen, die heute meist schon vorliegen. Dazu gehören die Rückzahlungsquote je Mahnstufe, die Zeit bis zur Zahlung, der Anteil der Fälle, die an ein Inkassounternehmen gehen, die Bearbeitungsstunden je Fall und die Zahl der Beschwerden im Zusammenhang mit Mahnungen. Wie Beschwerden als Frühwarnsignal genutzt werden, beschreibt der Beitrag zum KI-gestützten Beschwerdemanagement.
Belastbar wird der Vergleich mit einer Kontrollgruppe: Ein Teil der Fälle läuft im alten Schema, ein Teil in der gesteuerten Ansprache. So zeigt sich nach wenigen Monaten, ob Zahlungen früher eingehen und Eskalationen seltener werden. Aus dieser Messung entsteht der Business Case für die Ausweitung.
Was bedeutet das für Organisation und Kundenbeziehung?
Forderungsmanagement rückt damit näher an Service und Beratung. Wenn ein Gesprächsangebot zur richtigen Zeit kommt, entsteht oft eine Vereinbarung statt einer Kündigung, und die Kundenbeziehung übersteht den Engpass. Für die Organisation heißt das, Mitarbeitende im Forderungsmanagement auch für Gesprächsführung und Lösungsangebote zu befähigen, nicht nur für Fristen und Formulare.
Technisch gilt: Die Steuerung muss nachvollziehbar sein und typische Automatisierungsfehler vermeiden, etwa Oberflächenroboter, die bei jeder Systemänderung brechen. Verwandte Massenprozesse in der Marktfolge, wie die Pfändungsbearbeitung, profitieren von derselben Grundlage.
Vier Schritte für das Management
Die Ausgangslage messen: Rückzahlungsquote je Stufe, Zeit bis zur Zahlung, Inkassoquote und Bearbeitungsstunden je Fall.
Segmente und Regeln festlegen, die die Fachabteilung erklären kann, und Grenzen für automatische Schritte schriftlich definieren.
Die rechtliche Einordnung klären: Artikel 22 der Datenschutz-Grundverordnung, Anhang III der KI-Verordnung und die Nachsichtspflicht der Verbraucherkreditrichtlinie.
Mit Kontrollgruppe starten und nach einem Quartal über Ausweitung oder Anpassung entscheiden.
Häufige Fragen
Darf KI über Mahnungen entscheiden?
KI darf Vorgänge einordnen und Ansprache, Kanal und Zeitpunkt vorschlagen oder für unkritische Erinnerungen auch auslösen. Entscheidungen mit erheblicher Wirkung, etwa Kündigung oder Abgabe an ein Inkassounternehmen, gehören in menschliche Hand.
Welche Daten braucht die Steuerung?
Zahlungshistorie, offene Posten, Produktmix, bisherige Reaktionen auf Erinnerungen und die eingehende Korrespondenz. Mehr Daten sind nicht automatisch besser; jede Größe muss sich fachlich begründen lassen.
Gilt das nur für Banken?
Nein. Versicherer mit Beitragsrückständen stehen vor derselben Frage, wie zahlungswillige Kunden gehalten und verfestigte Rückstände früh erkannt werden.
Weitere Beiträge zu Posteingang, Extraktion und Automatisierung bündelt das Dossier Eingangs- & Dokumentenverarbeitung.
Ob der eigene Mahnlauf zwischen Versehen und echter Notlage unterscheidet, zeigt oft schon ein Blick auf die Beschwerden des letzten Jahres. Wir freuen uns auf ein erstes Gespräch darüber.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


