Insight
KI-Gesprächsvorbereitung: Mehr Termine, weniger Recherche
KI verdichtet Kontodaten, Branchenlage und Kundenhistorie zum geprüften Gesprächsdossier. So gewinnen Firmenkundenberater Zeit für die Beratung.
Kunde und Betreuung
6 min Lesezeit
Kernaussage
Firmenkunden messen ihre Bank am Verständnis für das eigene Geschäftsmodell. Wer Beratern die Recherche abnimmt, verwandelt Vorbereitungszeit in Gesprächsqualität und macht aus dem Pflichttermin ein Verkaufsgespräch.

Die wichtigsten Erkenntnisse
Firmenkunden erwarten Branchenwissen, keine Produktlisten.
Gesprächsvorbereitung ist Fleißarbeit und automatisierbar.
Jede Aussage im Dossier braucht eine sichtbare Quelle.
Zwei Stunden Vorbereitung, dreißig Minuten Termin
Firmenkundenberater beraten nicht zu wenig, sie recherchieren zu viel. KI verkürzt die Gesprächsvorbereitung im Firmenkundengeschäft, indem sie Kontodaten, Branchenlage und Kundenhistorie zu einem geprüften Gesprächsbild verdichtet; das Urteil im Gespräch bleibt beim Berater.
Der Alltag sieht heute anders aus: Vor dem Jahresgespräch öffnet der Berater das Kernbanksystem, das CRM, die Bilanzanalyse, den Kreditbestand, alte Gesprächsnotizen und die Website des Kunden. Aus vielen Quellen entsteht in Handarbeit ein Bild, das nach dem Termin wieder zerfällt, weil es nirgends strukturiert abgelegt wird.
Was erwarten Firmenkunden von ihrer Bank?
Verständnis für das eigene Geschäft, nicht nur Produkte. In der zeb-Firmenkundenstudie vom November 2025, für die 600 Unternehmen und 120 Banken im deutschsprachigen Raum befragt wurden, wünscht sich jeder zweite Firmenkunde mehr Branchen-Know-how sowie geschäftsmodellspezifische Beratung und Lösungen. zeb fasst den Befund in dem Satz zusammen, Firmenkunden wollten „echtes Sparring – nicht nur Produktvertrieb“.
Diese Erwartung trifft auf begrenzte Zeit. Kein Berater kann für jeden Kunden die Branche, die Wettbewerber und die Entwicklung der letzten Monate von Hand aufbereiten. Die Lücke zwischen Erwartung und Vorbereitungszeit ist der eigentliche Engpass im Firmenkundenvertrieb.
Warum dauert die Vorbereitung heute so lange?
Nicht, weil Informationen fehlen, sondern weil sie verstreut liegen. Umsatzentwicklung und Kontoverhalten stehen im Kernbanksystem, Sicherheiten und Linien im Kreditsystem, die letzten Zusagen in Gesprächsnotizen, Branchennachrichten im Netz. Der Berater ist der einzige Ort, an dem diese Fäden zusammenlaufen, und er verknüpft sie jedes Mal neu von Hand.
Die Folge kennt jede Vertriebsleitung: Für A-Kunden wird gründlich vorbereitet, für den breiten Bestand reicht die Zeit nicht. Genau dort bleiben Anlässe liegen, die Ertrag gebracht hätten. Hinzu kommt der Qualitätsunterschied zwischen erfahrenen und neuen Beratern: Wer lange dabei ist, weiß, wo er sucht, und liest zwischen den Zeilen der Bilanz. Eine standardisierte Vorbereitung hebt das Niveau der gesamten Mannschaft, nicht nur der Spitze.
Wie verbreitet ist KI in Banken bereits?
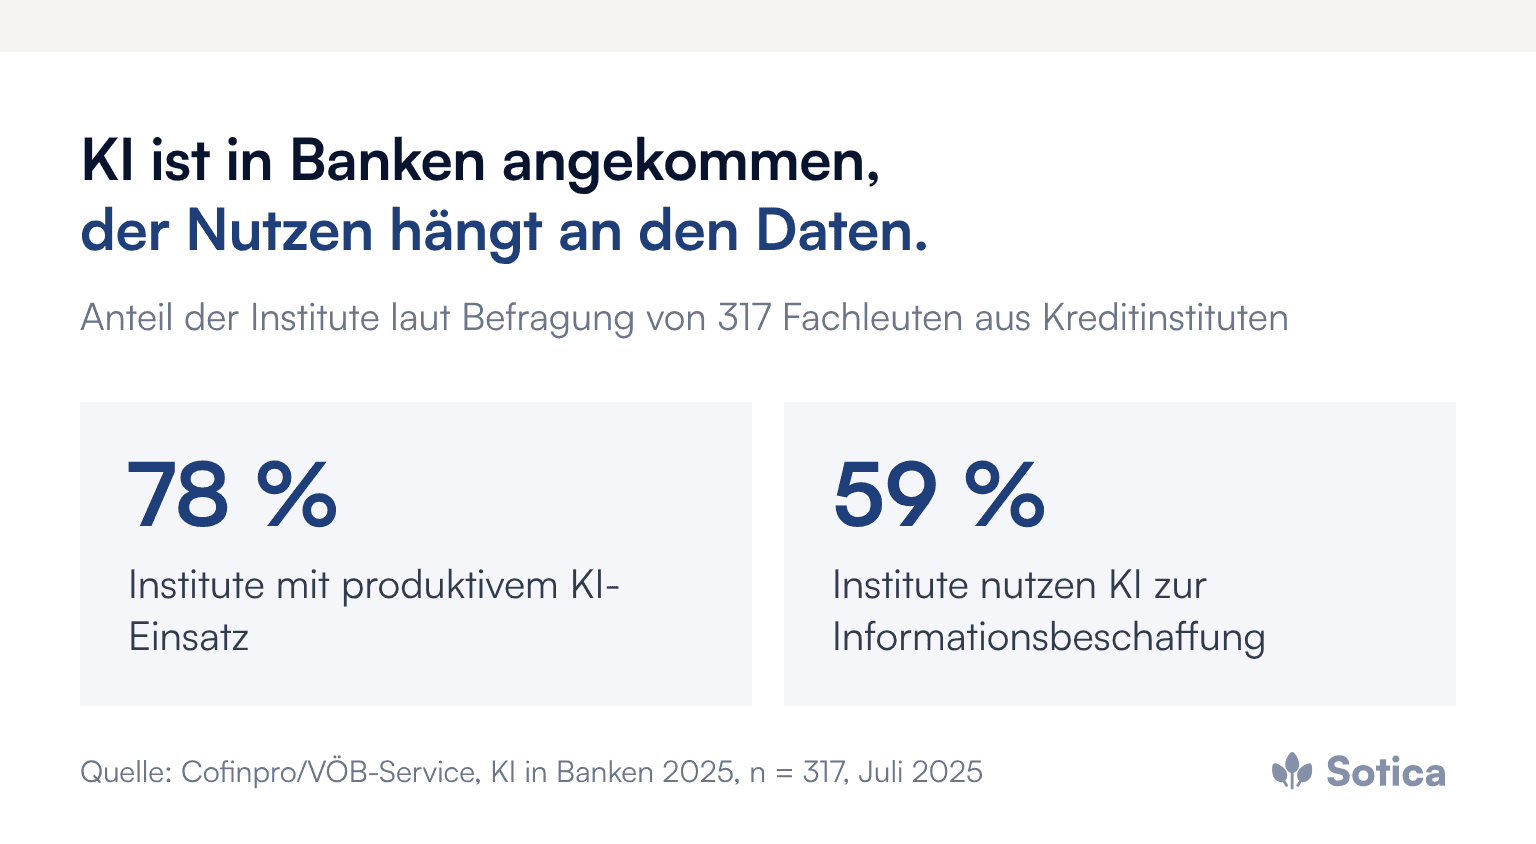
Verbreiteter, als viele Vertriebsbereiche vermuten. In der Studie „KI in Banken 2025“ von Cofinpro und VÖB-Service, für die im Juli 2025 317 Fachleute aus deutschen Kreditinstituten befragt wurden, setzen 78 Prozent der Institute KI produktiv ein. Intelligente Informationsbeschaffung gehört mit 59 Prozent zu den häufigsten Einsatzfeldern, und 57 Prozent der Bankmitarbeitenden nutzen Tools wie ChatGPT oder Microsoft Copilot im Arbeitsalltag.
Die Technik ist also angekommen, häufig aber als Einzel-Tool. Für die Gesprächsvorbereitung reicht das nicht: Ein allgemeiner Assistent kennt weder die Kontodaten noch die Gesprächshistorie. Der Nutzen entsteht erst, wenn interne Daten und externe Quellen geregelt zusammengeführt werden.
Was liefert eine KI-gestützte Vorbereitung konkret?
Ein Gesprächsdossier pro Kunde, erstellt in Minuten statt Stunden. Es enthält die Entwicklung der Konten und Linien, auffällige Veränderungen im Zahlungsverkehr, den Status offener Themen aus den letzten Kontakten, aktuelle Nachrichten zu Branche und Unternehmen sowie mögliche Gesprächsanlässe, jeweils mit Herkunft der Information. Der Berater liest, prüft und streicht, was nicht passt.
Entscheidend ist die Nachvollziehbarkeit: Jede Aussage im Dossier verweist auf ihre Quelle. Ein Assistent, der Behauptungen ohne Herkunft produziert, hat im Firmenkundengeschäft nichts verloren.
Welche Datenquellen gehören ins Dossier?
Zuerst die eigenen Systeme, dann strukturierte externe Quellen, zuletzt die offene Recherche. Kontoumsätze, Kreditengagement, Produktnutzung und Gesprächshistorie sind exklusiv, kein Wettbewerber hat sie. Danach folgen Jahresabschlüsse aus dem Unternehmensregister, Handelsregisteränderungen und Branchenkennzahlen, schließlich Nachrichten zum Unternehmen, zur Region und zu den wichtigsten Kunden und Lieferanten.
Interne Daten dürfen das Institut dabei nicht verlassen. Die Architektur gehört so gebaut, dass die Verdichtung dort stattfindet, wo die Daten liegen. Das ist keine technische Fußnote, sondern die Bedingung, unter der Datenschutz und Bankgeheimnis eine solche Vorbereitung überhaupt erlauben.
Wie wird aus dem Datenblatt ein Gesprächsleitfaden?
Durch Zuspitzung. Ein gutes Dossier beantwortet drei Fragen: Was hat sich beim Kunden verändert? Welche zwei Themen lohnen das Gespräch? Was ist vom letzten Mal offen geblieben? Mehr braucht ein Termin nicht, alles Weitere entsteht im Dialog.
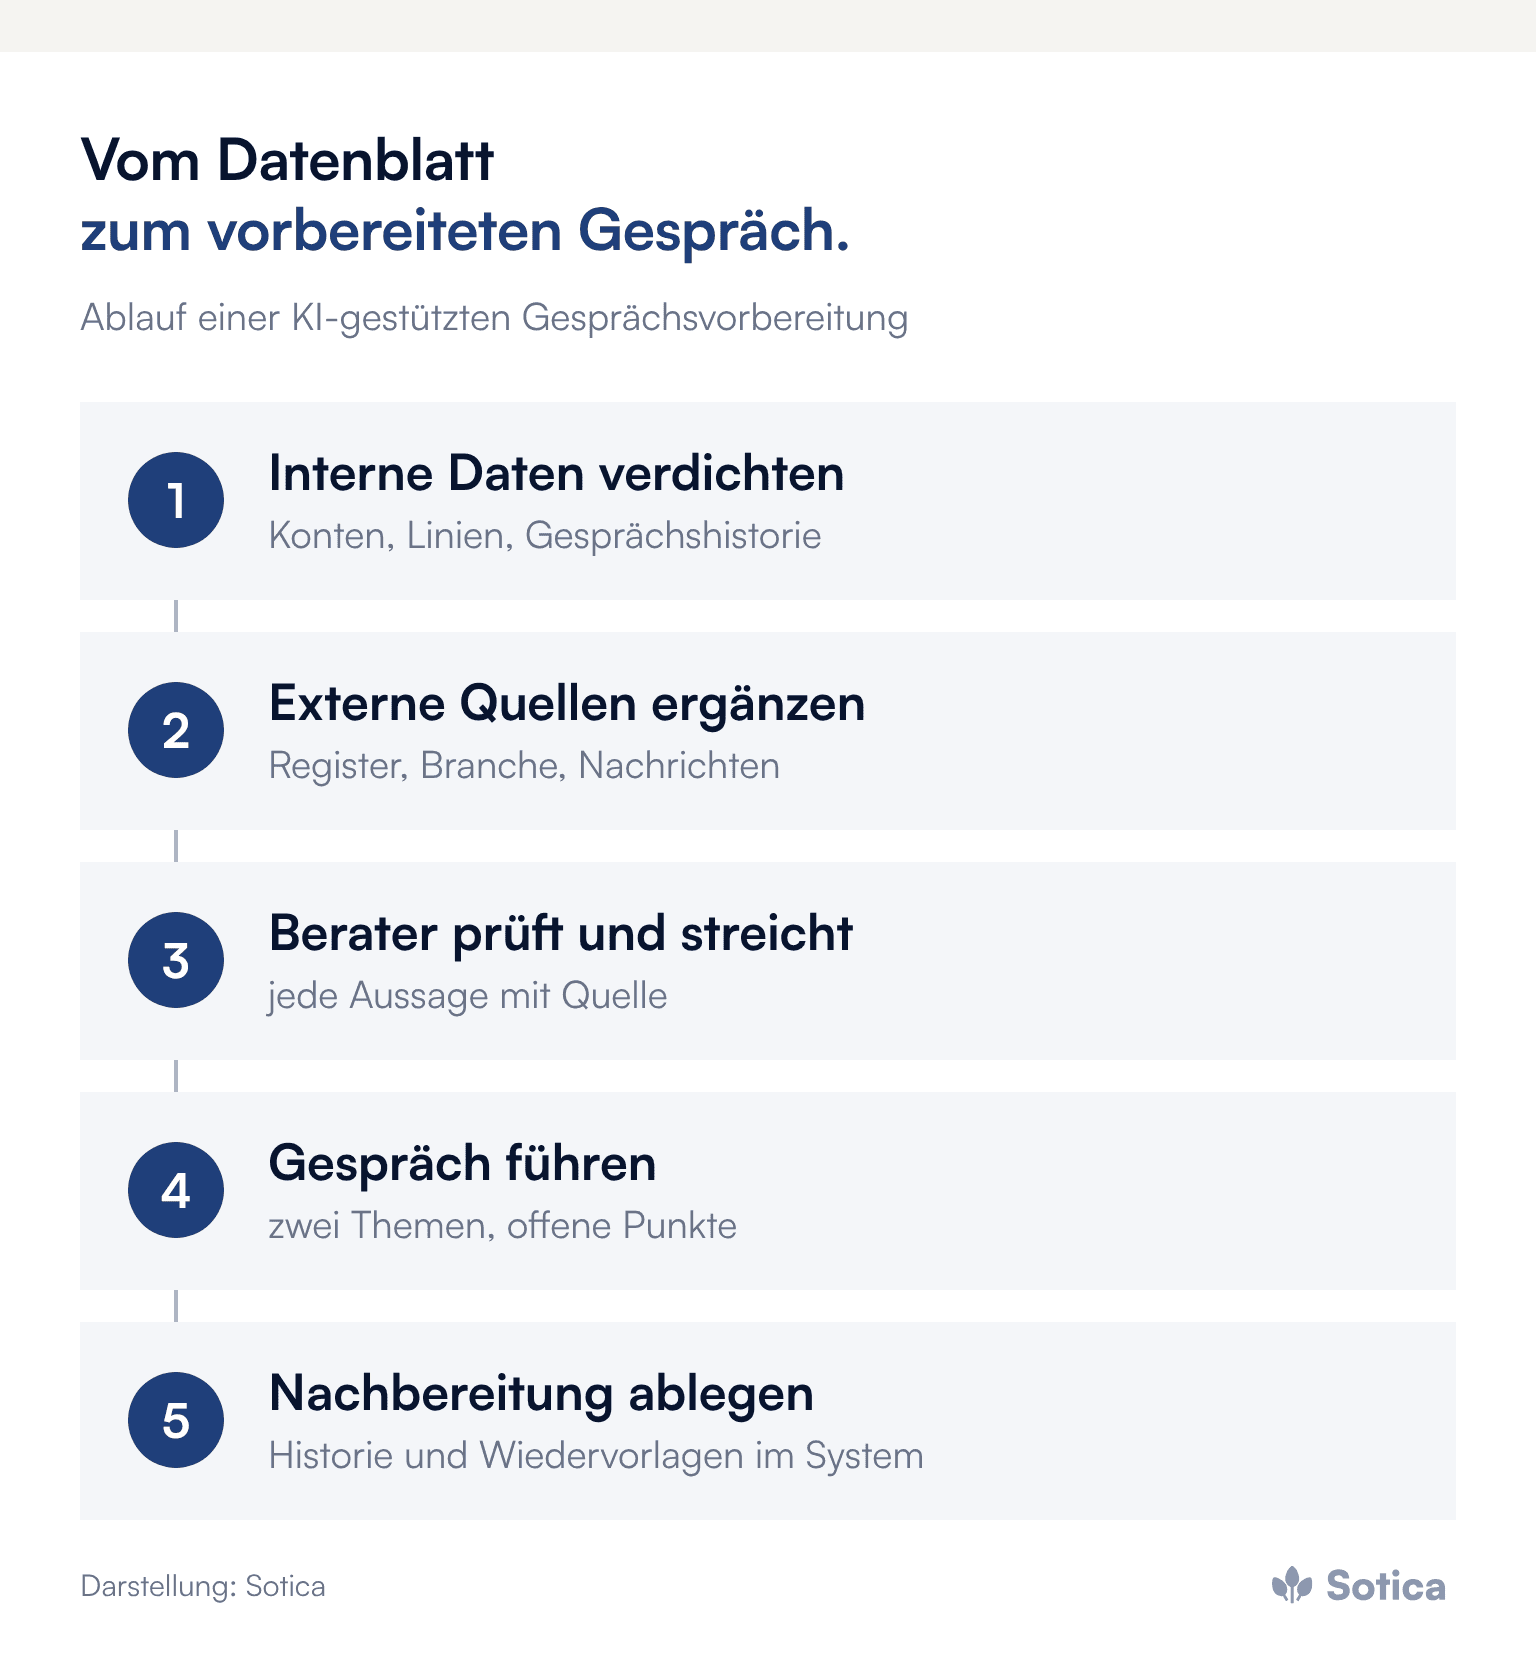
Nach dem Termin dreht sich der Prozess um: Aus den Gesprächsnotizen entsteht der Eintrag für die Historie, vereinbarte Aufgaben landen als Wiedervorlagen im System, und das nächste Dossier beginnt nicht wieder bei null. So wächst Kundenwissen, das heute mit jedem Beraterwechsel verloren geht. Die Vertriebssteuerung verteilt dann nicht mehr nur Kampagnenlisten, sondern sorgt dafür, dass jedes Gespräch vorbereitet stattfindet. Wie datengestützter Vertrieb insgesamt aufgesetzt wird, beschreibt der Beitrag Datengestützter Vertrieb in Genossenschaftsbanken.
Welche Rolle spielt der Berater noch?
Die entscheidende. Das Dossier ersetzt die Recherche, nicht das Urteil. Ob der Investitionskredit zur Lage des Unternehmens passt, ob die Nachfolgefrage angesprochen wird, wie viel Risiko das Institut tragen will, bleibt Beraterarbeit. Dieselbe Logik gilt in der Kreditvorbereitung, wie der Beitrag zum KI-Einsatz im Firmenkundengeschäft zeigt, und sie wirkt dort, wo Prozesse heute stocken, etwa bei der Durchlaufzeit im Firmenkreditgeschäft.
Wie gelingt der Einstieg?
Mit einem eng geschnittenen Pilot: ein Beraterteam, ein Kundensegment, ein definiertes Dossier-Format. Die Datenquellen werden einmal sauber angebunden, die Qualität der Dossiers wird vier Wochen lang im Team bewertet und nachgeschärft. Ausgerollt wird erst, wenn die Berater die Vorbereitung freiwillig nutzen.
Für Genossenschaftsbanken und Sparkassen stellt sich dabei die Frage, was die Verbundlösungen bereits liefern und was das Institut ergänzt. Pragmatisch ist, mit dem Verfügbaren zu starten und die Lücken präzise zu benennen. Ein Institut, das seine Anforderungen an ein Gesprächsdossier schriftlich festgehalten hat, verhandelt mit jedem Anbieter besser.
Was das Management entscheiden sollte
Das Dossier-Format festlegen, gemeinsam mit Vertriebsleitung und Beratern, auf einer Seite und mit Quellenpflicht.
Die Datenquellen klären: welche internen Daten, welche externen Quellen, unter welchen Datenschutz- und Zugriffsregeln.
Einen Pilot zuschneiden mit einem Team, einem Segment und vier Wochen Bewertungsphase.
Eine Erfolgskennzahl bestimmen, etwa geführte Gespräche je Berater und Woche bei gleicher Teamstärke, gemessen nach 90 Tagen.
Häufige Fragen
Dürfen Kontodaten für eine KI-gestützte Gesprächsvorbereitung genutzt werden?
Innerhalb des Instituts und für die Betreuung des Kunden grundsätzlich ja, sofern Datenschutz, Bankgeheimnis und Zugriffsrechte eingehalten werden. Entscheidend ist eine Architektur, in der interne Daten das Institut nicht verlassen.
Ersetzt das Dossier die Erfahrung des Beraters?
Nein. Es nimmt die Recherche ab und macht Veränderungen sichtbar. Welche Themen im Gespräch gesetzt werden und welches Risiko vertretbar ist, entscheidet der Berater.
Woran zeigt sich, dass die Vorbereitung wirkt?
An mehr vorbereiteten Gesprächen je Woche, an Gesprächsanlässen, die im Dossier erkannt wurden, und daran, dass Berater das Tool ohne Anordnung nutzen.
Weitere Beiträge zu Beratung, Kreditprozessen und KI im Geschäft mit Unternehmen bündelt das Dossier Firmenkunden & Mittelstand.
Wie viel Zeit vor einem Firmenkundentermin heute in Recherche fließt, ist meist eine offene Frage, und ihre Antwort sagt viel über die verfügbare Beratungszeit. Wir freuen uns über ein erstes Gespräch zu diesem Thema.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Firmenkunden erwarten Branchenwissen, keine Produktlisten.
Gesprächsvorbereitung ist Fleißarbeit und automatisierbar.
Jede Aussage im Dossier braucht eine sichtbare Quelle.
Zwei Stunden Vorbereitung, dreißig Minuten Termin
Firmenkundenberater beraten nicht zu wenig, sie recherchieren zu viel. KI verkürzt die Gesprächsvorbereitung im Firmenkundengeschäft, indem sie Kontodaten, Branchenlage und Kundenhistorie zu einem geprüften Gesprächsbild verdichtet; das Urteil im Gespräch bleibt beim Berater.
Der Alltag sieht heute anders aus: Vor dem Jahresgespräch öffnet der Berater das Kernbanksystem, das CRM, die Bilanzanalyse, den Kreditbestand, alte Gesprächsnotizen und die Website des Kunden. Aus vielen Quellen entsteht in Handarbeit ein Bild, das nach dem Termin wieder zerfällt, weil es nirgends strukturiert abgelegt wird.
Was erwarten Firmenkunden von ihrer Bank?
Verständnis für das eigene Geschäft, nicht nur Produkte. In der zeb-Firmenkundenstudie vom November 2025, für die 600 Unternehmen und 120 Banken im deutschsprachigen Raum befragt wurden, wünscht sich jeder zweite Firmenkunde mehr Branchen-Know-how sowie geschäftsmodellspezifische Beratung und Lösungen. zeb fasst den Befund in dem Satz zusammen, Firmenkunden wollten „echtes Sparring – nicht nur Produktvertrieb“.
Diese Erwartung trifft auf begrenzte Zeit. Kein Berater kann für jeden Kunden die Branche, die Wettbewerber und die Entwicklung der letzten Monate von Hand aufbereiten. Die Lücke zwischen Erwartung und Vorbereitungszeit ist der eigentliche Engpass im Firmenkundenvertrieb.
Warum dauert die Vorbereitung heute so lange?
Nicht, weil Informationen fehlen, sondern weil sie verstreut liegen. Umsatzentwicklung und Kontoverhalten stehen im Kernbanksystem, Sicherheiten und Linien im Kreditsystem, die letzten Zusagen in Gesprächsnotizen, Branchennachrichten im Netz. Der Berater ist der einzige Ort, an dem diese Fäden zusammenlaufen, und er verknüpft sie jedes Mal neu von Hand.
Die Folge kennt jede Vertriebsleitung: Für A-Kunden wird gründlich vorbereitet, für den breiten Bestand reicht die Zeit nicht. Genau dort bleiben Anlässe liegen, die Ertrag gebracht hätten. Hinzu kommt der Qualitätsunterschied zwischen erfahrenen und neuen Beratern: Wer lange dabei ist, weiß, wo er sucht, und liest zwischen den Zeilen der Bilanz. Eine standardisierte Vorbereitung hebt das Niveau der gesamten Mannschaft, nicht nur der Spitze.
Wie verbreitet ist KI in Banken bereits?
Verbreiteter, als viele Vertriebsbereiche vermuten. In der Studie „KI in Banken 2025“ von Cofinpro und VÖB-Service, für die im Juli 2025 317 Fachleute aus deutschen Kreditinstituten befragt wurden, setzen 78 Prozent der Institute KI produktiv ein. Intelligente Informationsbeschaffung gehört mit 59 Prozent zu den häufigsten Einsatzfeldern, und 57 Prozent der Bankmitarbeitenden nutzen Tools wie ChatGPT oder Microsoft Copilot im Arbeitsalltag.
Die Technik ist also angekommen, häufig aber als Einzel-Tool. Für die Gesprächsvorbereitung reicht das nicht: Ein allgemeiner Assistent kennt weder die Kontodaten noch die Gesprächshistorie. Der Nutzen entsteht erst, wenn interne Daten und externe Quellen geregelt zusammengeführt werden.
Was liefert eine KI-gestützte Vorbereitung konkret?
Ein Gesprächsdossier pro Kunde, erstellt in Minuten statt Stunden. Es enthält die Entwicklung der Konten und Linien, auffällige Veränderungen im Zahlungsverkehr, den Status offener Themen aus den letzten Kontakten, aktuelle Nachrichten zu Branche und Unternehmen sowie mögliche Gesprächsanlässe, jeweils mit Herkunft der Information. Der Berater liest, prüft und streicht, was nicht passt.
Entscheidend ist die Nachvollziehbarkeit: Jede Aussage im Dossier verweist auf ihre Quelle. Ein Assistent, der Behauptungen ohne Herkunft produziert, hat im Firmenkundengeschäft nichts verloren.
Welche Datenquellen gehören ins Dossier?
Zuerst die eigenen Systeme, dann strukturierte externe Quellen, zuletzt die offene Recherche. Kontoumsätze, Kreditengagement, Produktnutzung und Gesprächshistorie sind exklusiv, kein Wettbewerber hat sie. Danach folgen Jahresabschlüsse aus dem Unternehmensregister, Handelsregisteränderungen und Branchenkennzahlen, schließlich Nachrichten zum Unternehmen, zur Region und zu den wichtigsten Kunden und Lieferanten.
Interne Daten dürfen das Institut dabei nicht verlassen. Die Architektur gehört so gebaut, dass die Verdichtung dort stattfindet, wo die Daten liegen. Das ist keine technische Fußnote, sondern die Bedingung, unter der Datenschutz und Bankgeheimnis eine solche Vorbereitung überhaupt erlauben.
Wie wird aus dem Datenblatt ein Gesprächsleitfaden?
Durch Zuspitzung. Ein gutes Dossier beantwortet drei Fragen: Was hat sich beim Kunden verändert? Welche zwei Themen lohnen das Gespräch? Was ist vom letzten Mal offen geblieben? Mehr braucht ein Termin nicht, alles Weitere entsteht im Dialog.
Nach dem Termin dreht sich der Prozess um: Aus den Gesprächsnotizen entsteht der Eintrag für die Historie, vereinbarte Aufgaben landen als Wiedervorlagen im System, und das nächste Dossier beginnt nicht wieder bei null. So wächst Kundenwissen, das heute mit jedem Beraterwechsel verloren geht. Die Vertriebssteuerung verteilt dann nicht mehr nur Kampagnenlisten, sondern sorgt dafür, dass jedes Gespräch vorbereitet stattfindet. Wie datengestützter Vertrieb insgesamt aufgesetzt wird, beschreibt der Beitrag Datengestützter Vertrieb in Genossenschaftsbanken.
Welche Rolle spielt der Berater noch?
Die entscheidende. Das Dossier ersetzt die Recherche, nicht das Urteil. Ob der Investitionskredit zur Lage des Unternehmens passt, ob die Nachfolgefrage angesprochen wird, wie viel Risiko das Institut tragen will, bleibt Beraterarbeit. Dieselbe Logik gilt in der Kreditvorbereitung, wie der Beitrag zum KI-Einsatz im Firmenkundengeschäft zeigt, und sie wirkt dort, wo Prozesse heute stocken, etwa bei der Durchlaufzeit im Firmenkreditgeschäft.
Wie gelingt der Einstieg?
Mit einem eng geschnittenen Pilot: ein Beraterteam, ein Kundensegment, ein definiertes Dossier-Format. Die Datenquellen werden einmal sauber angebunden, die Qualität der Dossiers wird vier Wochen lang im Team bewertet und nachgeschärft. Ausgerollt wird erst, wenn die Berater die Vorbereitung freiwillig nutzen.
Für Genossenschaftsbanken und Sparkassen stellt sich dabei die Frage, was die Verbundlösungen bereits liefern und was das Institut ergänzt. Pragmatisch ist, mit dem Verfügbaren zu starten und die Lücken präzise zu benennen. Ein Institut, das seine Anforderungen an ein Gesprächsdossier schriftlich festgehalten hat, verhandelt mit jedem Anbieter besser.
Was das Management entscheiden sollte
Das Dossier-Format festlegen, gemeinsam mit Vertriebsleitung und Beratern, auf einer Seite und mit Quellenpflicht.
Die Datenquellen klären: welche internen Daten, welche externen Quellen, unter welchen Datenschutz- und Zugriffsregeln.
Einen Pilot zuschneiden mit einem Team, einem Segment und vier Wochen Bewertungsphase.
Eine Erfolgskennzahl bestimmen, etwa geführte Gespräche je Berater und Woche bei gleicher Teamstärke, gemessen nach 90 Tagen.
Häufige Fragen
Dürfen Kontodaten für eine KI-gestützte Gesprächsvorbereitung genutzt werden?
Innerhalb des Instituts und für die Betreuung des Kunden grundsätzlich ja, sofern Datenschutz, Bankgeheimnis und Zugriffsrechte eingehalten werden. Entscheidend ist eine Architektur, in der interne Daten das Institut nicht verlassen.
Ersetzt das Dossier die Erfahrung des Beraters?
Nein. Es nimmt die Recherche ab und macht Veränderungen sichtbar. Welche Themen im Gespräch gesetzt werden und welches Risiko vertretbar ist, entscheidet der Berater.
Woran zeigt sich, dass die Vorbereitung wirkt?
An mehr vorbereiteten Gesprächen je Woche, an Gesprächsanlässen, die im Dossier erkannt wurden, und daran, dass Berater das Tool ohne Anordnung nutzen.
Weitere Beiträge zu Beratung, Kreditprozessen und KI im Geschäft mit Unternehmen bündelt das Dossier Firmenkunden & Mittelstand.
Wie viel Zeit vor einem Firmenkundentermin heute in Recherche fließt, ist meist eine offene Frage, und ihre Antwort sagt viel über die verfügbare Beratungszeit. Wir freuen uns über ein erstes Gespräch zu diesem Thema.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


