Insight
Die unterschätzte Massenarbeit: KI in der Pfändungsbearbeitung
KI liest Pfändungsbeschlüsse, ordnet Konten zu, überwacht die Zweiwochenfrist und bereitet die Drittschuldnererklärung vor. Die Freigabe bleibt beim Menschen.
Prozesse und Effizienz
6 min Lesezeit
Kernaussage
Fristkritische Massenvorgänge binden erfahrene Kräfte an Sorgfalt ohne Entscheidungsspielraum. Die Vorbereitung gehört automatisiert, beginnend im Posteingang, die Freigabe bleibt beim Menschen.

Die wichtigsten Erkenntnisse
Die Drittschuldnererklärung hat eine feste Frist
KI liest, ordnet zu und befüllt vor
Liegezeit entsteht oft schon im Posteingang
Viel Sorgfalt, wenig Spielraum, feste Fristen
Pfändungs- und Überweisungsbeschlüsse gehören zu den unauffälligen, aber arbeitsintensiven Vorgängen einer Sparkasse. Die Beschlüsse kommen in Masse, sind formgebunden und fristkritisch, und sie werden in vielen Instituten noch weitgehend von Hand bearbeitet. KI entlastet die Pfändungsbearbeitung, indem sie eingehende Beschlüsse liest, dem richtigen Kunden und Konto zuordnet, Fristen überwacht und die Drittschuldnererklärung vorbereitet, während Prüfung und Freigabe beim Menschen bleiben.
Warum die Pfändungsbearbeitung mehr bindet, als sie zeigt
Die Fallzahlen folgen der wirtschaftlichen Lage der Kundschaft. Nach dem SchuldnerAtlas Deutschland 2025 von Creditreform gelten 5,67 Millionen Erwachsene als überschuldet, rund 111.000 mehr als im Vorjahr, die Überschuldungsquote liegt bei 8,16 Prozent. Nicht jede Überschuldung führt zu einer Kontopfändung, aber jede Kontopfändung erzeugt in der Marktfolge Passiv einen Vorgang mit festen Pflichten.
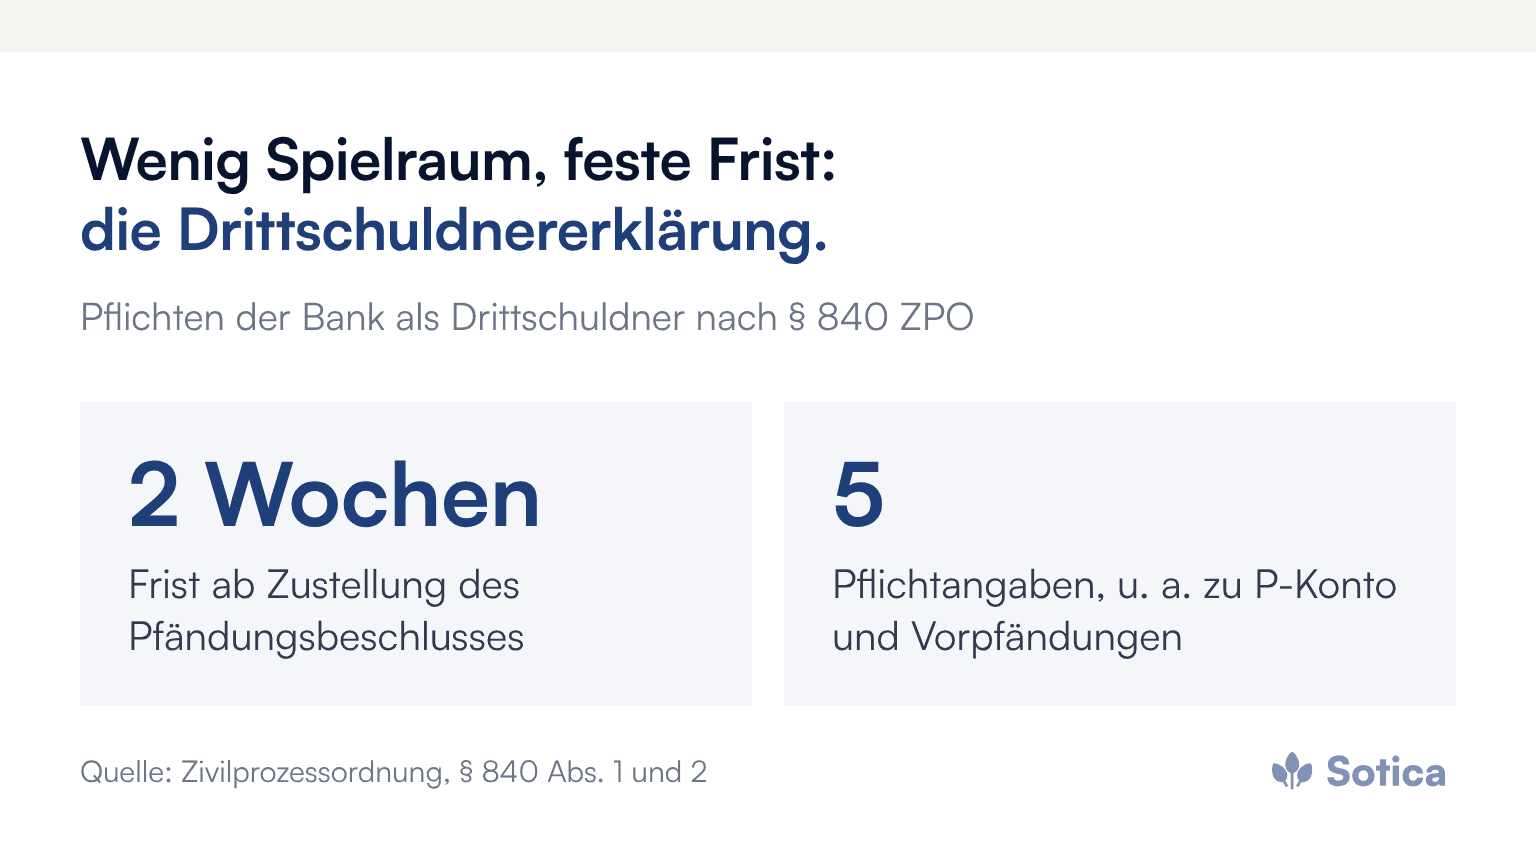
Die wichtigste davon regelt § 840 der Zivilprozessordnung. Auf Verlangen des Gläubigers muss die Bank als Drittschuldner binnen zwei Wochen ab Zustellung des Pfändungsbeschlusses erklären, ob sie die Forderung anerkennt, ob andere Personen Ansprüche erheben, ob und für welche Ansprüche die Forderung bereits gepfändet ist, ob in den vergangenen zwölf Monaten ein Guthaben für unpfändbar erklärt wurde und ob es sich um ein Pfändungsschutzkonto oder ein Gemeinschaftskonto handelt. Wer diese Pflicht nicht erfüllt, haftet dem Gläubiger für den daraus entstehenden Schaden.
Was macht den Prozess so aufwendig?
Der Aufwand steckt in den Varianten, nicht im Einzelschritt. Beschlüsse kommen per Post oder elektronisch, von unterschiedlichen Gerichten und Gerichtsvollziehern, mit abweichenden Schreibweisen von Namen und Anschriften. Ein Kunde hat mehrere Konten, eines davon ist ein Pfändungsschutzkonto, ein anderes ein Gemeinschaftskonto. Vorpfändungen, Rangfolgen mehrerer Gläubiger, Freigabebeträge und Bescheinigungen über erhöhte Freibeträge müssen berücksichtigt werden.
Jeder dieser Schritte verlangt Sorgfalt, kaum einer verlangt eine echte Ermessensentscheidung. Genau das macht die Arbeit anstrengend: Erfahrene Kräfte prüfen über Stunden Angaben, die sich wiederholen, und ein einziger Übertragungsfehler kann zu einer falschen Auszahlung oder einer verspäteten Erklärung führen.
Was übernimmt die KI in der Pfändungsbearbeitung?
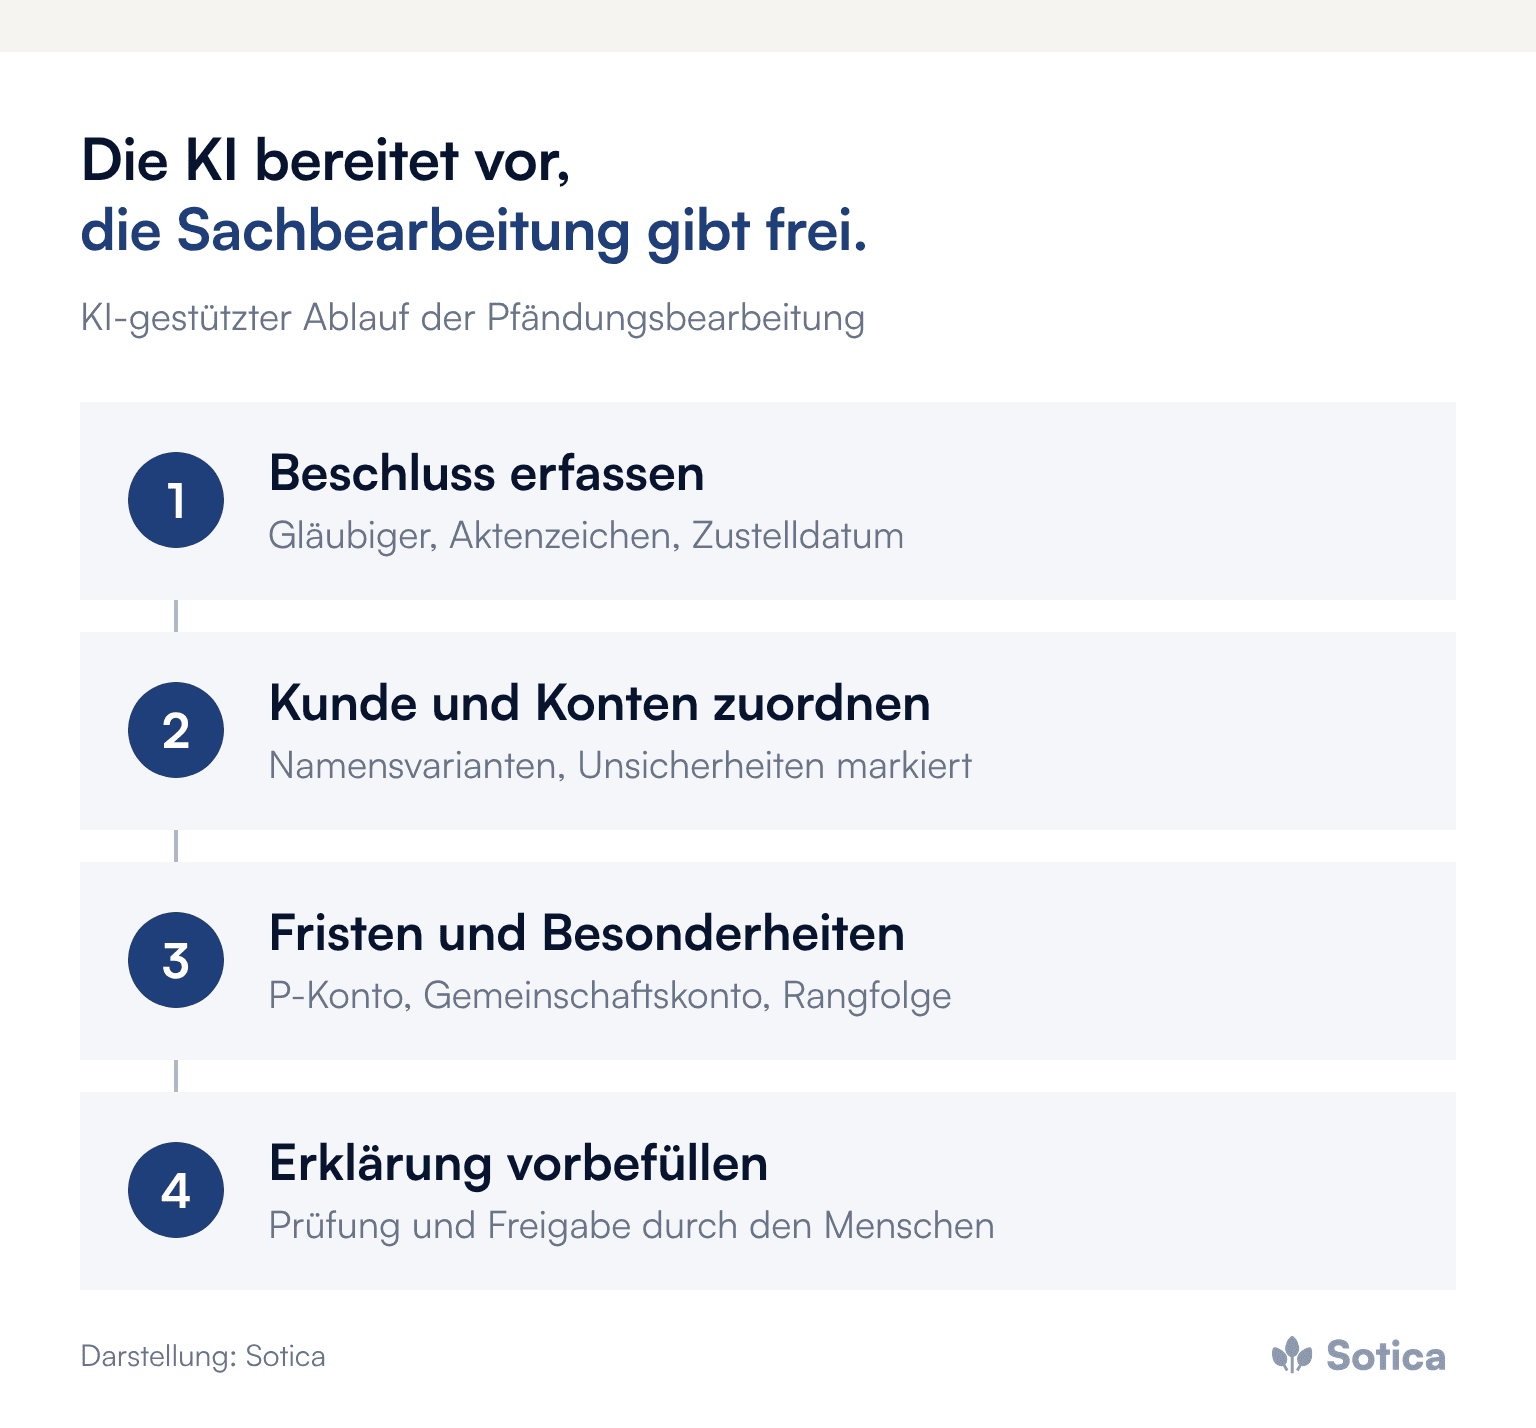
Die KI übernimmt Lesen, Zuordnen und Vorbereiten. Im Einzelnen heißt das:
Beschluss erfassen: Gläubiger, Schuldner, Aktenzeichen, Forderungshöhe, Zustelldatum und gepfändete Ansprüche werden aus dem Dokument gelesen, auch bei abweichendem Aufbau.
Kunde und Konten zuordnen: Der Abgleich mit dem Kundenbestand berücksichtigt Namensvarianten und frühere Anschriften und markiert Unsicherheiten.
Fristen und Besonderheiten prüfen: Zweiwochenfrist, Pfändungsschutzkonto, Gemeinschaftskonto, bestehende Pfändungen und Rangfolge werden ausgewiesen.
Erklärung vorbereiten: Die Drittschuldnererklärung wird mit allen Pflichtangaben vorbefüllt und zur Prüfung vorgelegt.
Die Sachbearbeitung prüft den vorbereiteten Vorgang, korrigiert, wo nötig, und gibt frei. Ausnahmen, etwa unklare Zuordnungen oder ungewöhnliche Beschlüsse, landen mit Hinweis im Prüfkorb. Das Muster ist dasselbe wie bei der Dokumentenanalyse in der Marktfolge Kredit und ein typischer Anwendungsfall für KI-Agenten in der Marktfolge.
Warum bleibt die Freigabe beim Menschen?
Weil Pfändungen unmittelbare Rechtsfolgen haben und das Institut dem Gläubiger haftet. Eine falsch abgegebene Erklärung oder eine Auszahlung trotz Pfändung lässt sich nicht einfach zurückholen. Deshalb gilt der Grundsatz: KI bereitet vor, der Mensch prüft und gibt frei, jeder Schritt wird protokolliert. Mit wachsender Erfahrung kann der Anteil der Fälle steigen, die nach kurzer Sichtprüfung freigegeben werden, die Verantwortung bleibt aber eindeutig verteilt.
Hinzu kommt der Schutz der Daten. Pfändungen betreffen Menschen in schwierigen finanziellen Lagen; die Unterlagen gehören zu den sensibelsten im Institut. Vieles spricht deshalb für eine lokale Verarbeitung in der Marktfolge, also für Modelle, die im eigenen Rechenzentrum oder beim Verbund-Dienstleister betrieben werden.
Warum beginnt die Entlastung im Posteingang?
Ein großer Teil der Liegezeit entsteht, bevor ein Beschluss überhaupt bei der Pfändungsstelle ankommt. Wird er in einer allgemeinen Poststelle gescannt und von Hand weitergeleitet, vergehen Tage der Zweiwochenfrist ungenutzt. Eine automatische Erkennung im Eingang leitet Beschlüsse sofort an die richtige Stelle und startet die Fristüberwachung mit dem Zustelldatum. Wie sich der Posteingang insgesamt als Hebel nutzen lässt, beschreibt der Beitrag zum Posteingang der Bank.
Der Eingang wird zudem digitaler. § 840 der Zivilprozessordnung sieht ausdrücklich vor, dass Pfändungsbeschluss und Aufforderung zur Erklärung auch elektronisch zugestellt werden können; dann kommt beides als elektronisches Dokument zusammen an. Je größer dieser Anteil wird, desto weniger passt ein Ablauf, der auf Papier, Scan und Hauspost ausgelegt ist. Eine einheitliche Eingangsstrecke für Papier und elektronische Zustellung verhindert, dass zwei parallele Welten mit unterschiedlichen Fristenkontrollen entstehen. Für die Kapazitätsplanung ist das ebenfalls ein Gewinn: Wer Volumen, Herkunft und Bearbeitungsstand aller Beschlüsse an einer Stelle sieht, kann Spitzen früh erkennen und Vertretungen gezielt einplanen, statt erst bei drohendem Fristablauf umzuverteilen.
Woran sich der Erfolg messen lässt
Drei Kennzahlen tragen: der Anteil der Drittschuldnererklärungen, die deutlich vor Fristende abgegeben werden, die Bearbeitungszeit je Beschluss und die Korrekturquote bei den vorbereiteten Angaben. Dazu kommt die Zahl der Rückfragen von Gläubigern und Kunden. Wer diese Werte vor dem Start erhebt, kann nach einem Quartal belegen, ob die Automatisierung wirkt, und typische Fehler aus früheren Automatisierungswellen vermeiden.
Für die Organisation bedeutet das: Erfahrene Kräfte verbringen weniger Zeit mit dem Abgleich von Namen und Kontonummern und mehr mit Sonderfällen, Kundengesprächen und der Abstimmung mit Schuldnerberatungen. Verwandte Pflichtprozesse, etwa die Nachlassbearbeitung, lassen sich auf derselben Grundlage neu schneiden.
Vier Schritte für das Management
Die Ausgangslage messen: Beschlüsse je Monat, Bearbeitungszeit je Fall, Abgabezeitpunkt der Drittschuldnererklärung im Verhältnis zur Frist.
Den Eingang automatisieren, damit Beschlüsse ohne Umweg bei der Pfändungsstelle ankommen und die Frist sofort überwacht wird.
Prüf- und Freigaberegeln festlegen: welche Angaben immer geprüft werden, wann ein Fall in den Prüfkorb geht, wer freigibt.
Den Betriebsort klären: lokal oder beim Verbund-Dienstleister, mit Protokollierung jedes automatisierten Schritts.
Häufige Fragen
Gibt die KI die Drittschuldnererklärung selbst ab?
Nein. Die KI befüllt die Erklärung vor und weist auf Besonderheiten hin. Abgabe und Freigabe liegen bei der Sachbearbeitung.
Was gilt beim Pfändungsschutzkonto?
Ob ein Konto ein Pfändungsschutzkonto ist, gehört nach § 840 der Zivilprozessordnung zu den Pflichtangaben der Erklärung. Die KI erkennt den Kontotyp und weist Freibeträge zur Prüfung aus.
Wie schnell ist ein Einstieg möglich?
Ein Einstieg über Erfassung und Zuordnung der Beschlüsse ist überschaubar, weil er keine Entscheidung automatisiert. Weitere Schritte folgen, wenn die Korrekturquote stabil niedrig ist.
Weitere Beiträge zu Posteingang, Extraktion und Pflichtprozessen bündelt das Dossier Eingangs- & Dokumentenverarbeitung.
Wie viele Tage der Zweiwochenfrist im eigenen Institut schon im Posteingang vergehen, ist eine aufschlussreiche erste Frage. Wir freuen uns, dieses Thema in einem ersten Gespräch zu vertiefen.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Die Drittschuldnererklärung hat eine feste Frist
KI liest, ordnet zu und befüllt vor
Liegezeit entsteht oft schon im Posteingang
Viel Sorgfalt, wenig Spielraum, feste Fristen
Pfändungs- und Überweisungsbeschlüsse gehören zu den unauffälligen, aber arbeitsintensiven Vorgängen einer Sparkasse. Die Beschlüsse kommen in Masse, sind formgebunden und fristkritisch, und sie werden in vielen Instituten noch weitgehend von Hand bearbeitet. KI entlastet die Pfändungsbearbeitung, indem sie eingehende Beschlüsse liest, dem richtigen Kunden und Konto zuordnet, Fristen überwacht und die Drittschuldnererklärung vorbereitet, während Prüfung und Freigabe beim Menschen bleiben.
Warum die Pfändungsbearbeitung mehr bindet, als sie zeigt
Die Fallzahlen folgen der wirtschaftlichen Lage der Kundschaft. Nach dem SchuldnerAtlas Deutschland 2025 von Creditreform gelten 5,67 Millionen Erwachsene als überschuldet, rund 111.000 mehr als im Vorjahr, die Überschuldungsquote liegt bei 8,16 Prozent. Nicht jede Überschuldung führt zu einer Kontopfändung, aber jede Kontopfändung erzeugt in der Marktfolge Passiv einen Vorgang mit festen Pflichten.
Die wichtigste davon regelt § 840 der Zivilprozessordnung. Auf Verlangen des Gläubigers muss die Bank als Drittschuldner binnen zwei Wochen ab Zustellung des Pfändungsbeschlusses erklären, ob sie die Forderung anerkennt, ob andere Personen Ansprüche erheben, ob und für welche Ansprüche die Forderung bereits gepfändet ist, ob in den vergangenen zwölf Monaten ein Guthaben für unpfändbar erklärt wurde und ob es sich um ein Pfändungsschutzkonto oder ein Gemeinschaftskonto handelt. Wer diese Pflicht nicht erfüllt, haftet dem Gläubiger für den daraus entstehenden Schaden.
Was macht den Prozess so aufwendig?
Der Aufwand steckt in den Varianten, nicht im Einzelschritt. Beschlüsse kommen per Post oder elektronisch, von unterschiedlichen Gerichten und Gerichtsvollziehern, mit abweichenden Schreibweisen von Namen und Anschriften. Ein Kunde hat mehrere Konten, eines davon ist ein Pfändungsschutzkonto, ein anderes ein Gemeinschaftskonto. Vorpfändungen, Rangfolgen mehrerer Gläubiger, Freigabebeträge und Bescheinigungen über erhöhte Freibeträge müssen berücksichtigt werden.
Jeder dieser Schritte verlangt Sorgfalt, kaum einer verlangt eine echte Ermessensentscheidung. Genau das macht die Arbeit anstrengend: Erfahrene Kräfte prüfen über Stunden Angaben, die sich wiederholen, und ein einziger Übertragungsfehler kann zu einer falschen Auszahlung oder einer verspäteten Erklärung führen.
Was übernimmt die KI in der Pfändungsbearbeitung?
Die KI übernimmt Lesen, Zuordnen und Vorbereiten. Im Einzelnen heißt das:
Beschluss erfassen: Gläubiger, Schuldner, Aktenzeichen, Forderungshöhe, Zustelldatum und gepfändete Ansprüche werden aus dem Dokument gelesen, auch bei abweichendem Aufbau.
Kunde und Konten zuordnen: Der Abgleich mit dem Kundenbestand berücksichtigt Namensvarianten und frühere Anschriften und markiert Unsicherheiten.
Fristen und Besonderheiten prüfen: Zweiwochenfrist, Pfändungsschutzkonto, Gemeinschaftskonto, bestehende Pfändungen und Rangfolge werden ausgewiesen.
Erklärung vorbereiten: Die Drittschuldnererklärung wird mit allen Pflichtangaben vorbefüllt und zur Prüfung vorgelegt.
Die Sachbearbeitung prüft den vorbereiteten Vorgang, korrigiert, wo nötig, und gibt frei. Ausnahmen, etwa unklare Zuordnungen oder ungewöhnliche Beschlüsse, landen mit Hinweis im Prüfkorb. Das Muster ist dasselbe wie bei der Dokumentenanalyse in der Marktfolge Kredit und ein typischer Anwendungsfall für KI-Agenten in der Marktfolge.
Warum bleibt die Freigabe beim Menschen?
Weil Pfändungen unmittelbare Rechtsfolgen haben und das Institut dem Gläubiger haftet. Eine falsch abgegebene Erklärung oder eine Auszahlung trotz Pfändung lässt sich nicht einfach zurückholen. Deshalb gilt der Grundsatz: KI bereitet vor, der Mensch prüft und gibt frei, jeder Schritt wird protokolliert. Mit wachsender Erfahrung kann der Anteil der Fälle steigen, die nach kurzer Sichtprüfung freigegeben werden, die Verantwortung bleibt aber eindeutig verteilt.
Hinzu kommt der Schutz der Daten. Pfändungen betreffen Menschen in schwierigen finanziellen Lagen; die Unterlagen gehören zu den sensibelsten im Institut. Vieles spricht deshalb für eine lokale Verarbeitung in der Marktfolge, also für Modelle, die im eigenen Rechenzentrum oder beim Verbund-Dienstleister betrieben werden.
Warum beginnt die Entlastung im Posteingang?
Ein großer Teil der Liegezeit entsteht, bevor ein Beschluss überhaupt bei der Pfändungsstelle ankommt. Wird er in einer allgemeinen Poststelle gescannt und von Hand weitergeleitet, vergehen Tage der Zweiwochenfrist ungenutzt. Eine automatische Erkennung im Eingang leitet Beschlüsse sofort an die richtige Stelle und startet die Fristüberwachung mit dem Zustelldatum. Wie sich der Posteingang insgesamt als Hebel nutzen lässt, beschreibt der Beitrag zum Posteingang der Bank.
Der Eingang wird zudem digitaler. § 840 der Zivilprozessordnung sieht ausdrücklich vor, dass Pfändungsbeschluss und Aufforderung zur Erklärung auch elektronisch zugestellt werden können; dann kommt beides als elektronisches Dokument zusammen an. Je größer dieser Anteil wird, desto weniger passt ein Ablauf, der auf Papier, Scan und Hauspost ausgelegt ist. Eine einheitliche Eingangsstrecke für Papier und elektronische Zustellung verhindert, dass zwei parallele Welten mit unterschiedlichen Fristenkontrollen entstehen. Für die Kapazitätsplanung ist das ebenfalls ein Gewinn: Wer Volumen, Herkunft und Bearbeitungsstand aller Beschlüsse an einer Stelle sieht, kann Spitzen früh erkennen und Vertretungen gezielt einplanen, statt erst bei drohendem Fristablauf umzuverteilen.
Woran sich der Erfolg messen lässt
Drei Kennzahlen tragen: der Anteil der Drittschuldnererklärungen, die deutlich vor Fristende abgegeben werden, die Bearbeitungszeit je Beschluss und die Korrekturquote bei den vorbereiteten Angaben. Dazu kommt die Zahl der Rückfragen von Gläubigern und Kunden. Wer diese Werte vor dem Start erhebt, kann nach einem Quartal belegen, ob die Automatisierung wirkt, und typische Fehler aus früheren Automatisierungswellen vermeiden.
Für die Organisation bedeutet das: Erfahrene Kräfte verbringen weniger Zeit mit dem Abgleich von Namen und Kontonummern und mehr mit Sonderfällen, Kundengesprächen und der Abstimmung mit Schuldnerberatungen. Verwandte Pflichtprozesse, etwa die Nachlassbearbeitung, lassen sich auf derselben Grundlage neu schneiden.
Vier Schritte für das Management
Die Ausgangslage messen: Beschlüsse je Monat, Bearbeitungszeit je Fall, Abgabezeitpunkt der Drittschuldnererklärung im Verhältnis zur Frist.
Den Eingang automatisieren, damit Beschlüsse ohne Umweg bei der Pfändungsstelle ankommen und die Frist sofort überwacht wird.
Prüf- und Freigaberegeln festlegen: welche Angaben immer geprüft werden, wann ein Fall in den Prüfkorb geht, wer freigibt.
Den Betriebsort klären: lokal oder beim Verbund-Dienstleister, mit Protokollierung jedes automatisierten Schritts.
Häufige Fragen
Gibt die KI die Drittschuldnererklärung selbst ab?
Nein. Die KI befüllt die Erklärung vor und weist auf Besonderheiten hin. Abgabe und Freigabe liegen bei der Sachbearbeitung.
Was gilt beim Pfändungsschutzkonto?
Ob ein Konto ein Pfändungsschutzkonto ist, gehört nach § 840 der Zivilprozessordnung zu den Pflichtangaben der Erklärung. Die KI erkennt den Kontotyp und weist Freibeträge zur Prüfung aus.
Wie schnell ist ein Einstieg möglich?
Ein Einstieg über Erfassung und Zuordnung der Beschlüsse ist überschaubar, weil er keine Entscheidung automatisiert. Weitere Schritte folgen, wenn die Korrekturquote stabil niedrig ist.
Weitere Beiträge zu Posteingang, Extraktion und Pflichtprozessen bündelt das Dossier Eingangs- & Dokumentenverarbeitung.
Wie viele Tage der Zweiwochenfrist im eigenen Institut schon im Posteingang vergehen, ist eine aufschlussreiche erste Frage. Wir freuen uns, dieses Thema in einem ersten Gespräch zu vertiefen.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


