Insight
Nach der Volksbank-Fusion: Kunden bleiben nicht von allein
Kunden gehen nach einer Volksbank-Fusion selten am Stichtag, sondern beim ersten Servicefall. Wie Erreichbarkeit und feste Berater den Bestand halten.
Organisation und Kultur
6 min Lesezeit
Kernaussage
Eine Fusion überzeugt Kunden nicht durch den neuen Namen, sondern durch den ersten Servicefall danach. Wer Erreichbarkeit und Ansprechpartner über die Migration hinweg sichert, hält den Bestand zusammen.

Die wichtigsten Erkenntnisse
Kunden gehen nicht am Stichtag, sondern beim Servicefall.
Erreichbarkeit schlägt jede Fusionsbroschüre.
Der vertraute Berater ist das stärkste Bindeglied.
Die Fusion ist beschlossen. Jetzt entscheiden die Kunden.
Im Fusionsprojekt steht die technische Migration im Mittelpunkt. Der Kunde merkt von ihr im besten Fall nichts, im schlechtesten alles. Kundenbindung nach einer Volksbank-Fusion entsteht durch erreichbare Ansprechpartner und funktionierende Abläufe in den Monaten um die Umstellung, nicht durch den neuen Namen am Gebäude.
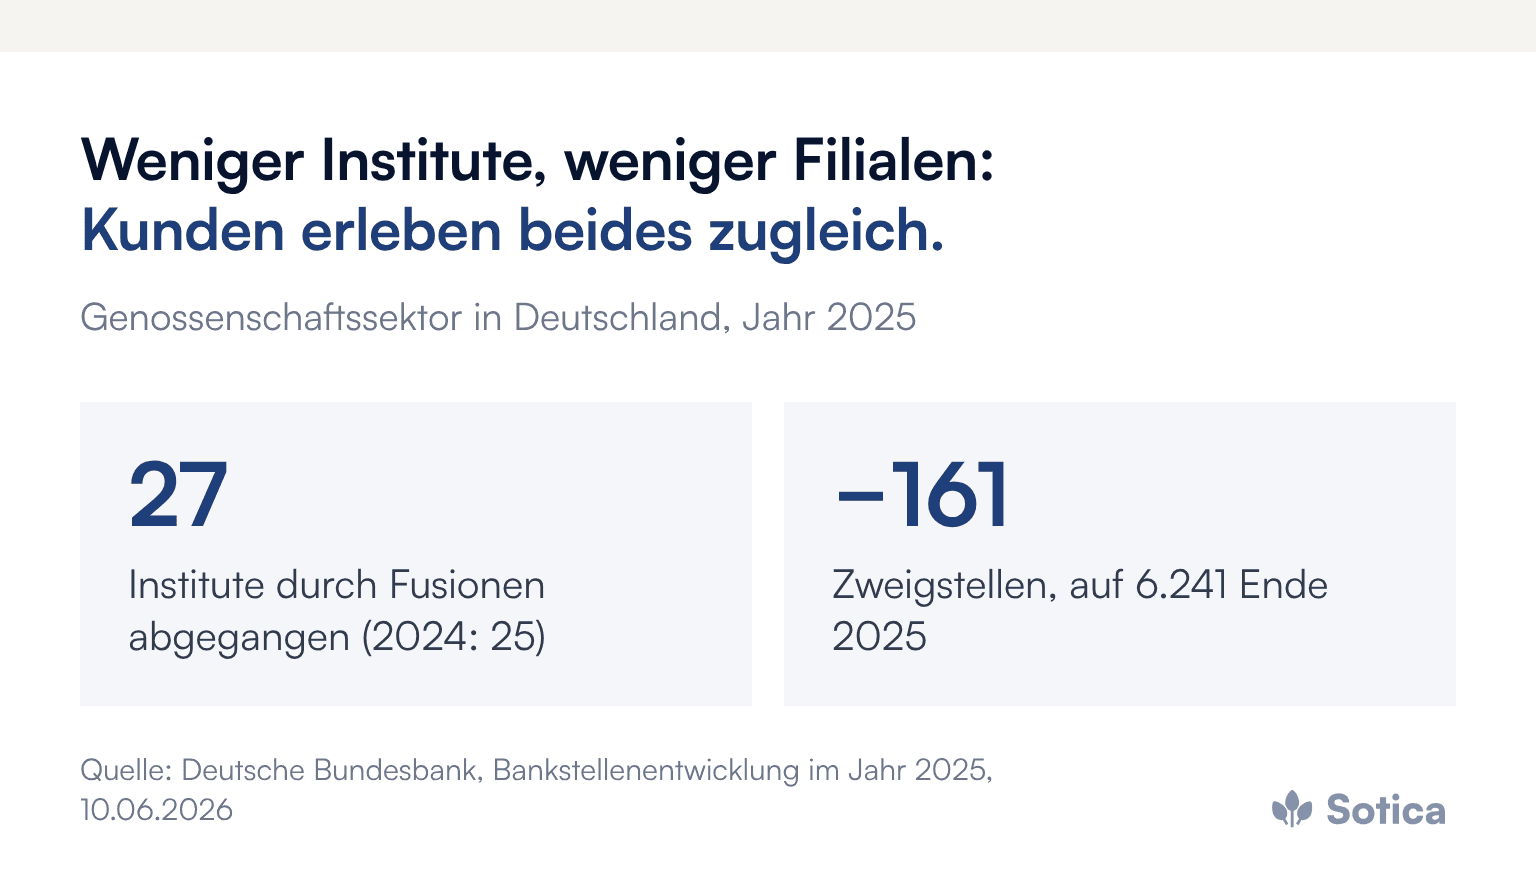
Die Zahl der Institute, die das betrifft, wächst jedes Jahr. Nach der Bankstellenstatistik der Deutschen Bundesbank vom Juni 2026 gingen 2025 im Genossenschaftssektor 27 Institute durch Fusionen ab (2024: 25), es verblieben 647 genossenschaftliche Institute. Die Zahl ihrer inländischen Zweigstellen sank im selben Jahr um 161 auf 6.241. Für viele Mitglieder verändern sich also gleichzeitig Name, Ansprechpartner und Filialnetz.
Wann gehen Kunden nach einer Fusion wirklich?
Selten am Tag der Bekanntgabe. Mitglieder und Kunden von Genossenschaftsbanken sind loyal, viele seit Jahrzehnten. Kritisch wird es beim ersten Servicefall nach der Migration: die geänderte Bankverbindung, die nicht beim Lastschrifteinreicher ankam, die Filiale, die plötzlich anders heißt und anders besetzt ist, die Hotline, die länger braucht als früher. Wer in dieser Phase mehrfach schlecht bedient wird, hört auf die Direktbank-Werbung, die er lange ignoriert hat.
Der Wechselgrund ist fast nie die Fusion selbst. Es ist der Eindruck, dass das neue Institut größer, aber nicht besser ist. Hinzu kommt, dass ein Kontowechsel heute einfacher ist als früher: Nach Paragraf 20 Zahlungskontengesetz sind Zahlungsdienstleister verpflichtet, Verbraucherinnen und Verbrauchern auf Wunsch beim Wechsel des Zahlungskontos zu helfen. Die Kontenwechselhilfe senkt die Hürde, die früher viele Kunden gehalten hat.
Bei Genossenschaftsbanken kommt eine Besonderheit dazu: Kunden sind häufig Mitglieder, also Miteigentümer mit einer emotionalen Bindung an ihre Bank. Diese Bindung ist ein Puffer, aber kein Freifahrtschein. Wer Mitglieder in der Fusion wie Verwaltungsvorgänge behandelt, verspielt genau den Vorteil, der die Genossenschaftsbank vom Wettbewerb unterscheidet.
Welche drei Dinge halten den Bestand zusammen?
Erreichbarkeit, proaktive Information und ein klarer Eskalationsweg. Erstens Erreichbarkeit als Managementaufgabe: In den Monaten um die Migration gehören Servicezeiten verlängert, das Servicecenter verstärkt und Wartezeiten täglich gemessen. Zweitens proaktive Information: Jeder Kunde erfährt vor der Umstellung konkret, was sich für ihn ändert und was er tun muss, in seiner Sprache statt in Projektdeutsch. Drittens ein klarer Eskalationsweg: Wenn etwas schiefläuft, gibt es einen benannten Menschen, der es richtet, keine Warteschleife.
Nichts davon ist spektakulär. Es ist Handwerk, das im Projektplan oft hinter der Technik zurücksteht, weil die Technik den Termin diktiert. Ein Teil lässt sich vorbereiten, lange bevor der Stichtag feststeht: Antwortbausteine für die häufigsten Kundenfragen, geschulte Servicekräfte aus beiden Instituten, ein tägliches Lagebild in den kritischen Wochen. Saubere Daten sind dafür die Voraussetzung, wie der Beitrag zur Datenmigration bei der Fusion zeigt.
Was sollte die Kundeninformation zur Fusion enthalten?
Antworten auf die Fragen, die Kunden tatsächlich stellen, nicht die Begründung der Fusion. Kunden wollen wissen, ob ihr Ansprechpartner bleibt, ob sich Bankverbindung, Karten oder Zugangsdaten zum Onlinebanking ändern, ob ihre Konditionen weiter gelten, welche Filiale künftig zuständig ist und was mit Mitgliedschaft und Geschäftsanteilen geschieht. Jede dieser Fragen braucht eine klare Antwort und, wo etwas zu tun ist, eine konkrete Handlungsanweisung mit Termin.
Bewährt hat sich eine Staffelung nach Kundengruppen: Privatkunden mit wenigen Produkten brauchen andere Informationen als Firmenkunden mit Zahlungsverkehrsanbindung oder Vereine mit mehreren Zeichnungsberechtigten. Wichtig ist der Zeitpunkt. Information, die erst nach der Umstellung ankommt, erklärt einen Fehler; Information davor verhindert ihn. Servicekräfte und Berater kennen die Kundeninformation, bevor sie verschickt wird, damit Rückfragen einheitlich beantwortet werden.
Warum ist der Berater die wichtigste Konstante?
Weil Namen, Systeme und Formulare sich ändern, die Beziehung zum Berater aber bleiben kann. Deshalb ist die wichtigste Fusionsentscheidung für den Vertrieb die Zuordnung: Welcher Kunde behält welchen Ansprechpartner, und wer ruft die Kunden an, deren Berater das Institut verlässt? Diese Liste gehört fertig, bevor die Migration startet. Ein Kunde, der seinen neuen Ansprechpartner aus dessen Mund erfährt statt aus einem Serienbrief, bleibt eher.
Besonders aufmerksam gehören Firmenkunden mit mehreren Bankverbindungen betreut. Sie können Volumen ohne Kontowechsel verschieben, und die Abwanderung zeigt sich zuerst in sinkenden Umsätzen, nicht in Kündigungen. Gleiches gilt für Kunden, deren Filiale im Zuge der Fusion schließt oder ihr Format ändert; wie Standortentscheidungen nachvollziehbar getroffen werden, beschreibt der Beitrag zum Filialnetz nach der Fusion.
Woran lässt sich Abwanderung früh erkennen?
An wenigen Messgrößen, die wöchentlich neben dem Projektplan liegen: Kündigungen und Kontoauflösungen je Woche, Beschwerdeaufkommen nach Themen, Wartezeiten im Service, Terminquote der übergebenen Kunden und Umsatzentwicklung bei Firmenkunden mit mehreren Bankverbindungen. Wer diese Zahlen zwölf Monate lang verfolgt, erkennt Abwanderung, solange sie noch ein Signal ist und kein Trend. Ergänzend lohnt ein kurzer Anruf bei Kunden, die gekündigt haben: Der genannte Grund zeigt oft, an welcher Stelle der Umstellung nachgebessert werden muss.
Ein Kundenhalteplan bündelt das: kritische Kundengruppen, Kontaktanlässe, Verantwortliche und Messpunkte für die Monate um die Migration. Erarbeitet wird er gemeinsam mit Vertriebs- und Serviceverantwortlichen. Was nach dem Zusammenschluss organisatorisch zu leisten ist, damit aus zwei Instituten eines wird, vertieft der Beitrag Genossenschaftsbanken-Fusionen: Wer nur addiert, verliert.
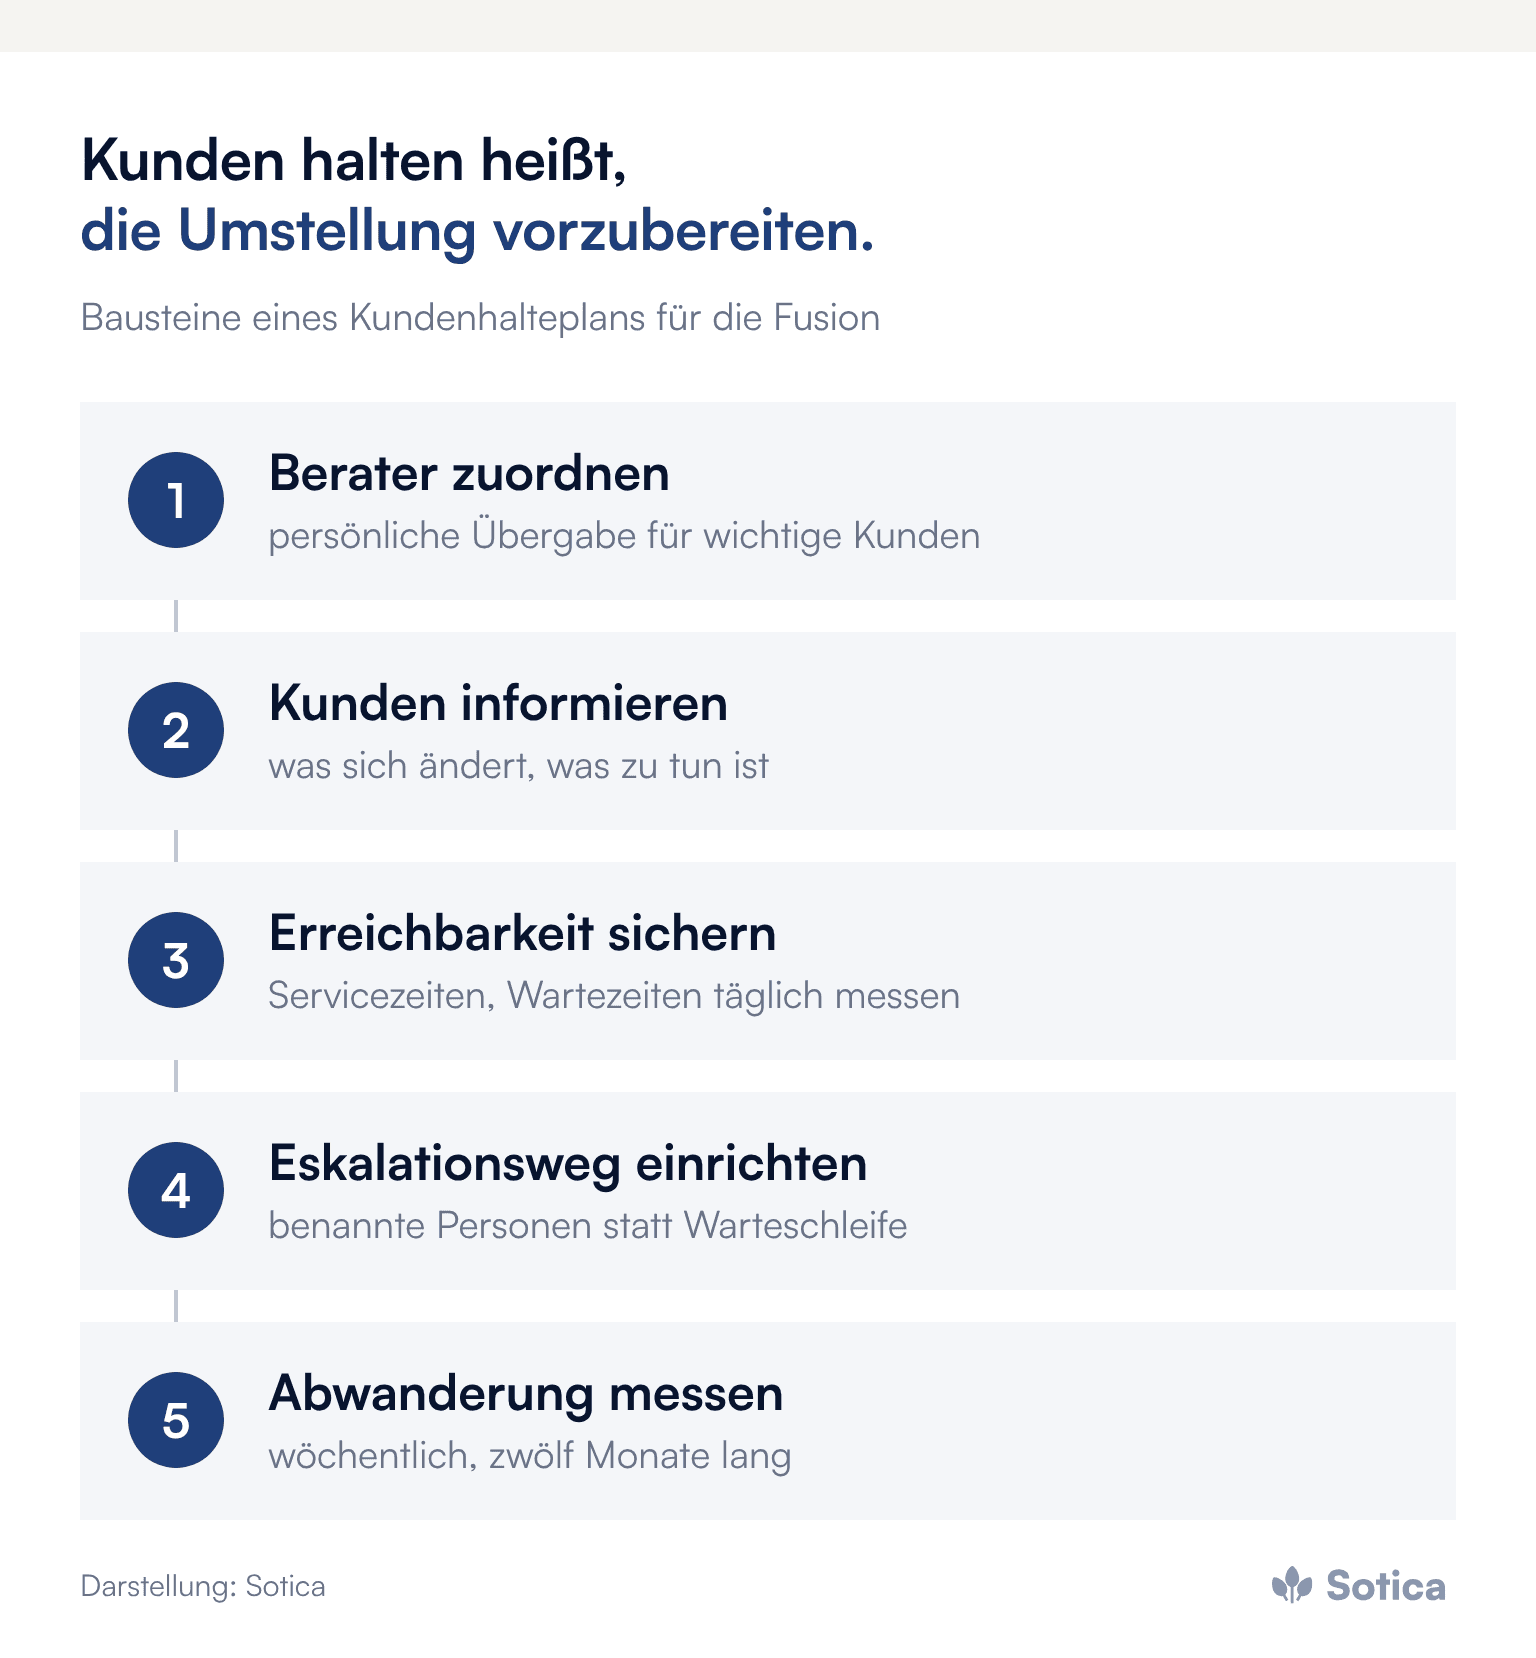
Was das Management vor der Migration festlegen sollte
Die Beraterzuordnung abschließen, bevor die Migration startet, und persönliche Übergaben für wichtige Kunden planen.
Erreichbarkeit absichern: Servicezeiten, Besetzung und tägliche Messung der Wartezeiten in den kritischen Wochen.
Kundeninformation vorbereiten, konkret je Kundengruppe, mit dem, was sich ändert und was zu tun ist.
Einen Eskalationsweg mit benannten Personen einrichten, der Probleme ohne Warteschleife löst.
Abwanderung messen: Kündigungen, Beschwerden und Umsätze wöchentlich über zwölf Monate.
Häufige Fragen
Wann ist das Risiko der Kundenabwanderung nach einer Bankfusion am größten?
In den Wochen nach der technischen Migration, wenn erste Servicefälle auftreten. Die Bekanntgabe der Fusion selbst löst selten Kündigungen aus.
Was hält Mitglieder nach einer Fusion?
Ein bekannter Ansprechpartner, verlässliche Erreichbarkeit und klare Information darüber, was sich ändert und was bleibt.
Welche Kundengruppen brauchen besondere Aufmerksamkeit?
Firmenkunden mit mehreren Bankverbindungen, Kunden, deren Berater das Institut verlässt, und Kunden an Standorten, die schließen oder ihr Format ändern.
Weitere Beiträge zu Fusionen, Migration und Integration bündelt das Dossier Fusion & Integration.
Ob Kunden eine Fusion als Gewinn erleben, entscheidet sich oft an einer einfachen Frage: Wer meldet sich bei ihnen, wenn nach der Umstellung etwas nicht funktioniert? Wir freuen uns auf ein erstes Gespräch darüber.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Kunden gehen nicht am Stichtag, sondern beim Servicefall.
Erreichbarkeit schlägt jede Fusionsbroschüre.
Der vertraute Berater ist das stärkste Bindeglied.
Die Fusion ist beschlossen. Jetzt entscheiden die Kunden.
Im Fusionsprojekt steht die technische Migration im Mittelpunkt. Der Kunde merkt von ihr im besten Fall nichts, im schlechtesten alles. Kundenbindung nach einer Volksbank-Fusion entsteht durch erreichbare Ansprechpartner und funktionierende Abläufe in den Monaten um die Umstellung, nicht durch den neuen Namen am Gebäude.
Die Zahl der Institute, die das betrifft, wächst jedes Jahr. Nach der Bankstellenstatistik der Deutschen Bundesbank vom Juni 2026 gingen 2025 im Genossenschaftssektor 27 Institute durch Fusionen ab (2024: 25), es verblieben 647 genossenschaftliche Institute. Die Zahl ihrer inländischen Zweigstellen sank im selben Jahr um 161 auf 6.241. Für viele Mitglieder verändern sich also gleichzeitig Name, Ansprechpartner und Filialnetz.
Wann gehen Kunden nach einer Fusion wirklich?
Selten am Tag der Bekanntgabe. Mitglieder und Kunden von Genossenschaftsbanken sind loyal, viele seit Jahrzehnten. Kritisch wird es beim ersten Servicefall nach der Migration: die geänderte Bankverbindung, die nicht beim Lastschrifteinreicher ankam, die Filiale, die plötzlich anders heißt und anders besetzt ist, die Hotline, die länger braucht als früher. Wer in dieser Phase mehrfach schlecht bedient wird, hört auf die Direktbank-Werbung, die er lange ignoriert hat.
Der Wechselgrund ist fast nie die Fusion selbst. Es ist der Eindruck, dass das neue Institut größer, aber nicht besser ist. Hinzu kommt, dass ein Kontowechsel heute einfacher ist als früher: Nach Paragraf 20 Zahlungskontengesetz sind Zahlungsdienstleister verpflichtet, Verbraucherinnen und Verbrauchern auf Wunsch beim Wechsel des Zahlungskontos zu helfen. Die Kontenwechselhilfe senkt die Hürde, die früher viele Kunden gehalten hat.
Bei Genossenschaftsbanken kommt eine Besonderheit dazu: Kunden sind häufig Mitglieder, also Miteigentümer mit einer emotionalen Bindung an ihre Bank. Diese Bindung ist ein Puffer, aber kein Freifahrtschein. Wer Mitglieder in der Fusion wie Verwaltungsvorgänge behandelt, verspielt genau den Vorteil, der die Genossenschaftsbank vom Wettbewerb unterscheidet.
Welche drei Dinge halten den Bestand zusammen?
Erreichbarkeit, proaktive Information und ein klarer Eskalationsweg. Erstens Erreichbarkeit als Managementaufgabe: In den Monaten um die Migration gehören Servicezeiten verlängert, das Servicecenter verstärkt und Wartezeiten täglich gemessen. Zweitens proaktive Information: Jeder Kunde erfährt vor der Umstellung konkret, was sich für ihn ändert und was er tun muss, in seiner Sprache statt in Projektdeutsch. Drittens ein klarer Eskalationsweg: Wenn etwas schiefläuft, gibt es einen benannten Menschen, der es richtet, keine Warteschleife.
Nichts davon ist spektakulär. Es ist Handwerk, das im Projektplan oft hinter der Technik zurücksteht, weil die Technik den Termin diktiert. Ein Teil lässt sich vorbereiten, lange bevor der Stichtag feststeht: Antwortbausteine für die häufigsten Kundenfragen, geschulte Servicekräfte aus beiden Instituten, ein tägliches Lagebild in den kritischen Wochen. Saubere Daten sind dafür die Voraussetzung, wie der Beitrag zur Datenmigration bei der Fusion zeigt.
Was sollte die Kundeninformation zur Fusion enthalten?
Antworten auf die Fragen, die Kunden tatsächlich stellen, nicht die Begründung der Fusion. Kunden wollen wissen, ob ihr Ansprechpartner bleibt, ob sich Bankverbindung, Karten oder Zugangsdaten zum Onlinebanking ändern, ob ihre Konditionen weiter gelten, welche Filiale künftig zuständig ist und was mit Mitgliedschaft und Geschäftsanteilen geschieht. Jede dieser Fragen braucht eine klare Antwort und, wo etwas zu tun ist, eine konkrete Handlungsanweisung mit Termin.
Bewährt hat sich eine Staffelung nach Kundengruppen: Privatkunden mit wenigen Produkten brauchen andere Informationen als Firmenkunden mit Zahlungsverkehrsanbindung oder Vereine mit mehreren Zeichnungsberechtigten. Wichtig ist der Zeitpunkt. Information, die erst nach der Umstellung ankommt, erklärt einen Fehler; Information davor verhindert ihn. Servicekräfte und Berater kennen die Kundeninformation, bevor sie verschickt wird, damit Rückfragen einheitlich beantwortet werden.
Warum ist der Berater die wichtigste Konstante?
Weil Namen, Systeme und Formulare sich ändern, die Beziehung zum Berater aber bleiben kann. Deshalb ist die wichtigste Fusionsentscheidung für den Vertrieb die Zuordnung: Welcher Kunde behält welchen Ansprechpartner, und wer ruft die Kunden an, deren Berater das Institut verlässt? Diese Liste gehört fertig, bevor die Migration startet. Ein Kunde, der seinen neuen Ansprechpartner aus dessen Mund erfährt statt aus einem Serienbrief, bleibt eher.
Besonders aufmerksam gehören Firmenkunden mit mehreren Bankverbindungen betreut. Sie können Volumen ohne Kontowechsel verschieben, und die Abwanderung zeigt sich zuerst in sinkenden Umsätzen, nicht in Kündigungen. Gleiches gilt für Kunden, deren Filiale im Zuge der Fusion schließt oder ihr Format ändert; wie Standortentscheidungen nachvollziehbar getroffen werden, beschreibt der Beitrag zum Filialnetz nach der Fusion.
Woran lässt sich Abwanderung früh erkennen?
An wenigen Messgrößen, die wöchentlich neben dem Projektplan liegen: Kündigungen und Kontoauflösungen je Woche, Beschwerdeaufkommen nach Themen, Wartezeiten im Service, Terminquote der übergebenen Kunden und Umsatzentwicklung bei Firmenkunden mit mehreren Bankverbindungen. Wer diese Zahlen zwölf Monate lang verfolgt, erkennt Abwanderung, solange sie noch ein Signal ist und kein Trend. Ergänzend lohnt ein kurzer Anruf bei Kunden, die gekündigt haben: Der genannte Grund zeigt oft, an welcher Stelle der Umstellung nachgebessert werden muss.
Ein Kundenhalteplan bündelt das: kritische Kundengruppen, Kontaktanlässe, Verantwortliche und Messpunkte für die Monate um die Migration. Erarbeitet wird er gemeinsam mit Vertriebs- und Serviceverantwortlichen. Was nach dem Zusammenschluss organisatorisch zu leisten ist, damit aus zwei Instituten eines wird, vertieft der Beitrag Genossenschaftsbanken-Fusionen: Wer nur addiert, verliert.
Was das Management vor der Migration festlegen sollte
Die Beraterzuordnung abschließen, bevor die Migration startet, und persönliche Übergaben für wichtige Kunden planen.
Erreichbarkeit absichern: Servicezeiten, Besetzung und tägliche Messung der Wartezeiten in den kritischen Wochen.
Kundeninformation vorbereiten, konkret je Kundengruppe, mit dem, was sich ändert und was zu tun ist.
Einen Eskalationsweg mit benannten Personen einrichten, der Probleme ohne Warteschleife löst.
Abwanderung messen: Kündigungen, Beschwerden und Umsätze wöchentlich über zwölf Monate.
Häufige Fragen
Wann ist das Risiko der Kundenabwanderung nach einer Bankfusion am größten?
In den Wochen nach der technischen Migration, wenn erste Servicefälle auftreten. Die Bekanntgabe der Fusion selbst löst selten Kündigungen aus.
Was hält Mitglieder nach einer Fusion?
Ein bekannter Ansprechpartner, verlässliche Erreichbarkeit und klare Information darüber, was sich ändert und was bleibt.
Welche Kundengruppen brauchen besondere Aufmerksamkeit?
Firmenkunden mit mehreren Bankverbindungen, Kunden, deren Berater das Institut verlässt, und Kunden an Standorten, die schließen oder ihr Format ändern.
Weitere Beiträge zu Fusionen, Migration und Integration bündelt das Dossier Fusion & Integration.
Ob Kunden eine Fusion als Gewinn erleben, entscheidet sich oft an einer einfachen Frage: Wer meldet sich bei ihnen, wenn nach der Umstellung etwas nicht funktioniert? Wir freuen uns auf ein erstes Gespräch darüber.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


