Insight
Kundengerichtete KI im Banking: Akzeptanz entscheidet sich an der Datenkontrolle
Kundengerichtete KI im Banking wird angenommen, wenn Kundinnen und Kunden Daten und KI-Funktionen selbst steuern können. Was Recht und Produkt dafür verlangen.
KI & Digitalisierung
7 min Lesezeit
Kernaussage
Kundengerichtete KI wird nicht über Funktionen angenommen, sondern über Kontrolle. Wer Datenhaltung, Abschaltbarkeit und Löschung nicht in die Hand des Kunden legt, baut Komfort, den niemand nutzt.

Die wichtigsten Erkenntnisse
Offenheit für KI in Finanzfragen wächst langsam
Datenrechte müssen im Produkt bedienbar sein
Chatbots müssen sich seit August 2026 zeigen
Features gewinnen keine Kunden, Kontrolle schon
KI rückt im Banking an den Kundenzugang: Chatbots beantworten Serviceanfragen, Assistenten im Online-Banking ordnen Ausgaben, erste Angebote übernehmen Teile der Finanzplanung. Ob Kundinnen und Kunden solche Angebote tatsächlich nutzen, entscheidet sich weniger an der Zahl der Funktionen als an der Frage, ob sie ihre Daten und den Einsatz der KI selbst steuern können. Kundengerichtete KI wird dort angenommen, wo Kontrolle sichtbar und einfach bedienbar ist.
Wie offen sind Bankkunden heute für KI?
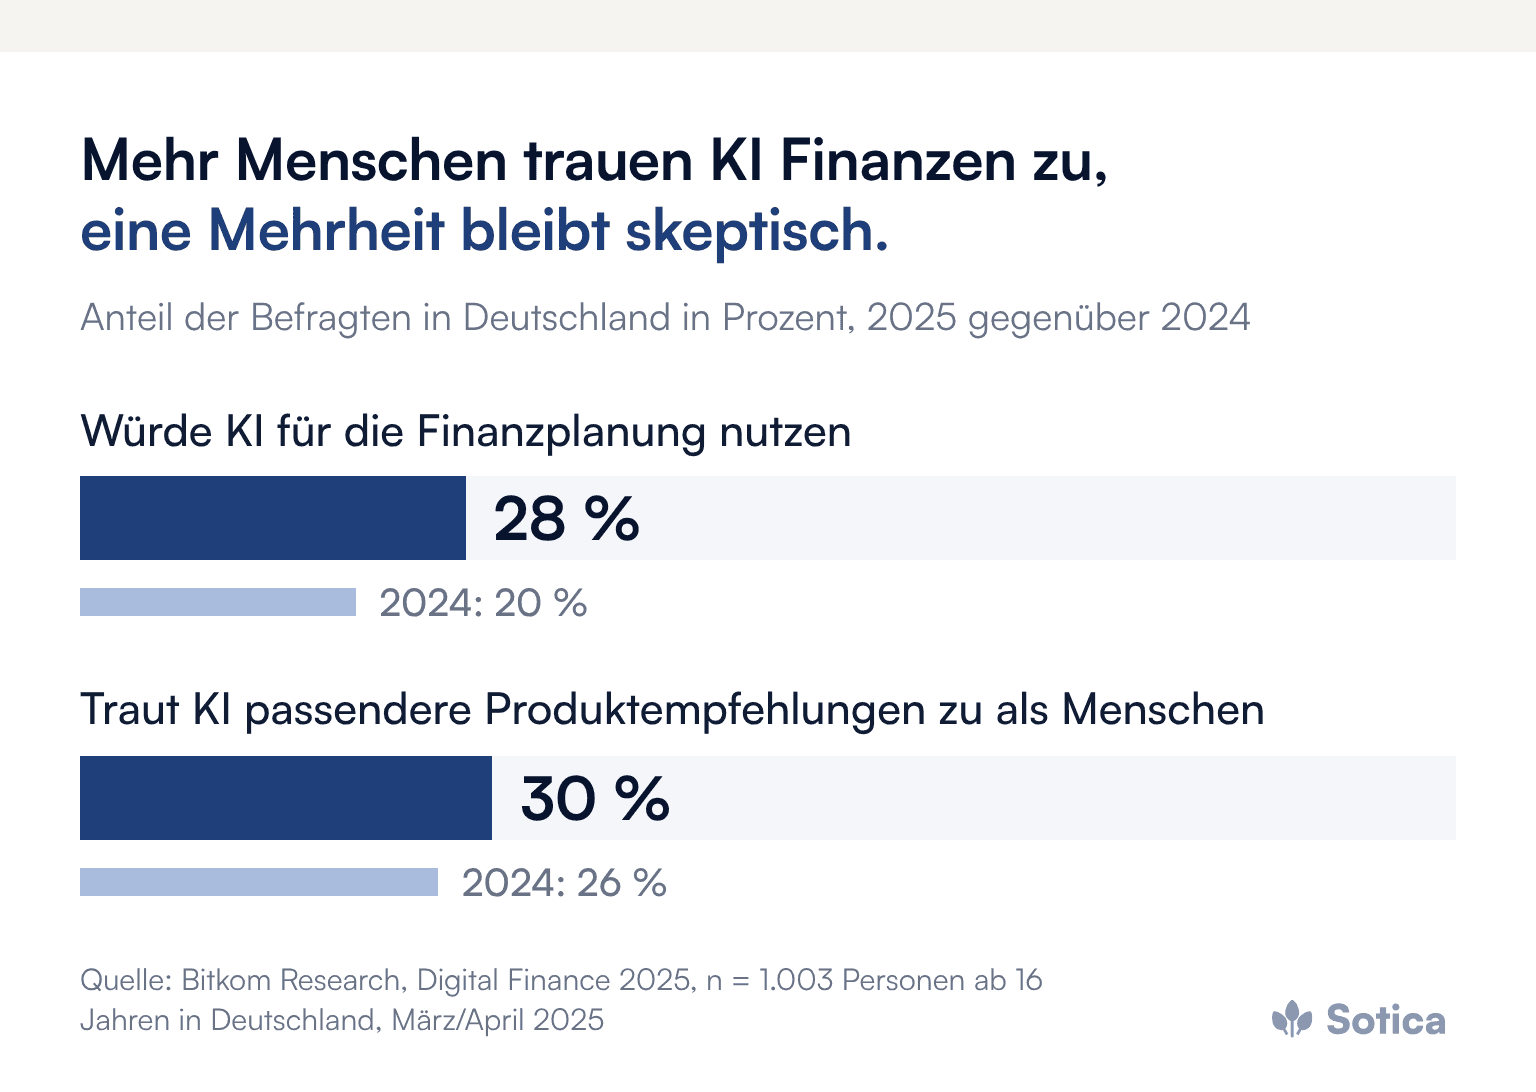
Die Offenheit wächst, eine Mehrheit bleibt aber skeptisch. In der repräsentativen Befragung „Digital Finance 2025“ von Bitkom Research mit 1.003 Personen ab 16 Jahren in Deutschland würden 28 Prozent eine KI nutzen, die ihnen die Finanzplanung abnimmt, 2024 waren es 20 Prozent. 30 Prozent trauen einer KI passendere Empfehlungen zu Finanzprodukten zu als einem Menschen (2024: 26 Prozent). Bitkom-Hauptgeschäftsführer Bernhard Rohleder ordnet das selbst ein: Eine Mehrheit sei noch skeptisch, das Interesse steige aber.
Dieselbe Befragung zeigt, wie hoch die Erwartungen an digitale Angebote insgesamt sind. 86 Prozent der Deutschen nutzen Online-Banking, 78 Prozent ist eine benutzerfreundliche Banking-App bei der Wahl ihrer Bank wichtig, und das Digitalangebot der Banken erhält im Schnitt nur die Note 3,1. Kundengerichtete KI landet also in einem Kanal, den die meisten täglich nutzen und an dem sie ihre Bank messen.
Warum entscheidet Datenkontrolle über die Akzeptanz?
Weil der Schritt von „informiert mich“ zu „entscheidet mit“ für Kundinnen und Kunden ein Vertrauensschritt ist. Ein Assistent, der Kontobewegungen analysiert oder Produktvorschläge macht, arbeitet mit genau den Daten, die als besonders persönlich gelten. Je sensibler der Anwendungsfall, desto stärker hängt die Nutzung daran, dass die Person versteht, was mit ihren Daten geschieht, und jederzeit aussteigen kann.
Ein Teil dieser Kontrolle ist ohnehin Recht. Die Datenschutz-Grundverordnung gibt jeder betroffenen Person ein Recht auf Löschung (Artikel 17) und auf Datenübertragbarkeit (Artikel 20). Nach Artikel 22 DSGVO darf eine Entscheidung mit rechtlicher Wirkung grundsätzlich nicht ausschließlich automatisiert fallen. Der Unterschied liegt in der Gestaltung: Ob diese Rechte als Formular im Impressum versteckt sind oder als Schalter direkt im Assistenten sichtbar werden, entscheidet darüber, ob Kontrolle erlebt wird.
Was verlangt die KI-Verordnung seit August 2026 im Kundenkontakt?
Seit dem 2. August 2026 gelten die Transparenzpflichten nach Artikel 50 der KI-Verordnung. KI-Systeme, die direkt mit Menschen interagieren, müssen so gestaltet sein, dass die Person erkennt, dass sie mit einer KI spricht. KI-erzeugte Inhalte sind maschinenlesbar zu kennzeichnen; für generative Systeme, die schon vor dem 2. August 2026 im Markt waren, gilt nach der Änderungsverordnung (EU) 2026/1744, dem sogenannten Digital Omnibus, eine Übergangsfrist bis 2. Dezember 2026.
Zuständig für die Überwachung im Finanzsektor ist die BaFin. In ihrer Pressemitteilung vom 29. Juli 2026 nennt sie ausdrücklich „Chatbots in der Kundenkommunikation“ als Beispiel für die Transparenzpflichten, die sie künftig prüft, und kann bei Verstößen Bußgelder verhängen. Was diese Zuständigkeit für Institute bedeutet, ordnet der Beitrag zur BaFin als KI-Aufsicht ein. Was Kunden ohnehin erwarten, ist damit zu einem Teil rechtlich verbindlich.
Worin unterscheiden sich kundengerichtete und mitarbeitergerichtete KI?
Kundengerichtete KI interagiert direkt mit dem Endkunden und trägt damit die volle Erwartung an Transparenz, Kennzeichnung und Kontrolle. Mitarbeitergerichtete KI, etwa ein Assistent, der Beraterinnen und Beratern interne Produktinformationen bereitstellt, wirkt im Hintergrund. Fehler bleiben dort zunächst intern und werden von Fachleuten abgefangen.
Beide Wege sind sinnvoll, aber sie verlangen unterschiedliche Governance. Für den Kundenkontakt gehören Kennzeichnung, Abschaltbarkeit, verständliche Datenhinweise und ein klarer Weg zum Menschen ins Produktdesign. Für interne Assistenten stehen Qualität der Wissensbasis, Rechtekonzept und Schulung im Vordergrund. Viele Institute starten deshalb intern und gehen erst an den Kunden, wenn Antwortqualität und Prozesse stabil sind.
Welche drei Leitplanken machen Kontrolle erlebbar?
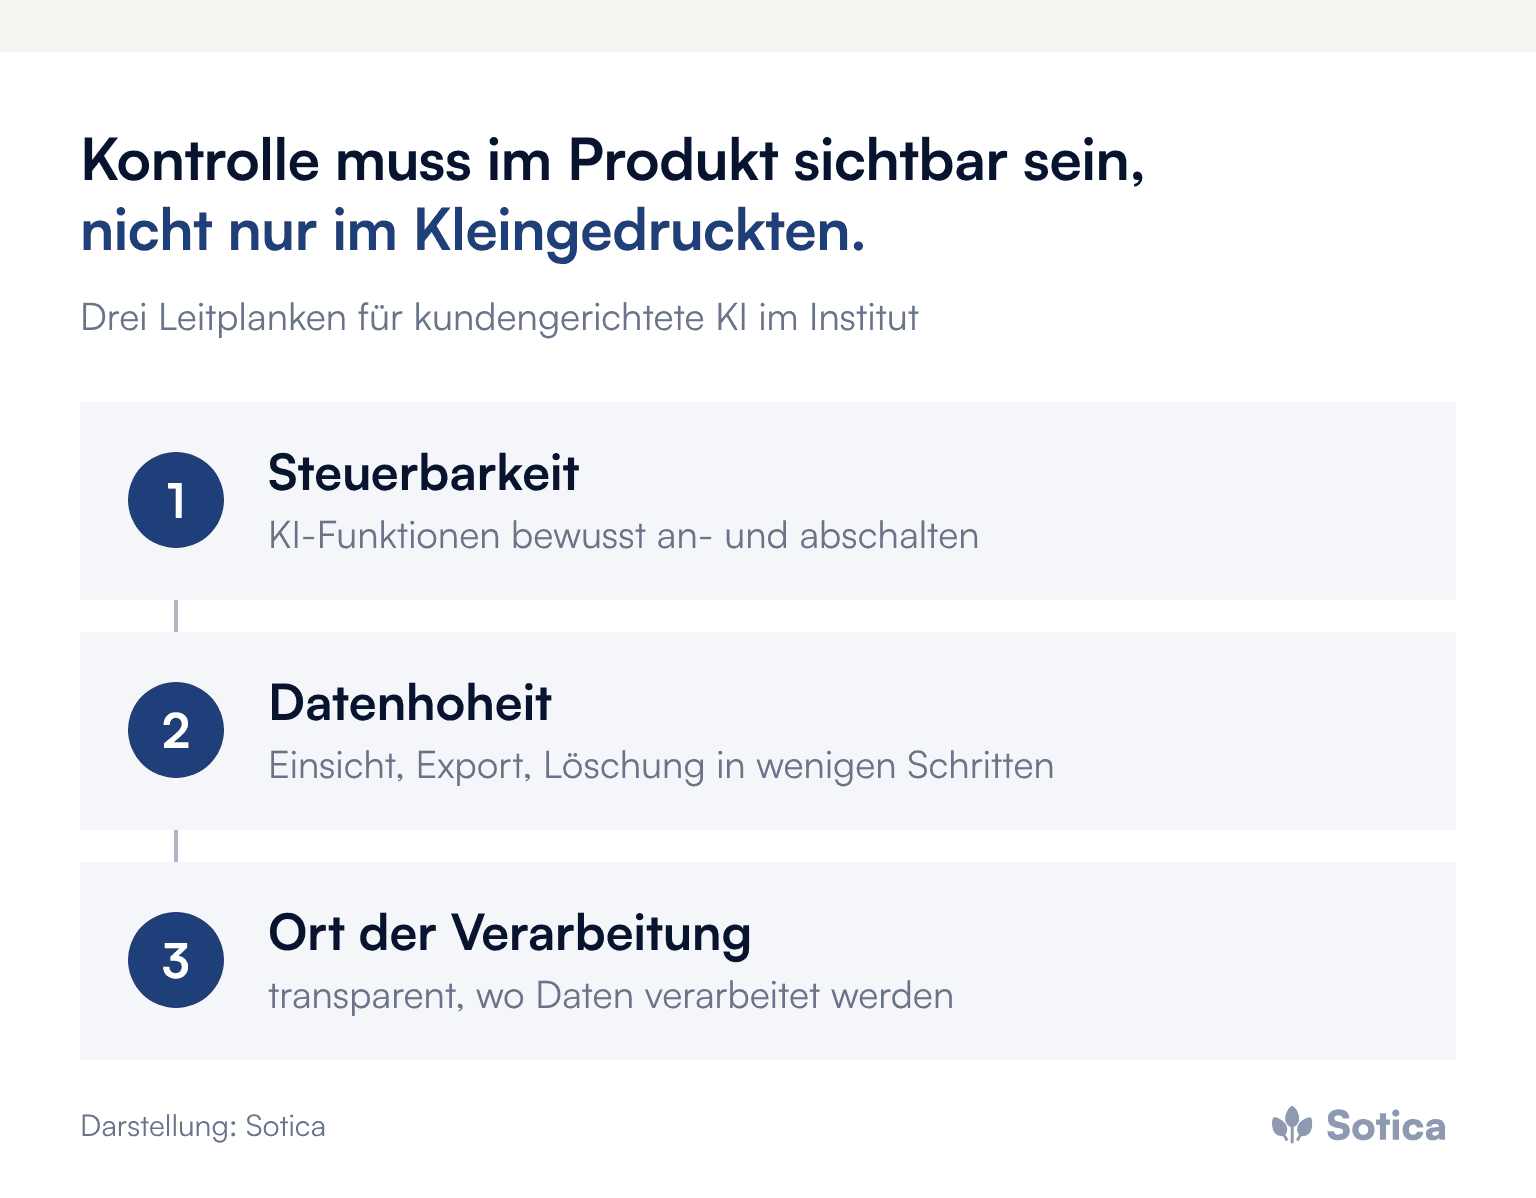
Aus Recht und Kundenerwartung lassen sich drei Leitplanken ableiten, die im Produkt sichtbar werden sollten:
Steuerbarkeit: KI-Funktionen werden bewusst aktiviert und lassen sich ebenso einfach wieder abschalten, ohne dass der übrige Service schlechter wird.
Datenhoheit: Einsicht, Export und Löschung der Daten, die der Assistent nutzt, sind in wenigen Schritten erreichbar, nicht nur über eine Anfrage an den Datenschutz.
Transparenz über den Ort der Verarbeitung: Kundinnen und Kunden erfahren, wo ihre Daten verarbeitet werden und ob sie zum Training von Modellen genutzt werden.
Diese Leitplanken sind kein reines Backend-Thema. Was Kundinnen und Kunden im Frontend zugesagt wird, muss die Architektur dahinter einlösen. Die Frage der souveränen KI-Infrastruktur wird damit zu einem Vertriebsthema: Nur wer weiß, wo Modelle laufen und welche Dienstleister beteiligt sind, kann den Ort der Verarbeitung glaubwürdig benennen.
Wie verändert KI die erste Auswahl einer Bank?
Kundengerichtete KI wirkt nicht nur im eigenen Online-Banking. Allgemeine KI-Assistenten machen es leicht, Produkte und Anbieter zu vergleichen, bevor überhaupt ein Gespräch mit einer Bank stattfindet. Ein Teil der ersten Auswahl kann damit außerhalb der eigenen Kanäle fallen. Wer in diesem Vorfeld als vertrauenswürdig wahrgenommen werden will, braucht klare, überprüfbare Aussagen zu Datenhaltung und Steuerbarkeit, keine allgemeinen Versprechen.
Wie unterschiedlich die Akzeptanz von KI in der Beratung je nach Bedingung ausfällt, zeigen Befragungen seit Längerem: Zustimmung entsteht dort, wo der Mensch erreichbar bleibt und die KI erkennbar unterstützt statt entscheidet. Ein ähnliches Muster zeigt sich bei Zustimmungen im Zahlungsverkehr, wo die Verwaltung von Einwilligungen über ein Dashboard zur Pflicht wird.
Was bedeutet das für Vertrieb, Produkt und IT im Institut?
Für den Vertrieb wird Datenkontrolle zum Argument im Kundengespräch, aber nur, wenn sie im Produkt tatsächlich angelegt ist. Für das Produktmanagement verschiebt sich der Fokus von der nächsten Funktion zur Frage, wie Kontrolle einfach bedienbar wird. Für die IT folgt daraus eine Architekturaufgabe: Abschaltbarkeit, Löschung und Export müssen technisch über alle beteiligten Systeme und Dienstleister durchgreifen.
Organisatorisch braucht kundengerichtete KI eine klare Verantwortung über Bereichsgrenzen hinweg. Kennzeichnungspflichten berühren Marketing und Kundenservice, Datenrechte den Datenschutz, Dienstleisterfragen das Auslagerungsmanagement. Ohne eine Stelle, die diese Fäden zusammenführt, entstehen Insellösungen, die rechtlich vertretbar und für Kunden trotzdem unverständlich sind.
Was das Management vor dem Start kundengerichteter KI klären sollte
Alle Kundenkontaktpunkte mit KI erfassen, vom Website-Chatbot bis zum Sprachassistenten in der Telefonie, und die Kennzeichnung nach Artikel 50 prüfen.
Abschaltbarkeit als Produktanforderung festlegen, bevor der erste Anwendungsfall live geht, nicht als spätere Erweiterung.
Datenrechte im Produkt sichtbar machen: Einsicht, Export und Löschung in wenigen Schritten, verständlich formuliert.
Den Ort der Verarbeitung klären und mit Dienstleistern vertraglich absichern, damit Aussagen gegenüber Kunden belastbar sind.
Eine verantwortliche Stelle benennen, die Vertrieb, Datenschutz, IT und Auslagerungsmanagement für kundengerichtete KI zusammenführt.
Häufige Fragen
Muss ein Chatbot im Online-Banking als KI gekennzeichnet sein?
Ja. Seit dem 2. August 2026 müssen KI-Systeme, die direkt mit Menschen interagieren, nach Artikel 50 der KI-Verordnung erkennbar machen, dass es sich um eine KI handelt, sofern das nicht ohnehin offensichtlich ist. Die BaFin überwacht diese Pflicht im Finanzsektor.
Reicht es, Datenrechte in der Datenschutzerklärung zu beschreiben?
Rechtlich sind Löschung und Datenübertragbarkeit in der DSGVO geregelt. Für die Akzeptanz zählt aber, ob Kundinnen und Kunden diese Rechte im Produkt selbst ausüben können. Sichtbare Schalter schaffen mehr Vertrauen als ein Hinweis im Kleingedruckten.
Wie offen sind Kundinnen und Kunden für KI in Finanzfragen?
Laut Bitkom-Befragung „Digital Finance 2025“ würden 28 Prozent eine KI für die Finanzplanung nutzen und 30 Prozent halten KI-Empfehlungen zu Finanzprodukten für passender als die eines Menschen. Die Tendenz steigt, eine Mehrheit ist aber noch skeptisch.
Weitere Beiträge zu Aufsicht, KI-Verordnung und digitaler Resilienz bündelt das Dossier Regulierung & Resilienz.
Wie viel Kontrolle Kundinnen und Kunden über den eigenen KI-Assistenten tatsächlich haben, zeigt sich oft schon an der Frage, wie viele Klicks bis zum Abschalten nötig sind. Wir freuen uns über ein erstes Gespräch zu diesem Thema.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


