Insight
Maklermarkt-Konsolidierung 2026: Wie kleine Makler bestehen
Gebundene Vertreter schrumpfen, Makler wachsen leicht, Konsolidierer kaufen zu. Warum für kleine Makler effiziente Abläufe wichtiger sind als Größe.
Prozesse & Effizienz
6 min Lesezeit
Kernaussage
Im schrumpfenden Vermittlermarkt entscheidet nicht Größe allein über das Bestehen, sondern die Fähigkeit zur Automatisierung. Wer Routine manuell abarbeitet, trägt Kosten, die kleine Bestände nicht decken.

Die wichtigsten Erkenntnisse
Gebundene Vertreter verlieren, Makler wachsen leicht
Konsolidierer kaufen vor allem kleine Betriebe
Effiziente Abläufe gleichen fehlende Größe aus
Maklermarkt 2026: Weniger Vermittler, mehr Makler
Der Vermittlermarkt schrumpft und wächst zugleich, je nachdem, welche Gruppe betrachtet wird. Die gebundenen Vertreter verlieren seit Jahren Köpfe, die unabhängigen Makler legen leicht zu, und Konsolidierer kaufen Bestände in hohem Tempo. Für kleine Makler entscheidet in diesem Markt weniger die Größe über das Bestehen als die Fähigkeit, den eigenen Betrieb so effizient zu organisieren, dass Fixkosten für Regulierung und Technik auch ein kleiner Bestand trägt.
Wie stark schrumpft der Vermittlermarkt wirklich?
Der Vermittlermarkt schrumpft moderat, aber stetig. Laut Vermittlerregister der Deutschen Industrie- und Handelskammer (DIHK) waren zum 1. Januar 2026 insgesamt 178.791 Versicherungsvermittler registriert, nach 181.761 ein Jahr zuvor. Das ist ein Rückgang um 2.970 Eintragungen oder rund 1,6 Prozent im Jahr 2025.
Im laufenden Jahr hat sich das Bild stabilisiert: Zum 1. Oktober 2026 zählte das Register 179.065 Eintragungen und damit leicht mehr als zu Jahresbeginn. Ein Quartal oder drei machen allerdings noch keine Trendwende. Entscheidend ist die Verschiebung zwischen den Gruppen.
Wen trifft der Rückgang am härtesten?
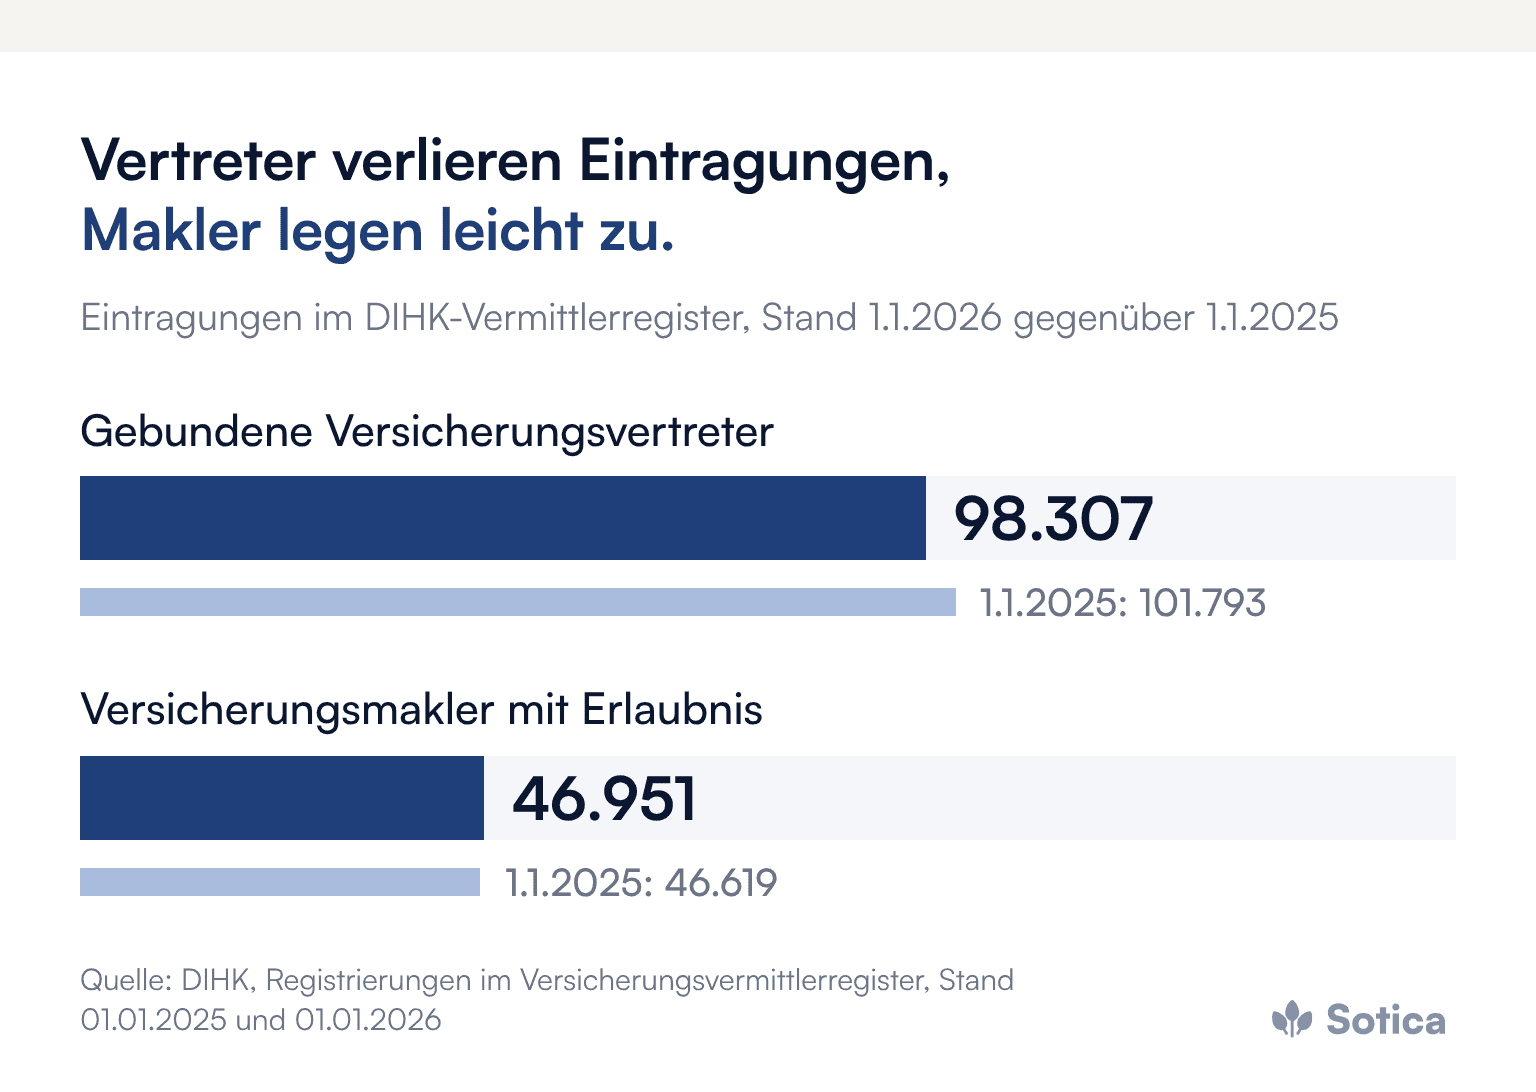
Der Rückgang trifft vor allem die gebundenen Vertreter, also Vermittler, die exklusiv für einen Versicherer oder eine Versicherungsgruppe arbeiten. Die Zahl der gebundenen Vertreter sank im Jahr 2025 laut DIHK von 101.793 auf 98.307, ein Minus von 3.486 Eintragungen oder 3,4 Prozent. Zum 1. Oktober 2026 waren es 97.896.
Die Versicherungsmakler mit Erlaubnis bewegten sich gegenläufig: von 46.619 zum 1. Januar 2025 auf 46.951 zum 1. Januar 2026, ein Plus von 332 Eintragungen oder rund 0,7 Prozent. Bis zum 1. Oktober 2026 stieg ihre Zahl auf 47.329. Die Konsolidierung ist damit kein gleichmäßiger Schwund, sondern eine Verschiebung zwischen Vertriebsmodellen. Was sie für Versicherer bedeutet, beschreibt der Beitrag zum Vermittlerschwund.
Was treibt die Konsolidierung unter Maklern?
Die Konsolidierung treiben vor allem der Zugang zu Fachkräften, die Verhandlungsmacht gegenüber Versicherern, die Nachfolgefrage und der Zugang zu Technologie. So fasst es KPMG in der Analyse „Verschwindet der Maklermarkt, wie wir ihn kennen?“ von 2024 zusammen, die auf einer Befragung von zwölf mittleren bis großen Gewerbe- und Industriemaklern beruht.
Laut KPMG vergeht kaum eine Woche ohne Übernahme oder Fusion eines Maklerunternehmens, und die Befragten erwarten, dass die Zahl der Makler in den nächsten fünf Jahren deutlich sinken wird. Gekauft werden überwiegend kleine und mittlere Unternehmen. Für kleine Makler bedeutet das Druck von zwei Seiten: Der Wettbewerb professionalisiert sich, und die Kosten für Regulierung, Technik und Datenschutz lassen sich auf einen kleinen Bestand schwer verteilen. Wie Käufer dabei bewerten, zeigt der Beitrag zur Maklernachfolge.
Ist Größe die einzige Überlebensstrategie?
Nein. Größe verteilt Fixkosten, sie ist aber nicht die einzige Antwort. Die eigentliche Trennlinie verläuft zwischen Betrieben, die ihre Abläufe digitalisieren und automatisieren, und solchen, die jede Police, jede Nachbearbeitung und jede Anfrage von Hand erledigen.
Ein kleiner Makler mit schlanken Prozessen kann je Kunde wirtschaftlicher arbeiten als ein großer mit gewachsener Handarbeit. Hinzu kommt ein Vorteil, den Konsolidierer schwer skalieren: die persönliche, unabhängige Beratung, die Kunden an einen Makler bindet. Dieser Vorteil trägt allerdings nur, wenn genug Zeit für Beratung bleibt. Genau diese Zeit fressen Verwaltung, Datenpflege und Rückfragen bei Versicherern.
Wo liegt das Automatisierungspotenzial im Maklerbetrieb?
Am größten ist das Potenzial in wiederkehrenden Tätigkeiten ohne Beratungswert: Posteingang und Dokumentenablage, Datenerfassung, Angebotsvergleiche, Standardkorrespondenz und Abgleich der Courtageabrechnungen. Hier lässt sich Zeit zurückgewinnen, ohne die Kundenbeziehung zu berühren.
Die Branche nutzt KI bisher vor allem für Texte. Laut dem 18. Vermittlerbarometer des AfW Bundesverband Finanzdienstleistung, erhoben von Dezember 2025 bis Februar 2026 unter rund 1.000 Finanz- und Versicherungsvermittlern, nutzt die Hälfte der Vermittler KI-Anwendungen beruflich, 77 Prozent der Nutzer zur Texterstellung. 93 Prozent erwarten Zeitersparnis, 69 Prozent nennen Fehleranfälligkeit als Bedenken. Der Sprung von der Textarbeit in die Abläufe ist der nächste Schritt, und er setzt strukturierte Daten voraus. Wie ein Bestand dafür lesbar wird, zeigt der Beitrag zur KI-Vertragsanalyse im Maklerbüro.
Welche Rolle spielen Pools und Versicherer für kleine Makler?
Pools und Versicherer werden für kleine Makler zu Infrastrukturpartnern, deren Technik und Service über den eigenen Aufwand mitentscheiden. Wer allein keine Schnittstellen und keine KI-Tools aufbauen kann, nutzt die Angebote seiner Partner.
Bei KI-Angeboten haben die Pools derzeit die Nase vorn. In der Studie „Digitalisierung & KI im Maklervertrieb“ von Heute und Morgen und dem ITW Institut für Transformation und Weiterbildung in der Assekuranz, erhoben im April und Mai 2026 unter 284 hauptberuflichen Maklern, liegen Maklerpools in der Wahrnehmung von KI-Angeboten vor den Versicherern; 42 Prozent der Befragten können keinen bevorzugten Anbieter nennen. Für Makler lohnt deshalb ein nüchterner Vergleich, welcher Partner Daten strukturiert liefert und Abläufe wirklich entlastet.
Wo bleibt Automatisierung im Betrieb stecken?
Automatisierung bleibt selten am Willen stecken, sondern an Datensilos, fehlenden Schnittstellen und Medienbrüchen zwischen Maklerverwaltungsprogramm und den Systemen der Versicherer. Wo Daten mehrfach eingegeben werden, frisst die Nachbearbeitung den Zeitgewinn wieder auf.
Diese Hürden kennen auch große Versicherer; der Beitrag zur Dunkelverarbeitung im Schaden zeigt die Parallelen. Für den kleinen Makler ist die Lösung trotzdem erreichbar, weil er seine Abläufe ohne lange Abstimmungswege umbauen kann. Er braucht dafür keine eigene IT-Abteilung, sondern eine klare Reihenfolge: erst den Ablauf ordnen, dann Daten vereinheitlichen, dann automatisieren.
Was Inhaber kleiner Maklerbetriebe jetzt tun sollten
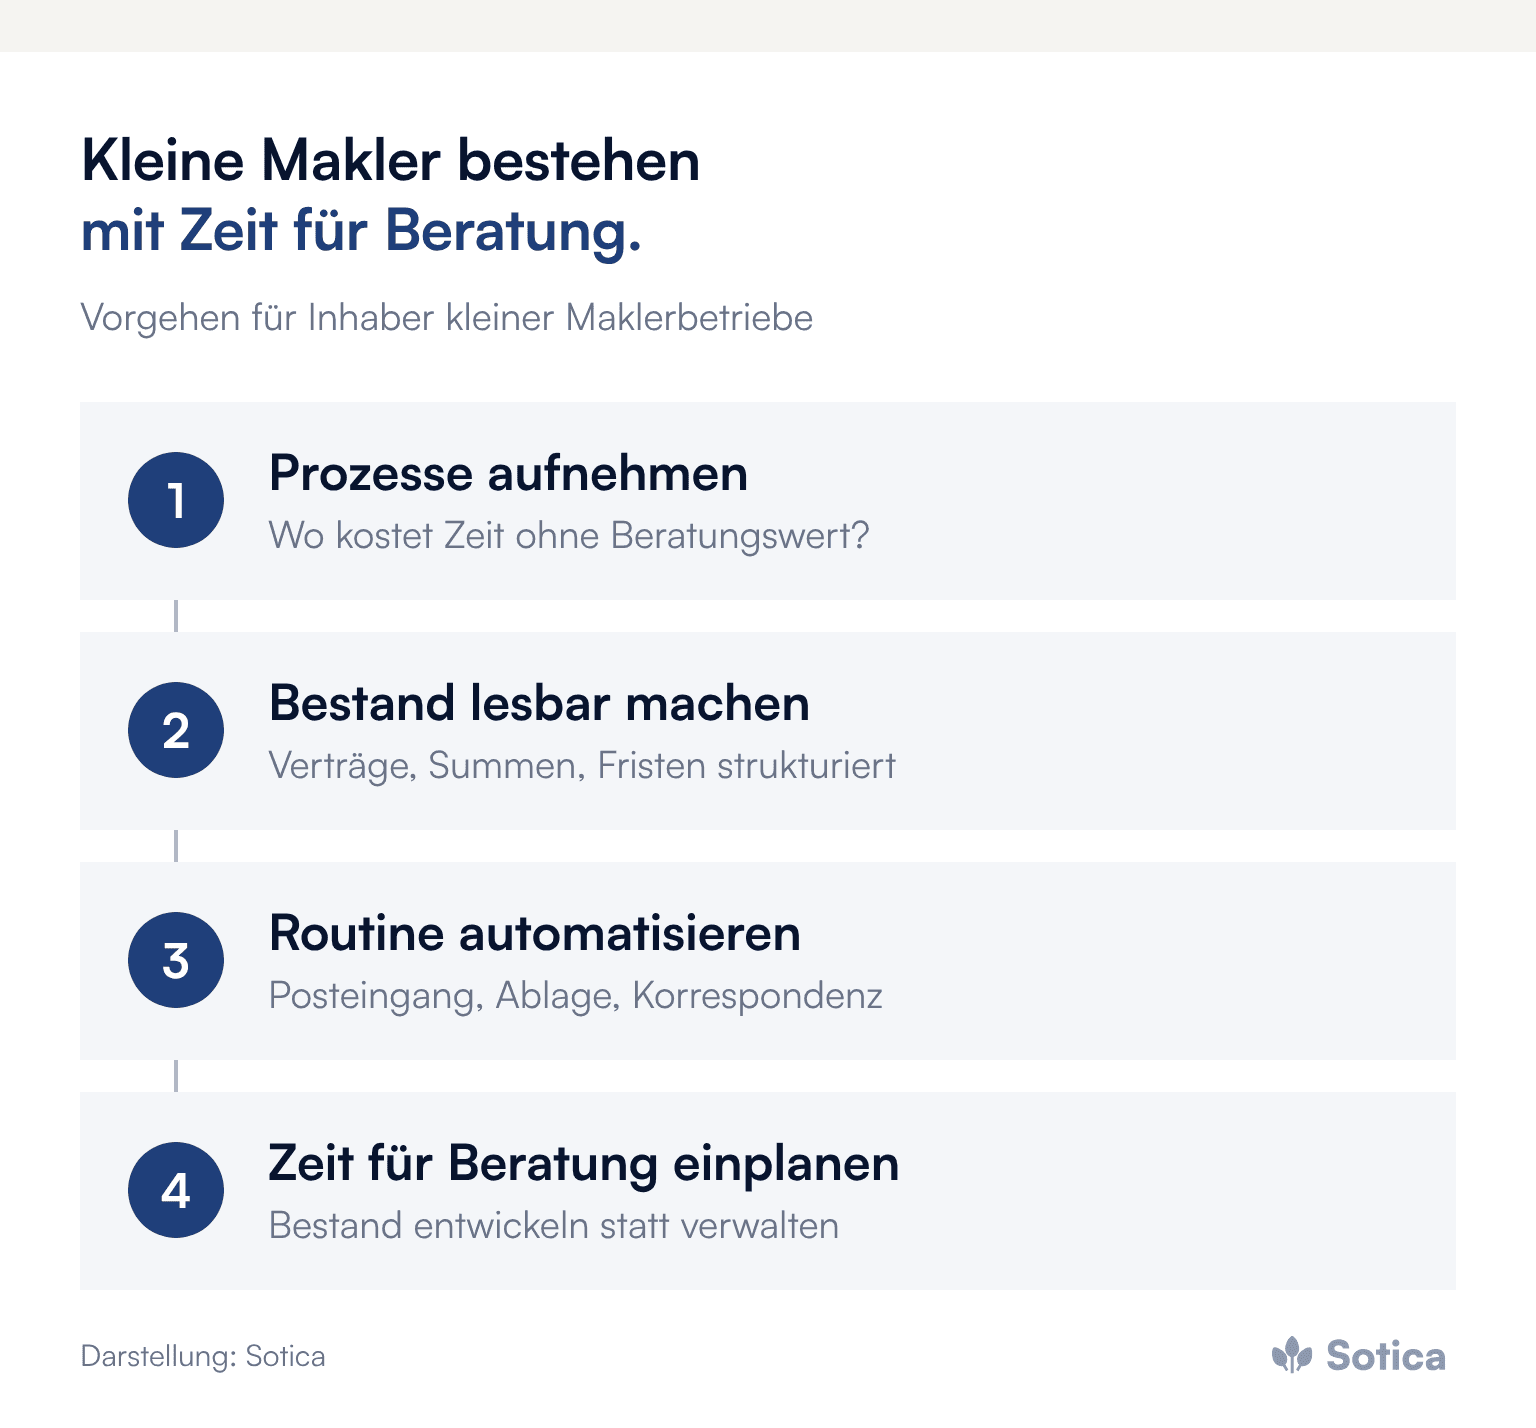
Eine ehrliche Prozessaufnahme machen: Welche Tätigkeit kostet die meiste Zeit, ohne Beratungswert zu schaffen?
Den Bestand lesbar machen, damit Verträge, Summen und Fristen strukturiert vorliegen und ausgewertet werden können.
Routine zuerst automatisieren: Posteingang, Dokumentenablage und Standardkorrespondenz, mit menschlicher Prüfung bei Ausnahmen.
Gewonnene Zeit bewusst einplanen für Beratung und Bestandsentwicklung, statt sie im Tagesgeschäft verschwinden zu lassen.
Die Nachfolge früh mitdenken, denn ein geordneter, datenbasierter Betrieb ist auch der wertvollere Betrieb.
Häufige Fragen
Schrumpft die Zahl der Versicherungsmakler?
Nein. Laut DIHK-Vermittlerregister stieg die Zahl der Versicherungsmakler mit Erlaubnis von 46.619 Anfang 2025 auf 47.329 im Oktober 2026. Der Rückgang betrifft vor allem die gebundenen Vertreter.
Müssen kleine Makler verkaufen oder wachsen, um zu bestehen?
Nicht zwingend. Entscheidend ist, ob Verwaltungsaufwand und Fixkosten zur Bestandsgröße passen. Effiziente Abläufe können fehlende Größe teilweise ausgleichen.
Wo setzt Automatisierung im Maklerbüro zuerst an?
Bei wiederkehrenden Tätigkeiten ohne Beratungswert, etwa Posteingang, Dokumentenablage, Datenerfassung und Abgleich der Courtageabrechnungen.
Weitere Beiträge zu Marktentwicklung, Nachfolge und Maklerbetreuung bündelt das Dossier Maklerbetreuung & Vermittlermarkt.
Ob ein Maklerbetrieb die Konsolidierung als Käufer, Verkäufer oder eigenständiger Anbieter erlebt, hängt oft weniger vom Bestand ab als von der Frage, wie viel Zeit am Ende der Woche für Beratung übrig bleibt. Auf ein erstes Gespräch dazu freuen wir uns.
Dominik Winkel
Gründer und Managing Partner