Insight
Schadenmeldung im Maklerbüro: Raus aus PDF und Posteingang
Schadenmeldungen im Maklerbüro werden schnell, wenn alle Kanäle in einen Prozess münden: bündeln, automatisch auslesen, Weiterleitung und Rückmeldung verbinden.
Prozesse und Effizienz
6 min Lesezeit
Kernaussage
Im Schadenfall entscheidet sich, ob ein Maklermandat hält. Wer die Schadenanlage dem Zufall der Posteingänge überlässt, verliert Zeit und Vertrauen genau in dem Moment, in dem der Kunde den Makler wirklich braucht.

Die wichtigsten Erkenntnisse
Der Schadeneingang gehört in einen Kanal, nicht in fünf
Dokumente auslesen schlägt Dokumente abtippen
Kunden wollen im Schaden einen festen Ansprechpartner
Der Schadenfall ist der Moment der Wahrheit
Kaum ein Kunde erinnert sich an den Tag, an dem seine Police begann. Fast jeder erinnert sich an den Tag, an dem er sie brauchte. Die Schadenmeldung im Maklerbüro wird erst dann schnell und verlässlich, wenn jeder Eingangskanal in einen einzigen strukturierten Prozess mündet, der Erfassung, Weiterleitung an den Versicherer und Rückmeldung an den Kunden verbindet.
Genau daran scheitert der Alltag. Schäden kommen per E-Mail mit Fotoanhang, per Anruf auf dem Mobiltelefon des Inhabers, als Formular über die Website und als Brief mit Kostenvoranschlag. Jeder Kanal erzeugt seine eigene Bearbeitungslogik, und jede Bearbeitungslogik erzeugt Liegezeit.
Wie kommen Schadenmeldungen heute im Maklerbüro an?
In den meisten Büros läuft der Schadeneingang über das allgemeine Postfach. Eine Mitarbeiterin erkennt die Meldung, legt den Vorgang im Maklerverwaltungsprogramm an, tippt Schadendatum, Sparte und Sachverhalt ab, ordnet die Police zu, lädt Anhänge hoch und leitet die Meldung an den Versicherer weiter. Zwischen Eingang und Weiterleitung vergehen im besten Fall Stunden, im normalen Fall Tage.
Betroffen sind viele Unternehmen: Nach der Statistik des Deutschen Industrie- und Handelskammertags (DIHK) zum Versicherungsvermittlerregister waren am 1. Oktober 2026 insgesamt 179.065 Vermittlerinnen und Vermittler registriert, darunter 47.329 Versicherungsmakler mit Erlaubnis nach § 34d Absatz 1 Gewerbeordnung. Und das Volumen schwankt stark. Nach dem „Datenservice zum Naturgefahrenreport 2026“ des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) gab es 2025 in der Kfz-Versicherung rund 180.000 Sturm- und Hagelschäden und 1.700 Überschwemmungsschäden mit einem Aufwand von rund 0,6 Milliarden Euro; 2024 lag der Kfz-Naturgefahrenaufwand bei 1,2 Milliarden Euro. Ein einziges Unwetterwochenende füllt den Posteingang eines Maklerbüros schneller, als ein Team ihn manuell leeren kann.

Was kostet der unstrukturierte Schadeneingang?
Sichtbar sind die Bearbeitungsstunden für das Abtippen und Zuordnen. Teurer ist das Unsichtbare: Rückfragen, weil ein Anhang fehlt. Doppelanlagen, weil der Kunde zweimal meldet. Verzögerungen, weil die Meldung im Sammelpostfach wartet. Und ein Kunde, der in der wichtigsten Woche seiner Vertragsbeziehung keinen Status bekommt.
Was Kundinnen und Kunden im Schadenfall erwarten, zeigt eine Doppelbefragung der Versicherungsforen Leipzig aus dem Frühjahr 2026 unter 108 Beschäftigten von Versicherern und 514 Endkundinnen und Endkunden: Im Vordergrund stehen die Höhe der Entschädigung und ein fester persönlicher Ansprechpartner, digitale Einreichungswege folgen erst dahinter. Für Maklerinnen und Makler ist das eine gute Nachricht. Der persönliche Ansprechpartner sind sie selbst, sofern der Prozess ihnen die Zeit dafür lässt.
Schritt 1: Wie lassen sich die Eingangskanäle bündeln?
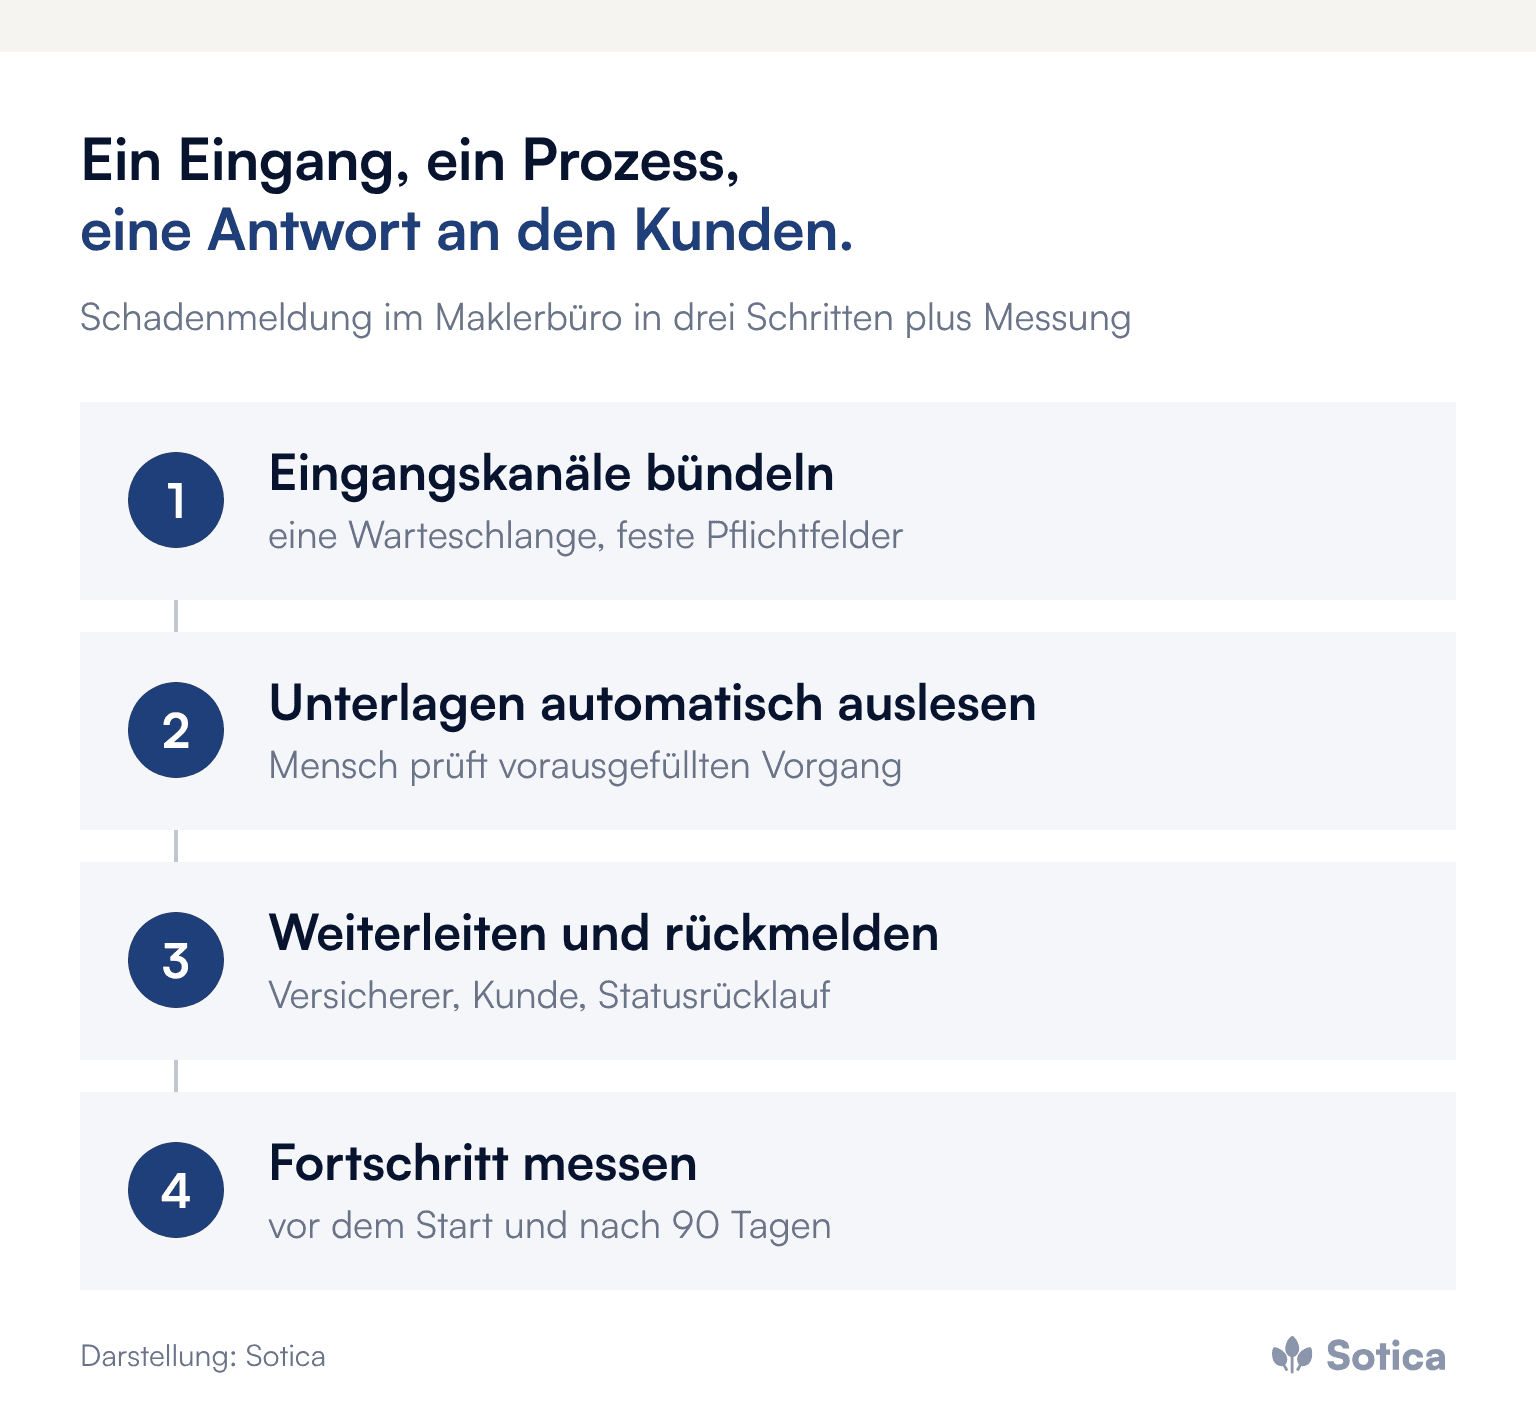
Mit einer Entscheidung, die kaum Geld kostet: Alle Schadenmeldungen laufen in eine Adresse beziehungsweise eine Warteschlange. Telefonische Meldungen werden direkt im Gespräch in eine strukturierte Erfassungsmaske aufgenommen, nicht auf Zettel. Das Website-Formular fragt die Pflichtfelder ab, die der Versicherer später ohnehin verlangt: Schadendatum, Hergang, Sparte, Erreichbarkeit, Fotos.
Wo Kunden den direkten Draht zum Inhaber schätzen, wird wenigstens die Ablage gebündelt: Jede Meldung landet am selben Tag im selben System, gleich über welchen Kanal sie kam. Diese Regel bricht Gewohnheiten, vom Zettel am Monitor bis zum privaten Draht zum Stammkunden. Die Regel ist trotzdem die Voraussetzung für alles Weitere, denn jeder Nebenkanal produziert die Ausnahmen, an denen später die Automatisierung scheitert.
Schritt 2: Was kann KI beim Auslesen von Schadenunterlagen leisten?
KI liest aus einer E-Mail samt Anhängen die relevanten Felder aus: wer meldet, welcher Vertrag betroffen ist, was passiert ist, welche Belege beiliegen. Aus einem Kostenvoranschlag werden Positionen und Summen übernommen, Fotos werden dem Schadenobjekt zugeordnet. Die Fachkraft prüft einen vorausgefüllten Vorgang, statt ihn aufzubauen.
Wie groß der Hebel sein kann, zeigt ein Projekt bei einer gewerblichen Maklergruppe: Nach der Automatisierung des Schadeneingangs sank die Bearbeitungszeit je Vorgang von über zehn auf rund zwei Minuten, die Fehlerquote bei der Erfassung von rund 15 auf rund 2 Prozent. Das Prinzip gleicht der Automatisierung von Risikovoranfragen im Neugeschäft: Nicht der Upload ins Portal ist der Fortschritt, sondern die strukturierte Erfassung am Eingang.
Schritt 3: Wie werden Anlage, Weiterleitung und Rückmeldung verbunden?
Aus dem geprüften Vorgang entstehen drei Dinge ohne weiteres Zutun: der Schadendatensatz im Maklerverwaltungsprogramm, die formgerechte Meldung an den Versicherer und eine Eingangsbestätigung an den Kunden mit den nächsten Schritten. Statusänderungen des Versicherers laufen in denselben Vorgang zurück, damit die Frage des Kunden eine Antwort hat, bevor sie gestellt wird.
Für den Datenaustausch mit Versicherern gibt es Branchenstandards. Der BiPRO e. V., die Brancheninitiative für Prozessoptimierung, führt unter anderem die Norm 503 „Schadenservice“ sowie die Norm 430.5 zur Übermittlung schaden- und leistungsbezogener Geschäftsvorfälle. Welche Versicherer welche Normen bedienen, lohnt einen genauen Blick, denn jede genutzte Schnittstelle erspart eine manuelle Übertragung. Wie solche Ketten im Posteingang insgesamt aussehen, beschreibt der Beitrag zur Automatisierung des Makler-Posteingangs.
Was bleibt beim Menschen?
Alles, was Urteil verlangt. Der Großschaden mit Deckungsfrage gehört sofort auf den Tisch der verantwortlichen Person, nicht in die Automatik. Die Kommunikation im emotionalen Ausnahmefall, die Verhandlung mit dem Regulierer, die Einschätzung, ob ein Gutachter nötig ist: Das ist Maklerarbeit. Die Automatik sortiert davor, nicht danach: Bagatelle, Standardfall und Eskalationsfall werden erkannt und entsprechend weitergeleitet.
Aus Kundensicht besteht ein Schadenfall zu einem kleinen Teil aus Regulierung und zu einem großen Teil aus Warten. Eine Eingangsbestätigung am selben Tag, eine ehrliche Auskunft zur voraussichtlichen Dauer und eine Zwischenmeldung, wenn der Versicherer länger braucht, lassen sich vollständig automatisieren. Ist eine Deckung strittig oder fehlen Unterlagen, erfährt der Kunde das vom Makler zuerst, in klaren Worten. Wie weit Versicherer auf ihrer Seite mit der Automatisierung sind, zeigt der Beitrag zur Dunkelverarbeitung im Schaden; wie der Weg in den Produktivbetrieb aussieht, der Beitrag zum KI-Einsatz im Schadenmanagement.
Woran messen Maklerunternehmen den Fortschritt?
An drei Kennzahlen: Zeit vom Eingang bis zur Weiterleitung an den Versicherer, Anteil der Vorgänge ohne Rückfrage und Zeit bis zur ersten Rückmeldung an den Kunden. Werden diese Werte vor der Umstellung und nach 90 Tagen gemessen, ist der Effekt in Zahlen sichtbar statt in Anekdoten.
Ein vierter Wert lohnt den Blick: die Zahl der Schadenfälle, nach denen ein Beratungsgespräch stattfand. Ein regulierter Schaden ist ein natürlicher Anlass, Deckungslücken anzusprechen, vom Hausrat bis zur Elementardeckung. Maklerunternehmen, die den Schadenprozess im Griff haben, machen ihn vom Kostenfaktor zum Anlass für Beratung.
Was das Management eines Maklerunternehmens jetzt angehen sollte
Den Schadeneingang einen Monat lang erfassen: Kanäle, Mengen, Bearbeitungszeit, Rückfragen.
Alle Kanäle in eine Warteschlange führen und Pflichtfelder für Telefon und Formular festlegen.
Das Auslesen von E-Mails und Anhängen automatisieren und die Prüfung beim Menschen lassen.
Weiterleitung und Kundenrückmeldung verbinden, wo möglich über BiPRO-Schnittstellen der Versicherer.
Drei Kennzahlen vor dem Start messen und nach 90 Tagen erneut.
Häufige Fragen
Lohnt sich die Automatisierung auch für kleinere Maklerbüros?
Ja, wenn mit dem Bündeln der Kanäle begonnen wird. Dieser Schritt kostet wenig und ist die Voraussetzung, damit spätere Automatisierung überhaupt greift.
Ersetzt die Automatik die Schadenbetreuung durch den Makler?
Nein. Die Automatik übernimmt Erfassung, Weiterleitung und Standardrückmeldungen. Deckungsfragen, Großschäden und Gespräche in belastenden Situationen bleiben beim Menschen.
Welche Daten braucht eine vollständige Schadenmeldung?
Mindestens Schadendatum, Hergang, betroffenen Vertrag und Sparte, Erreichbarkeit und vorhandene Belege wie Fotos oder Kostenvoranschläge. Fehlt eines davon, folgt fast immer eine Rückfrage des Versicherers.
Weitere Beiträge zu Schadenprozessen und Underwriting bündelt das Dossier Underwriting & Schaden.
Wie viele Stunden zwischen Eingang und Weiterleitung eines Schadens im eigenen Büro tatsächlich vergehen, weiß selten jemand genau, und genau dort beginnt die Verbesserung. Wir freuen uns auf ein erstes Gespräch zu diesem Thema.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Der Schadeneingang gehört in einen Kanal, nicht in fünf
Dokumente auslesen schlägt Dokumente abtippen
Kunden wollen im Schaden einen festen Ansprechpartner
Der Schadenfall ist der Moment der Wahrheit
Kaum ein Kunde erinnert sich an den Tag, an dem seine Police begann. Fast jeder erinnert sich an den Tag, an dem er sie brauchte. Die Schadenmeldung im Maklerbüro wird erst dann schnell und verlässlich, wenn jeder Eingangskanal in einen einzigen strukturierten Prozess mündet, der Erfassung, Weiterleitung an den Versicherer und Rückmeldung an den Kunden verbindet.
Genau daran scheitert der Alltag. Schäden kommen per E-Mail mit Fotoanhang, per Anruf auf dem Mobiltelefon des Inhabers, als Formular über die Website und als Brief mit Kostenvoranschlag. Jeder Kanal erzeugt seine eigene Bearbeitungslogik, und jede Bearbeitungslogik erzeugt Liegezeit.
Wie kommen Schadenmeldungen heute im Maklerbüro an?
In den meisten Büros läuft der Schadeneingang über das allgemeine Postfach. Eine Mitarbeiterin erkennt die Meldung, legt den Vorgang im Maklerverwaltungsprogramm an, tippt Schadendatum, Sparte und Sachverhalt ab, ordnet die Police zu, lädt Anhänge hoch und leitet die Meldung an den Versicherer weiter. Zwischen Eingang und Weiterleitung vergehen im besten Fall Stunden, im normalen Fall Tage.
Betroffen sind viele Unternehmen: Nach der Statistik des Deutschen Industrie- und Handelskammertags (DIHK) zum Versicherungsvermittlerregister waren am 1. Oktober 2026 insgesamt 179.065 Vermittlerinnen und Vermittler registriert, darunter 47.329 Versicherungsmakler mit Erlaubnis nach § 34d Absatz 1 Gewerbeordnung. Und das Volumen schwankt stark. Nach dem „Datenservice zum Naturgefahrenreport 2026“ des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) gab es 2025 in der Kfz-Versicherung rund 180.000 Sturm- und Hagelschäden und 1.700 Überschwemmungsschäden mit einem Aufwand von rund 0,6 Milliarden Euro; 2024 lag der Kfz-Naturgefahrenaufwand bei 1,2 Milliarden Euro. Ein einziges Unwetterwochenende füllt den Posteingang eines Maklerbüros schneller, als ein Team ihn manuell leeren kann.
Was kostet der unstrukturierte Schadeneingang?
Sichtbar sind die Bearbeitungsstunden für das Abtippen und Zuordnen. Teurer ist das Unsichtbare: Rückfragen, weil ein Anhang fehlt. Doppelanlagen, weil der Kunde zweimal meldet. Verzögerungen, weil die Meldung im Sammelpostfach wartet. Und ein Kunde, der in der wichtigsten Woche seiner Vertragsbeziehung keinen Status bekommt.
Was Kundinnen und Kunden im Schadenfall erwarten, zeigt eine Doppelbefragung der Versicherungsforen Leipzig aus dem Frühjahr 2026 unter 108 Beschäftigten von Versicherern und 514 Endkundinnen und Endkunden: Im Vordergrund stehen die Höhe der Entschädigung und ein fester persönlicher Ansprechpartner, digitale Einreichungswege folgen erst dahinter. Für Maklerinnen und Makler ist das eine gute Nachricht. Der persönliche Ansprechpartner sind sie selbst, sofern der Prozess ihnen die Zeit dafür lässt.
Schritt 1: Wie lassen sich die Eingangskanäle bündeln?
Mit einer Entscheidung, die kaum Geld kostet: Alle Schadenmeldungen laufen in eine Adresse beziehungsweise eine Warteschlange. Telefonische Meldungen werden direkt im Gespräch in eine strukturierte Erfassungsmaske aufgenommen, nicht auf Zettel. Das Website-Formular fragt die Pflichtfelder ab, die der Versicherer später ohnehin verlangt: Schadendatum, Hergang, Sparte, Erreichbarkeit, Fotos.
Wo Kunden den direkten Draht zum Inhaber schätzen, wird wenigstens die Ablage gebündelt: Jede Meldung landet am selben Tag im selben System, gleich über welchen Kanal sie kam. Diese Regel bricht Gewohnheiten, vom Zettel am Monitor bis zum privaten Draht zum Stammkunden. Die Regel ist trotzdem die Voraussetzung für alles Weitere, denn jeder Nebenkanal produziert die Ausnahmen, an denen später die Automatisierung scheitert.
Schritt 2: Was kann KI beim Auslesen von Schadenunterlagen leisten?
KI liest aus einer E-Mail samt Anhängen die relevanten Felder aus: wer meldet, welcher Vertrag betroffen ist, was passiert ist, welche Belege beiliegen. Aus einem Kostenvoranschlag werden Positionen und Summen übernommen, Fotos werden dem Schadenobjekt zugeordnet. Die Fachkraft prüft einen vorausgefüllten Vorgang, statt ihn aufzubauen.
Wie groß der Hebel sein kann, zeigt ein Projekt bei einer gewerblichen Maklergruppe: Nach der Automatisierung des Schadeneingangs sank die Bearbeitungszeit je Vorgang von über zehn auf rund zwei Minuten, die Fehlerquote bei der Erfassung von rund 15 auf rund 2 Prozent. Das Prinzip gleicht der Automatisierung von Risikovoranfragen im Neugeschäft: Nicht der Upload ins Portal ist der Fortschritt, sondern die strukturierte Erfassung am Eingang.
Schritt 3: Wie werden Anlage, Weiterleitung und Rückmeldung verbunden?
Aus dem geprüften Vorgang entstehen drei Dinge ohne weiteres Zutun: der Schadendatensatz im Maklerverwaltungsprogramm, die formgerechte Meldung an den Versicherer und eine Eingangsbestätigung an den Kunden mit den nächsten Schritten. Statusänderungen des Versicherers laufen in denselben Vorgang zurück, damit die Frage des Kunden eine Antwort hat, bevor sie gestellt wird.
Für den Datenaustausch mit Versicherern gibt es Branchenstandards. Der BiPRO e. V., die Brancheninitiative für Prozessoptimierung, führt unter anderem die Norm 503 „Schadenservice“ sowie die Norm 430.5 zur Übermittlung schaden- und leistungsbezogener Geschäftsvorfälle. Welche Versicherer welche Normen bedienen, lohnt einen genauen Blick, denn jede genutzte Schnittstelle erspart eine manuelle Übertragung. Wie solche Ketten im Posteingang insgesamt aussehen, beschreibt der Beitrag zur Automatisierung des Makler-Posteingangs.
Was bleibt beim Menschen?
Alles, was Urteil verlangt. Der Großschaden mit Deckungsfrage gehört sofort auf den Tisch der verantwortlichen Person, nicht in die Automatik. Die Kommunikation im emotionalen Ausnahmefall, die Verhandlung mit dem Regulierer, die Einschätzung, ob ein Gutachter nötig ist: Das ist Maklerarbeit. Die Automatik sortiert davor, nicht danach: Bagatelle, Standardfall und Eskalationsfall werden erkannt und entsprechend weitergeleitet.
Aus Kundensicht besteht ein Schadenfall zu einem kleinen Teil aus Regulierung und zu einem großen Teil aus Warten. Eine Eingangsbestätigung am selben Tag, eine ehrliche Auskunft zur voraussichtlichen Dauer und eine Zwischenmeldung, wenn der Versicherer länger braucht, lassen sich vollständig automatisieren. Ist eine Deckung strittig oder fehlen Unterlagen, erfährt der Kunde das vom Makler zuerst, in klaren Worten. Wie weit Versicherer auf ihrer Seite mit der Automatisierung sind, zeigt der Beitrag zur Dunkelverarbeitung im Schaden; wie der Weg in den Produktivbetrieb aussieht, der Beitrag zum KI-Einsatz im Schadenmanagement.
Woran messen Maklerunternehmen den Fortschritt?
An drei Kennzahlen: Zeit vom Eingang bis zur Weiterleitung an den Versicherer, Anteil der Vorgänge ohne Rückfrage und Zeit bis zur ersten Rückmeldung an den Kunden. Werden diese Werte vor der Umstellung und nach 90 Tagen gemessen, ist der Effekt in Zahlen sichtbar statt in Anekdoten.
Ein vierter Wert lohnt den Blick: die Zahl der Schadenfälle, nach denen ein Beratungsgespräch stattfand. Ein regulierter Schaden ist ein natürlicher Anlass, Deckungslücken anzusprechen, vom Hausrat bis zur Elementardeckung. Maklerunternehmen, die den Schadenprozess im Griff haben, machen ihn vom Kostenfaktor zum Anlass für Beratung.
Was das Management eines Maklerunternehmens jetzt angehen sollte
Den Schadeneingang einen Monat lang erfassen: Kanäle, Mengen, Bearbeitungszeit, Rückfragen.
Alle Kanäle in eine Warteschlange führen und Pflichtfelder für Telefon und Formular festlegen.
Das Auslesen von E-Mails und Anhängen automatisieren und die Prüfung beim Menschen lassen.
Weiterleitung und Kundenrückmeldung verbinden, wo möglich über BiPRO-Schnittstellen der Versicherer.
Drei Kennzahlen vor dem Start messen und nach 90 Tagen erneut.
Häufige Fragen
Lohnt sich die Automatisierung auch für kleinere Maklerbüros?
Ja, wenn mit dem Bündeln der Kanäle begonnen wird. Dieser Schritt kostet wenig und ist die Voraussetzung, damit spätere Automatisierung überhaupt greift.
Ersetzt die Automatik die Schadenbetreuung durch den Makler?
Nein. Die Automatik übernimmt Erfassung, Weiterleitung und Standardrückmeldungen. Deckungsfragen, Großschäden und Gespräche in belastenden Situationen bleiben beim Menschen.
Welche Daten braucht eine vollständige Schadenmeldung?
Mindestens Schadendatum, Hergang, betroffenen Vertrag und Sparte, Erreichbarkeit und vorhandene Belege wie Fotos oder Kostenvoranschläge. Fehlt eines davon, folgt fast immer eine Rückfrage des Versicherers.
Weitere Beiträge zu Schadenprozessen und Underwriting bündelt das Dossier Underwriting & Schaden.
Wie viele Stunden zwischen Eingang und Weiterleitung eines Schadens im eigenen Büro tatsächlich vergehen, weiß selten jemand genau, und genau dort beginnt die Verbesserung. Wir freuen uns auf ein erstes Gespräch zu diesem Thema.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


