Insight
Geld ist da. Pläne sind da. Nur umgesetzt wird nicht.
Ertrag und Strategien sind da, die Umsetzung hinkt. Was der Zukunftsreport über Regionalinstitute zeigt und wie ein 90-Tage-Mandat aus der Planung führt.
Organisation & Change
6 min Lesezeit
Kernaussage
Digitalisierung scheitert in Regionalinstituten nicht am Budget, sondern an Verantwortung und Priorisierung. Wer plant, ohne zu entscheiden, verlängert die Planungsphase zum Dauerzustand.

Die wichtigsten Erkenntnisse
Strategie ist weiter als die Umsetzung
Nur 2,6 Prozent nutzen KI flächendeckend
Ein Prozess, ein Verantwortlicher, 90 Tage
Der Befund, der wehtut
An Begründungen für langsame Digitalisierung mangelt es in Regionalinstituten selten: Regulatorik, Verbundstrukturen, Fachkräftemangel. An Geld mangelt es derzeit nicht, und an Strategiepapieren auch nicht. Digitalisierung scheitert in Sparkassen und Genossenschaftsbanken nicht am Budget, sondern an Verantwortung und Priorisierung: Wer plant, ohne einen konkreten Prozess mit benannter Verantwortung und messbarem Ziel umzubauen, macht die Planungsphase zum Dauerzustand.
Was die Zahlen über Ertrag und Umsetzung zeigen
Die wirtschaftliche Ausgangslage ist gut. Die 339 Sparkassen haben 2025 nach Angaben des Deutschen Sparkassen- und Giroverbands ein operatives Ergebnis vor Bewertung von über 18 Milliarden Euro erzielt und ihren Verwaltungsaufwand, also die Ausgaben für Mitarbeitende und Technik, um 1,2 Milliarden auf 23,5 Milliarden Euro erhöht. Investiert wird also.
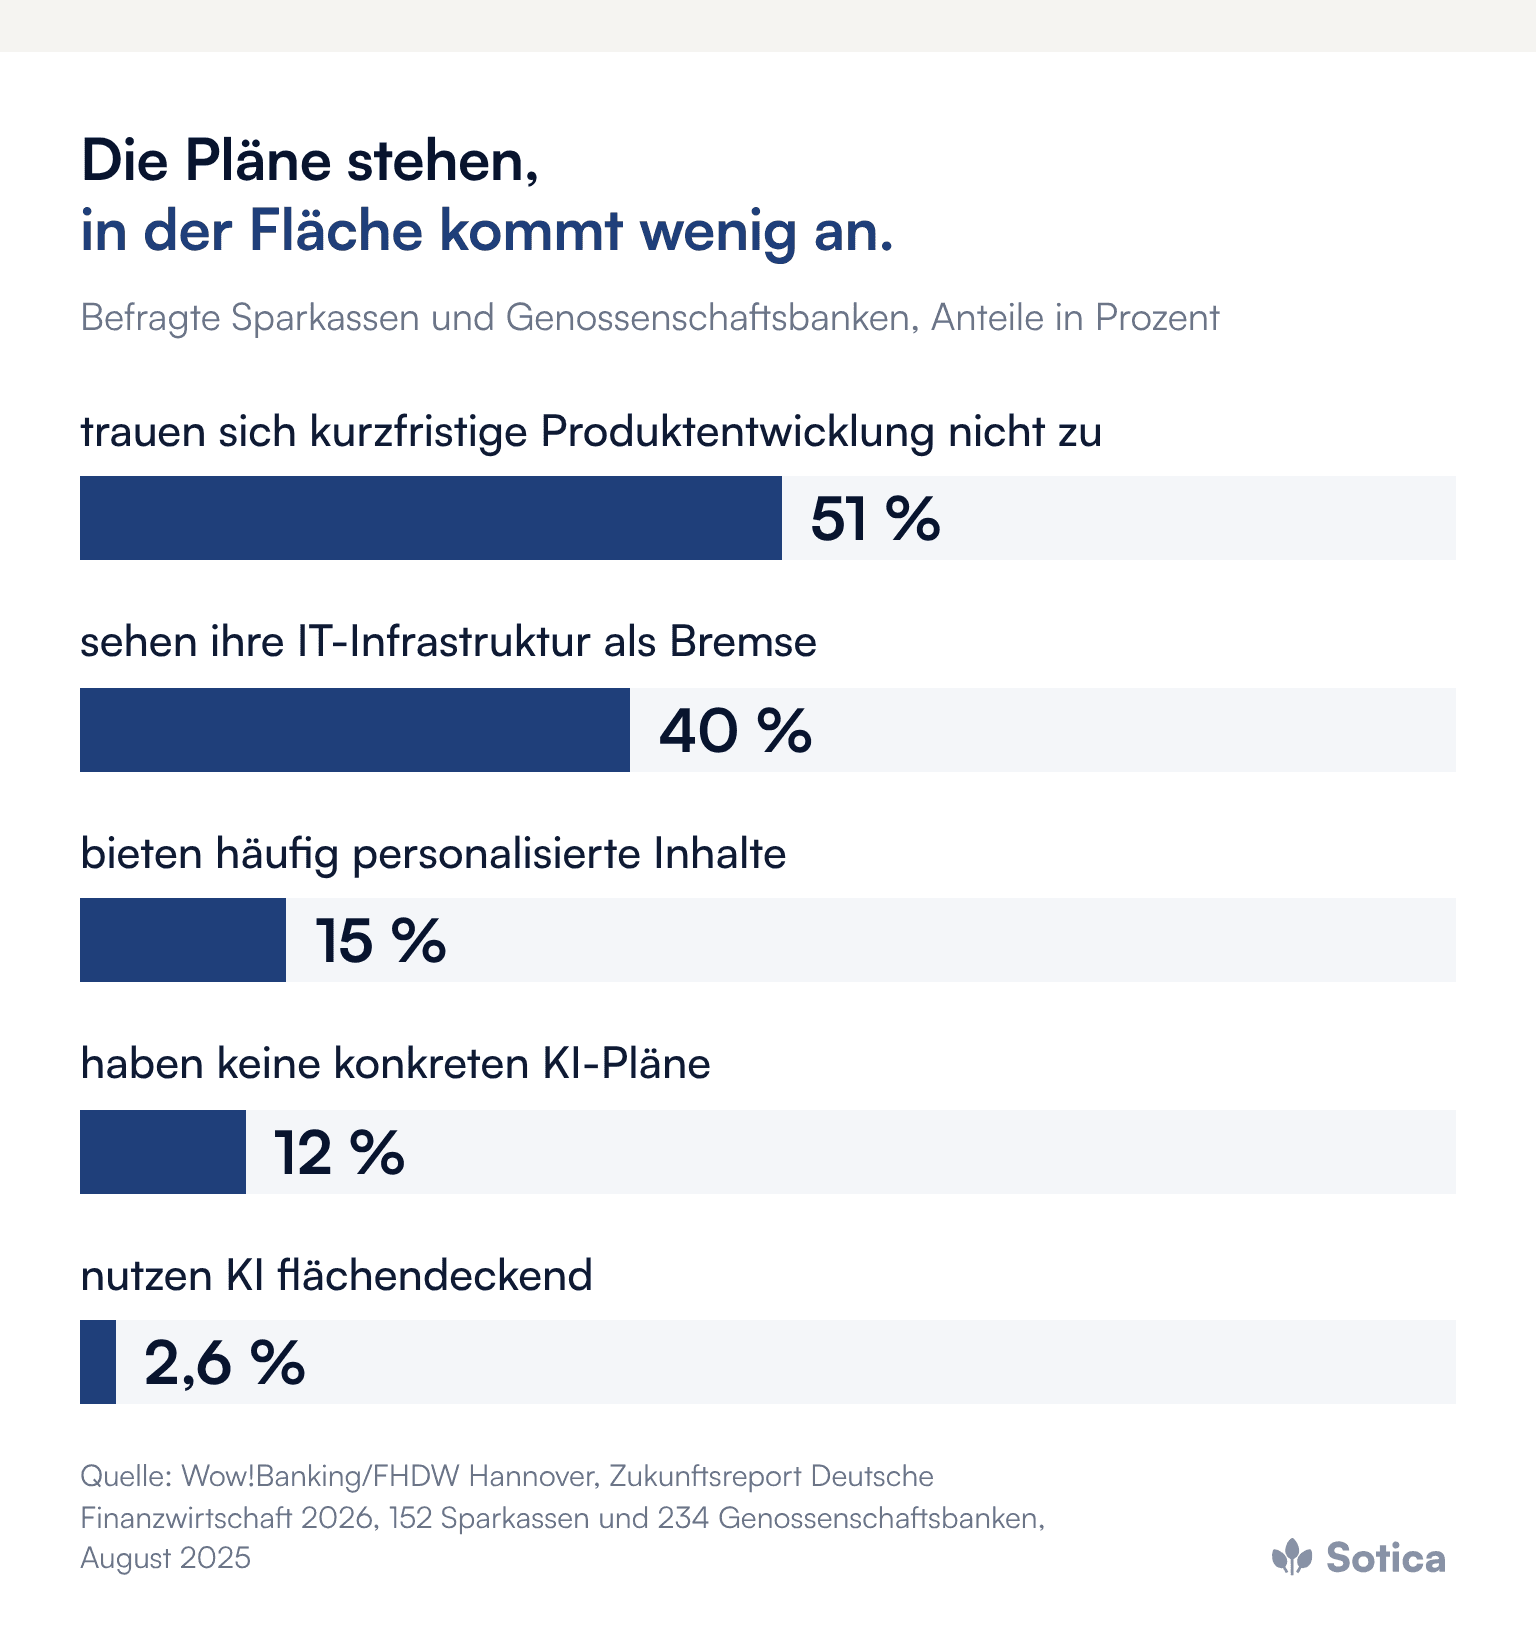
Bei der Umsetzung sieht es anders aus. Für den „Zukunftsreport Deutsche Finanzwirtschaft 2026“ der Initiative Wow!Banking hat die Fachhochschule für die Wirtschaft Hannover unter Leitung von Prof. René Schleus im August 2025 Führungskräfte von 152 Sparkassen und 234 Genossenschaftsbanken befragt. Nur ein Drittel bewertet die digitale Zukunftsfähigkeit des eigenen Instituts als gut oder sehr gut, 18 Prozent halten sie für schlecht oder unzureichend. Beim Einsatz von KI befinden sich die meisten Institute noch in der Planungs- oder Pilotphase: Rund ein Drittel testet einzelne Projekte, 12 Prozent haben keine konkreten Pläne, und nur 2,6 Prozent nutzen KI flächendeckend im Kundengeschäft oder in zentralen Prozessen. 40 Prozent sehen ihre IT-Infrastruktur als Bremse, 51 Prozent trauen sich nicht zu, kurzfristig neue Produkte zu entwickeln.
Die Folgestudie, der Zukunftsreport für 2027 mit 397 teilnehmenden Instituten einschließlich Privatbanken, bestätigt im September 2026 die Richtung: Die Zukunftsfähigkeit der Sparkassen und Genossenschaftsbanken hat sich leicht verbessert, aber während die Institute bei der Strategieentwicklung vergleichsweise weit sind, hinkt deren Realisierung hinterher.
Warum die Planungsphase zum Dauerzustand wird
Die Zahlen beschreiben ein Muster, das in vielen Regionalinstituten zu beobachten ist: Es gibt Digitalisierungsstrategien, Zielbilder, Gremienbeschlüsse und Arbeitskreise. Selten gibt es den Moment, in dem ein Prozess tatsächlich anders läuft als vorher. Testphasen ohne definiertes Ende und ohne Erfolgskriterien sind keine Tests, sondern eine höfliche Form, Entscheidungen zu vertagen.
Drei Mechanismen tauchen dabei immer wieder auf:
Verantwortungsdiffusion: Digitalisierung gehört allen und damit niemandem. Eine Digitalisierungsbeauftragte ohne Budgetverantwortung, ein Management mit Gesamtverantwortung, aber ohne Zeit, Fachbereiche, die abwarten.
Vollständigkeitsdenken: Bevor etwas live geht, sollen Zielbild, Schnittstellen und Sonderfälle vollständig geklärt sein. Das Ergebnis: Nichts geht live.
Warten auf zentrale Lösungen: Die Erwartung, dass der Verbund das Problem mitlöst, ist teilweise berechtigt, entbindet aber kein Institut von der eigenen Prozessarbeit.
Was zentrale Verbundlösungen leisten und was nicht
Finanz Informatik und Atruvia stellen leistungsfähige Plattformen und KI-Funktionen bereit, die kein einzelnes Institut allein bauen könnte. Der Sparkassenverband hat im März 2026 angekündigt, dass in diesem Jahr an jedem der rund 200.000 Arbeitsplätze der Sparkassen KI verfügbar sein soll. Tools sind damit vorhanden oder kommen.
Wie das einzelne Institut seine Kreditstrecke, seinen Posteingang oder seine Serviceprozesse damit gestaltet, bleibt dennoch seine Aufgabe. Zwei Institute mit identischer Verbundausstattung können sehr unterschiedliche Durchlaufzeiten haben; der Unterschied liegt in der Prozessgestaltung vor Ort. Wie sich KI-Agenten in der Marktfolge konkret einsetzen lassen, beschreibt der Beitrag zu Agentic AI in der Marktfolge. Und wenn freigegebene Tools fehlen oder nicht genutzt werden, entsteht Schatten-KI in der Sparkasse.
Warum der Kundenservice die Rechnung zahlt
Kundinnen und Kunden vergleichen ihre Bank nicht mit der Nachbarsparkasse, sondern mit der besten digitalen Erfahrung, die sie irgendwo machen. Laut Zukunftsreport 2026 bieten nur 15 Prozent der Institute durchgängig oder häufig personalisierte Inhalte und Produktempfehlungen, 56 Prozent setzen solche Angebote selten oder gar nicht ein. Auch im Folgebericht gilt die Personalisierung von Kundenerlebnissen als einer der schwächsten Punkte.
Hinzu kommt die Kostenseite. Die gute Ertragslage ist stark zinsgetrieben und nicht garantiert. Institute, die in dieser Phase ihre Prozesse modernisieren, gehen mit niedrigeren Stückkosten in die nächste schwächere Ertragsphase.
Was die umsetzungsstarken Institute anders machen
In beiden Verbünden gibt es Institute, die liefern, und solche, die seit Jahren planen, bei vergleichbarer Größe und Ausstattung. Umsetzungsstärke ist damit keine Frage der Struktur, sondern von Führung und Vorgehen. Drei Merkmale fallen auf: Ein Mitglied des Managements verantwortet ein konkretes Vorhaben persönlich, statt Digitalisierung als Querschnittsthema zu moderieren. Vorhaben werden klein geschnitten, ein Prozess, ein Team, ein klar begrenzter Zeitraum. Und gemessen wird von Anfang an: Durchlaufzeit vorher, Durchlaufzeit nachher.
Der wichtigste Nebeneffekt: Ein einziger sichtbar verbesserter Prozess beweist im Institut, dass Veränderung möglich ist. In Instituten mit langer Planungsgeschichte ist die gelernte Erfahrung, dass Projekte versanden, oft die größte Hürde.
Wie ein 90-Tage-Mandat aus der Planungsschleife führt
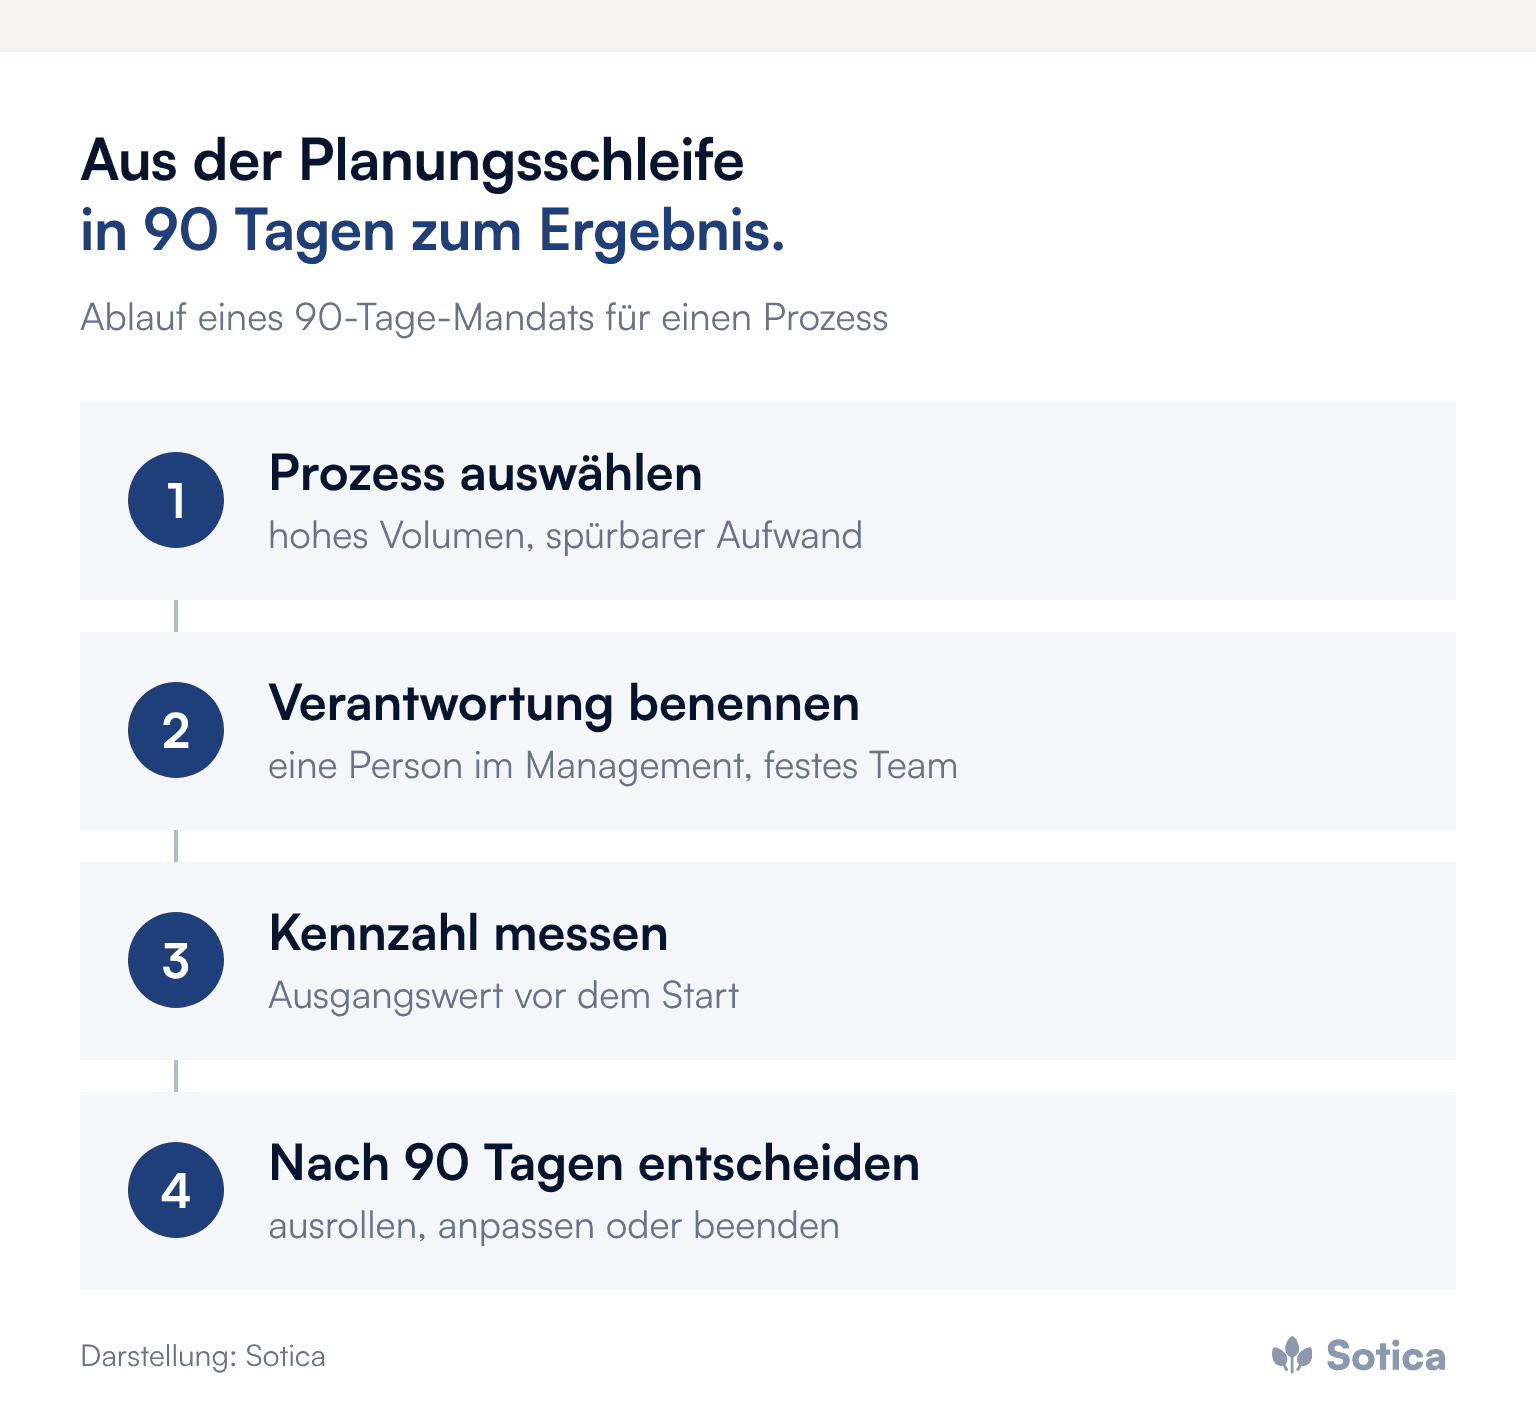
Der Weg aus der Planungsschleife ist unspektakulär. Gewählt wird ein Prozess mit hohem Volumen und spürbarem Aufwand, etwa die Baufinanzierungsstrecke, die Kontoeröffnung für Firmenkunden oder der Posteingang in der Marktfolge. Dafür gilt ein Mandat über 90 Tage mit namentlicher Verantwortung im Management, einem festen Team und einer einzigen Erfolgskennzahl. Nach 90 Tagen läuft der Prozess anders, oder es gibt eine dokumentierte Entscheidung, warum nicht.
Der begrenzte Zeitraum ist das Gegenmittel gegen Vollständigkeitsdenken. Die Schnittstelle, die nicht perfekt ist, wird pragmatisch gelöst; der Sonderfall, der ein Prozent der Vorgänge betrifft, bleibt in der manuellen Bearbeitung statt im Lastenheft. Warum agile Rituale allein dafür nicht reichen, zeigt der Beitrag zu agilen Methoden in Finanzinstituten; warum Wandel oft an freier Kapazität scheitert, der Beitrag zum strukturellen Wandel im Reaktionsmodus.
Was das Management jetzt entscheiden sollte
Einen Prozess auswählen, der viel Volumen hat und dessen Aufwand heute spürbar ist.
Eine Person im Management benennen, die das Vorhaben persönlich verantwortet.
Eine Erfolgskennzahl festlegen und den Ausgangswert vor dem Start messen.
Verbund-Tools konsequent nutzen und die eigene Prozessgestaltung als Aufgabe des Instituts behandeln.
Nach 90 Tagen entscheiden: ausrollen, anpassen oder bewusst beenden, und das Ergebnis im Institut sichtbar machen.
Häufige Fragen
Woran scheitert die Digitalisierung in Regionalinstituten am häufigsten?
Selten am Budget, meist an unklarer Verantwortung, zu großen Vorhaben und dem Anspruch, vor dem Start alles vollständig zu klären.
Ersetzen Verbundlösungen die eigene Prozessarbeit?
Nein. Finanz Informatik und Atruvia liefern leistungsfähige Tools. Wie Prozesse damit gestaltet werden, entscheidet jedes Institut selbst.
Warum gerade 90 Tage?
Ein klar begrenzter Zeitraum zwingt zu Entscheidungen und zur Reduktion auf das Wesentliche. Länger angelegte Programme laden zum Vertagen ein.
Weitere Beiträge zu Führung, Strukturen und Wandel bündelt das Dossier Organisation & Führung.
Welcher Prozess im eigenen Institut in 90 Tagen sichtbar besser laufen könnte, lässt sich oft schneller beantworten, als die nächste Strategieklausur dauert. Ein erstes Gespräch dazu ist ein guter Anfang, wir freuen uns darauf.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


