Case Study
Kreditversicherer verarbeitet über 80 % seines Factorings dunkel
Volldigitale Factoring-Strecke: über 80 Prozent Dunkelverarbeitungsquote und Auszahlungsentscheidungen in Minuten statt in Tagen.
Prozesse & Effizienz
6 Minuten Lesen

über 80 %
Dunkelverarbeitungsquote
Minuten
Statt Tagen bis zur Auszahlungsentscheidung
kaum noch
Manuelle Übertragungsfehler
Auf einen Blick
Ein Kreditversicherer hat sein Einzelrechnungsfactoring durchgängig digitalisiert. Über 80 Prozent der Vorgänge laufen heute vollständig automatisiert, ohne manuellen Eingriff. Die Auszahlungsentscheidung fällt in Minuten statt, wie zuvor, in mehreren Tagen. Fehler durch manuelle Datenübertragung treten praktisch nicht mehr auf. Die Bestandssysteme blieben im Einsatz und wurden per bidirektionaler API angebunden.
Der Kunde
Ein Kreditversicherer mit Factoring-Angebot für gewerbliche Kunden. Das Einzelrechnungsfactoring sollte konsequent digitalisiert werden, mit dem Ziel einer volldigitalen Strecke von der Rechnungseinreichung bis zur Auszahlung.
Ausgangslage
Geplant war eine volldigitale Strecke für das Einzelrechnungsfactoring, die Realität sah anders aus: manuelle Prüfprozesse mit Medienbrüchen, komplexe Schnittstellen-Anforderungen an die Legacy-Systeme und eine Skalierbarkeit, die bei steigendem Transaktionsvolumen sofort an ihre Grenzen stieß.
Auszahlungsentscheidungen verzögerten sich dadurch spürbar, und im Factoring ist Verzögerung bares Geld. Wer auf Liquidität wartet, vergleicht Anbieter in erster Linie nach Geschwindigkeit.
Herausforderung
Jeder manuelle Schritt kostet Zeit und erzeugt Fehler. Die Strecke musste durchgängig digital verlaufen und sich zugleich sauber und bidirektional an die vorhandenen Bestandssysteme anbinden, ohne diese abzulösen. Gleichzeitig durfte die Beschleunigung nicht auf Kosten der Risikoqualität gehen.
Die Entscheidungslogik musste deshalb von Anfang an mit klaren Regeln und einer definierten Ausschleusung für Grenzfälle gedacht werden, statt Tempo gegen Sorgfalt auszuspielen.
Vorgehen
Wir haben eine volldigitale Strecke für das Einzelrechnungsfactoring aufgebaut, vom Rechnungseingang bis zur Auszahlungsentscheidung:
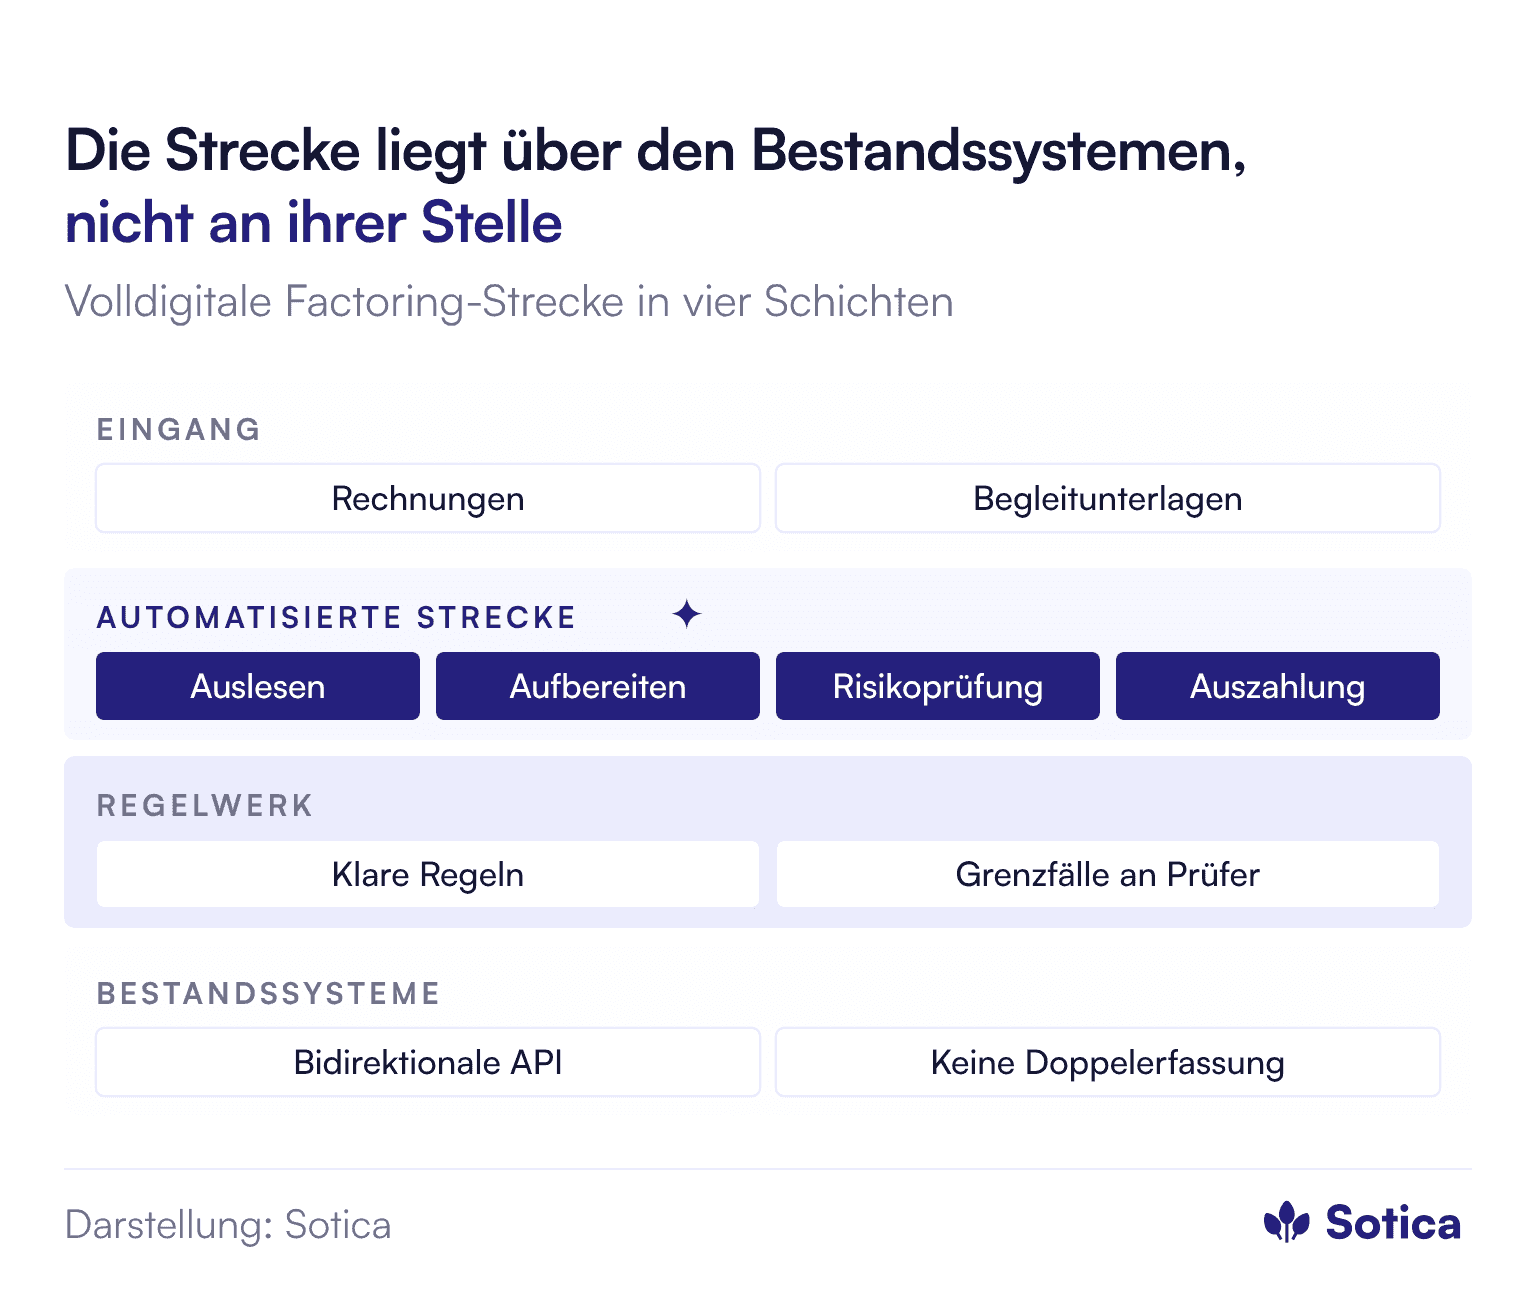
Automatisches Auslesen von Rechnungen und Begleitunterlagen per Intelligent Document Processing
Strukturierte Aufbereitung der erfassten Daten für die Weiterverarbeitung
API-First-Anbindung an die Bestandssysteme, Daten fließen bidirektional ohne doppelte Erfassung
Automatisierte Risikoprüfung durch eine Entscheidungs-Engine nach klar definierten Regeln
Automatische Auszahlungsentscheidung für Fälle, die die Regeln eindeutig erfüllen
Gezielte Ausschleusung von Grenzfällen an einen menschlichen Prüfer
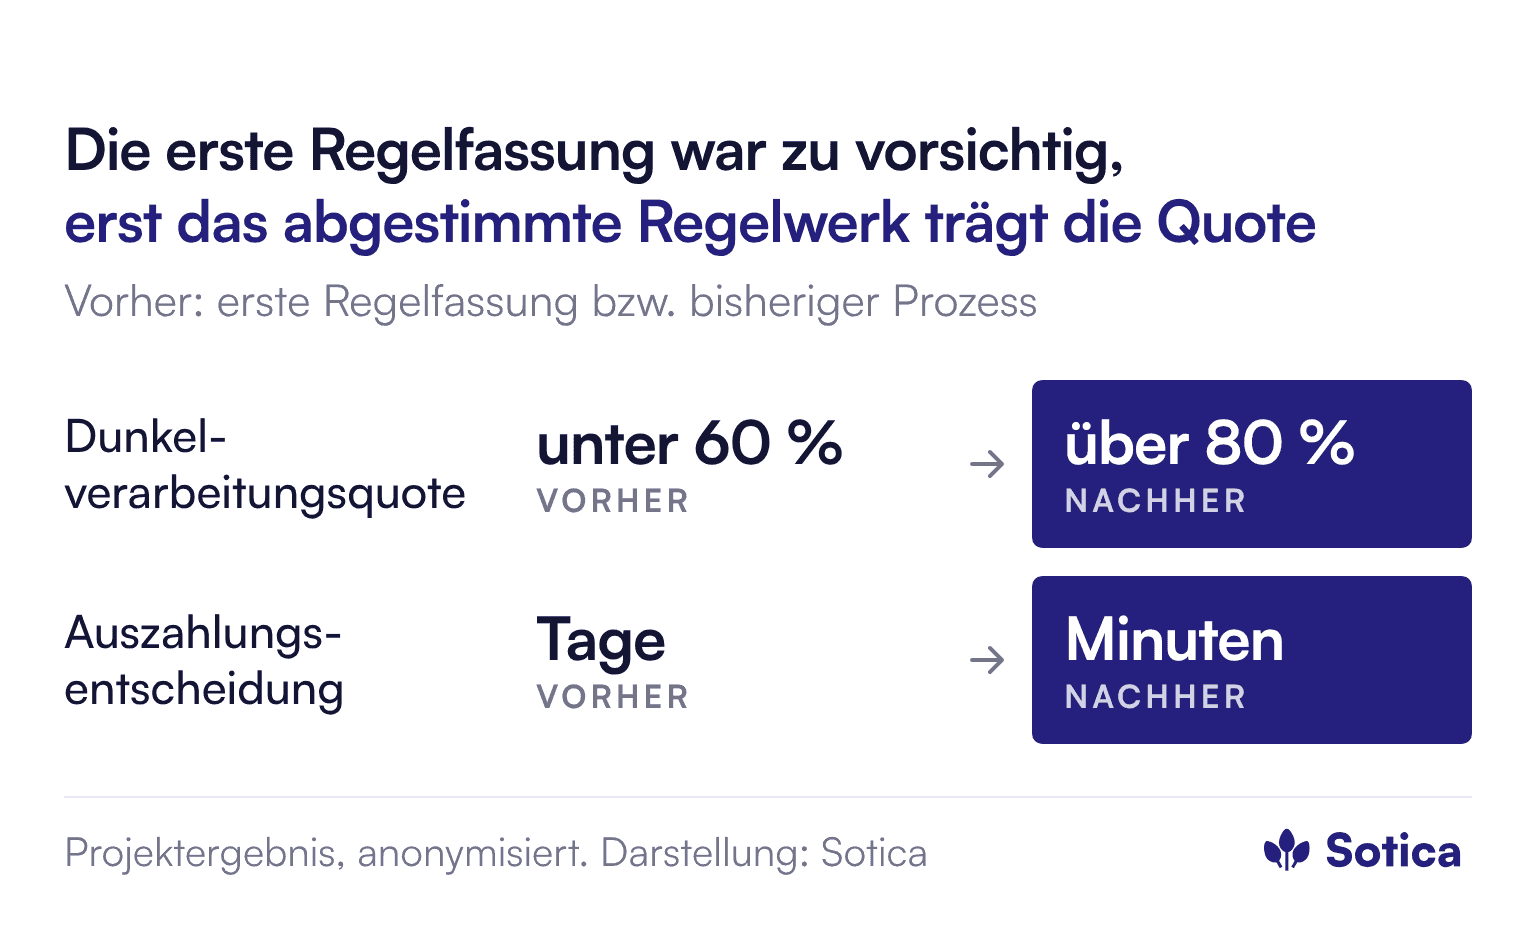
Die Definition der Grenze zwischen automatischer und manueller Bearbeitung war der eigentliche Aufwand im Projekt. Die erste Regelfassung schleuste zu viele Fälle aus und drückte die Dunkelverarbeitungsquote unter 60 Prozent. Erst nach mehreren Abstimmungsrunden mit dem Risikobereich stand ein Regelwerk, das Tempo und Risikoqualität gleichermaßen trägt.
Ergebnisse
Über 80 Prozent Dunkelverarbeitungsquote ohne manuellen Eingriff
Auszahlungsentscheidung von mehreren Tagen auf Minuten verkürzt
Fehler durch manuelle Übertragungen treten praktisch nicht mehr auf
Grenzfälle werden gezielt ausgeschleust statt pauschal geprüft, die Risikoqualität bleibt erhalten
Eine skalierbare Architektur trägt auch steigende Transaktionsvolumina
Die Bestandssysteme blieben im Einsatz, angebunden über eine bidirektionale API-Integration
Was andere Kreditversicherer daraus mitnehmen
Eine hohe Dunkelverarbeitungsquote entsteht nicht durch bessere Texterkennung, sondern durch eine saubere Entscheidungslogik. Die eigentliche Arbeit liegt in der Definition, welcher Fall automatisch durchläuft und welcher an einen Prüfer geht. Wer diese Grenze nicht vorab zieht, bekommt entweder eine niedrige Quote oder ein Risikoproblem, und das Regelwerk braucht erfahrungsgemäß mehrere Runden mit dem Risikobereich, weil der erste Entwurf meist zu vorsichtig ausfällt. Legacy-Systeme müssen dafür nicht abgelöst werden, eine bidirektionale API-Anbindung genügt.
Häufige Fragen
Was heißt Dunkelverarbeitung im Factoring konkret?
Der Vorgang läuft von der Rechnungseinreichung bis zur Auszahlungsentscheidung vollständig automatisiert, ohne dass ein Mitarbeiter eingreift. In diesem Projekt betrifft das über 80 Prozent der Fälle.
Muss das Bestandssystem dafür abgelöst werden?
Nein. Die Legacy-Systeme wurden über eine bidirektionale API-Integration angebunden und blieben im Einsatz.
Wie bleibt die Risikoqualität erhalten, wenn die Entscheidung automatisiert läuft?
Über klar definierte Regeln und eine gezielte Ausschleusung von Grenzfällen an einen menschlichen Prüfer. Das Regelwerk entsteht gemeinsam mit dem Risikobereich, nicht nebenbei.
Ein Gespräch zeigt, was davon in der Praxis trägt. Direkter Kontakt, ohne Umwege.

Weitere passende Artikel:

Prozesse & Effizienz
KI-Agenten im Schadenprozess: Bearbeitungszeit halbiert
KI-Agenten im Schadenprozess: Bearbeitungszeit rund halbiert, mehrere tausend Bearbeitungsstunden pro Jahr gewonnen.