Insight
Maklerpools in Investorenhand: Was die Anbindung jetzt wert ist
Große Maklerpools gehören zunehmend Finanzinvestoren. Wie Maklerunternehmen ihre Anbindung steuern: Datenportabilität, Integrationstiefe und Alternativen.
Vertrieb und Partner
6 min Lesezeit
Kernaussage
Ein Pool in Investorenhand ist kein neutraler Dienstleister mehr, sondern ein Partner mit eigener Verkaufsagenda. Die Anbindung gehört deshalb gesteuert wie ein Klumpenrisiko, nicht verwaltet wie ein Einkaufsvorteil.

Die wichtigsten Erkenntnisse
Große Pools gehören zunehmend Finanzinvestoren
Datenportabilität entscheidet die Verhandlung
Der Exit des Investors gehört zum Modell
Der Pool gehört inzwischen einem Fonds
Jahrzehntelang war die Anbindung an einen Maklerpool eine Einkaufsentscheidung: bessere Courtagen, gebündelte Technik, weniger Verwaltung. Inzwischen stehen hinter großen deutschen Pools Finanzinvestoren mit eigener Agenda. Die Poolanbindung ist damit keine Einkaufsentscheidung mehr, sondern eine strategische Abhängigkeit, die ein Maklerunternehmen wie ein Klumpenrisiko steuern sollte, mit gesicherter Datenportabilität, bewusst gewählter Integrationstiefe und geprüften Alternativen.
Wie weit die Konsolidierung die Pools erreicht hat
Die Konsolidierung des Maklermarkts ist seit Jahren Dauerzustand. KPMG stellte im April 2024 in der Einordnung „Verschwindet der Maklermarkt, wie wir ihn kennen?“ fest, dass fast wöchentlich ein Maklerunternehmen gekauft oder fusioniert wird; Konsolidierungsplattformen wie MRH Trowe und GGW kündigen regelmäßig Zukäufe an. Lange richtete sich der Blick dabei auf Maklerbetriebe als Übernahmeziele. Inzwischen hat die Kapitalwelle die Ebene darüber erreicht: die Pools, über die ein großer Teil des unabhängigen Vertriebs abgewickelt wird.
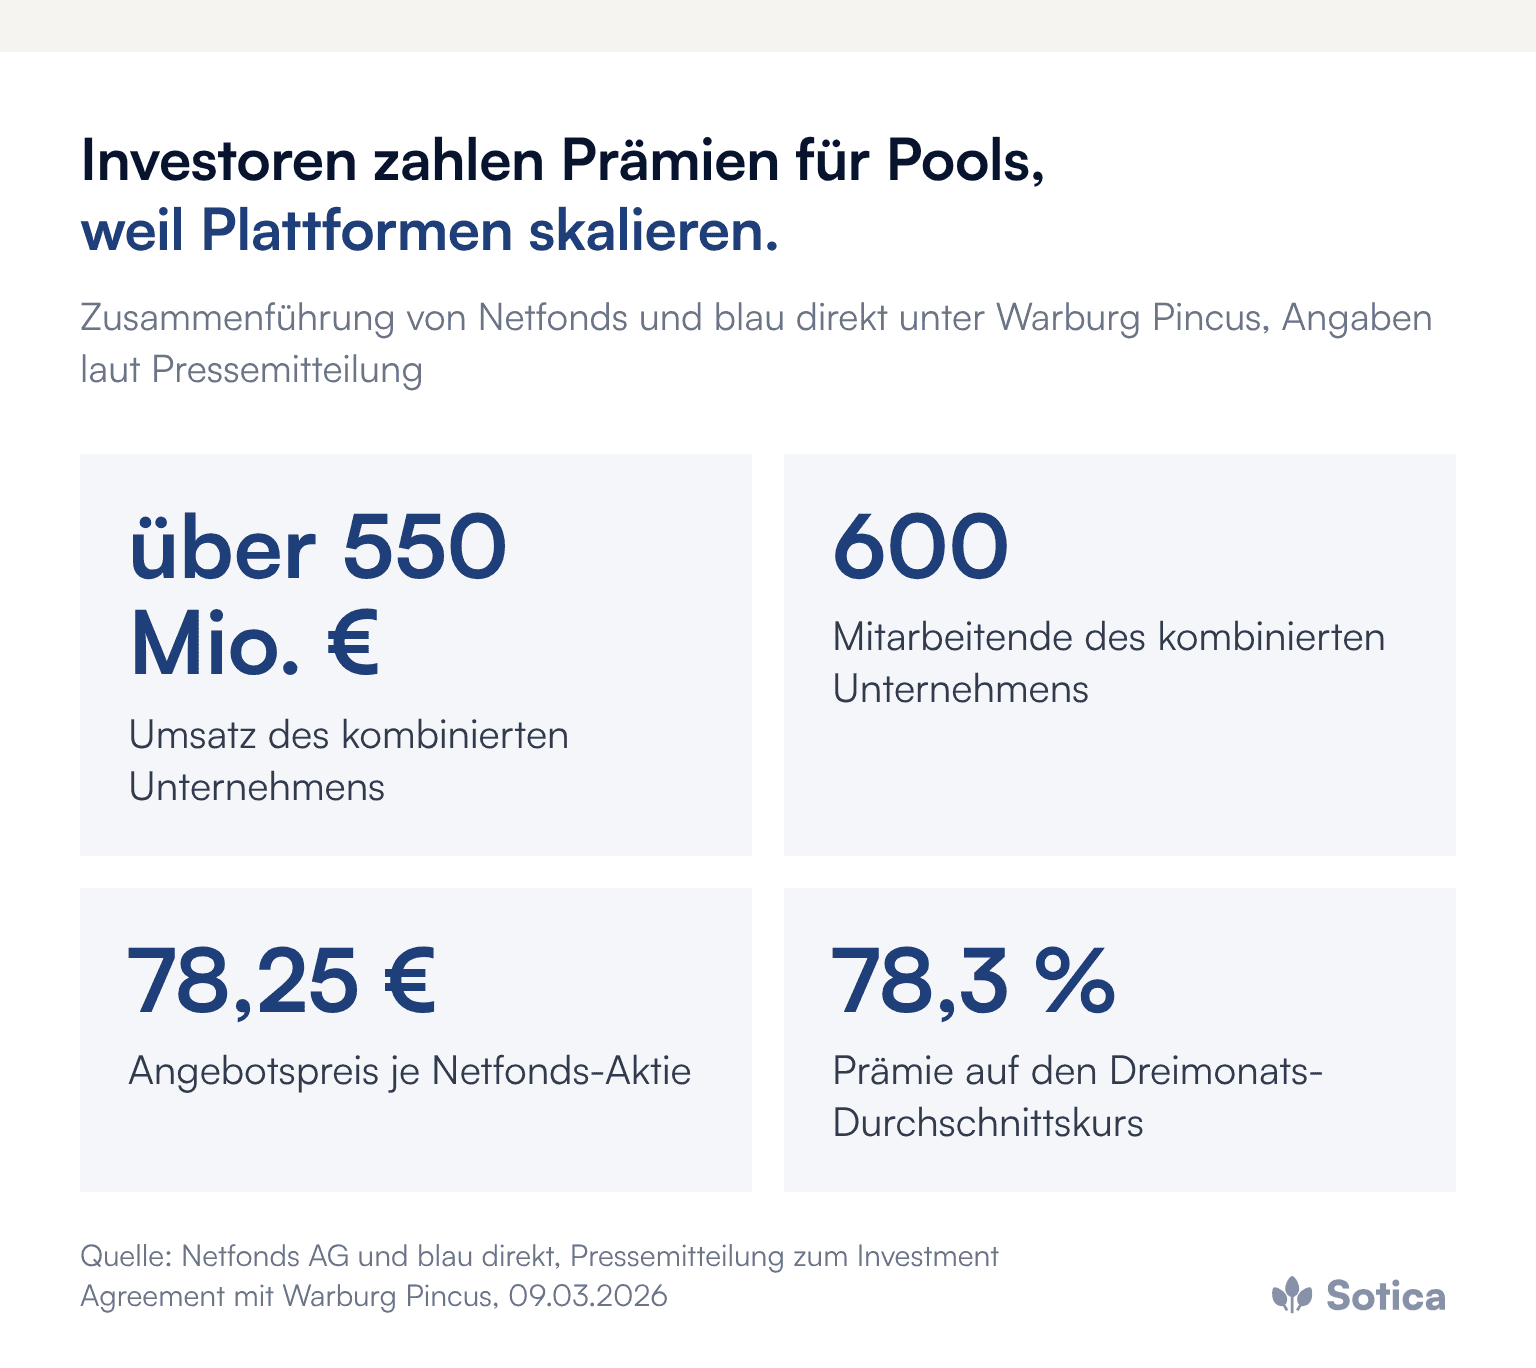
Netfonds und blau direkt haben am 9. März 2026 als jüngstes Beispiel angekündigt, unter dem Dach von Fonds des Wachstumsinvestors Warburg Pincus in einer gemeinsamen privaten Eigentümerstruktur zusammengeführt zu werden. Laut Pressemitteilung kommt das kombinierte Unternehmen auf über 550 Millionen Euro Umsatz und 600 Mitarbeitende. Warburg Pincus, bereits Investor bei blau direkt, bot den Netfonds-Aktionären 78,25 Euro je Aktie, eine Prämie von 78,3 Prozent auf den volumengewichteten Durchschnittskurs der vorangegangenen drei Monate; Ziel ist der Rückzug von der Börse. Wie sich der Markt insgesamt sortiert, zeigt der Beitrag Der Maklermarkt sortiert sich.
Warum Investoren gerade Maklerpools kaufen
Aus Investorensicht sind Pools ein naheliegendes Ziel. Sie bündeln wiederkehrende Courtageströme aus sehr vielen Verträgen, wachsen mit jedem angebundenen Makler und besetzen die Schnittstelle zwischen Produktgebern und Vertrieb. Wer die Plattform kontrolliert, steuert Datenfluss und Konditionen.
Dazu kommt die Plattformlogik: Technologie, Produkteinkauf und Verwaltung lassen sich über eine wachsende Zahl angebundener Makler skalieren, ohne dass die Kosten im gleichen Tempo steigen. Die Prämie im Netfonds-Angebot zeigt, wie hoch Investoren diese Skaleneffekte bewerten. Das ist kein Vorwurf an die Pools und keine Abwertung ihrer Leistung, sondern eine strukturelle Veränderung, die jedes angebundene Maklerunternehmen kennen und einordnen sollte.
Was sich für angebundene Makler konkret ändert
Im Tagesgeschäft ändert sich zunächst wenig, und genau das macht die Entwicklung so leise. Die Courtageabrechnung kommt pünktlich, das Maklerverwaltungsprogramm läuft. Die Verschiebungen zeigen sich an drei anderen Stellen.
Konditionen: Ein Eigentümer mit Renditeziel nutzt Preisspielräume, etwa bei Servicegebühren, Technologiepaketen und der Verteilung von Vorteilen aus dem Produkteinkauf.
Leistungsumfang: Mehrwertdienste wie Deckungskonzepte, Weiterbildung, Marketing und zunehmend KI-Assistenten werden ausgebaut, aber häufiger als kostenpflichtige Module geschnitten.
Integrationstiefe: Je mehr Prozesse ein Makler auf der Plattform abbildet, vom Vergleich über den Antrag bis zur Bestandsverwaltung, desto höher werden die Wechselkosten.
Die eigentliche Bindungskraft liegt damit längst nicht mehr in den Courtagesätzen, sondern in der Technologie. Verwaltungsprogramm, Vergleichsrechner, Antragsstrecken und Dokumentenservices greifen ineinander; sie zu verlassen, gleicht einem Betriebssystemwechsel. Jede zusätzliche Integrationsstufe ist Komfortgewinn und Abhängigkeitszuwachs zugleich.
Warum Bestandsdaten die eigentliche Machtfrage sind
Wer seine Bestände über den Pool verwaltet, hat Kundendaten, Vertragsdaten und Dokumente in dessen Infrastruktur liegen. Rechtlich bleibt der Bestand beim Makler, praktisch entscheidet die Datenportabilität darüber, ob diese Rechtsposition etwas wert ist. Ein Maklerunternehmen, das seine Daten jederzeit vollständig, strukturiert und maschinenlesbar exportieren kann, verhandelt auf Augenhöhe. Ein Unternehmen, das dafür Monate und manuelle Nacharbeit braucht, verhandelt nicht mehr, es bittet.
Bei KI-Diensten entsteht eine zweite Datenebene: Beratungsnotizen, Kundenkommunikation und Arbeitsabläufe laufen durch Tools des Pools. Für sie gelten dieselben Fragen wie für den Bestand, nämlich wem die entstehenden Daten gehören und wie sie sich mitnehmen lassen. Warum gepflegte Bestandsdaten ein eigener Vermögenswert sind, beschreibt der Beitrag zu Bestandsdaten als ungenutztem Kapital.
Warum der Exit des Investors zum Geschäftsmodell gehört
Private-Equity-Beteiligungen sind auf Zeit angelegt: Ein Fonds kauft, entwickelt und verkauft wieder. Für angebundene Makler bedeutet das, dass der heutige Eigentümer nicht der letzte ist. Mit jedem Eigentümerwechsel können sich Strategie, Preismodell und Prioritäten der Plattform ändern. Wer langfristig plant, sollte den nächsten Verkauf seines Pools mitdenken, so wie Zinsänderungen oder neue Regulierung.
Inhabergeführte Pools und Verbünde positionieren sich bewusst als Gegenmodell mit organischem Wachstum und langfristiger Steuerung. Auch sie brauchen aber Skaleneffekte, um bei Technologie und Einkauf mitzuhalten, und auch sie können verkaufen. Die Eigentümerstruktur allein ist deshalb kein Qualitätsurteil, weder in die eine noch in die andere Richtung. Entscheidend ist, wie professionell das Maklerunternehmen seine Anbindung steuert.
Was die Poolstruktur beim Verkauf oder Zukauf bedeutet
In Nachfolge- und Verkaufssituationen wird die Poolstruktur regelmäßig unterschätzt. Ein Käufer, der den Bestand in die eigene Infrastruktur überführen will, prüft, wie sauber die Daten exportierbar sind, welche Kündigungsfristen und Bestandsklauseln die Poolverträge enthalten und wie viel Geschäft an poolgebundene Deckungskonzepte geknüpft ist, die sich nicht ohne Weiteres übertragen lassen. Geordnete Datenhaltung und dokumentierte Vertragsverhältnisse zahlen direkt auf die Verkaufsfähigkeit ein.
Umgekehrt stehen zwei zusammengeführte Maklerunternehmen mit unterschiedlichen Pools vor genau der Konsolidierungsaufgabe, die nach Zukäufen regelmäßig auftritt. Wie sie strukturiert gelingt, beschreibt der Beitrag zur Systemintegration nach dem Zukauf.
Welche Fragen jede Poolanbindung beantworten sollte
Die meisten Poolanbindungen sind historisch gewachsen, nicht strategisch entschieden. Die Anbindung gehört deshalb auf dieselbe Entscheidungsebene wie jede andere strategische Lieferantenbeziehung, und dafür reichen fünf Prüffragen:

Konzentration bewerten: Welcher Anteil des Geschäfts läuft über welchen Pool, und ist diese Konzentration gewollt?
Datenexport testen: Was regelt der Vertrag zu Datenexport, Bestandsübertragung und Kündigungsfolgen, und wurde der Export je tatsächlich durchgespielt?
Integrationstiefe prüfen: Welche Prozesse sind so tief in die Poolinfrastruktur eingebunden, dass ein Wechsel faktisch ausgeschlossen wäre?
Preisentwicklung verfolgen: Wie hat sich das Preismodell über die letzten Jahre verändert, und was folgt daraus für die nächsten?
Direktanbindungen sichern: Zu strategisch wichtigen Produktgebern, gerade im Gewerbegeschäft, mindestens eine Anbindung unabhängig vom Pool erhalten.
Häufige Fragen
Ist ein Pool in Investorenhand schlechter für Makler?
Nicht grundsätzlich. Investoren bringen oft Kapital für Technologie und Professionalisierung. Es ändern sich aber Interessen und Zeithorizont des Eigentümers, und damit können sich Konditionen und Leistungsumfang verschieben.
Wem gehören die Bestandsdaten bei einer Poolanbindung?
Rechtlich bleibt der Bestand in der Regel beim Makler; maßgeblich ist der jeweilige Vertrag. Praktisch entscheidet, ob sich die Daten vollständig und maschinenlesbar exportieren lassen.
Wie oft sollte ein Maklerunternehmen seine Poolanbindung überprüfen?
Mindestens einmal im Jahr in einer nüchternen Bestandsaufnahme, zusätzlich bei jedem Eigentümerwechsel des Pools, bei größeren Preisänderungen und vor jedem Zukauf oder Verkauf.
Weitere Beiträge zu Anbindung, Betreuung und Marktentwicklung bündelt das Dossier Maklerbetreuung & Vermittlermarkt.
Wie frei die eigene Anbindung wirklich ist, zeigt sich meist erst beim ersten ernsthaften Versuch, den eigenen Bestand vollständig zu exportieren. Über ein erstes Gespräch zu dieser Frage freuen wir uns.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Große Pools gehören zunehmend Finanzinvestoren
Datenportabilität entscheidet die Verhandlung
Der Exit des Investors gehört zum Modell
Der Pool gehört inzwischen einem Fonds
Jahrzehntelang war die Anbindung an einen Maklerpool eine Einkaufsentscheidung: bessere Courtagen, gebündelte Technik, weniger Verwaltung. Inzwischen stehen hinter großen deutschen Pools Finanzinvestoren mit eigener Agenda. Die Poolanbindung ist damit keine Einkaufsentscheidung mehr, sondern eine strategische Abhängigkeit, die ein Maklerunternehmen wie ein Klumpenrisiko steuern sollte, mit gesicherter Datenportabilität, bewusst gewählter Integrationstiefe und geprüften Alternativen.
Wie weit die Konsolidierung die Pools erreicht hat
Die Konsolidierung des Maklermarkts ist seit Jahren Dauerzustand. KPMG stellte im April 2024 in der Einordnung „Verschwindet der Maklermarkt, wie wir ihn kennen?“ fest, dass fast wöchentlich ein Maklerunternehmen gekauft oder fusioniert wird; Konsolidierungsplattformen wie MRH Trowe und GGW kündigen regelmäßig Zukäufe an. Lange richtete sich der Blick dabei auf Maklerbetriebe als Übernahmeziele. Inzwischen hat die Kapitalwelle die Ebene darüber erreicht: die Pools, über die ein großer Teil des unabhängigen Vertriebs abgewickelt wird.
Netfonds und blau direkt haben am 9. März 2026 als jüngstes Beispiel angekündigt, unter dem Dach von Fonds des Wachstumsinvestors Warburg Pincus in einer gemeinsamen privaten Eigentümerstruktur zusammengeführt zu werden. Laut Pressemitteilung kommt das kombinierte Unternehmen auf über 550 Millionen Euro Umsatz und 600 Mitarbeitende. Warburg Pincus, bereits Investor bei blau direkt, bot den Netfonds-Aktionären 78,25 Euro je Aktie, eine Prämie von 78,3 Prozent auf den volumengewichteten Durchschnittskurs der vorangegangenen drei Monate; Ziel ist der Rückzug von der Börse. Wie sich der Markt insgesamt sortiert, zeigt der Beitrag Der Maklermarkt sortiert sich.
Warum Investoren gerade Maklerpools kaufen
Aus Investorensicht sind Pools ein naheliegendes Ziel. Sie bündeln wiederkehrende Courtageströme aus sehr vielen Verträgen, wachsen mit jedem angebundenen Makler und besetzen die Schnittstelle zwischen Produktgebern und Vertrieb. Wer die Plattform kontrolliert, steuert Datenfluss und Konditionen.
Dazu kommt die Plattformlogik: Technologie, Produkteinkauf und Verwaltung lassen sich über eine wachsende Zahl angebundener Makler skalieren, ohne dass die Kosten im gleichen Tempo steigen. Die Prämie im Netfonds-Angebot zeigt, wie hoch Investoren diese Skaleneffekte bewerten. Das ist kein Vorwurf an die Pools und keine Abwertung ihrer Leistung, sondern eine strukturelle Veränderung, die jedes angebundene Maklerunternehmen kennen und einordnen sollte.
Was sich für angebundene Makler konkret ändert
Im Tagesgeschäft ändert sich zunächst wenig, und genau das macht die Entwicklung so leise. Die Courtageabrechnung kommt pünktlich, das Maklerverwaltungsprogramm läuft. Die Verschiebungen zeigen sich an drei anderen Stellen.
Konditionen: Ein Eigentümer mit Renditeziel nutzt Preisspielräume, etwa bei Servicegebühren, Technologiepaketen und der Verteilung von Vorteilen aus dem Produkteinkauf.
Leistungsumfang: Mehrwertdienste wie Deckungskonzepte, Weiterbildung, Marketing und zunehmend KI-Assistenten werden ausgebaut, aber häufiger als kostenpflichtige Module geschnitten.
Integrationstiefe: Je mehr Prozesse ein Makler auf der Plattform abbildet, vom Vergleich über den Antrag bis zur Bestandsverwaltung, desto höher werden die Wechselkosten.
Die eigentliche Bindungskraft liegt damit längst nicht mehr in den Courtagesätzen, sondern in der Technologie. Verwaltungsprogramm, Vergleichsrechner, Antragsstrecken und Dokumentenservices greifen ineinander; sie zu verlassen, gleicht einem Betriebssystemwechsel. Jede zusätzliche Integrationsstufe ist Komfortgewinn und Abhängigkeitszuwachs zugleich.
Warum Bestandsdaten die eigentliche Machtfrage sind
Wer seine Bestände über den Pool verwaltet, hat Kundendaten, Vertragsdaten und Dokumente in dessen Infrastruktur liegen. Rechtlich bleibt der Bestand beim Makler, praktisch entscheidet die Datenportabilität darüber, ob diese Rechtsposition etwas wert ist. Ein Maklerunternehmen, das seine Daten jederzeit vollständig, strukturiert und maschinenlesbar exportieren kann, verhandelt auf Augenhöhe. Ein Unternehmen, das dafür Monate und manuelle Nacharbeit braucht, verhandelt nicht mehr, es bittet.
Bei KI-Diensten entsteht eine zweite Datenebene: Beratungsnotizen, Kundenkommunikation und Arbeitsabläufe laufen durch Tools des Pools. Für sie gelten dieselben Fragen wie für den Bestand, nämlich wem die entstehenden Daten gehören und wie sie sich mitnehmen lassen. Warum gepflegte Bestandsdaten ein eigener Vermögenswert sind, beschreibt der Beitrag zu Bestandsdaten als ungenutztem Kapital.
Warum der Exit des Investors zum Geschäftsmodell gehört
Private-Equity-Beteiligungen sind auf Zeit angelegt: Ein Fonds kauft, entwickelt und verkauft wieder. Für angebundene Makler bedeutet das, dass der heutige Eigentümer nicht der letzte ist. Mit jedem Eigentümerwechsel können sich Strategie, Preismodell und Prioritäten der Plattform ändern. Wer langfristig plant, sollte den nächsten Verkauf seines Pools mitdenken, so wie Zinsänderungen oder neue Regulierung.
Inhabergeführte Pools und Verbünde positionieren sich bewusst als Gegenmodell mit organischem Wachstum und langfristiger Steuerung. Auch sie brauchen aber Skaleneffekte, um bei Technologie und Einkauf mitzuhalten, und auch sie können verkaufen. Die Eigentümerstruktur allein ist deshalb kein Qualitätsurteil, weder in die eine noch in die andere Richtung. Entscheidend ist, wie professionell das Maklerunternehmen seine Anbindung steuert.
Was die Poolstruktur beim Verkauf oder Zukauf bedeutet
In Nachfolge- und Verkaufssituationen wird die Poolstruktur regelmäßig unterschätzt. Ein Käufer, der den Bestand in die eigene Infrastruktur überführen will, prüft, wie sauber die Daten exportierbar sind, welche Kündigungsfristen und Bestandsklauseln die Poolverträge enthalten und wie viel Geschäft an poolgebundene Deckungskonzepte geknüpft ist, die sich nicht ohne Weiteres übertragen lassen. Geordnete Datenhaltung und dokumentierte Vertragsverhältnisse zahlen direkt auf die Verkaufsfähigkeit ein.
Umgekehrt stehen zwei zusammengeführte Maklerunternehmen mit unterschiedlichen Pools vor genau der Konsolidierungsaufgabe, die nach Zukäufen regelmäßig auftritt. Wie sie strukturiert gelingt, beschreibt der Beitrag zur Systemintegration nach dem Zukauf.
Welche Fragen jede Poolanbindung beantworten sollte
Die meisten Poolanbindungen sind historisch gewachsen, nicht strategisch entschieden. Die Anbindung gehört deshalb auf dieselbe Entscheidungsebene wie jede andere strategische Lieferantenbeziehung, und dafür reichen fünf Prüffragen:
Konzentration bewerten: Welcher Anteil des Geschäfts läuft über welchen Pool, und ist diese Konzentration gewollt?
Datenexport testen: Was regelt der Vertrag zu Datenexport, Bestandsübertragung und Kündigungsfolgen, und wurde der Export je tatsächlich durchgespielt?
Integrationstiefe prüfen: Welche Prozesse sind so tief in die Poolinfrastruktur eingebunden, dass ein Wechsel faktisch ausgeschlossen wäre?
Preisentwicklung verfolgen: Wie hat sich das Preismodell über die letzten Jahre verändert, und was folgt daraus für die nächsten?
Direktanbindungen sichern: Zu strategisch wichtigen Produktgebern, gerade im Gewerbegeschäft, mindestens eine Anbindung unabhängig vom Pool erhalten.
Häufige Fragen
Ist ein Pool in Investorenhand schlechter für Makler?
Nicht grundsätzlich. Investoren bringen oft Kapital für Technologie und Professionalisierung. Es ändern sich aber Interessen und Zeithorizont des Eigentümers, und damit können sich Konditionen und Leistungsumfang verschieben.
Wem gehören die Bestandsdaten bei einer Poolanbindung?
Rechtlich bleibt der Bestand in der Regel beim Makler; maßgeblich ist der jeweilige Vertrag. Praktisch entscheidet, ob sich die Daten vollständig und maschinenlesbar exportieren lassen.
Wie oft sollte ein Maklerunternehmen seine Poolanbindung überprüfen?
Mindestens einmal im Jahr in einer nüchternen Bestandsaufnahme, zusätzlich bei jedem Eigentümerwechsel des Pools, bei größeren Preisänderungen und vor jedem Zukauf oder Verkauf.
Weitere Beiträge zu Anbindung, Betreuung und Marktentwicklung bündelt das Dossier Maklerbetreuung & Vermittlermarkt.
Wie frei die eigene Anbindung wirklich ist, zeigt sich meist erst beim ersten ernsthaften Versuch, den eigenen Bestand vollständig zu exportieren. Über ein erstes Gespräch zu dieser Frage freuen wir uns.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Große Pools gehören zunehmend Finanzinvestoren
Datenportabilität entscheidet die Verhandlung
Der Exit des Investors gehört zum Modell
Der Pool gehört inzwischen einem Fonds
Jahrzehntelang war die Anbindung an einen Maklerpool eine Einkaufsentscheidung: bessere Courtagen, gebündelte Technik, weniger Verwaltung. Inzwischen stehen hinter großen deutschen Pools Finanzinvestoren mit eigener Agenda. Die Poolanbindung ist damit keine Einkaufsentscheidung mehr, sondern eine strategische Abhängigkeit, die ein Maklerunternehmen wie ein Klumpenrisiko steuern sollte, mit gesicherter Datenportabilität, bewusst gewählter Integrationstiefe und geprüften Alternativen.
Wie weit die Konsolidierung die Pools erreicht hat
Die Konsolidierung des Maklermarkts ist seit Jahren Dauerzustand. KPMG stellte im April 2024 in der Einordnung „Verschwindet der Maklermarkt, wie wir ihn kennen?“ fest, dass fast wöchentlich ein Maklerunternehmen gekauft oder fusioniert wird; Konsolidierungsplattformen wie MRH Trowe und GGW kündigen regelmäßig Zukäufe an. Lange richtete sich der Blick dabei auf Maklerbetriebe als Übernahmeziele. Inzwischen hat die Kapitalwelle die Ebene darüber erreicht: die Pools, über die ein großer Teil des unabhängigen Vertriebs abgewickelt wird.
Netfonds und blau direkt haben am 9. März 2026 als jüngstes Beispiel angekündigt, unter dem Dach von Fonds des Wachstumsinvestors Warburg Pincus in einer gemeinsamen privaten Eigentümerstruktur zusammengeführt zu werden. Laut Pressemitteilung kommt das kombinierte Unternehmen auf über 550 Millionen Euro Umsatz und 600 Mitarbeitende. Warburg Pincus, bereits Investor bei blau direkt, bot den Netfonds-Aktionären 78,25 Euro je Aktie, eine Prämie von 78,3 Prozent auf den volumengewichteten Durchschnittskurs der vorangegangenen drei Monate; Ziel ist der Rückzug von der Börse. Wie sich der Markt insgesamt sortiert, zeigt der Beitrag Der Maklermarkt sortiert sich.
Warum Investoren gerade Maklerpools kaufen
Aus Investorensicht sind Pools ein naheliegendes Ziel. Sie bündeln wiederkehrende Courtageströme aus sehr vielen Verträgen, wachsen mit jedem angebundenen Makler und besetzen die Schnittstelle zwischen Produktgebern und Vertrieb. Wer die Plattform kontrolliert, steuert Datenfluss und Konditionen.
Dazu kommt die Plattformlogik: Technologie, Produkteinkauf und Verwaltung lassen sich über eine wachsende Zahl angebundener Makler skalieren, ohne dass die Kosten im gleichen Tempo steigen. Die Prämie im Netfonds-Angebot zeigt, wie hoch Investoren diese Skaleneffekte bewerten. Das ist kein Vorwurf an die Pools und keine Abwertung ihrer Leistung, sondern eine strukturelle Veränderung, die jedes angebundene Maklerunternehmen kennen und einordnen sollte.
Was sich für angebundene Makler konkret ändert
Im Tagesgeschäft ändert sich zunächst wenig, und genau das macht die Entwicklung so leise. Die Courtageabrechnung kommt pünktlich, das Maklerverwaltungsprogramm läuft. Die Verschiebungen zeigen sich an drei anderen Stellen.
Konditionen: Ein Eigentümer mit Renditeziel nutzt Preisspielräume, etwa bei Servicegebühren, Technologiepaketen und der Verteilung von Vorteilen aus dem Produkteinkauf.
Leistungsumfang: Mehrwertdienste wie Deckungskonzepte, Weiterbildung, Marketing und zunehmend KI-Assistenten werden ausgebaut, aber häufiger als kostenpflichtige Module geschnitten.
Integrationstiefe: Je mehr Prozesse ein Makler auf der Plattform abbildet, vom Vergleich über den Antrag bis zur Bestandsverwaltung, desto höher werden die Wechselkosten.
Die eigentliche Bindungskraft liegt damit längst nicht mehr in den Courtagesätzen, sondern in der Technologie. Verwaltungsprogramm, Vergleichsrechner, Antragsstrecken und Dokumentenservices greifen ineinander; sie zu verlassen, gleicht einem Betriebssystemwechsel. Jede zusätzliche Integrationsstufe ist Komfortgewinn und Abhängigkeitszuwachs zugleich.
Warum Bestandsdaten die eigentliche Machtfrage sind
Wer seine Bestände über den Pool verwaltet, hat Kundendaten, Vertragsdaten und Dokumente in dessen Infrastruktur liegen. Rechtlich bleibt der Bestand beim Makler, praktisch entscheidet die Datenportabilität darüber, ob diese Rechtsposition etwas wert ist. Ein Maklerunternehmen, das seine Daten jederzeit vollständig, strukturiert und maschinenlesbar exportieren kann, verhandelt auf Augenhöhe. Ein Unternehmen, das dafür Monate und manuelle Nacharbeit braucht, verhandelt nicht mehr, es bittet.
Bei KI-Diensten entsteht eine zweite Datenebene: Beratungsnotizen, Kundenkommunikation und Arbeitsabläufe laufen durch Tools des Pools. Für sie gelten dieselben Fragen wie für den Bestand, nämlich wem die entstehenden Daten gehören und wie sie sich mitnehmen lassen. Warum gepflegte Bestandsdaten ein eigener Vermögenswert sind, beschreibt der Beitrag zu Bestandsdaten als ungenutztem Kapital.
Warum der Exit des Investors zum Geschäftsmodell gehört
Private-Equity-Beteiligungen sind auf Zeit angelegt: Ein Fonds kauft, entwickelt und verkauft wieder. Für angebundene Makler bedeutet das, dass der heutige Eigentümer nicht der letzte ist. Mit jedem Eigentümerwechsel können sich Strategie, Preismodell und Prioritäten der Plattform ändern. Wer langfristig plant, sollte den nächsten Verkauf seines Pools mitdenken, so wie Zinsänderungen oder neue Regulierung.
Inhabergeführte Pools und Verbünde positionieren sich bewusst als Gegenmodell mit organischem Wachstum und langfristiger Steuerung. Auch sie brauchen aber Skaleneffekte, um bei Technologie und Einkauf mitzuhalten, und auch sie können verkaufen. Die Eigentümerstruktur allein ist deshalb kein Qualitätsurteil, weder in die eine noch in die andere Richtung. Entscheidend ist, wie professionell das Maklerunternehmen seine Anbindung steuert.
Was die Poolstruktur beim Verkauf oder Zukauf bedeutet
In Nachfolge- und Verkaufssituationen wird die Poolstruktur regelmäßig unterschätzt. Ein Käufer, der den Bestand in die eigene Infrastruktur überführen will, prüft, wie sauber die Daten exportierbar sind, welche Kündigungsfristen und Bestandsklauseln die Poolverträge enthalten und wie viel Geschäft an poolgebundene Deckungskonzepte geknüpft ist, die sich nicht ohne Weiteres übertragen lassen. Geordnete Datenhaltung und dokumentierte Vertragsverhältnisse zahlen direkt auf die Verkaufsfähigkeit ein.
Umgekehrt stehen zwei zusammengeführte Maklerunternehmen mit unterschiedlichen Pools vor genau der Konsolidierungsaufgabe, die nach Zukäufen regelmäßig auftritt. Wie sie strukturiert gelingt, beschreibt der Beitrag zur Systemintegration nach dem Zukauf.
Welche Fragen jede Poolanbindung beantworten sollte
Die meisten Poolanbindungen sind historisch gewachsen, nicht strategisch entschieden. Die Anbindung gehört deshalb auf dieselbe Entscheidungsebene wie jede andere strategische Lieferantenbeziehung, und dafür reichen fünf Prüffragen:
Konzentration bewerten: Welcher Anteil des Geschäfts läuft über welchen Pool, und ist diese Konzentration gewollt?
Datenexport testen: Was regelt der Vertrag zu Datenexport, Bestandsübertragung und Kündigungsfolgen, und wurde der Export je tatsächlich durchgespielt?
Integrationstiefe prüfen: Welche Prozesse sind so tief in die Poolinfrastruktur eingebunden, dass ein Wechsel faktisch ausgeschlossen wäre?
Preisentwicklung verfolgen: Wie hat sich das Preismodell über die letzten Jahre verändert, und was folgt daraus für die nächsten?
Direktanbindungen sichern: Zu strategisch wichtigen Produktgebern, gerade im Gewerbegeschäft, mindestens eine Anbindung unabhängig vom Pool erhalten.
Häufige Fragen
Ist ein Pool in Investorenhand schlechter für Makler?
Nicht grundsätzlich. Investoren bringen oft Kapital für Technologie und Professionalisierung. Es ändern sich aber Interessen und Zeithorizont des Eigentümers, und damit können sich Konditionen und Leistungsumfang verschieben.
Wem gehören die Bestandsdaten bei einer Poolanbindung?
Rechtlich bleibt der Bestand in der Regel beim Makler; maßgeblich ist der jeweilige Vertrag. Praktisch entscheidet, ob sich die Daten vollständig und maschinenlesbar exportieren lassen.
Wie oft sollte ein Maklerunternehmen seine Poolanbindung überprüfen?
Mindestens einmal im Jahr in einer nüchternen Bestandsaufnahme, zusätzlich bei jedem Eigentümerwechsel des Pools, bei größeren Preisänderungen und vor jedem Zukauf oder Verkauf.
Weitere Beiträge zu Anbindung, Betreuung und Marktentwicklung bündelt das Dossier Maklerbetreuung & Vermittlermarkt.
Wie frei die eigene Anbindung wirklich ist, zeigt sich meist erst beim ersten ernsthaften Versuch, den eigenen Bestand vollständig zu exportieren. Über ein erstes Gespräch zu dieser Frage freuen wir uns.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


