Insight
Nachlassbearbeitung: Die Erbschaftswelle trifft einen Pflichtprozess
Die Nachlassbearbeitung entscheidet, ob Vermögen im Institut bleibt. Ein strukturierter Eingang und klare Standardpfade machen den Pflichtprozess schnell.
Prozesse und Effizienz
6 min Lesezeit
Kernaussage
Ob Vermögen nach einem Todesfall im Institut bleibt, entscheidet der Pflichtprozess, bevor eine Beraterin zu Wort kommt. Eine schnelle, auskunftsfähige Nachlassbearbeitung ist Vertriebssicherung, keine Verwaltung.

Die wichtigsten Erkenntnisse
Der Routinefall läuft automatisiert, Komplexes zum Profi
Ein zentraler Eingang legt den Fall vollständig an
Erben erleben den Prozess als Test der Beziehung
Die Erbschaftswelle trifft auf einen Handarbeitsprozess
Während Vertrieb und Service digitalisiert werden, läuft die Nachlassbearbeitung in vielen Sparkassen und Banken noch wie vor zwanzig Jahren: Papierpost, Kopien von Erbscheinen, handgeführte Checklisten. Die Nachlassbearbeitung entscheidet in der heikelsten Lebenslage über das Bild, das eine Familie von ihrem Institut behält, und genau dort ist der Prozess am wenigsten gestaltet. Ein schneller, auskunftsfähiger Nachlassprozess ist deshalb Vertriebssicherung, keine Verwaltung.
Wie groß ist die Welle?
Groß und dauerhaft. Nach vorläufigen Berechnungen des Statistischen Bundesamts, gemeldet im Januar 2026, starben im Jahr 2025 in Deutschland gut eine Million Menschen, etwa 4.600 weniger als im Vorjahr, ein Minus von 0,5 Prozent. Die Zahl bewegt sich damit auf hohem Niveau, und mit den geburtenstarken Jahrgängen wächst der Bestand an Kundenverbindungen, die in den kommenden Jahren in die Nachlassphase eintreten.

Auch die übertragenen Vermögen wachsen. Laut Statistischem Bundesamt vom August 2026 lag das steuerlich berücksichtigte Vermögen aus Erbschaften und Vermächtnissen im Jahr 2025 bei 87,3 Milliarden Euro, 36,2 Prozent mehr als im Vorjahr. Die Statistik erfasst nur Fälle, in denen Erbschaft- oder Schenkungsteuer festgesetzt wurde; die meisten Vermögensübergänge liegen innerhalb der Freibeträge und sind darin nicht enthalten. Das tatsächliche Volumen, das jedes Jahr durch die Nachlassbearbeitung der Institute läuft, ist also deutlich größer.
Warum ist der Nachlassprozess so zäh?
Weil er alles vereint, was Abläufe langsam macht. Der Eingang ist unstrukturiert: Sterbeurkunden, Erbscheine, Testamentsvollstreckerzeugnisse und Vollmachten kommen als Papier, Scan oder Vorlage in der Filiale. Die Rechtslage ist je Fall individuell: Erbengemeinschaften, Erben im Ausland, minderjährige Beteiligte, strittige Verfügungen. Und die Bearbeitung springt zwischen Systemen: Kernbank, Dokumentenmanagement, Wertpapierabwicklung, dazu Rückfragen per Brief an Erben, die selbst in einer Ausnahmesituation sind.
Jeder Fall berührt mehrere Bereiche: Service, Marktfolge Passiv, Wertpapiergeschäft, Kreditbereich und gegebenenfalls das Immobiliengeschäft. Das Ergebnis sind lange Durchlaufzeiten, Rückstände nach Urlaubszeiten und eine Qualität, die an einzelnen erfahrenen Kräften hängt. Geht eine davon in den Ruhestand, geht das Verfahrenswissen mit.
Dass der Prozess so lange unangetastet blieb, hat einen einfachen Grund: Er erzeugt keinen Ertrag, auf den ein Bereich stolz sein könnte, und keinen Vertriebsdruck, der ihn auf die Agenda hebt. Pflichtprozesse verlieren im Wettbewerb um Projektbudgets regelmäßig gegen alles, was nach Wachstum klingt. Genau deshalb liegt hier Effizienz, die bisher niemand gehoben hat.
Warum ist der Nachlassfall auch ein Vertriebsmoment?
Weil sich im Nachlassfall entscheidet, ob Vermögen im Institut bleibt. Erben, die wochenlang auf Kontofreigaben warten und dreimal dieselben Unterlagen einreichen, tragen das Vermögen dorthin, wo sie bereits Kunde sind. Die vertriebliche Dimension der Erbschaftswelle beschreibt die Einordnung zum Generationenmanagement in der Sparkasse.
Dabei gilt eine klare Reihenfolge: Erst wenn der Pflichtprozess schnell und fehlerfrei läuft, hat die Beraterin überhaupt die Gelegenheit, mit den Erben über Anlage, Immobilie und Zukunft zu sprechen. Ein zäher Nachlassprozess ist verlorener Vertrieb, bevor ein Gespräch stattgefunden hat.
Was leistet ein neu geschnittener Nachlassprozess?
Der Hebel liegt in drei Schnitten. Erstens ein strukturierter Eingang: ein zentraler Nachlasskanal, der eingehende Dokumente klassifiziert, Pflichtangaben prüft und den Fall vollständig anlegt, bevor die Sachbearbeitung beginnt. KI-gestützte Dokumentenerkennung trägt hier gut, denn Sterbeurkunden und Erbscheine sind formal weitgehend standardisierte Dokumente. Wie der Posteingang insgesamt zum Hebel wird, beschreibt der Beitrag zum Posteingang der Bank.
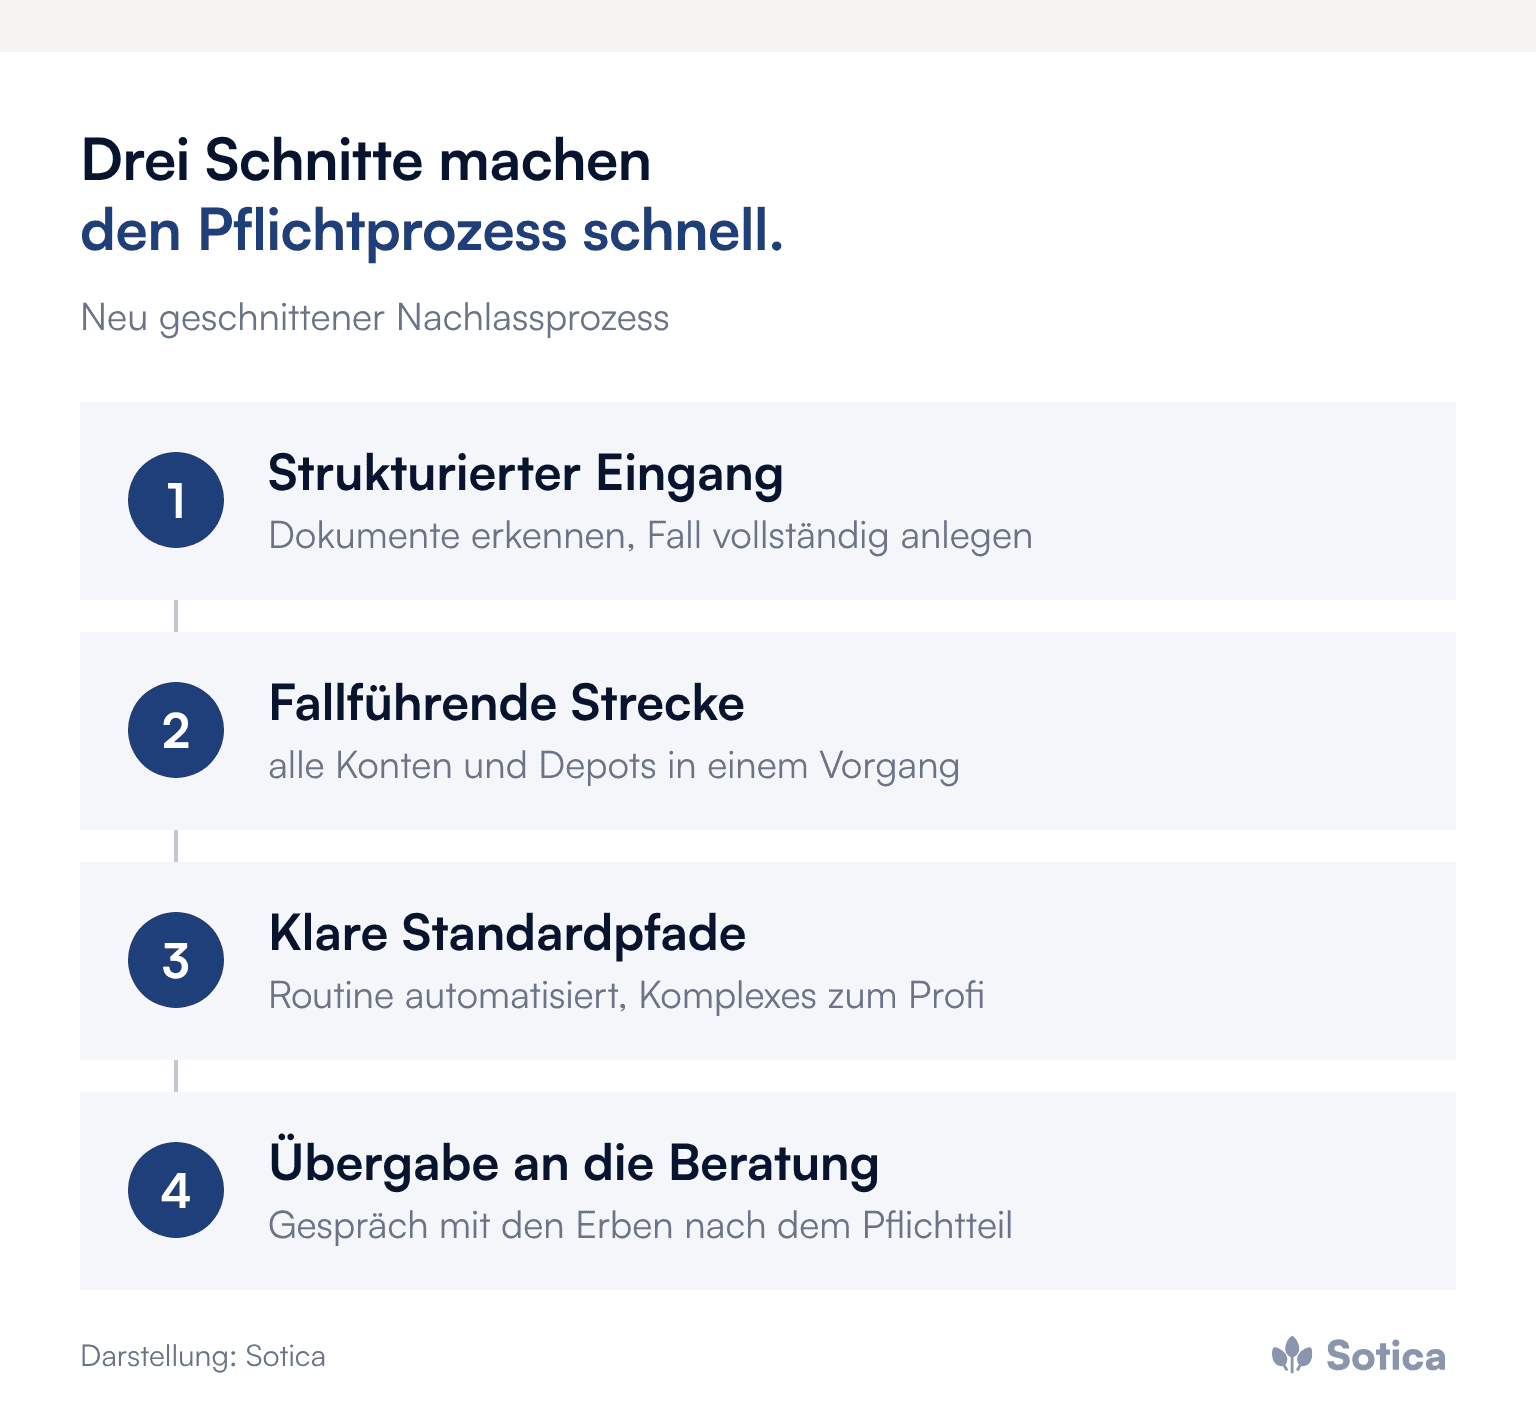
Zweitens eine fallführende Strecke: ein Vorgang, der alle Konten, Depots und Verträge des Verstorbenen zusammenzieht, die Teilschritte je Bereich orchestriert und den Bearbeitungsstand jederzeit auskunftsfähig macht, auch gegenüber den Erben. Drittens klare Standardpfade: Der Routinefall mit Alleinerben und Erbschein läuft weitgehend automatisiert bis zur Freigabe, komplexe Konstellationen gehen gezielt zu den erfahrenen Kräften. Weniger Übergaben zwischen Bereichen verkürzen die Durchlaufzeit stärker als schnellere Einzelschritte, wie der Beitrag zu Durchlaufzeit und Übergaben zeigt.
Wie werden Notare, Gerichte und Erben eingebunden?
Als eigene Teilstrecke. Ein Teil der Durchlaufzeit entsteht nicht im Institut, sondern an seinen Rändern: Nachlassgerichte, Notare, Testamentsvollstrecker und Bevollmächtigte liefern Unterlagen in eigenem Takt, und das Institut fragt oft mehrfach nach, weil niemand den Überblick über den Stand je Beteiligtem führt. Ein gut geschnittener Prozess führt je Fall eine Liste der ausstehenden Nachweise, erinnert automatisch in festen Abständen und bietet den Erben einen einzigen Ansprechpunkt, der den Stand kennt.
Aus Sicht einer trauernden Familie ist der Unterschied zwischen drei Briefen von drei Abteilungen und einem Ansprechpartner mit vollständigem Bild genau der Unterschied zwischen Behörde und Beziehung.
Wie bleibt der Prozess prüfungsfest?
Mit dokumentierten Regeln an den richtigen Stellen. Jede Auszahlung an den Falschen ist ein Schadenfall. Automatisierung heißt hier nicht, die Prüfung abzuschaffen, sondern sie zu strukturieren: dokumentierte Prüfregeln, Vier-Augen-Prinzip an den Freigabepunkten, lückenlose Protokollierung. Richtig aufgesetzt wird der Prozess dadurch schneller und zugleich nachvollziehbarer als die gewachsene Handarbeit.
Für die Kapazitätsplanung hilft die Altersstruktur des eigenen Kundenbestands: Wer weiß, wie viele Kundenverbindungen in den kommenden Jahren statistisch in die Nachlassphase eintreten, kann einen festen Kern für komplexe Fälle und einen geschulten erweiterten Kreis für Spitzen planen. Dieselbe Grundlage trägt auch andere Pflichtprozesse wie die Pfändungsbearbeitung.
Fünf Schritte für das Management
Die eigene Zahlenbasis erheben: Fallzahlen je Monat, Durchlaufzeit bis zur letzten Freigabe, Rückfragequote gegenüber Erben, gebundene Kapazität je Bereich.
Einen zentralen Nachlasskanal einrichten, der Dokumente erkennt und den Fall vollständig anlegt.
Eine Fallverantwortung festlegen mit einem Ansprechpunkt für die Erben über alle Bereiche hinweg.
Standardpfade definieren für Routinefälle und komplexe Konstellationen gezielt an erfahrene Kräfte geben.
Die Übergabe an die Beratung planen, sobald der Pflichtteil abgeschlossen ist.
Häufige Fragen
Welche Teile der Nachlassbearbeitung lassen sich automatisieren?
Erkennung und Zuordnung eingehender Dokumente, die Fallanlage, Erinnerungen an ausstehende Nachweise und der Routinefall bis zur Freigabe. Rechtlich komplexe Konstellationen bleiben bei erfahrenen Kräften.
Warum ist die Nachlassbearbeitung ein Vertriebsthema?
Weil Erben im Nachlassfall erleben, wie das Institut arbeitet. Ein schneller, verständlicher Prozess ist die Voraussetzung dafür, dass ein Beratungsgespräch überhaupt stattfindet.
Wie lässt sich die Fallzahl planen?
Über die Altersstruktur des eigenen Kundenbestands. Daraus lässt sich ableiten, wie viele Kundenverbindungen in den kommenden Jahren in die Nachlassphase eintreten.
Weitere Beiträge zu Posteingang, Extraktion und Pflichtprozessen bündelt das Dossier Eingangs- & Dokumentenverarbeitung.
Wie lange ein Nachlassfall im eigenen Institut vom ersten Schreiben bis zur letzten Freigabe dauert, ist in erstaunlich wenigen Instituten genau bekannt. Wir freuen uns, dieses Thema in einem ersten Gespräch zu vertiefen.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Der Routinefall läuft automatisiert, Komplexes zum Profi
Ein zentraler Eingang legt den Fall vollständig an
Erben erleben den Prozess als Test der Beziehung
Die Erbschaftswelle trifft auf einen Handarbeitsprozess
Während Vertrieb und Service digitalisiert werden, läuft die Nachlassbearbeitung in vielen Sparkassen und Banken noch wie vor zwanzig Jahren: Papierpost, Kopien von Erbscheinen, handgeführte Checklisten. Die Nachlassbearbeitung entscheidet in der heikelsten Lebenslage über das Bild, das eine Familie von ihrem Institut behält, und genau dort ist der Prozess am wenigsten gestaltet. Ein schneller, auskunftsfähiger Nachlassprozess ist deshalb Vertriebssicherung, keine Verwaltung.
Wie groß ist die Welle?
Groß und dauerhaft. Nach vorläufigen Berechnungen des Statistischen Bundesamts, gemeldet im Januar 2026, starben im Jahr 2025 in Deutschland gut eine Million Menschen, etwa 4.600 weniger als im Vorjahr, ein Minus von 0,5 Prozent. Die Zahl bewegt sich damit auf hohem Niveau, und mit den geburtenstarken Jahrgängen wächst der Bestand an Kundenverbindungen, die in den kommenden Jahren in die Nachlassphase eintreten.
Auch die übertragenen Vermögen wachsen. Laut Statistischem Bundesamt vom August 2026 lag das steuerlich berücksichtigte Vermögen aus Erbschaften und Vermächtnissen im Jahr 2025 bei 87,3 Milliarden Euro, 36,2 Prozent mehr als im Vorjahr. Die Statistik erfasst nur Fälle, in denen Erbschaft- oder Schenkungsteuer festgesetzt wurde; die meisten Vermögensübergänge liegen innerhalb der Freibeträge und sind darin nicht enthalten. Das tatsächliche Volumen, das jedes Jahr durch die Nachlassbearbeitung der Institute läuft, ist also deutlich größer.
Warum ist der Nachlassprozess so zäh?
Weil er alles vereint, was Abläufe langsam macht. Der Eingang ist unstrukturiert: Sterbeurkunden, Erbscheine, Testamentsvollstreckerzeugnisse und Vollmachten kommen als Papier, Scan oder Vorlage in der Filiale. Die Rechtslage ist je Fall individuell: Erbengemeinschaften, Erben im Ausland, minderjährige Beteiligte, strittige Verfügungen. Und die Bearbeitung springt zwischen Systemen: Kernbank, Dokumentenmanagement, Wertpapierabwicklung, dazu Rückfragen per Brief an Erben, die selbst in einer Ausnahmesituation sind.
Jeder Fall berührt mehrere Bereiche: Service, Marktfolge Passiv, Wertpapiergeschäft, Kreditbereich und gegebenenfalls das Immobiliengeschäft. Das Ergebnis sind lange Durchlaufzeiten, Rückstände nach Urlaubszeiten und eine Qualität, die an einzelnen erfahrenen Kräften hängt. Geht eine davon in den Ruhestand, geht das Verfahrenswissen mit.
Dass der Prozess so lange unangetastet blieb, hat einen einfachen Grund: Er erzeugt keinen Ertrag, auf den ein Bereich stolz sein könnte, und keinen Vertriebsdruck, der ihn auf die Agenda hebt. Pflichtprozesse verlieren im Wettbewerb um Projektbudgets regelmäßig gegen alles, was nach Wachstum klingt. Genau deshalb liegt hier Effizienz, die bisher niemand gehoben hat.
Warum ist der Nachlassfall auch ein Vertriebsmoment?
Weil sich im Nachlassfall entscheidet, ob Vermögen im Institut bleibt. Erben, die wochenlang auf Kontofreigaben warten und dreimal dieselben Unterlagen einreichen, tragen das Vermögen dorthin, wo sie bereits Kunde sind. Die vertriebliche Dimension der Erbschaftswelle beschreibt die Einordnung zum Generationenmanagement in der Sparkasse.
Dabei gilt eine klare Reihenfolge: Erst wenn der Pflichtprozess schnell und fehlerfrei läuft, hat die Beraterin überhaupt die Gelegenheit, mit den Erben über Anlage, Immobilie und Zukunft zu sprechen. Ein zäher Nachlassprozess ist verlorener Vertrieb, bevor ein Gespräch stattgefunden hat.
Was leistet ein neu geschnittener Nachlassprozess?
Der Hebel liegt in drei Schnitten. Erstens ein strukturierter Eingang: ein zentraler Nachlasskanal, der eingehende Dokumente klassifiziert, Pflichtangaben prüft und den Fall vollständig anlegt, bevor die Sachbearbeitung beginnt. KI-gestützte Dokumentenerkennung trägt hier gut, denn Sterbeurkunden und Erbscheine sind formal weitgehend standardisierte Dokumente. Wie der Posteingang insgesamt zum Hebel wird, beschreibt der Beitrag zum Posteingang der Bank.
Zweitens eine fallführende Strecke: ein Vorgang, der alle Konten, Depots und Verträge des Verstorbenen zusammenzieht, die Teilschritte je Bereich orchestriert und den Bearbeitungsstand jederzeit auskunftsfähig macht, auch gegenüber den Erben. Drittens klare Standardpfade: Der Routinefall mit Alleinerben und Erbschein läuft weitgehend automatisiert bis zur Freigabe, komplexe Konstellationen gehen gezielt zu den erfahrenen Kräften. Weniger Übergaben zwischen Bereichen verkürzen die Durchlaufzeit stärker als schnellere Einzelschritte, wie der Beitrag zu Durchlaufzeit und Übergaben zeigt.
Wie werden Notare, Gerichte und Erben eingebunden?
Als eigene Teilstrecke. Ein Teil der Durchlaufzeit entsteht nicht im Institut, sondern an seinen Rändern: Nachlassgerichte, Notare, Testamentsvollstrecker und Bevollmächtigte liefern Unterlagen in eigenem Takt, und das Institut fragt oft mehrfach nach, weil niemand den Überblick über den Stand je Beteiligtem führt. Ein gut geschnittener Prozess führt je Fall eine Liste der ausstehenden Nachweise, erinnert automatisch in festen Abständen und bietet den Erben einen einzigen Ansprechpunkt, der den Stand kennt.
Aus Sicht einer trauernden Familie ist der Unterschied zwischen drei Briefen von drei Abteilungen und einem Ansprechpartner mit vollständigem Bild genau der Unterschied zwischen Behörde und Beziehung.
Wie bleibt der Prozess prüfungsfest?
Mit dokumentierten Regeln an den richtigen Stellen. Jede Auszahlung an den Falschen ist ein Schadenfall. Automatisierung heißt hier nicht, die Prüfung abzuschaffen, sondern sie zu strukturieren: dokumentierte Prüfregeln, Vier-Augen-Prinzip an den Freigabepunkten, lückenlose Protokollierung. Richtig aufgesetzt wird der Prozess dadurch schneller und zugleich nachvollziehbarer als die gewachsene Handarbeit.
Für die Kapazitätsplanung hilft die Altersstruktur des eigenen Kundenbestands: Wer weiß, wie viele Kundenverbindungen in den kommenden Jahren statistisch in die Nachlassphase eintreten, kann einen festen Kern für komplexe Fälle und einen geschulten erweiterten Kreis für Spitzen planen. Dieselbe Grundlage trägt auch andere Pflichtprozesse wie die Pfändungsbearbeitung.
Fünf Schritte für das Management
Die eigene Zahlenbasis erheben: Fallzahlen je Monat, Durchlaufzeit bis zur letzten Freigabe, Rückfragequote gegenüber Erben, gebundene Kapazität je Bereich.
Einen zentralen Nachlasskanal einrichten, der Dokumente erkennt und den Fall vollständig anlegt.
Eine Fallverantwortung festlegen mit einem Ansprechpunkt für die Erben über alle Bereiche hinweg.
Standardpfade definieren für Routinefälle und komplexe Konstellationen gezielt an erfahrene Kräfte geben.
Die Übergabe an die Beratung planen, sobald der Pflichtteil abgeschlossen ist.
Häufige Fragen
Welche Teile der Nachlassbearbeitung lassen sich automatisieren?
Erkennung und Zuordnung eingehender Dokumente, die Fallanlage, Erinnerungen an ausstehende Nachweise und der Routinefall bis zur Freigabe. Rechtlich komplexe Konstellationen bleiben bei erfahrenen Kräften.
Warum ist die Nachlassbearbeitung ein Vertriebsthema?
Weil Erben im Nachlassfall erleben, wie das Institut arbeitet. Ein schneller, verständlicher Prozess ist die Voraussetzung dafür, dass ein Beratungsgespräch überhaupt stattfindet.
Wie lässt sich die Fallzahl planen?
Über die Altersstruktur des eigenen Kundenbestands. Daraus lässt sich ableiten, wie viele Kundenverbindungen in den kommenden Jahren in die Nachlassphase eintreten.
Weitere Beiträge zu Posteingang, Extraktion und Pflichtprozessen bündelt das Dossier Eingangs- & Dokumentenverarbeitung.
Wie lange ein Nachlassfall im eigenen Institut vom ersten Schreiben bis zur letzten Freigabe dauert, ist in erstaunlich wenigen Instituten genau bekannt. Wir freuen uns, dieses Thema in einem ersten Gespräch zu vertiefen.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Der Routinefall läuft automatisiert, Komplexes zum Profi
Ein zentraler Eingang legt den Fall vollständig an
Erben erleben den Prozess als Test der Beziehung
Die Erbschaftswelle trifft auf einen Handarbeitsprozess
Während Vertrieb und Service digitalisiert werden, läuft die Nachlassbearbeitung in vielen Sparkassen und Banken noch wie vor zwanzig Jahren: Papierpost, Kopien von Erbscheinen, handgeführte Checklisten. Die Nachlassbearbeitung entscheidet in der heikelsten Lebenslage über das Bild, das eine Familie von ihrem Institut behält, und genau dort ist der Prozess am wenigsten gestaltet. Ein schneller, auskunftsfähiger Nachlassprozess ist deshalb Vertriebssicherung, keine Verwaltung.
Wie groß ist die Welle?
Groß und dauerhaft. Nach vorläufigen Berechnungen des Statistischen Bundesamts, gemeldet im Januar 2026, starben im Jahr 2025 in Deutschland gut eine Million Menschen, etwa 4.600 weniger als im Vorjahr, ein Minus von 0,5 Prozent. Die Zahl bewegt sich damit auf hohem Niveau, und mit den geburtenstarken Jahrgängen wächst der Bestand an Kundenverbindungen, die in den kommenden Jahren in die Nachlassphase eintreten.
Auch die übertragenen Vermögen wachsen. Laut Statistischem Bundesamt vom August 2026 lag das steuerlich berücksichtigte Vermögen aus Erbschaften und Vermächtnissen im Jahr 2025 bei 87,3 Milliarden Euro, 36,2 Prozent mehr als im Vorjahr. Die Statistik erfasst nur Fälle, in denen Erbschaft- oder Schenkungsteuer festgesetzt wurde; die meisten Vermögensübergänge liegen innerhalb der Freibeträge und sind darin nicht enthalten. Das tatsächliche Volumen, das jedes Jahr durch die Nachlassbearbeitung der Institute läuft, ist also deutlich größer.
Warum ist der Nachlassprozess so zäh?
Weil er alles vereint, was Abläufe langsam macht. Der Eingang ist unstrukturiert: Sterbeurkunden, Erbscheine, Testamentsvollstreckerzeugnisse und Vollmachten kommen als Papier, Scan oder Vorlage in der Filiale. Die Rechtslage ist je Fall individuell: Erbengemeinschaften, Erben im Ausland, minderjährige Beteiligte, strittige Verfügungen. Und die Bearbeitung springt zwischen Systemen: Kernbank, Dokumentenmanagement, Wertpapierabwicklung, dazu Rückfragen per Brief an Erben, die selbst in einer Ausnahmesituation sind.
Jeder Fall berührt mehrere Bereiche: Service, Marktfolge Passiv, Wertpapiergeschäft, Kreditbereich und gegebenenfalls das Immobiliengeschäft. Das Ergebnis sind lange Durchlaufzeiten, Rückstände nach Urlaubszeiten und eine Qualität, die an einzelnen erfahrenen Kräften hängt. Geht eine davon in den Ruhestand, geht das Verfahrenswissen mit.
Dass der Prozess so lange unangetastet blieb, hat einen einfachen Grund: Er erzeugt keinen Ertrag, auf den ein Bereich stolz sein könnte, und keinen Vertriebsdruck, der ihn auf die Agenda hebt. Pflichtprozesse verlieren im Wettbewerb um Projektbudgets regelmäßig gegen alles, was nach Wachstum klingt. Genau deshalb liegt hier Effizienz, die bisher niemand gehoben hat.
Warum ist der Nachlassfall auch ein Vertriebsmoment?
Weil sich im Nachlassfall entscheidet, ob Vermögen im Institut bleibt. Erben, die wochenlang auf Kontofreigaben warten und dreimal dieselben Unterlagen einreichen, tragen das Vermögen dorthin, wo sie bereits Kunde sind. Die vertriebliche Dimension der Erbschaftswelle beschreibt die Einordnung zum Generationenmanagement in der Sparkasse.
Dabei gilt eine klare Reihenfolge: Erst wenn der Pflichtprozess schnell und fehlerfrei läuft, hat die Beraterin überhaupt die Gelegenheit, mit den Erben über Anlage, Immobilie und Zukunft zu sprechen. Ein zäher Nachlassprozess ist verlorener Vertrieb, bevor ein Gespräch stattgefunden hat.
Was leistet ein neu geschnittener Nachlassprozess?
Der Hebel liegt in drei Schnitten. Erstens ein strukturierter Eingang: ein zentraler Nachlasskanal, der eingehende Dokumente klassifiziert, Pflichtangaben prüft und den Fall vollständig anlegt, bevor die Sachbearbeitung beginnt. KI-gestützte Dokumentenerkennung trägt hier gut, denn Sterbeurkunden und Erbscheine sind formal weitgehend standardisierte Dokumente. Wie der Posteingang insgesamt zum Hebel wird, beschreibt der Beitrag zum Posteingang der Bank.
Zweitens eine fallführende Strecke: ein Vorgang, der alle Konten, Depots und Verträge des Verstorbenen zusammenzieht, die Teilschritte je Bereich orchestriert und den Bearbeitungsstand jederzeit auskunftsfähig macht, auch gegenüber den Erben. Drittens klare Standardpfade: Der Routinefall mit Alleinerben und Erbschein läuft weitgehend automatisiert bis zur Freigabe, komplexe Konstellationen gehen gezielt zu den erfahrenen Kräften. Weniger Übergaben zwischen Bereichen verkürzen die Durchlaufzeit stärker als schnellere Einzelschritte, wie der Beitrag zu Durchlaufzeit und Übergaben zeigt.
Wie werden Notare, Gerichte und Erben eingebunden?
Als eigene Teilstrecke. Ein Teil der Durchlaufzeit entsteht nicht im Institut, sondern an seinen Rändern: Nachlassgerichte, Notare, Testamentsvollstrecker und Bevollmächtigte liefern Unterlagen in eigenem Takt, und das Institut fragt oft mehrfach nach, weil niemand den Überblick über den Stand je Beteiligtem führt. Ein gut geschnittener Prozess führt je Fall eine Liste der ausstehenden Nachweise, erinnert automatisch in festen Abständen und bietet den Erben einen einzigen Ansprechpunkt, der den Stand kennt.
Aus Sicht einer trauernden Familie ist der Unterschied zwischen drei Briefen von drei Abteilungen und einem Ansprechpartner mit vollständigem Bild genau der Unterschied zwischen Behörde und Beziehung.
Wie bleibt der Prozess prüfungsfest?
Mit dokumentierten Regeln an den richtigen Stellen. Jede Auszahlung an den Falschen ist ein Schadenfall. Automatisierung heißt hier nicht, die Prüfung abzuschaffen, sondern sie zu strukturieren: dokumentierte Prüfregeln, Vier-Augen-Prinzip an den Freigabepunkten, lückenlose Protokollierung. Richtig aufgesetzt wird der Prozess dadurch schneller und zugleich nachvollziehbarer als die gewachsene Handarbeit.
Für die Kapazitätsplanung hilft die Altersstruktur des eigenen Kundenbestands: Wer weiß, wie viele Kundenverbindungen in den kommenden Jahren statistisch in die Nachlassphase eintreten, kann einen festen Kern für komplexe Fälle und einen geschulten erweiterten Kreis für Spitzen planen. Dieselbe Grundlage trägt auch andere Pflichtprozesse wie die Pfändungsbearbeitung.
Fünf Schritte für das Management
Die eigene Zahlenbasis erheben: Fallzahlen je Monat, Durchlaufzeit bis zur letzten Freigabe, Rückfragequote gegenüber Erben, gebundene Kapazität je Bereich.
Einen zentralen Nachlasskanal einrichten, der Dokumente erkennt und den Fall vollständig anlegt.
Eine Fallverantwortung festlegen mit einem Ansprechpunkt für die Erben über alle Bereiche hinweg.
Standardpfade definieren für Routinefälle und komplexe Konstellationen gezielt an erfahrene Kräfte geben.
Die Übergabe an die Beratung planen, sobald der Pflichtteil abgeschlossen ist.
Häufige Fragen
Welche Teile der Nachlassbearbeitung lassen sich automatisieren?
Erkennung und Zuordnung eingehender Dokumente, die Fallanlage, Erinnerungen an ausstehende Nachweise und der Routinefall bis zur Freigabe. Rechtlich komplexe Konstellationen bleiben bei erfahrenen Kräften.
Warum ist die Nachlassbearbeitung ein Vertriebsthema?
Weil Erben im Nachlassfall erleben, wie das Institut arbeitet. Ein schneller, verständlicher Prozess ist die Voraussetzung dafür, dass ein Beratungsgespräch überhaupt stattfindet.
Wie lässt sich die Fallzahl planen?
Über die Altersstruktur des eigenen Kundenbestands. Daraus lässt sich ableiten, wie viele Kundenverbindungen in den kommenden Jahren in die Nachlassphase eintreten.
Weitere Beiträge zu Posteingang, Extraktion und Pflichtprozessen bündelt das Dossier Eingangs- & Dokumentenverarbeitung.
Wie lange ein Nachlassfall im eigenen Institut vom ersten Schreiben bis zur letzten Freigabe dauert, ist in erstaunlich wenigen Instituten genau bekannt. Wir freuen uns, dieses Thema in einem ersten Gespräch zu vertiefen.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


