Insight
Erbschaftswelle: Warum Sparkassen beim Generationswechsel verlieren
Sparkassen verlieren Vermögen selten an Konditionen, sondern im Erbfall. Generationenmanagement baut die Beziehung zur Erbengeneration vor dem Erbfall auf.
Vertrieb & Kundenschnittstelle
9 min Lesezeit
Kernaussage
Die Beziehung zur Erbengeneration entsteht vor dem Erbfall oder gar nicht. Wer die Kinder der Kundschaft erst im Nachlass kennenlernt, begleitet eine Auszahlung statt ein Vermögen.

Die wichtigsten Erkenntnisse
Steuerlich erfasste Übertragungen auf Rekordniveau
Die Beziehung zum Erben entsteht vor dem Erbfall
Der Nachlassprozess ist ein Vertriebskontaktpunkt
Die Vermögensübertragung läuft. Oft an den Sparkassen vorbei.
Alle reden über Neukundengewinnung. Dabei verlieren viele Institute gerade ihre wertvollsten Bestandskunden: durch Vererbung. Sparkassen verlieren Vermögen selten im Wettbewerb um Konditionen, sondern im Erbfall: Wer die Erbengeneration erst nach dem Todesfall kennenlernt, hat die Kundenbeziehung zu diesem Zeitpunkt bereits verloren.
Die Dimension zeigt schon die amtliche Statistik, obwohl sie nur einen Ausschnitt erfasst. Nach der Erbschaft- und Schenkungsteuerstatistik des Statistischen Bundesamts vom August 2026 berücksichtigten die Finanzverwaltungen 2025 übertragenes Vermögen von 150,5 Milliarden Euro, 32,9 Prozent mehr als im Vorjahr und so viel wie nie. Davon entfielen 87,3 Milliarden Euro auf Erbschaften und Vermächtnisse, 63,2 Milliarden Euro auf Schenkungen. Die Statistik enthält nur steuerlich festgesetzte Fälle; die meisten Übertragungen bleiben unter den Freibeträgen und tauchen dort gar nicht auf. Ein erheblicher Teil des übertragenen Vermögens liegt auf Konten und in Depots regionaler Institute, auch der Sparkassen.

Warum der Erbfall der teuerste Moment der Kundenbeziehung ist
Der typische Fall sieht so aus: Die Kundin ist 82, seit fünf Jahrzehnten treu, Einlagen und Depot im sechsstelligen Bereich. Ihre Erben sind Mitte 50, leben in einer anderen Stadt und führen ihr Gehaltskonto bei einer Direktbank. Zur Sparkasse der Mutter haben sie keine Beziehung, keinen Ansprechpartner und keinen Grund, einen aufzubauen.
Im Erbfall begegnet die Sparkasse diesen Menschen zum ersten Mal. Und zwar in der unattraktivsten Rolle, die eine Bank einnehmen kann: als Verwaltungsstelle, die Erbscheine prüft, Formulare verlangt und Konten abwickelt. Aus Sicht der Erben ist das Institut kein Partner, sondern eine Behörde mit Öffnungszeiten. Die naheliegende Entscheidung: Guthaben auf das eigene Konto bei der eigenen Bank übertragen, Depot auflösen oder übertragen, Vorgang abschließen.
Wie groß dieser Abfluss im eigenen Institut ist, lässt sich aus den eigenen Nachlassfällen ermitteln: Welcher Anteil des Volumens ist zwölf Monate nach dem Erbfall noch im Bestand? Diese Zahl wird selten erhoben, und genau deshalb bleibt der Mechanismus unsichtbar: Loyalität wird nicht vererbt.
Wo reißt die Beziehung zur Erbengeneration tatsächlich?
Die Beziehung zum Erben reißt nicht im Erbfall. Sie ist nie entstanden. Das ist der entscheidende Unterschied für die Gegenmaßnahme.
Über Jahrzehnte war das unproblematisch, weil Kinder in der Region blieben und ihr erstes Konto dort eröffneten, wo die Eltern Kunden waren. Beides trägt nicht mehr. Die Erbengeneration ist mobil, vergleicht online und hat ihre Hausbankentscheidung längst getroffen, oft vor 20 Jahren beim Berufseinstieg. Wer sie zurückholen will, konkurriert nicht mit einer anderen Regionalbank, sondern mit einer eingespielten App auf dem Startbildschirm.
Dazu kommt ein struktureller Punkt: Der Vertrieb ist auf den Kontoinhaber ausgerichtet, nicht auf das Kundensystem dahinter. Ehepartner, Kinder, Bevollmächtigte tauchen in der Vertriebssteuerung nicht auf, solange sie kein eigenes Konto führen. Die Personen, die über den Verbleib des Vermögens entscheiden werden, sind für die Systeme des Instituts unsichtbar.
Was bedeutet Generationenmanagement konkret?
Generationenmanagement heißt: Die Sparkasse baut die Beziehung zur nächsten Generation auf, solange die Erblasser leben. Das ist kein neues Produkt, sondern eine Vertriebslogik mit drei Bausteinen: Anlässe erkennen, Familien statt Konten betrachten, Übergänge aktiv begleiten.
Der erste Baustein ist analytisch. Jedes Institut kann heute auswerten, welcher Anteil der Einlagen und Depotvolumina bei Kunden über 70 liegt und bei welchen dieser Kunden keine Familienverbindung im eigenen Kundenbestand bekannt ist. Diese eine Auswertung macht aus einem diffusen Zukunftsthema eine konkrete Risikoposition mit Eurobetrag. Sie gehört in jede Vertriebsplanung.
Der unterschätzte Anlass: Vorsorgevollmacht und Konten für den Ernstfall
Der stärkste Gesprächsanlass vor dem Erbfall ist die Vorsorge: Vorsorgevollmacht, Kontovollmacht, Verfügung von Todes wegen. Diese Themen beschäftigen die Kundengeneration 70 plus ohnehin, und sie zwingen dazu, die nächste Generation an den Tisch zu holen. Eine Kontovollmacht für die Tochter ist formal ein Verwaltungsakt. Vertrieblich ist sie der erste dokumentierte Kontakt zwischen Sparkasse und Erbin, inklusive Legitimation, Datensatz und Gesprächsanlass.
Institute, die diesen Anlass ernst nehmen, verankern ihn im Beratungsprozess: Ab einem definierten Kundenalter gehört die Frage nach Vollmachten und Nachlassregelung in jedes Vermögensgespräch. Nicht als Pflichtpunkt auf der Checkliste, sondern als eigenes Beratungsthema mit eigenem Termin, zu dem die Familie eingeladen wird.
Der Nachlassprozess ist eine Visitenkarte
Wenn der Erbfall eintritt, entscheidet die Abwicklung über den ersten Eindruck. Ein Nachlassprozess, der Wochen dauert, Unterlagen doppelt anfordert und die Erben zwischen Filiale, Nachlassabteilung und Hotline pendeln lässt, bestätigt jedes Vorurteil über die träge Regionalbank. Ein Prozess, der in Tagen läuft, mit einem festen Ansprechpartner und digitalen Wegen für Dokumente, ist das beste Argument, das die Sparkasse in diesem Moment vorbringen kann.
Der Nachlassprozess gehört deshalb nicht nur unter Kosten- und Rechtsgesichtspunkten auf den Prüfstand, sondern als Vertriebskontaktpunkt. Jeder Erbfall erzeugt Kontakte zu zwei bis vier Menschen, die gerade neu über Geld entscheiden. Kein anderer Prozess im Institut liefert so qualifizierte Gespräche ganz von selbst.
Was erwartet die Erbengeneration von einer Bank?
Die Generation, die jetzt erbt, ist zwischen 45 und 60. Sie ist digital selbstverständlich unterwegs, aber sie steht auch vor Entscheidungen, die eine App nicht beantwortet: geerbte Immobilie halten oder verkaufen, Depot der Eltern weiterführen oder neu strukturieren, Schenkung an die eigenen Kinder jetzt oder später. Das sind Beratungsthemen. Genau hier liegt die Chance des Regionalinstituts: Es kennt die Immobilie, die Region und die Familiengeschichte.
Die Bedingung: Die Beratung muss auf den Kanälen stattfinden, die diese Generation nutzt. Videoberatung am Abend, Unterlagen digital, Terminbuchung online. Wie Sparkassen die Beratung über Distanz tragfähig machen, beschreibt die Analyse zur Fernberatung. Wer die Erbin zwingt, für jede Unterschrift in die Filiale der Mutter zu fahren, verliert sie an die Bank, bei der das nicht nötig ist.
Vom Konto zum Kundensystem: die Familie als Betreuungseinheit
Technisch beginnt Generationenmanagement mit einer unspektakulären Frage: Kann das Institut Familienverbindungen überhaupt abbilden? In vielen Instituten existieren Ehepartner, Kinder und Bevollmächtigte als getrennte Personendatensätze ohne Verknüpfung. Dann fehlt die Grundlage für jede Ansprache.
Der Zielzustand: Der Berater sieht die Familie als Einheit, mit Vermögensverteilung, Vollmachten und Ansprechhistorie. Daraus entstehen konkrete Vertriebsanlässe, vom Familiengespräch zur Nachlassplanung bis zum Depot für die Enkel; welche Rolle dabei die geplante Frühstartrente für junge Kunden spielen kann, beschreibt ein eigener Beitrag. Wie sich solche Anlässe systematisch erzeugen und steuern lassen, zeigt der Beitrag zu datenbasierten Vertriebsanlässen in der Sparkasse.
Schenken statt vererben: der Anlass kommt früher
Ein wachsender Teil der Vermögensübertragung findet vor dem Erbfall statt. Schenkungen an Kinder und Enkel, vorweggenommene Erbfolge bei Immobilien, Ausstattung beim Immobilienkauf der Kinder: Diese Anlässe entstehen zu Lebzeiten, und sie sind planbar. Für die Sparkasse sind sie doppelt wertvoll. Sie schaffen den Kontakt zur nächsten Generation Jahre vor dem Erbfall, und sie erzeugen unmittelbares Geschäft, von der Finanzierung über die Anlageberatung bis zur Absicherung.
Wer Schenkungsthemen aktiv anspricht, braucht dafür keine Steuerberatung zu ersetzen. Es reicht, den Anlass zu erkennen und die Familie mit den richtigen Fachleuten an einen Tisch zu bringen. Die Sparkasse, die dieses Gespräch organisiert, sitzt dabei. Die Bank der Erben, die davon nichts weiß, nicht.
Firmenkunden: Nachfolge ist Generationenmanagement mit Hebel
Im Firmenkundengeschäft heißt derselbe Vorgang Unternehmensnachfolge, und dort ist der Einsatz noch höher. Mit dem Betrieb wechseln Kredite, Konten, Vorsorgelösungen und häufig auch das Privatvermögen der Unternehmerfamilie den Entscheider. Eine Sparkasse, die die Nachfolgerin erst beim Notartermin kennenlernt, hat dieselbe Ausgangslage wie im Privatkundengeschäft: keine Beziehung, keine Rolle, kein Argument gegen die Hausbank, die die Nachfolgerin aus ihrem bisherigen Berufsleben mitbringt.
Warum gehört Generationenmanagement auf die Agenda des Managements?
Generationenmanagement scheitert selten am Konzept und häufig an der Priorität. Der Abfluss durch Erbfälle taucht in keiner Vertriebsstatistik als verlorenes Neugeschäft auf. Er ist ein stiller Bestandsverlust, verteilt über Jahre, und damit in der Jahressteuerung chronisch unterbewertet. Ein Neukunde mit 50.000 Euro Anlagevolumen wird gefeiert. Ein Erbfall, bei dem 300.000 Euro abfließen, erscheint als Kontoauflösung in der Statistik der Marktfolge.
Deshalb braucht das Thema ein Mandat: eine bezifferte Ausgangslage, ein Ziel für die Quote gehaltener Nachlassvolumina und eine Verantwortlichkeit im Vertrieb. Ohne diese drei Punkte bleibt Generationenmanagement ein Vortragsthema.
Wie startet ein Institut in den ersten neunzig Tagen?
Der Einstieg ist keine Systemeinführung, sondern eine Analyse mit drei Fragen. Erstens: Wie viel Einlagen- und Depotvolumen liegt bei Kunden über 70, und wie viel davon ohne bekannte Familienverbindung im eigenen Kundenbestand? Zweitens: Wie viele Erbfälle wickelt das Institut pro Jahr ab, und wie viel Volumen bleibt danach im Bestand? Drittens: Wo im Beratungsprozess kommt die nächste Generation heute vor?
Für die erste Auswertung braucht es kein Projekt und keine neue Software. Bestandsdaten, Altersstruktur und Nachlassfälle der letzten zwei Jahre liegen in jedem Institut vor, sie wurden nur nie unter dieser Frage zusammengeführt. Ein kleines Team aus Vertriebssteuerung und Marktfolge stellt das Bild in wenigen Wochen her.
Was hat die Demografie im eigenen Institut damit zu tun?
Die Erbschaftswelle trifft die Sparkassen doppelt. Auf der Kundenseite wandert Vermögen zur Erbengeneration, auf der Mitarbeiterseite verabschieden sich erfahrene Berater in den Ruhestand, oft genau die, die die Familien seit Jahrzehnten kennen. Dieses Beziehungswissen steht in keinem System. Wenn der Berater geht und die Kundin stirbt, ist die Verbindung zur Familie vollständig gekappt.
Institute, die Generationenmanagement ernst meinen, dokumentieren deshalb Familienbeziehungen und Gesprächsstände so, dass sie den Beraterwechsel überleben. Das ist Wissenssicherung im Vertrieb, und sie kostet einen Bruchteil dessen, was der Verlust einer einzigen vermögenden Familie kostet. Institute, die vor Renteneintritten strukturierte Übergabegespräche zwischen altem und neuem Berater führen und dabei gezielt die Familienbeziehungen dokumentieren, sichern beides zugleich: das Wissen und die Beziehung.
Was das Management jetzt anstoßen sollte
Die Vermögensübertragung läuft seit Jahren, und die meisten Wettbewerber im Regionalmarkt gehen sie ebenfalls noch nicht systematisch an. Ein strukturierter Einstieg braucht wenige, klare Schritte:
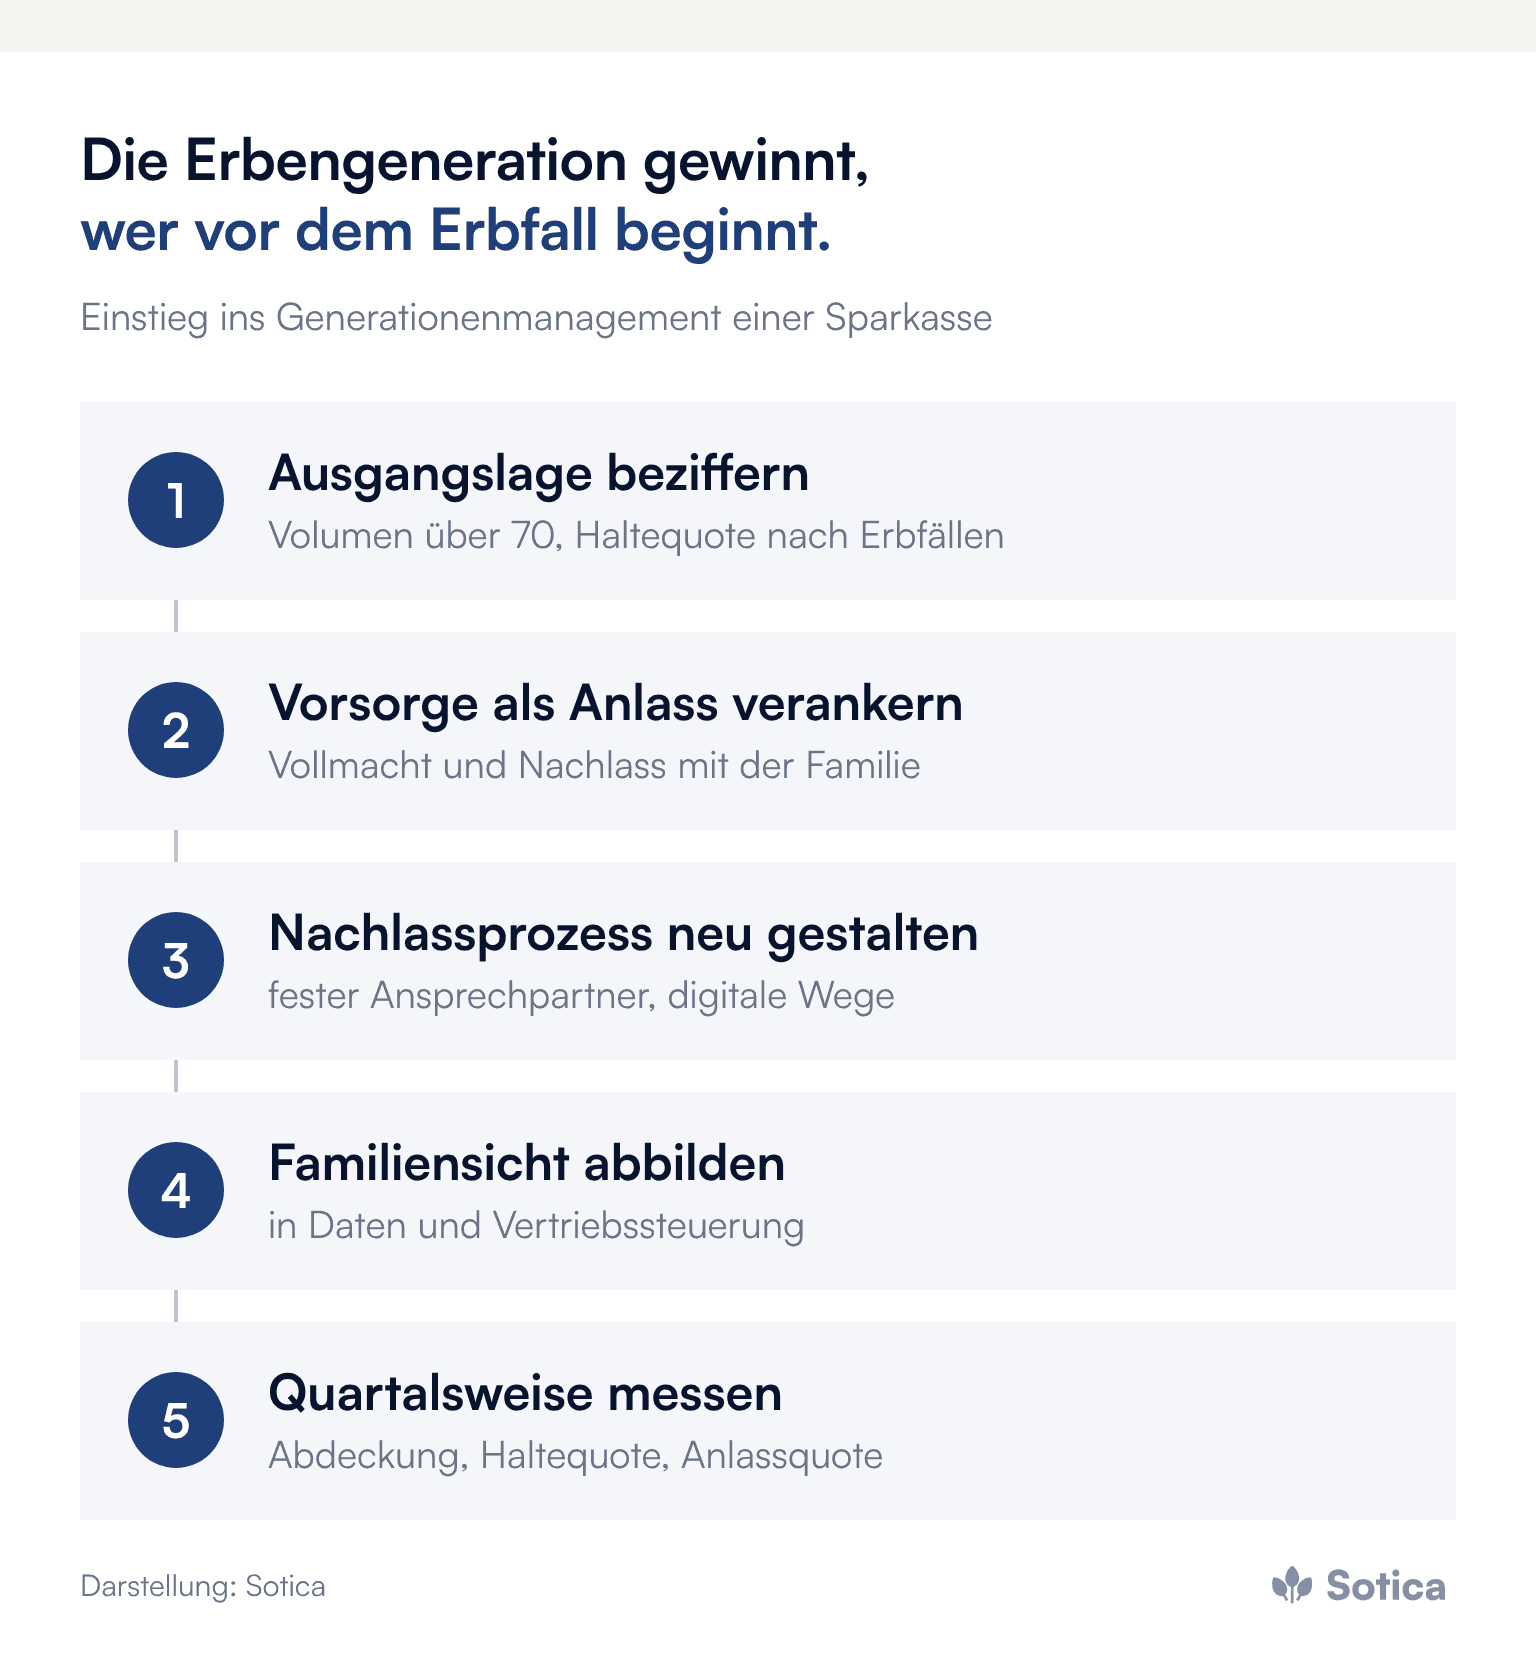
Die Ausgangslage beziffern: Einlagen- und Depotvolumen bei Kunden über 70, davon ohne bekannte Familienverbindung, und die Haltequote nach Erbfällen der letzten zwei Jahre.
Vorsorge- und Vollmachtsberatung als Standardanlass verankern, mit eigenem Termin, zu dem die Familie eingeladen wird.
Den Nachlassprozess als Kontaktpunkt neu gestalten: fester Ansprechpartner, digitale Wege für Unterlagen, Bearbeitung in Tagen.
Die Familiensicht in Daten und Vertriebssteuerung abbilden und Beziehungswissen vor Beraterwechseln dokumentieren.
Drei Kennzahlen quartalsweise berichten: Abdeckung der nächsten Generation, Haltequote, Anlassquote.
Häufige Fragen
Wie viel Vermögen wird in Deutschland übertragen?
Die amtliche Statistik weist für 2025 steuerlich berücksichtigte Übertragungen von 150,5 Milliarden Euro aus. Sie erfasst nur steuerlich festgesetzte Fälle; das tatsächliche Volumen liegt deutlich höher, weil die meisten Übertragungen unter den Freibeträgen bleiben.
Wann sollte eine Sparkasse die Erben ansprechen?
Vor dem Erbfall. Die stärksten Anlässe sind Vorsorgevollmacht, Kontovollmacht und Nachlassregelung, dazu Schenkungen zu Lebzeiten. Sie bringen die nächste Generation an den Tisch, solange die Kundin oder der Kunde lebt.
Welche Kennzahl zeigt, ob Generationenmanagement wirkt?
Die Haltequote: der Anteil des Nachlassvolumens, der zwölf Monate nach dem Erbfall noch im Institut ist. Ergänzend zählen die Abdeckung der nächsten Generation und die Zahl der Vorsorgegespräche.
Weitere Beiträge zu Vermögensverwaltung, Generationenwechsel und Altersvorsorge bündelt das Dossier Vermögen & Altersvorsorge.
Wie viel Prozent des Nachlassvolumens ein Jahr nach dem Erbfall noch im eigenen Institut liegen, wissen nur wenige Institute aus dem Stand. Gern sprechen wir in einem ersten Gespräch darüber.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


