Insight
Fernberatung in der Sparkasse: Wo der Videokanal wirklich trägt
Das Filialnetz schrumpft, die Beratung bleibt. Wo Fernberatung in der Sparkasse Kapazität schafft und wo sie das Erstgespräch nicht ersetzt.
Vertrieb
5 min Lesezeit
Kernaussage
Fernberatung ist kein Ersatz für die Filiale, sondern ein eigener Vertriebsweg mit eigener Steuerung. Wer sie nur digital nachbildet, verliert Reichweite statt Beratungskapazität zu bündeln.

Die wichtigsten Erkenntnisse
Das Filialnetz schrumpft weiter
Fernberatung schafft Kapazität
Das komplexe Erstgespräch gehört in den Beratungsraum.
Warum die Filiale zum Beratungsstudio wird
Die klassische Sparkassenfiliale an der Ecke verschwindet schneller, als viele Institute ihre Vertriebslogik anpassen. Wer darauf mit einer weiteren Schließungsrunde reagiert, verliert Kundennähe. Wer die verbliebenen Standorte zu Beratungsstudios umbaut und Fernberatung dazwischenschaltet, gewinnt Reichweite zurück. Fernberatung Sparkasse ist kein Pandemie-Notnagel, sondern der Weg, Beratungskapazität über Filialgrenzen hinweg zu bündeln, während das Filialnetz ausdünnt.
Die entscheidende Frage lautet nicht, ob Sparkassen Video- und Fernberatung anbieten. Sie lautet, für welche Anlässe sich der Kanal rechnet und wo er die persönliche Beratung nicht ersetzt. Genau diese Trennlinie entscheidet über den Ertrag.
Wie stark schrumpft das Filialnetz wirklich?
Die Deutsche Bundesbank zählte Ende 2024 noch 17.870 Zweigstellen von Kreditinstituten in Deutschland. Ein Jahr zuvor waren es 19.501. Das ist ein Rückgang von 8,4 Prozent in einem einzigen Jahr (Deutsche Bundesbank, Bankstellenstatistik 2024). Der Trend ist nicht neu, aber er beschleunigt sich.
Bei den Sparkassen sank die Zahl der Zweigstellen im selben Zeitraum von 6.965 auf 6.788 (Deutsche Bundesbank, Bankstellenstatistik 2024). Über zwei Jahrzehnte haben Sparkassen und Genossenschaftsbanken ihre Filialbestände jeweils etwa halbiert (Deutsche Bundesbank, Bankstellenbericht 2024). Der Deutsche Sparkassen- und Giroverband (DSGV) zählt aktuell 342 selbstständige Sparkassen mit rund 50 Millionen Kunden (DSGV, Zahlen und Fakten, Stand Mitte 2025).
Die Rechnung ist einfach: Weniger Standorte, gleich viele Kunden, gleich hoher Beratungsanspruch. Die Lücke schließt kein weiterer Berater in der Fläche. Sie schließt ein Kanal, der Beratung von der Filiale entkoppelt.
Was Fernberatung von der Pandemie-Notlösung unterscheidet
2020 war Videoberatung ein Behelf. Der Berater saß im Homeoffice, der Kunde vor dem Laptop, beide froh, dass überhaupt etwas ging. Diese Phase ist vorbei. Fernberatung ist heute ein eigener Vertriebsweg mit eigener Organisation, eigenen Öffnungszeiten und eigenen Betreuungsrelationen.
Der Unterschied liegt in der Steuerung. Ein Notbehelf bildet die Filiale digital nach. Ein echtes Fernberatungskonzept bündelt Kunden über mehrere Filialgebiete hinweg an einem zentralen Center und macht Beratung planbar, auch abends und samstags. Damit wird aus einem Ersatzkanal ein Skalierungshebel.
Der zweite Unterschied ist der Abschluss. Videoberatung, die im Beratungsgespräch stecken bleibt und den Kunden für die Unterschrift zurück in die Filiale schickt, verschenkt ihren Vorteil. Der Kanal trägt erst dann Ertrag, wenn Legitimation und Produktabschluss direkt im Videoraum stattfinden. Genau daran hakt es vielerorts bis heute.
Wo trägt Fernberatung: die standardisierbaren Anlässe
Fernberatung trägt dort, wo der Anlass klar umrissen ist und wenig physische Präsenz braucht. Eine Studie der 4P Consulting unter 45 Regionalbanken ordnete Konten, Karten und Sparprodukte der Videoberatung zu, komplexe Produkte wie Baufinanzierung, Depot und Altersvorsorge dagegen der Filiale (4P Consulting, 2016). Die Logik gilt bis heute.
Der zweite Vorteil ist die Verfügbarkeit. In derselben Studie boten 80 Prozent der Institute Videoberatung außerhalb der Filialöffnungszeiten an (4P Consulting, 2016). Der berufstätige Kunde, der tagsüber keine Filiale betreten kann, wird abends per Video erreichbar. Genau diese Kundengruppe geht dem stationären Vertrieb sonst verloren.
Beim Direktabschluss lag damals viel Potenzial brach. Nur rund ein Drittel der befragten Institute ermöglichte den Produktabschluss direkt im Videogespräch (4P Consulting, 2016). Wer den Kanal ernst nimmt, schließt diese Lücke zuerst, denn ohne Direktabschluss bleibt Fernberatung ein teurer Zusatzweg statt einer Entlastung.
Wie Fernberatung knappe Spezialistenkapazität bündelt
Der größere Hebel liegt nicht bei den Standardanlässen, sondern bei den Spezialisten. Ein Wertpapier- oder Vorsorgeexperte lässt sich nicht in jeder Filiale vorhalten. Über Fernberatung berät derselbe Spezialist Kunden aus dem gesamten Geschäftsgebiet, ohne zu fahren und ohne Leerlauf zwischen zwei Terminen.
Was das für die Produktivität bedeutet, zeigt ein Beispiel aus der Praxis. Im Beratungscenter der Sparkasse Osnabrück betreute ein Berater rund 640 Kunden, doppelt so viele wie ein Berater in der Fläche mit rund 320 (BankingHub, 2017). Diese Betreuungsrelation entsteht nicht durch mehr Druck, sondern durch den Wegfall von Wegezeiten und Leerständen. Wie Institute ihre Kanäle sauber verzahnen, ohne Brüche in der Kundenbeziehung, zeigt unsere Analyse zur Omnichannel-Lücke im Genossenschaftsbank-Vertrieb.
Wo Fernberatung an Grenzen stößt
Fernberatung ersetzt nicht das komplexe Erstgespräch. Wer eine Immobilie finanziert, sein Vermögen strukturiert oder einen Generationenübergang plant, entscheidet über Beträge und Lebensfragen, die Vertrauen brauchen. Dieses Vertrauen entsteht in der ersten Begegnung leichter im Raum als über den Bildschirm.
Die Konsequenz ist keine Entweder-oder-Entscheidung. Das erste, komplexe Gespräch gehört ins Beratungsstudio der Filiale, die Folgetermine und die laufende Betreuung laufen effizient per Video. Wer diese Sequenz falsch legt und komplexe Erstgespräche in den Videokanal drängt, verliert Abschlüsse statt Kosten zu sparen.
Was Kunden wirklich erwarten
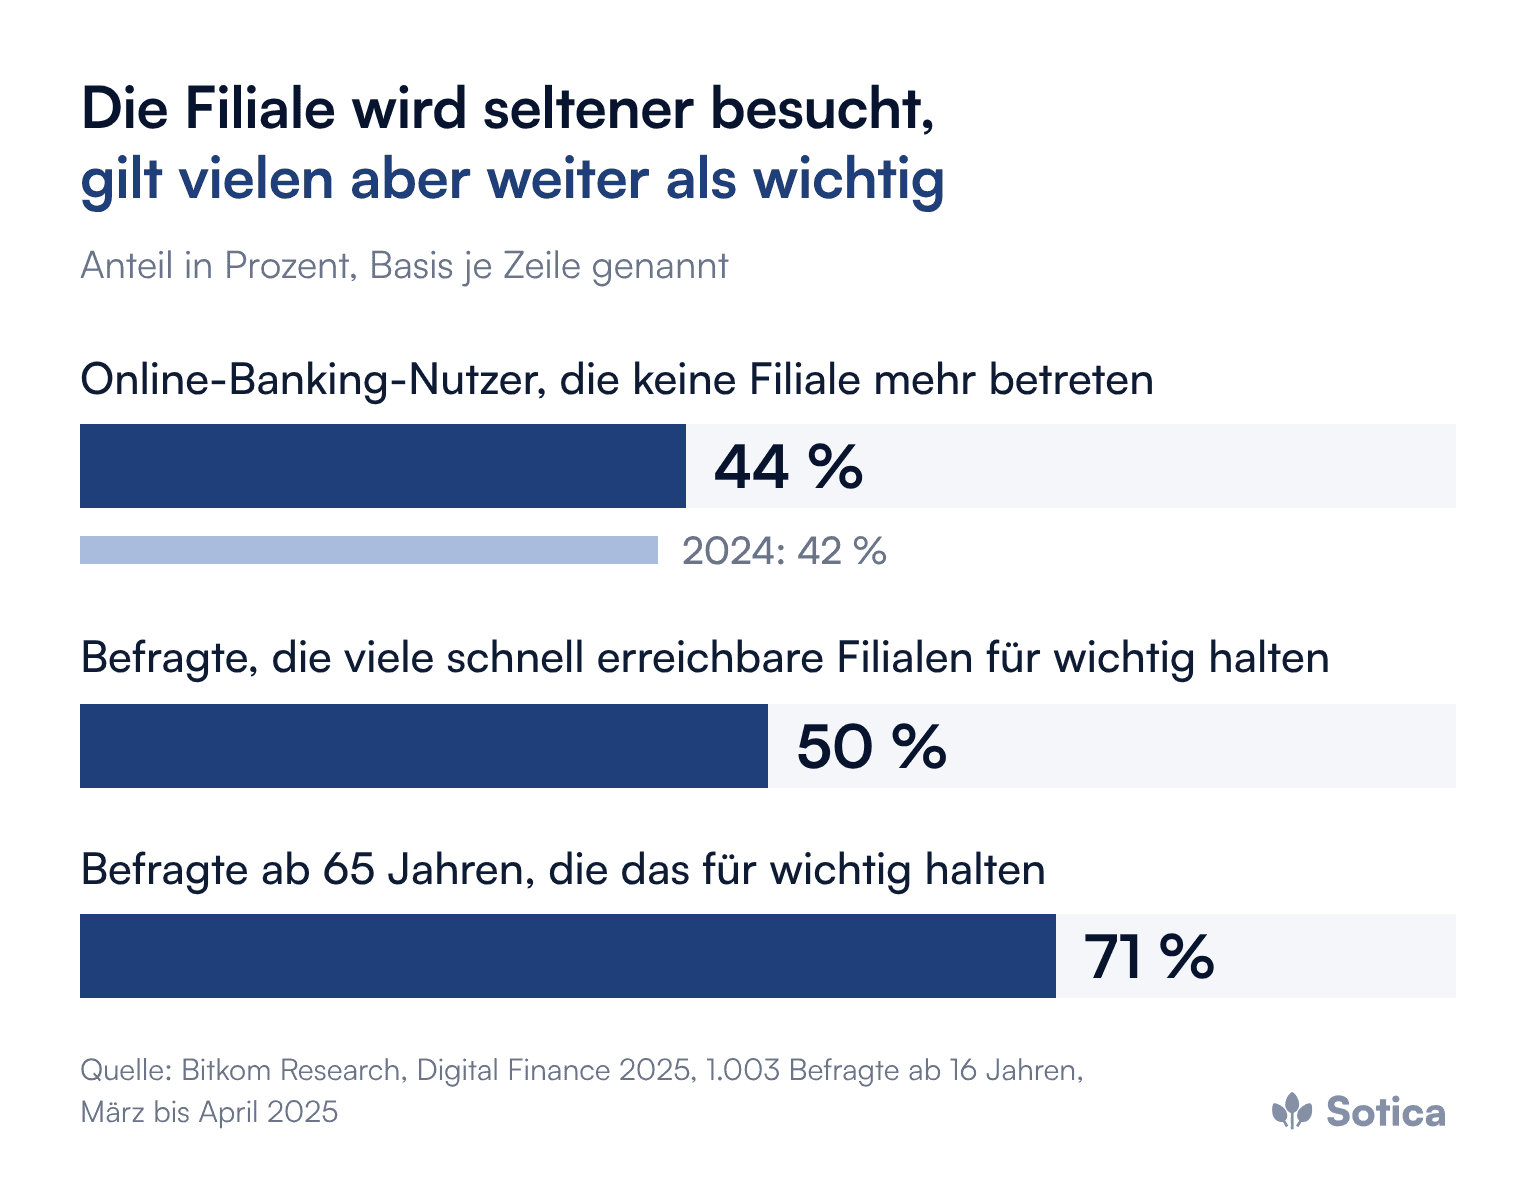
Die Kundschaft ist längst digital, aber nicht filiallos. 86 Prozent der Menschen in Deutschland nutzen Online-Banking (Bitkom, Digital Finance 2025, Befragung von 1.003 Personen ab 16 Jahren). 44 Prozent der Online-Banking-Nutzer betreten überhaupt keine Filiale mehr (Bitkom, 2025).
Zugleich halten 50 Prozent ein großes Filialnetz weiterhin für wichtig, bei den über 65-Jährigen sogar 71 Prozent (Bitkom, 2025). Diese Zahlen widersprechen sich nicht. Sie beschreiben ein Nebeneinander von Kanälen, das die Sparkasse bedienen muss, ohne eine Kundengruppe abzuhängen. Wie jüngere Kunden diese Schnittstelle erleben, beleuchtet unser Beitrag zu jungen Kunden und der digitalen Schnittstelle.
Was Sparkassen jetzt entscheiden müssen
Die Entscheidung ist keine Technikfrage. Videoraum, Screensharing und Direktabschluss sind Standard. Die Entscheidung liegt im Zuschnitt: Welche Anlässe wandern in die Fernberatung, welche bleiben im Beratungsstudio, und wie werden Spezialisten zentral gebündelt, statt in jeder Filiale zu fehlen. Diese Weichenstellung entscheidet, ob Fernberatung Kapazität schafft oder nur Kosten verschiebt.
Sotica begleitet Sparkassen bei genau dieser Weichenstellung, von der Anlass-Segmentierung bis zum Aufbau des Beratungscenters, mit KI als Hebel für Terminsteuerung und Vorbereitung. Wie sich das Kanalmodell für das eigene Institut rechnet, besprechen wir gern in einem ersten Gespräch.
Hinweis: Das Titelbild wurde mit KI generiert.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


