Insight
KI-Betrugserkennung: Warum jede zehnte Schadenmeldung auffällt
Rund jede zehnte Schadenmeldung ist laut GDV verdächtig. KI erkennt Muster über viele Fälle, Menschen entscheiden, ehrliche Kunden werden schneller reguliert.
Prozesse & Effizienz
6 min Lesezeit
Kernaussage
Betrugsmuster zeigen sich über viele Fälle hinweg, nicht im einzelnen Vorgang. Wer Schäden nur einzeln prüft, sieht die Serie nicht und lässt ehrliche Versicherte dafür zahlen.
Die wichtigsten Erkenntnisse
Betrug kostet Versicherer jährlich Milliarden
Rund jede zehnte Schadenmeldung ist verdächtig
KI markiert, erfahrene Prüfer entscheiden
Ein teures Problem, das im Einzelfall unsichtbar bleibt
Versicherungsbetrug kostet die Branche jedes Jahr Milliarden, und am Ende tragen ehrliche Versicherte diese Kosten über ihre Prämien mit. Die Bekämpfung ist deshalb nicht nur eine Frage der Wirtschaftlichkeit, sondern auch der Fairness gegenüber der Gemeinschaft der Versicherten.
Betrugsmuster zeigen sich über viele Schadenfälle hinweg, nicht im einzelnen Vorgang; KI-gestützte Betrugserkennung wirkt deshalb dort, wo sie alle Meldungen im Prozess mitliest, Auffälligkeiten mit Begründung an erfahrene Prüferinnen und Prüfer gibt und ehrliche Kundinnen und Kunden ohne Verzögerung durchlässt. Entscheidend ist nicht das Modell allein, sondern die Balance zwischen Trefferquote und Fehlalarmen.
Wie groß ist der Schaden durch Versicherungsbetrug?
Nach Schätzung der Versicherer liegt der jährliche Schaden durch Betrug in der Schaden- und Unfallversicherung bei über 6 Milliarden Euro, wie der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) in seinem Themendossier zum Versicherungsbetrug (Stand Juni 2026) festhält. Rund zehn Prozent der gemeldeten Schäden sind laut GDV verdächtig und prüfwürdig; Grundlage ist eine Sonderauswertung von über 600.000 Schadenmeldungen aus drei Jahren, darunter knapp 200.000 Einbruchdiebstahlschäden in der Hausratversicherung und über 400.000 Schäden an Kraftfahrzeugen in der privaten Haftpflicht- und Tierhalterhaftpflichtversicherung.
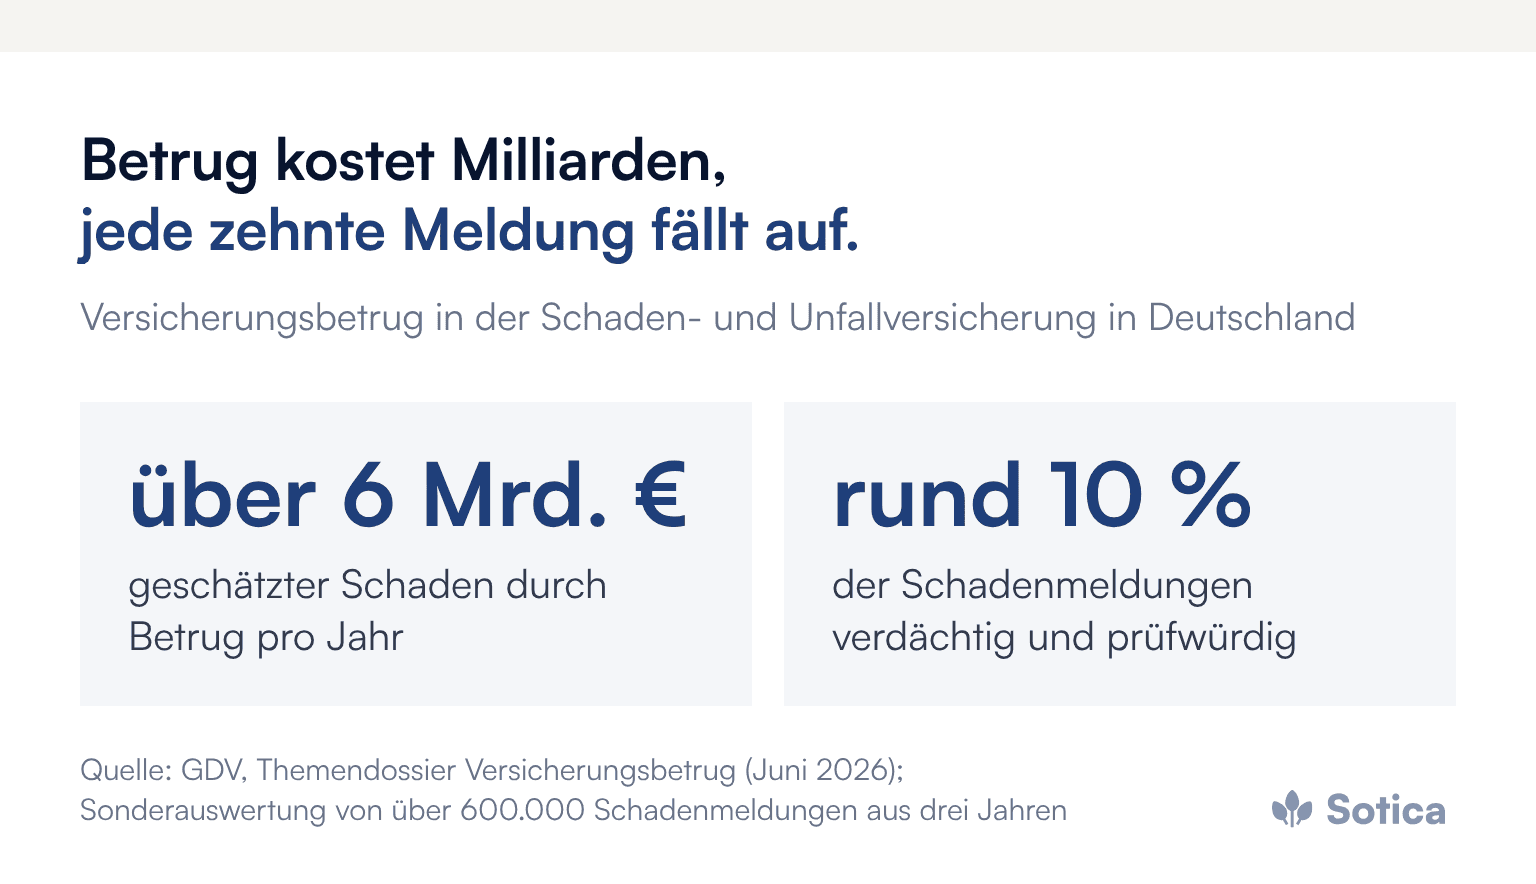
Wichtig ist die Einordnung: Ein verdächtiger Fall ist nicht automatisch Betrug. Er weist nur Merkmale auf, die statistisch selten sind. Als typische Muster nennt der GDV inszenierte Schäden, fingierte „Papierschäden“ ohne realen Hintergrund, absichtlich herbeigeführte und aufgebauschte Schäden, verschobene Daten oder Personen sowie Betrug bereits beim Vertragsabschluss. Am häufigsten betroffen sind Kfz-, private Haftpflicht- und Hausratversicherung. Bei Veröffentlichung der Sonderauswertung im März 2024 hatte der GDV den jährlichen Schaden noch auf rund 5 Milliarden Euro geschätzt.
Warum stößt die manuelle Prüfung an Grenzen?
Weil sie weder die Menge noch die Verteilung der Muster bewältigt. Die Zahl der Schadenfälle ist groß, und eine Prüferin kann nur einen Bruchteil davon eingehend untersuchen. Zudem sind Betrugsmuster oft über viele Fälle verteilt: dieselbe Werkstatt, dieselben Zeugen, ähnliche Schilderungen, zeitliche Häufungen. Wer jeden Fall für sich betrachtet, sieht die Serie nicht.
Regelbasierte Systeme helfen, erzeugen aber oft viele Fehlalarme. Jeder Fehlalarm bindet Prüfkapazität und verzögert den berechtigten Anspruch eines ehrlichen Kunden. Der GDV beschreibt, dass die Branche Software zur Erkennung von Betrugsindizien weiterentwickelt und an KI-Lösungen arbeitet; zugleich erkennen speziell geschulte Mitarbeitende Auffälligkeiten, die Software noch nicht erfasst, etwa über Plausibilitätsprüfungen und Abweichungen zwischen angegebenem und tatsächlichem Wert.
Was macht KI in der Betrugserkennung sichtbar?
Zusammenhänge über alle Fälle hinweg. KI kann jede Meldung beim Eingang mit dem gesamten Bestand abgleichen, Netzwerke zwischen Beteiligten erkennen, Texte und Dokumente auf Widersprüche prüfen und Abweichungen von üblichen Mustern bewerten. Wo der Mensch jeden Fall einzeln sieht, erkennt das Modell Häufungen.
Der eigentliche Gewinn liegt in der Sortierung: Die KI legt die wirklich auffälligen Fälle mit einer nachvollziehbaren Begründung vor, und die Prüfkapazität fließt dorthin, wo sich die genaue Untersuchung lohnt. Wie stark der Effekt sein kann, zeigt ein Projekt bei einem Kreditversicherer: Nach dem Wechsel von nachgelagerter, manueller Prüfung zu KI-gestützter Erkennung im Moment der Transaktion sank die Zahl der Betrugsfälle im Bestand um rund 40 Prozent, und die Quote der Fehlalarme ging deutlich zurück.
Wie bleiben ehrliche Kundinnen und Kunden unbehelligt?
Durch Erkennung im Prozess statt danach und durch eine klare Grenze zwischen Verdacht und Entscheidung. Läuft die Betrugsprüfung beim Eingang mit, können unauffällige Fälle schneller reguliert werden, weil sie nicht in einer nachgelagerten Stichprobe warten. Je höher der Anteil der Dunkelverarbeitung, desto wichtiger wird diese Prüfung: Was keine Sachbearbeiterin mehr sieht, muss ein Modell auffällig finden, wie der Beitrag zur Dunkelverarbeitung im Schaden zeigt.
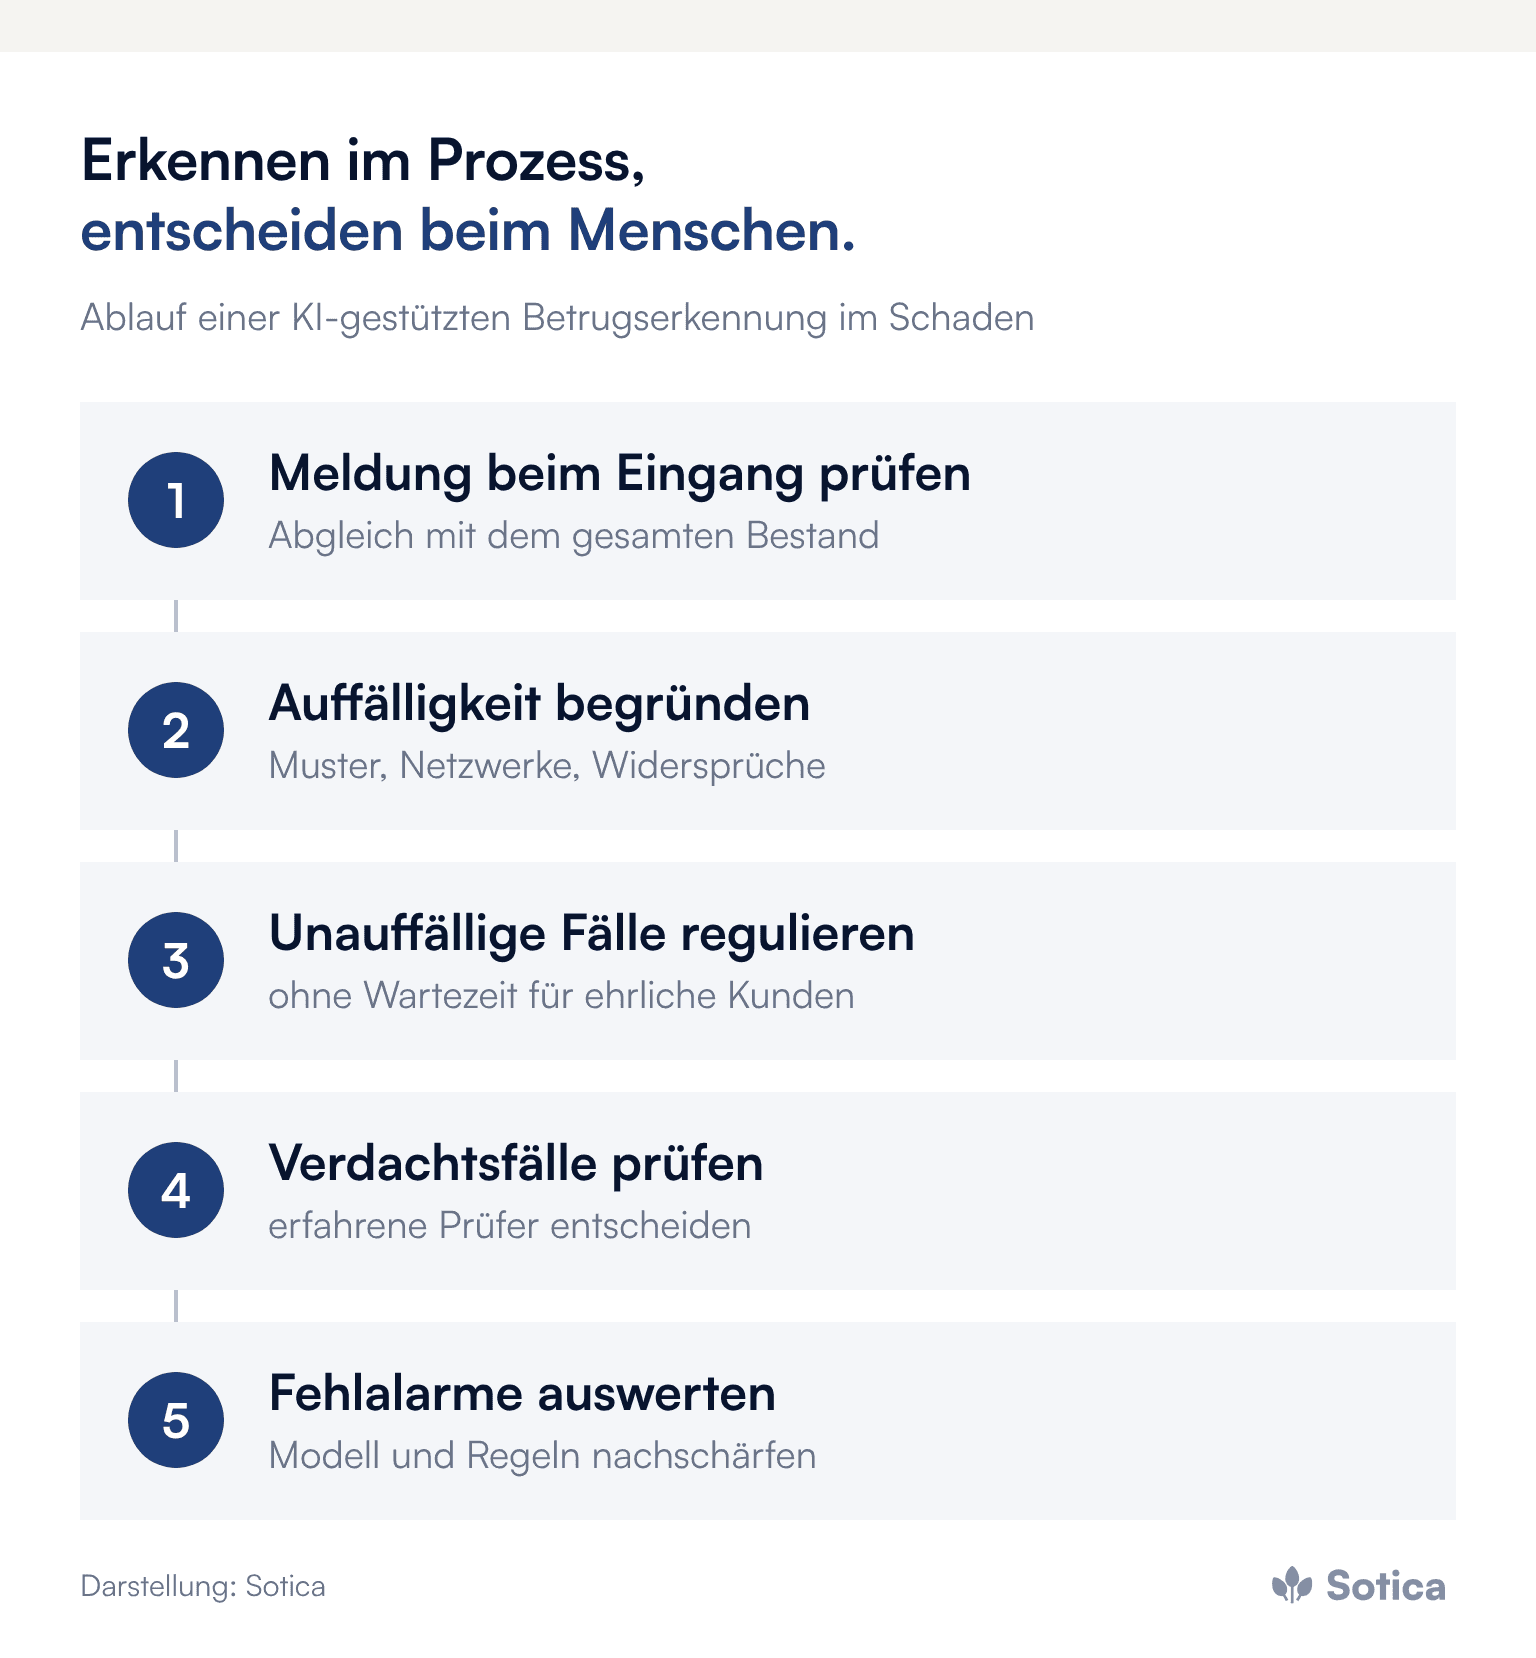
Die endgültige Beurteilung bleibt beim Menschen. Die KI markiert einen Fall, eine erfahrene Prüferin entscheidet, stellt Rückfragen und würdigt Umstände, die ein Modell übersieht. Ein automatisch als Betrug eingestufter, in Wahrheit berechtigter Fall würde einen ehrlichen Kunden zu Unrecht treffen und Vertrauen kosten, das teurer ist als der vermiedene Schaden.
Welche Voraussetzungen braucht KI-gestützte Betrugserkennung?
Drei: Daten, Datenschutz und Integration. Ohne saubere, verknüpfbare Schadendaten erkennt kein Modell Muster; wie Finanzunternehmen hier vorgehen, beschreibt der Beitrag zur Datenstrategie als Grundlage für KI. Auch unstrukturierte Quellen wie Gesprächsnotizen oder Schilderungen gewinnen an Wert, ähnlich wie bei der KI-Gesprächsanalyse im Vertrieb.
Die Erkennung verarbeitet personenbezogene Daten. Sie muss rechtmäßig, verhältnismäßig und für Betroffene nachvollziehbar gestaltet sein, damit berechtigte Betrugsabwehr nicht zur Überwachung ehrlicher Versicherter wird. Und sie muss in den Schadenprozess integriert sein, nicht daneben laufen: Ein Hinweis, der erst nach der Zahlung kommt, hilft wenig. Fahrzeug- und Telematikdaten können dabei Hergang und Zeitpunkt belegen, sofern ihre Nutzung vertraglich geregelt ist, wie der Beitrag zur Telematik in der Kfz-Versicherung erläutert.
Woran lässt sich der Nutzen der Betrugserkennung messen?
An vier Größen, die zusammen betrachtet werden: vermiedene Zahlungen aus bestätigten Betrugsfällen, Bestätigungsquote der Hinweise, Zahl der Fehlalarme und Durchlaufzeit unauffälliger Fälle. Steigt die Zahl erkannter Fälle, während auch die Fehlalarme steigen, verschiebt sich das Problem nur. Eine gute Betrugserkennung verbessert beides zugleich: mehr bestätigte Fälle und schnellere Regulierung für alle anderen. Wo Betrugserkennung in einen größeren KI-Ausbau im Schaden eingebettet ist, beschreibt der Beitrag zum KI-Einsatz im Schadenmanagement.
Was das Management jetzt angehen sollte
Die heutige Prüfung vermessen: Anteil geprüfter Fälle, Trefferquote, Fehlalarme und Zeitverzug für unauffällige Fälle.
Betrugserkennung in den Eingang verlegen, damit sie im Prozess wirkt und nicht erst nach der Regulierung.
Eine Sparte mit hohem Volumen zuerst angehen, etwa Kfz, private Haftpflicht oder Hausrat, und dort Daten verknüpfbar machen.
Begründete Hinweise statt Blackbox-Werte verlangen, damit Prüferinnen und Prüfer jeden Verdacht nachvollziehen können.
Fehlalarme als eigene Steuerungsgröße führen, gleichrangig mit der Zahl erkannter Betrugsfälle.
Häufige Fragen
Wie viele Schadenmeldungen sind verdächtig?
Nach einer Sonderauswertung des GDV von über 600.000 Schadenmeldungen aus drei Jahren sind rund zehn Prozent verdächtig und prüfwürdig. Verdächtig heißt dabei nicht automatisch betrügerisch.
Entscheidet die KI über den Betrugsverdacht?
Nein. Die KI markiert auffällige Fälle und begründet den Hinweis. Ob ein Betrug vorliegt und welche Folgen das hat, entscheiden erfahrene Prüferinnen und Prüfer.
Wie wird verhindert, dass ehrliche Kunden leiden?
Durch niedrige Fehlalarmquoten, schnelle Regulierung unauffälliger Fälle und eine menschliche Entscheidung, bevor ein Verdacht Folgen für Kundinnen und Kunden hat.
Weitere Beiträge zu Schaden, Underwriting und Betrugserkennung bündelt das Dossier Underwriting & Schaden.
Wie viele der heutigen Betrugshinweise sich am Ende bestätigen und wie lange ehrliche Kundinnen und Kunden auf ihre Prüfung warten, sagt viel über den Stand der eigenen Erkennung. Gern kommen wir dazu in einem ersten Gespräch zusammen.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


