Insight
Dunkelverarbeitung im Schaden: Die Lücke zwischen Ziel und Realität
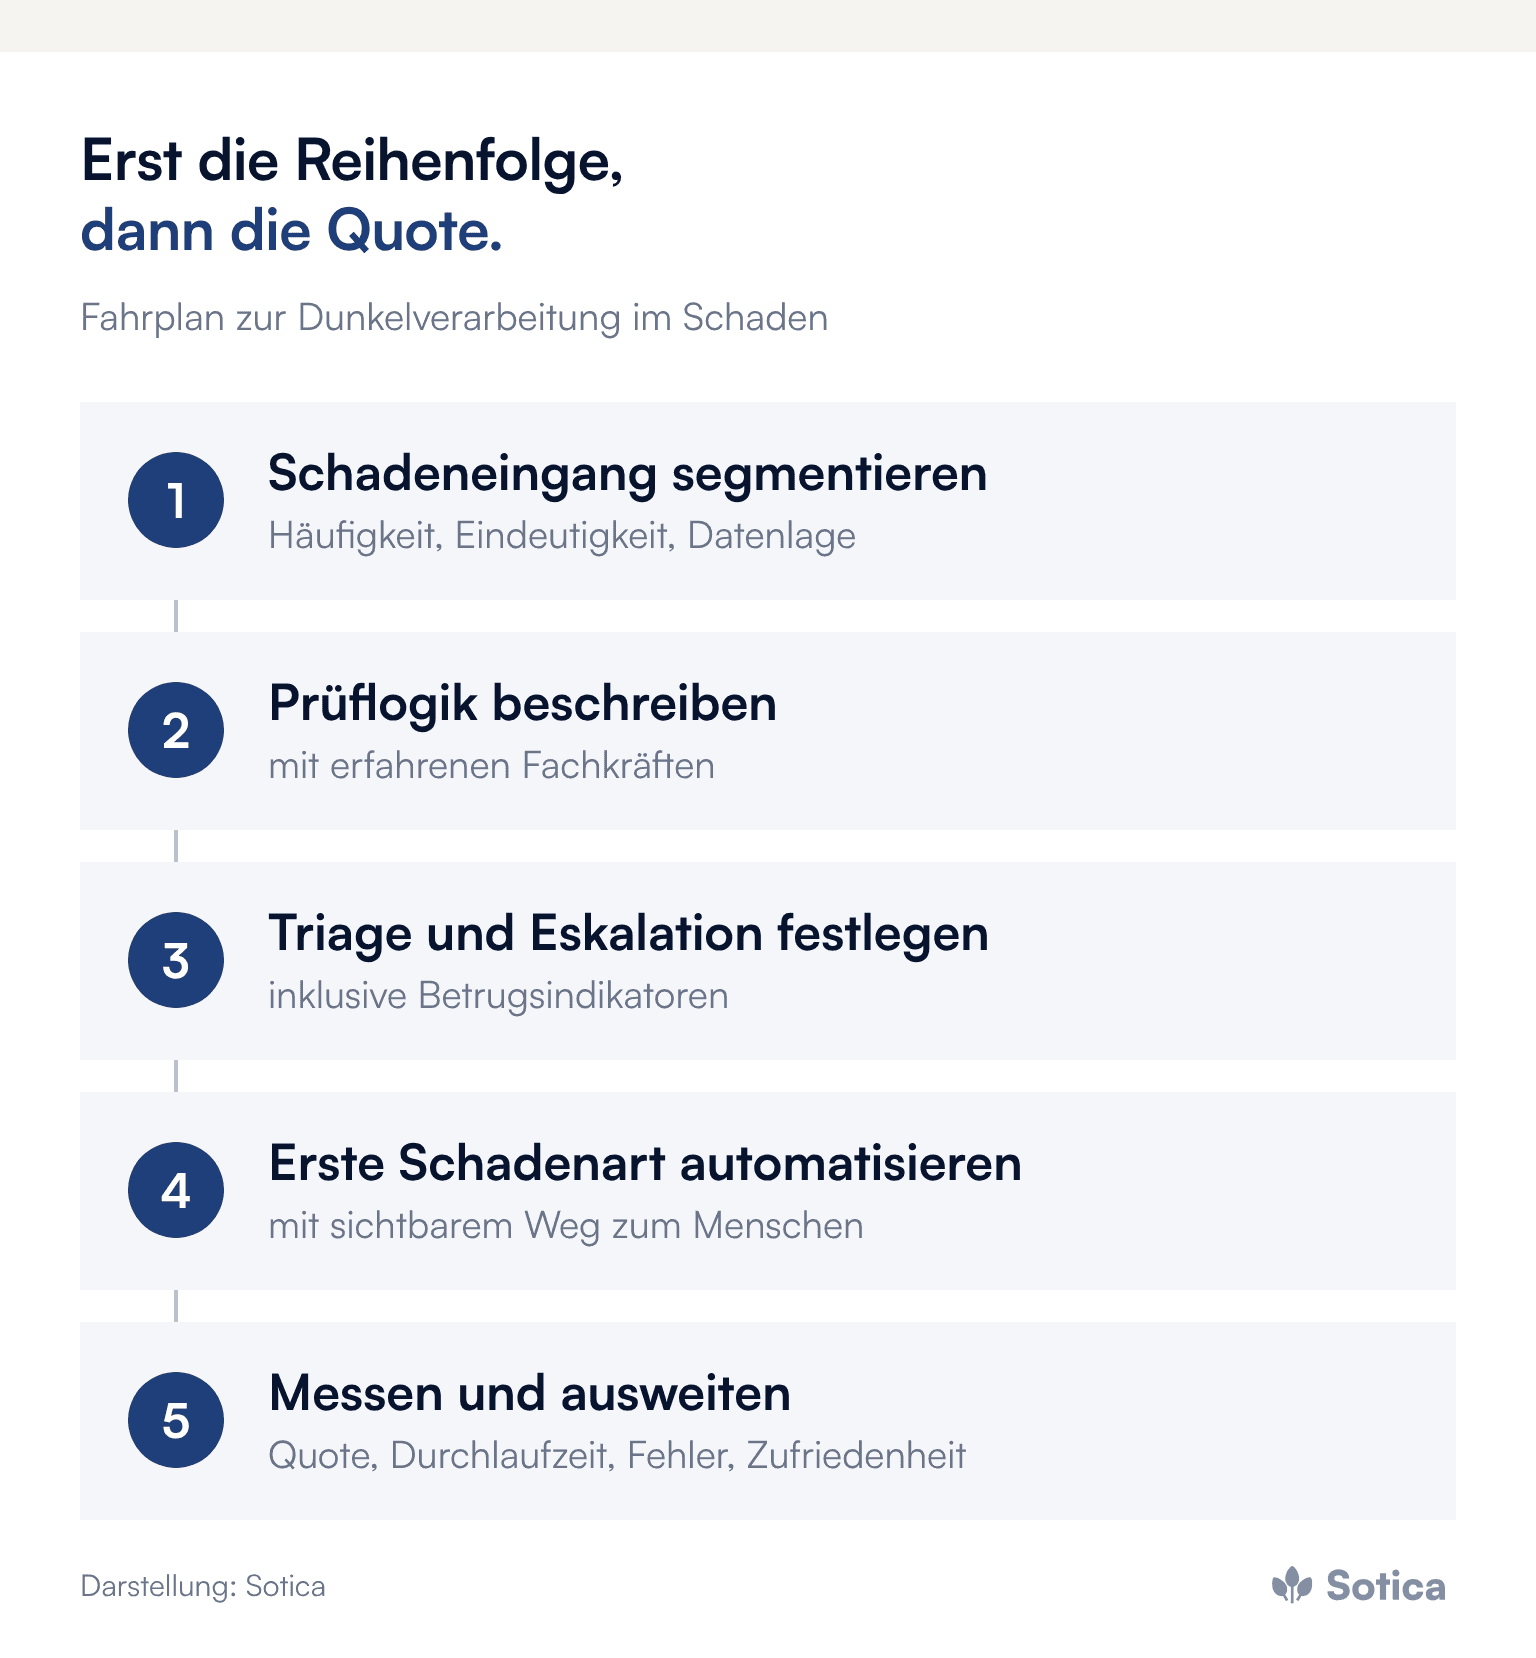
Dunkelverarbeitung im Schaden wächst durch Reihenfolge: Eingang segmentieren, Prüflogik beschreiben, Triage festlegen, dann Schadenart für Schadenart.
Prozesse & Effizienz
7 min Lesezeit
Kernaussage
Automatisierung im Schaden wächst nicht mit mehr Technik, sondern mit aufgeräumten Prozessen und sauberen Daten. Wer den eigenen Bestand nicht kennt, automatisiert die eigene Unordnung.

Die wichtigsten Erkenntnisse
Erst der Prozess, dann die Automatisierung
Die Triage am Eingang entscheidet über die Quote
Kunden akzeptieren Tempo, nicht den Kontrollverlust
Alle wollen die Quote verdoppeln. Kaum jemand sagt, womit.
Die Ziele stehen, der Weg dorthin ist selten beschrieben. Versicherer wollen bis 2030 einen Großteil ihrer Standardschäden ohne manuellen Eingriff bearbeiten, liegen heute aber vielfach weit darunter.
Die Dunkelverarbeitungsquote im Schaden steigt nicht durch mehr Technik, sondern durch eine Reihenfolge: erst den Schadeneingang segmentieren, dann die Prüflogik ausdrücklich beschreiben und die Grenze zum Menschen festlegen, erst danach automatisieren, Schadenart für Schadenart. Wer diese Reihenfolge umdreht, automatisiert die eigenen Umwege mit.
Wie groß ist die Lücke zwischen Ziel und Realität?
Groß. Nach einer Doppelbefragung der Versicherungsforen Leipzig aus dem Frühjahr 2026 unter 108 Beschäftigten von Versicherern und 514 Endkundinnen und Endkunden liegt der Automatisierungsgrad bei Standardschäden bei vielen Versicherern heute zwischen 10 und 30 Prozent. 58 Prozent der befragten Unternehmen wollen diesen Anteil bis 2030 auf 50 bis 100 Prozent erhöhen. 71 Prozent halten die KI-gestützte Dunkelverarbeitung von Kleinschäden für besonders relevant.
Dunkelverarbeitung heißt: Ein Vorgang läuft von der Meldung über die Prüfung bis zur Zahlung durch, ohne dass ihn eine Person anfasst. Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) misst den Fortschritt auf Ebene aller Geschäftsprozesse: Bei den Sach- und Unfallversicherern liefen 2023 laut GDV 33,5 Prozent der Geschäftsprozesse vollautomatisiert, vier Jahre zuvor waren es 23 Prozent. In seiner Publikation „Demografie und Automatisierung“ (Fokus Digitalisierung Nr. 13, Januar 2026) spricht der GDV allerdings von in den letzten drei Jahren stagnierenden Quoten bei der Dunkelverarbeitung. Die Richtung stimmte also, zuletzt fehlt das Tempo für die Ziele bis 2030.

Warum steigt die Quote trotz KI nicht von allein?
Weil KI am Ende einer Kette sitzt, deren Anfang oft nicht trägt. Datensilos zwischen Bestandssystem, Archiv und Vertriebskanälen, gewachsene Altdaten und fehlende Schnittstellen bremsen stärker als jede Modellgrenze. Der „World Property and Casualty Insurance Report 2026“ des Capgemini Research Institute, für den international 344 Führungskräfte von Sach- und Unfallversicherern befragt wurden, zeigt das Muster: Nur 12 Prozent der Versicherer berichten eine sehr hohe Datenreife, rund 60 Prozent stecken mit KI noch in Erkundung oder Proof of Concept.
Die ersten Quotenpunkte holen Versicherer mit Regelwerken für eindeutige Standardfälle wie Glasbruch oder kleine Kfz-Schäden mit klaren Summengrenzen. Dieses Potenzial ist in vielen Unternehmen ausgeschöpft. Die nächsten Punkte stecken in Fällen, die an drei Hürden scheitern: unstrukturierter Eingang, lückenhafte Daten und Prozessketten, die für manuelle Bearbeitung gebaut wurden. Eine formlose E-Mail mit Fotoanhang fällt aus jedem Regelwerk, bevor die erste Regel greifen kann.
Wie entsteht ein belastbarer Fahrplan bis 2030?
Ein belastbarer Fahrplan beginnt mit der Segmentierung des Schadeneingangs, nicht mit der Auswahl einer Software. Welche Schadenarten kommen wie häufig vor, wie strukturiert treffen sie ein, und wie hoch ist der Bearbeitungsaufwand je Fall? Aus dieser Analyse entsteht eine Landkarte des eigenen Schadenbestands nach drei Kriterien:
Häufigkeit: Massenfälle mit hohem Stückzahlanteil bringen Quotenpunkte.
Eindeutigkeit: klare Deckung, belegbare Schadenhöhe, geringes Betrugsrisiko, wenig emotionale Komplexität.
Datenlage: Eingangsdaten, die strukturiert vorliegen oder sich mit vertretbarem Aufwand strukturieren lassen.
Für den ersten Kandidaten wird anschließend die Prüflogik vollständig beschrieben: welche Prüfungen nötig sind, welche Daten es braucht, wo die Entscheidungspunkte liegen. Diese Arbeit wird oft unterschätzt, weil die Logik nur in den Köpfen erfahrener Sachbearbeiterinnen und Sachbearbeiter steckt. Erst wenn sie ausdrücklich formuliert ist, lässt sich der Prozess automatisieren.
Danach folgt die Etappenlogik: Jede abgeschlossene Schadenart liefert Daten, Erfahrung und ein internes Erfolgsbeispiel für die nächste. Datenanbindung, Prüfregeln und Eskalationswege lassen sich beim zweiten und dritten Fall wiederverwenden. So wächst die Quote stetig, statt in einem Großprojekt erzwungen zu werden, und die Kompetenz bleibt in der eigenen Organisation.
Warum entscheidet die Triage am Eingang über den Erfolg?
Weil sie jeden Schaden auf den richtigen Weg lenkt. Die Triage bewertet eine Meldung beim Eingang und entscheidet, ob sie dunkel läuft oder zu einer Fachkraft geht. Eine zu großzügige Triage schickt komplexe Fälle in die Automatik, wo sie zu teuren Fehlentscheidungen führen; eine zu vorsichtige schickt einfache Fälle an Menschen und frisst den Effekt auf.
Zur Triage gehört eine saubere Eskalationslogik: Der automatisierte Prozess muss erkennen, wann ein Fall kein Standard mehr ist, etwa bei unklarer Faktenlage, Betrugsindikatoren oder hohen Summen, und ihn dann vollständig übergeben. Deshalb gehört die maschinelle Betrugserkennung in dasselbe Programm wie die Dunkelverarbeitung: Was keine Sachbearbeiterin mehr sieht, muss ein Modell auffällig finden. Wie das gelingt, zeigt der Beitrag zur KI-Betrugserkennung in der Versicherung.
Die Quote allein ist dabei keine gute Steuerungsgröße. Eine Quote, die durch das Hineindrücken ungeeigneter Fälle steigt, erzeugt Fehler, Nachbearbeitung und Beschwerden. Neben die Quote gehören Durchlaufzeit bis zur Zahlung, Fehlerquote der automatischen Entscheidungen, Aufwand je Fall in den verbleibenden manuellen Strecken und Zufriedenheit im Schadenfall.
Wo ziehen Kundinnen und Kunden die Grenze?
Bei der finalen Entscheidung und bei höheren Summen. Laut der Befragung der Versicherungsforen Leipzig lehnen 26 Prozent der Endkundinnen und Endkunden eine vollständig digitale Schadenbearbeitung ab, ab 65 Jahren sind es 45 Prozent. 59 Prozent möchten die finale Entscheidung im Schadenfall nicht einer KI überlassen.
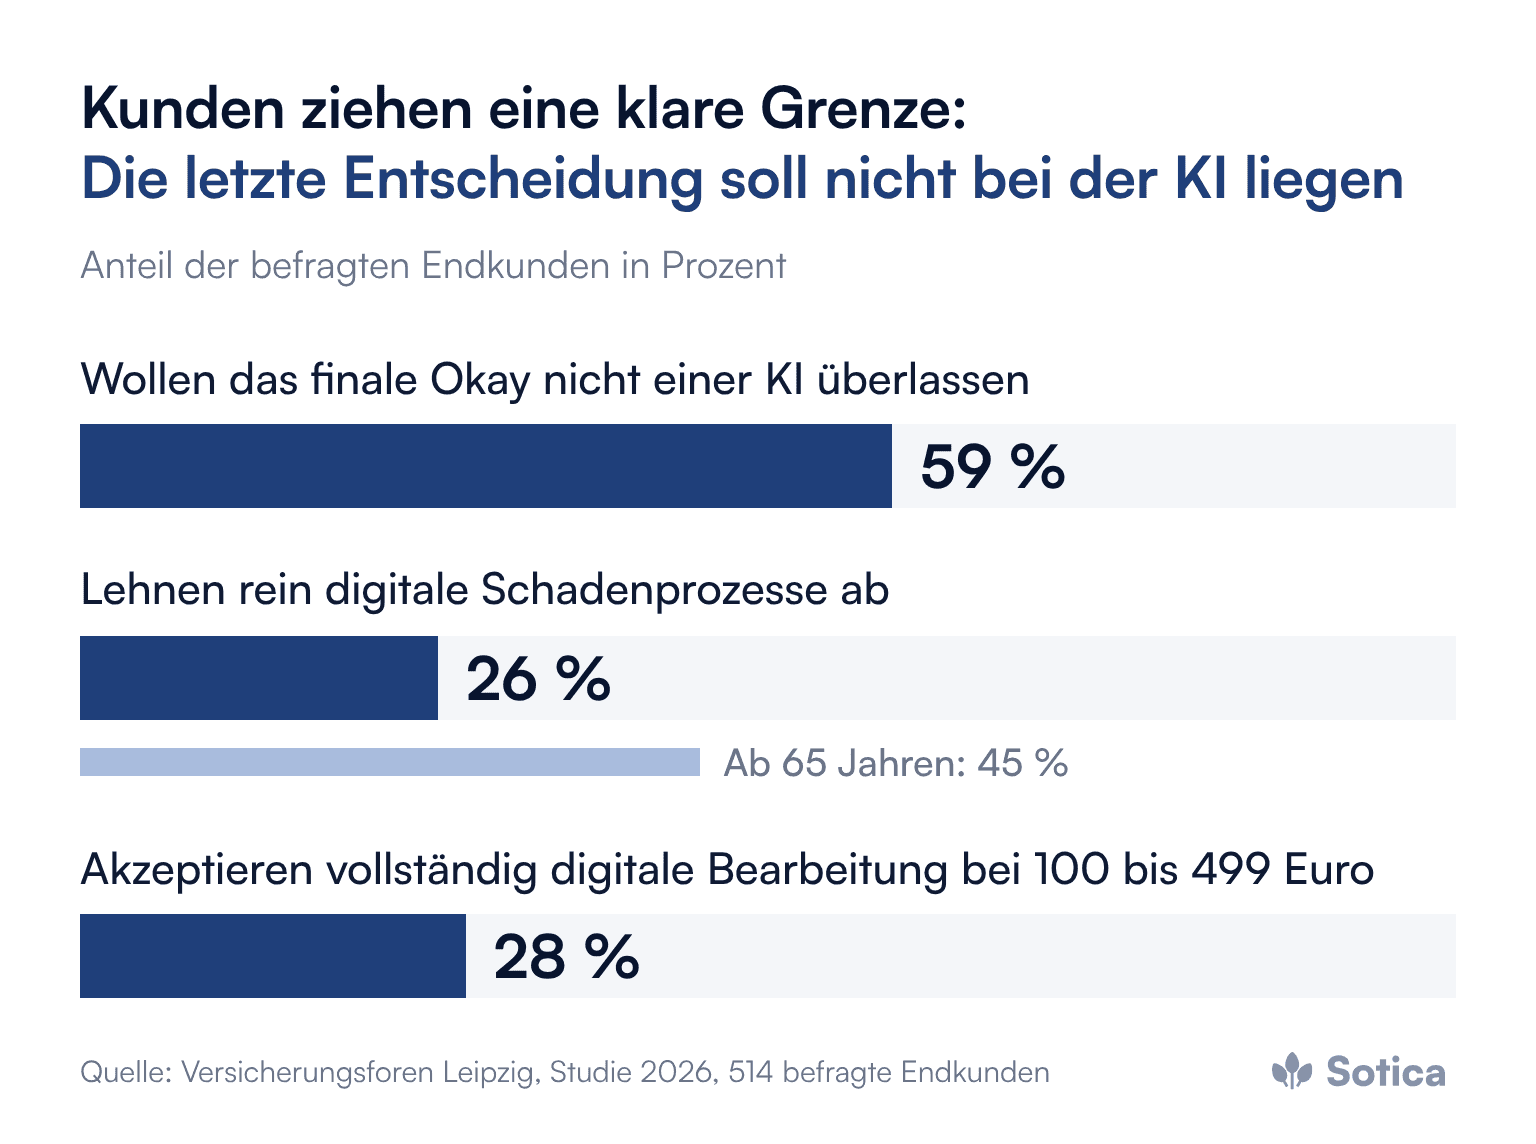
Die Akzeptanz hängt deutlich an der Schadenhöhe: Einen volldigitalen Prozess ohne persönlichen Kontakt würden 28 Prozent bei Schäden zwischen 100 und 499 Euro akzeptieren, 15 Prozent unter 100 Euro, 19 Prozent zwischen 500 und 999 Euro und nur 12 Prozent über 1.000 Euro. Im Vordergrund stehen für die Befragten die Höhe der Entschädigung und ein fester persönlicher Ansprechpartner.
Daraus folgt kein Widerspruch zur Automatisierung, sondern eine Gestaltungsaufgabe. Bei Kleinschäden mit klarer Sachlage ist eine schnelle Auszahlung ein Serviceversprechen. Entscheidend ist ein sichtbarer, einfacher Weg zum Menschen und eine nachvollziehbare Begründung der automatischen Entscheidung. Wie Versicherer den Weg vom Piloten in den Regelbetrieb gestalten, beschreibt der Beitrag zum KI-Einsatz im Schadenmanagement.
Was bedeutet höhere Dunkelverarbeitung für Organisation und Steuerung?
Die Sachbearbeitung wird anspruchsvoller, nicht einfacher. Bei Menschen landen die komplexen, strittigen und emotional belastenden Fälle. Die gewonnene Kapazität sollte bewusst gelenkt werden: in komplexe Schäden, in die persönliche Betreuung in schwierigen Situationen und in die Qualitätssicherung der Automatik. Erfahrene Fachkräfte gehören von Beginn an in die Beschreibung der Prüflogik, weil sie die Ausnahmen kennen, an denen eine Automatik scheitert.
Bei der Architektur gilt eine einfache Entscheidungslogik: Differenzierend ist die Regelwelt des eigenen Geschäfts, nicht die Infrastruktur darunter. Standardkomponenten für Extraktion, Workflow und Auszahlung sind sinnvoll, die Hoheit über Regeln, Schwellenwerte und Daten bleibt im Unternehmen. Ein gepflegtes Regelinventar mit verantwortlicher Person, Prüfrhythmus und Eskalationsweg je automatisierter Entscheidung beantwortet die Fragen der Revision, bevor sie gestellt werden.
Der Eingang verdient eigene Aufmerksamkeit, auch dort, wo Schäden über Vermittler kommen. Strukturierte Meldestrecken, die Pflichtdaten vollständig erheben, sind günstiger als jede nachgelagerte Extraktion; wie Maklerbüros ihren Teil beitragen, zeigt der Beitrag zur Schadenmeldung im Maklerbüro.
Was das Management jetzt angehen sollte
Die tatsächliche Quote je Schadenart erheben, nicht nur im Durchschnitt, und die Bruchstellen benennen, an denen der automatisierte Pfad endet.
Eine Landkarte des Schadenbestands erstellen nach Häufigkeit, Eindeutigkeit und Datenlage und daraus die erste Schadenart wählen.
Prüflogik, Triage und Eskalation ausdrücklich beschreiben, gemeinsam mit erfahrenen Fachkräften und mit Betrugsindikatoren im selben Programm.
Den Weg zum Menschen sichtbar gestalten und automatische Entscheidungen nachvollziehbar begründen.
Ein Kennzahlenset festlegen: Quote, Durchlaufzeit, Fehlerquote und Zufriedenheit im Schadenfall, gemessen vor und nach jeder Etappe.
Häufige Fragen
Was bedeutet Dunkelverarbeitung im Schaden?
Die vollständig automatisierte Bearbeitung eines Schadens von der Meldung über die Prüfung bis zur Zahlung, ohne manuellen Eingriff. Fälle, die von der Automatik als Ausnahme erkannt werden, gehen an Fachkräfte.
Welche Schäden eignen sich zuerst?
Häufige Schäden mit klarer Deckung, geringer Schadenhöhe, niedrigem Betrugsrisiko und strukturierten Eingangsdaten, etwa einfache Glas- oder Sachschäden. Dort ist der Effekt schnell messbar und das Fehlerrisiko begrenzt.
Ist eine Quote von 100 Prozent sinnvoll?
Selten. Komplexe, strittige oder hohe Schäden brauchen menschliches Urteil, und viele Kundinnen und Kunden wollen die finale Entscheidung nicht einer KI überlassen. Ziel ist die höchste Quote, die die Qualität zulässt.
Weitere Beiträge zu Schadenprozessen, Underwriting und Betrugserkennung bündelt das Dossier Underwriting & Schaden.
Ob die nächsten zehn Quotenpunkte im eigenen Schadenbestand an der Technik hängen oder an einer nie aufgeschriebenen Prüflogik, zeigt sich meist schon an einer einzigen Schadenart. Veränderung beginnt mit einem ersten Gespräch, und wir freuen uns darauf.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


