Insight
Gebaut ist nicht genutzt: Digitale Services brauchen Aktivierung
Sparkassen haben genug digitale Services, aber zu wenig Nutzung. Wie Berater, klare Verantwortung und eine Kennzahl je Service den Bestand aktivieren.
Vertrieb & Kundenschnittstelle
6 min Lesezeit
Kernaussage
Ein digitaler Service zahlt sich erst aus, wenn Berater ihn empfehlen und Kunden ihn nutzen. Wer den Bestand nicht aktiviert, baut den nächsten Service auf einen ungenutzten Unterbau.

Die wichtigsten Erkenntnisse
Aktivierung schlägt Ausbau: Der Bestand ist der Hebel.
Kein Kanal aktiviert stärker als der eigene Berater.
Nutzungsquote je Service ist die Kennzahl, die zählt.
Das Regal ist voll, die Kunden greifen nicht zu
Kaum eine Sparkasse hat zu wenige digitale Services. Viele haben zu wenig Nutzung. Der Engpass der Digitalisierung liegt deshalb nicht im Angebot, sondern in der Aktivierung: Ein digitaler Service zahlt sich erst aus, wenn Beraterinnen und Berater ihn empfehlen und Kundinnen und Kunden ihn tatsächlich verwenden.
Für das Management verschiebt sich damit die Frage. Statt „Welcher Service fehlt noch?“ lautet sie „Welcher vorhandene Service wird zu selten genutzt, und warum?“. Die zweite Frage ist unbequemer, aber sie hebt Investitionen, die bereits getätigt sind.
Wie groß ist die digitale Reichweite der Sparkassen?
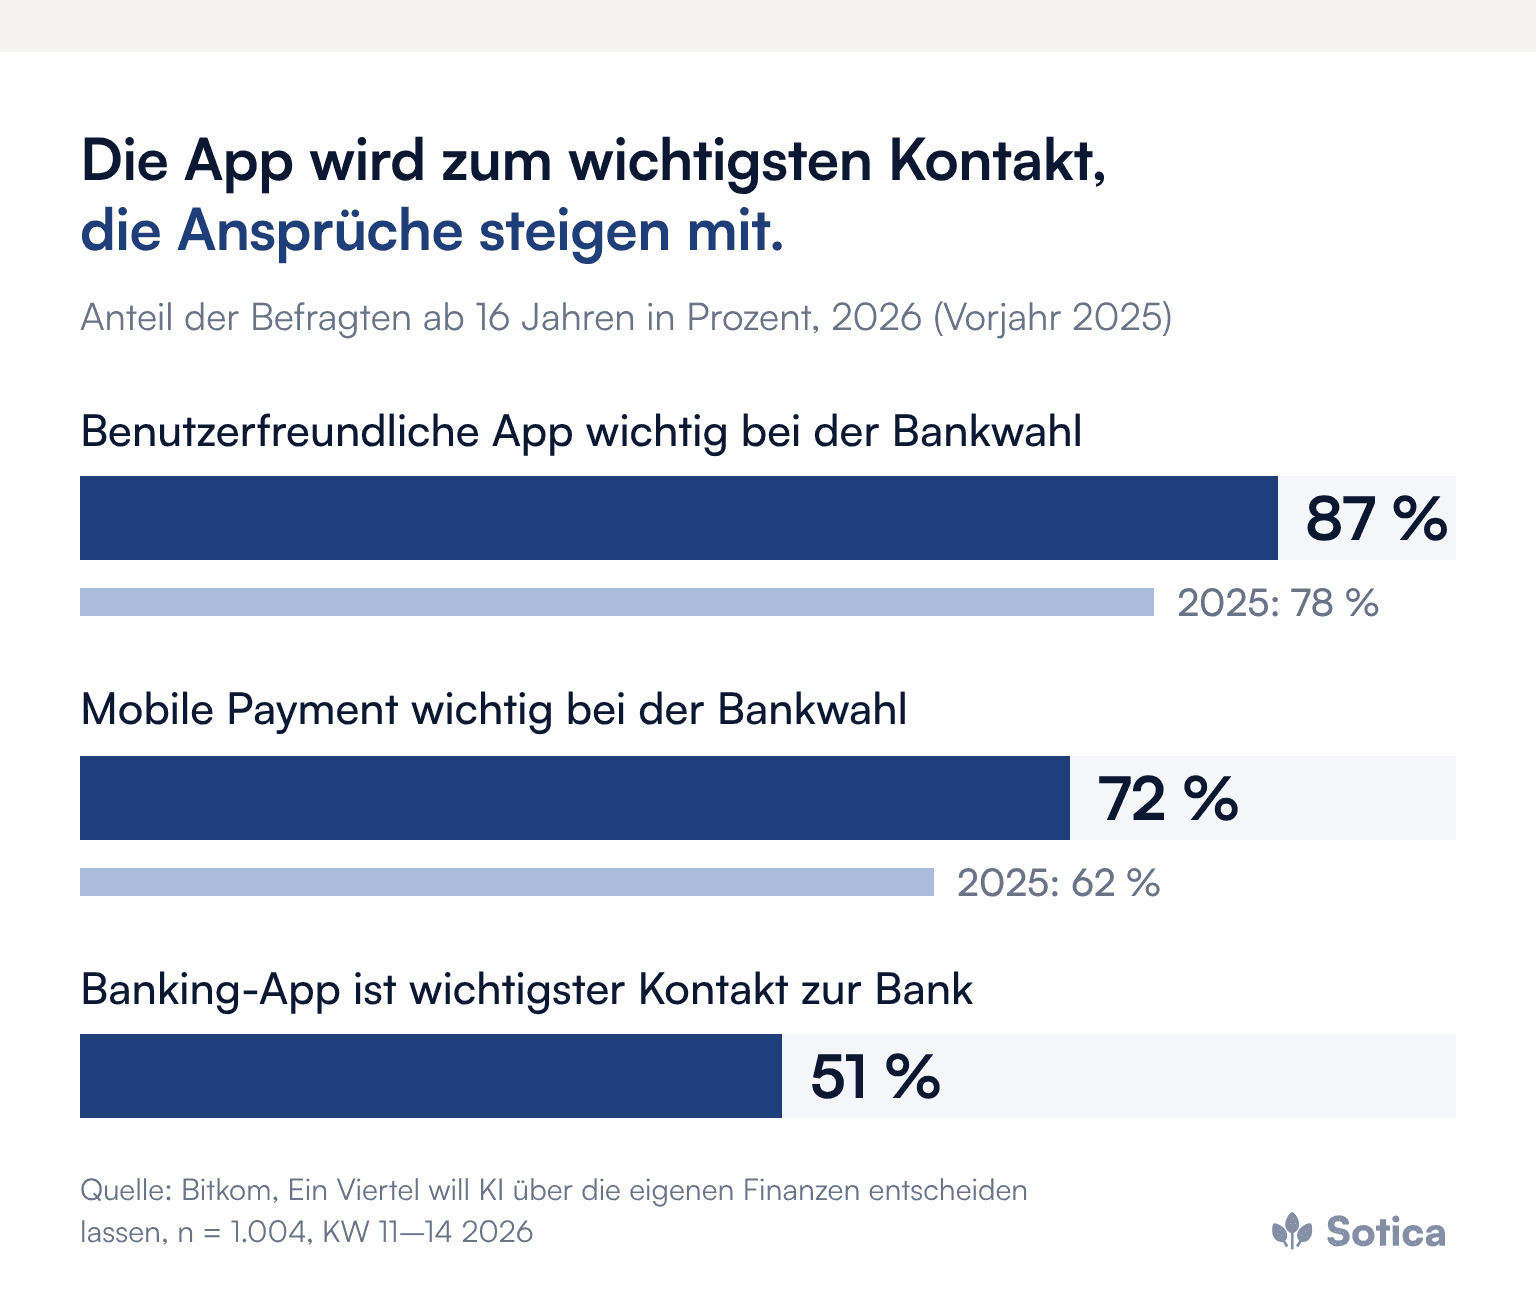
Größer als je zuvor. Die Finanz Informatik meldet in der Pressemitteilung zu ihrem Jahresbericht 2025, dass die App Sparkasse über 20 Millionen aktive Nutzerinnen und Nutzer hat und die Nutzung digitaler Serviceprozesse stark steigt. Nach einer Bitkom-Befragung vom Mai 2026 unter 1.004 Personen ab 16 Jahren nutzen 84 Prozent Online-Banking (2025: 86 Prozent), und 51 Prozent nennen die Banking-App ihren wichtigsten Kontakt zur Bank.
Auch die Erwartungen steigen. 87 Prozent der Befragten halten eine benutzerfreundliche App für ein wichtiges Kriterium bei der Bankwahl, ein Jahr zuvor waren es 78 Prozent. Mobile Payment nennen 72 Prozent (2025: 62 Prozent). Das Publikum für digitale Services ist also auf den eigenen Kanälen längst vorhanden, und es wird anspruchsvoller.
Warum bleiben gebaute Services ungenutzt?
Drei Muster tauchen in fast jedem Institut auf. Das erste ist Unbekanntheit: Kundinnen und Kunden wissen nicht, dass es für ihr Anliegen einen digitalen Weg gibt, und fragen weiter am Telefon oder in der Filiale. Das zweite ist fehlende Empfehlung: Beraterinnen und Berater kennen die Services selbst nicht sicher genug, um sie im Gespräch anzubieten. Das dritte sind Brüche im Ablauf: Ein Service, der nach zwei Schritten in ein Formular oder einen Rückruf mündet, verliert die Nutzer genau dort.
Keines dieser Muster ist ein Technikproblem. Alle drei sind Vertriebs- und Führungsthemen. Ein weiterer Ausbau des Angebots hilft deshalb nicht, solange die Aktivierung des Bestands fehlt. Wie sich Brüche bis zum Abschluss auswirken, beschreibt der Beitrag zu digitalen Produktabschlüssen.
Welcher Kanal aktiviert digitale Services am stärksten?
Der Mensch, dem der Kunde vertraut. Banner und Kampagnen erreichen Kunden im Vorbeigehen, ein Satz im Beratungsgespräch erreicht sie im Moment des Anliegens. Ein Hinweis wie „Das lässt sich ab sofort direkt in der App erledigen, kurz gezeigt“ wirkt stärker als jede Bannerkampagne, weil er an ein konkretes Anliegen anknüpft.
Voraussetzung ist, dass die Mannschaft die Services selbst beherrscht. Eine Beraterin, die einen Service einmal selbst durchgespielt hat, empfiehlt ihn. Ein Berater, der ihn nur aus dem Intranet kennt, weicht aus. Schulung heißt hier nicht Webinar, sondern Ausprobieren am eigenen Gerät. Gerade bei älteren Kundinnen und Kunden entscheidet diese Begleitung darüber, ob sie den digitalen Weg mitgehen, wie der Beitrag zur Generation 70 plus im digitalen Banking zeigt.
Wie wird Aktivierung im Institut sichtbar?
Über interne Formate, die vorhandene Lösungen erlebbar machen: Aktionstage, kurze Demos in Teamrunden, ein Anwendungsfall pro Woche. Solche Formate wirken doppelt. Sie machen Services bekannt, und sie senden das Signal, dass Nutzung erwartet wird und kein freiwilliges Extra ist.
Entscheidend ist die Anschlussfähigkeit. Jedes Format braucht einen klaren nächsten Schritt, vom Demo-Stand zum konkreten Einsatz im nächsten Kundengespräch. Der Rhythmus zählt mehr als das Großereignis: Ein Jahresformat setzt einen Impuls, erst die regelmäßige Wiederholung im Kleinen macht daraus eine Gewohnheit.
Wem gehört die Aktivierung?
In vielen Instituten niemandem. Der Digitalbereich baut, der Vertrieb verkauft, das Marketing kommuniziert, und die Nutzung der Services fällt zwischen die Zuständigkeiten. Aktivierung braucht deshalb eine verantwortliche Person mit Mandat über Bereichsgrenzen hinweg, die Nutzungsziele setzt, Hürden räumt und quartalsweise berichtet.
Gemeint ist keine neue Stelle, sondern eine klare Zuordnung. Ein Institut, das für jeden wichtigen Service eine Nutzungsverantwortung benennt, verändert die Dynamik sofort: Aus einem Zustand wird eine Aufgabe.
Welche Kennzahl zeigt, ob ein Service trägt?
Die Nutzungsquote je Service. Die meisten Institute wissen genau, welche Services live sind, aber nicht, wie oft sie genutzt werden. Die Nutzungsquote zeigt, welche Angebote tragen, welche erklärt werden müssen und welche ehrlicherweise abgeschaltet gehören. Für den Start reicht eine Übersicht der zehn wichtigsten Services mit Nutzung pro Monat und Trend. Sie verändert Managementrunden, weil sie die Debatte von Meinungen auf Zahlen umstellt.
Nutzungsdaten wirken in beide Richtungen. Sie zeigen nicht nur, wo Aktivierung fehlt, sondern auch, wo ein Angebot am Bedarf vorbeigebaut wurde. Ein Service, der trotz Sichtbarkeit und Empfehlung nicht genutzt wird, löst vermutlich kein echtes Kundenproblem. Ihn abzuschalten ist Portfoliopflege, denn jeder tote Service kostet Wartung und verstellt den Blick auf das, was trägt. Umgekehrt verdienen die meistgenutzten Services Ausbau: Wo die Nutzung überdurchschnittlich ist, lohnt die Frage, welcher angrenzende Vorgang als Nächstes digital werden sollte.
Wie fügt sich Aktivierung in den digitalen Vertrieb?
Als Grundlage, nicht als Nebenschauplatz. Jeder Kunde, der einen Service sicher nutzt, ist für den nächsten digitalen Abschluss leichter erreichbar. Wer den Bestand nicht aktiviert, baut den nächsten Service auf einen ungenutzten Unterbau. Was im digitalen Vertrieb darüber hinaus wirkt, ordnet der Beitrag zum digitalen Vertrieb in Sparkassen ein.
Was das Management jetzt angehen sollte
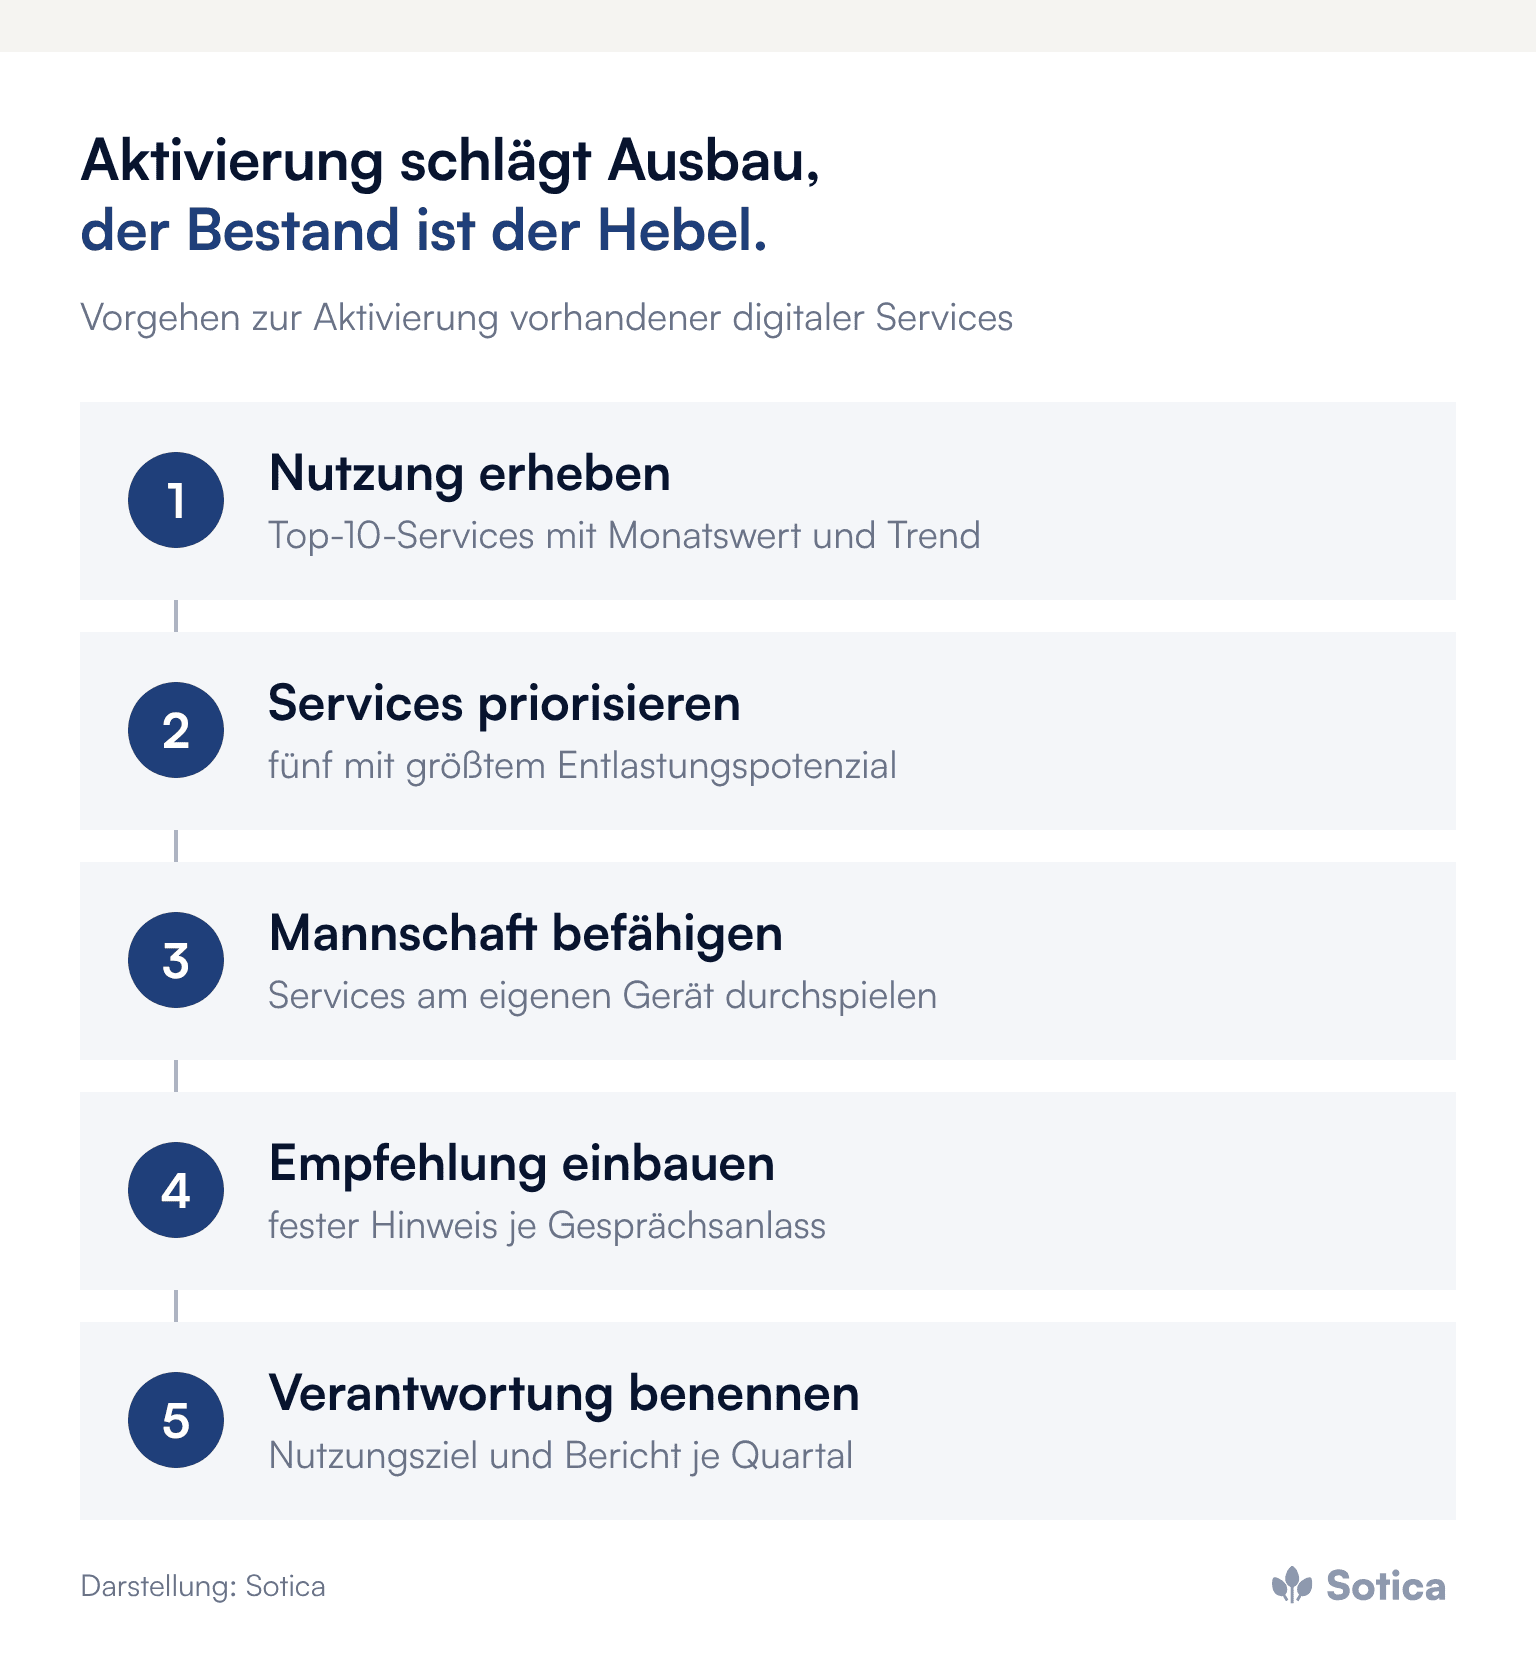
Nutzung erheben: die Nutzungsquote der zehn wichtigsten Services mit Monatswert und Trend ermitteln und intern transparent machen.
Services priorisieren: die fünf Services mit dem größten Entlastungspotenzial für Filiale und Telefon auswählen.
Die Mannschaft befähigen: Beraterinnen und Berater diese Services am eigenen Gerät durchspielen lassen.
Empfehlung in den Kundenkontakt einbauen: je Gesprächsanlass einen festen Hinweis auf den passenden Service vorsehen.
Verantwortung benennen: für jeden wichtigen Service eine Person mit Nutzungsziel und quartalsweisem Bericht festlegen.
Häufige Fragen
Warum nutzen Kunden vorhandene digitale Services nicht?
Meist aus drei Gründen: Sie kennen den Service nicht, niemand hat ihn im Gespräch empfohlen, oder der Ablauf bricht nach wenigen Schritten ab. Alle drei Gründe lassen sich ohne neue Technik beheben.
Wer sollte im Institut für die Nutzung verantwortlich sein?
Eine benannte Person je wichtigem Service, mit Mandat über Digitalbereich, Vertrieb und Marketing hinweg. Entscheidend ist die klare Zuordnung, nicht eine neue Stelle.
Wann sollte ein Service abgeschaltet werden?
Wenn er trotz Sichtbarkeit und Beraterempfehlung über mehrere Monate kaum genutzt wird. Dann löst er vermutlich kein echtes Kundenproblem und bindet nur Wartung.
Weitere Beiträge zu digitalen Kanälen und Vertriebssteuerung bündelt das Dossier Vertrieb & Kundenansprache.
Welche drei digitalen Services im eigenen Institut am seltensten genutzt werden, wissen nur wenige Sparkassen auf Anhieb, und gerade dort liegt oft der schnellste Hebel. Veränderung beginnt mit einem ersten Gespräch. Wir freuen uns darauf.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


