Insight
Digitale Produktabschlüsse: Die letzte Meile der Digitalisierung
Online-Banking ist Alltag, der digitale Abschluss noch nicht. Sparkassen gewinnen, wenn sie Abschlussstrecken wie Produkte führen und mit Beratung verbinden.
Vertrieb & Kundenschnittstelle
7 min Lesezeit
Kernaussage
Digitaler Service zahlt sich erst aus, wenn auch der Abschluss ohne Bruch gelingt. Wer die Abschlussstrecke einführt und dann sich selbst überlässt, verliert Selbstentscheider an andere Anbieter.

Die wichtigsten Erkenntnisse
Die Abschlussstrecke ist ein Produkt, kein Projekt.
Ein Abbruch mit Beraterübergabe ist ein Kontakt.
Der Verbund liefert die Strecke, das Institut den Verkehr.
Alle sind online. Abgeschlossen wird trotzdem woanders.
Der Kontostand wird in der App geprüft, der Kredit am Schreibtisch unterschrieben. Online-Banking ist in Deutschland Alltag, der Abschluss von Finanzprodukten auf digitalem Weg ist es in vielen Sparkassen noch nicht. Digitaler Service entfaltet seinen Wert erst mit einem Abschluss ohne Bruch; dafür braucht die Abschlussstrecke eine verantwortliche Person, Kennzahlen und einen sichtbaren Übergang zur Beratung wie jedes andere Produkt.
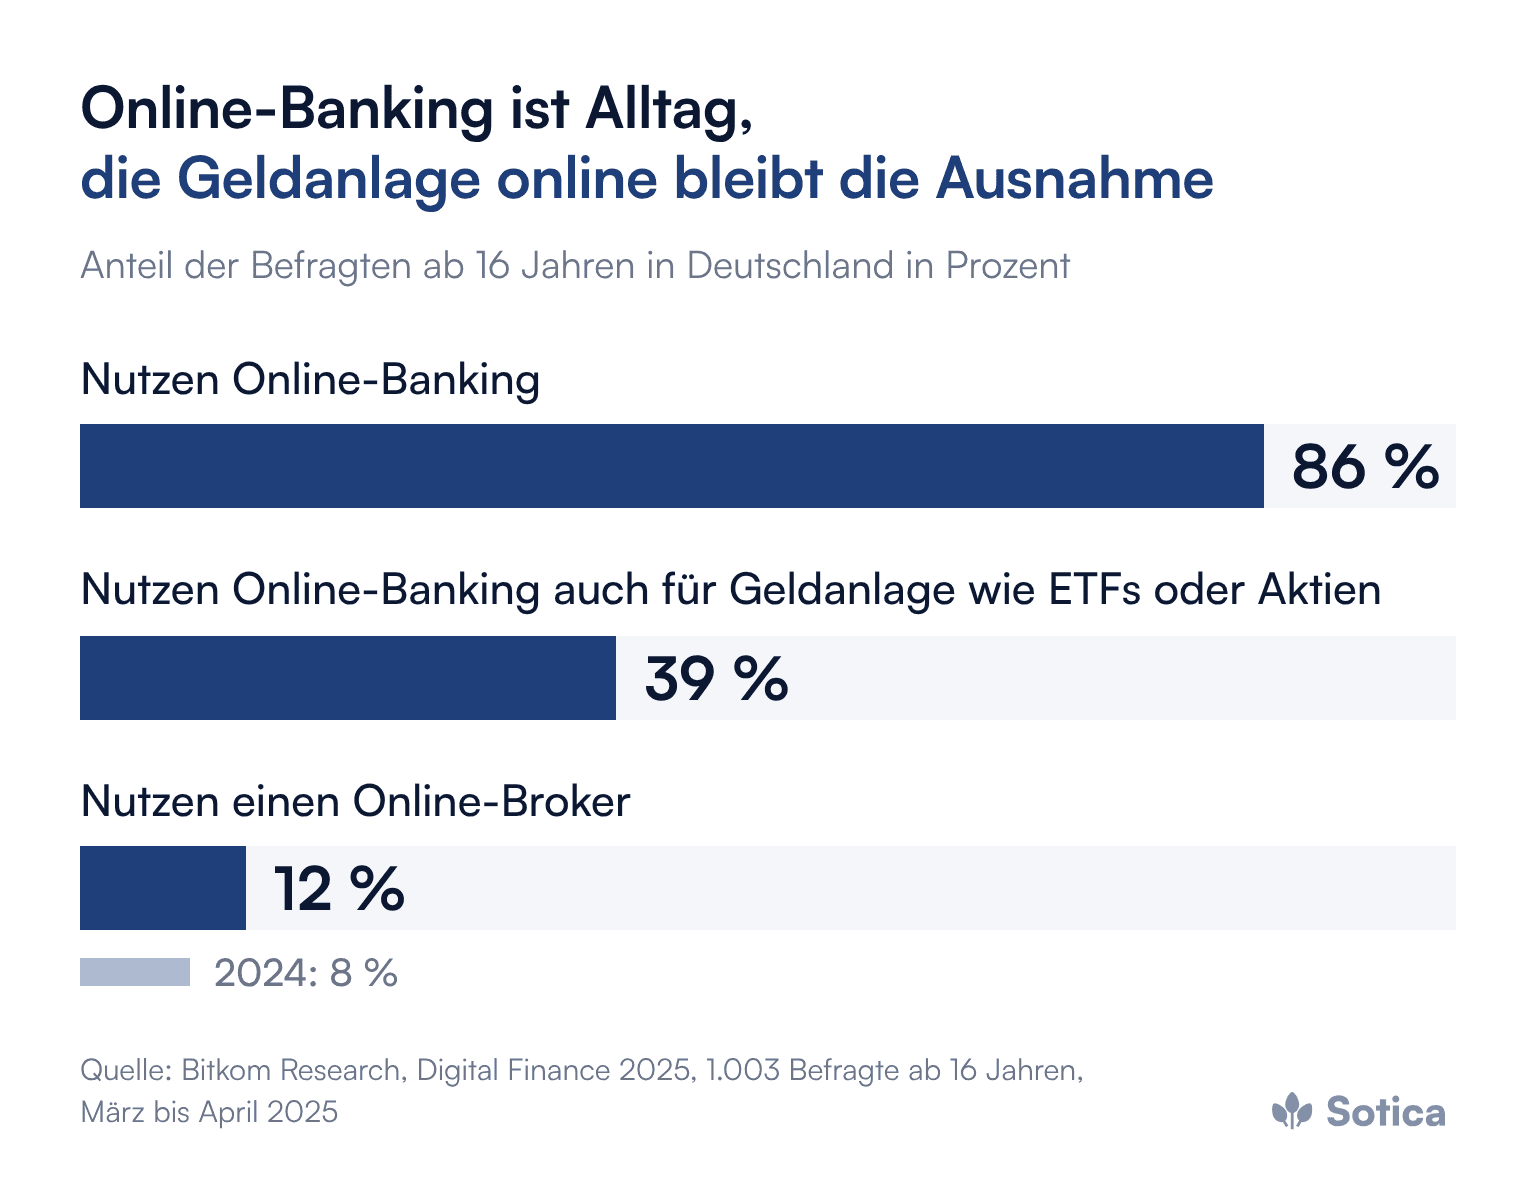
Nach der Befragung „Digital Finance 2025“ des Digitalverbands Bitkom unter 1.003 Personen ab 16 Jahren vom Juni 2025 nutzen 86 Prozent der Menschen in Deutschland Online-Banking, ein Höchststand. Dieselbe Befragung zeigt die Lücke: 44 Prozent der Online-Banking-Nutzer besuchen gar keine Filiale mehr, aber nur 39 Prozent nutzen Online-Banking auch für die Geldanlage, und 12 Prozent setzen auf einen Online-Broker. Zwischen dem täglichen Servicekontakt und dem Produktabschluss klafft ein Abstand, den jedes Institut in seinen eigenen Zahlen wiederfindet.
Der Text ordnet ein, warum die letzte Meile der Digitalisierung so schwer ist, was eine gute Abschlussstrecke ausmacht und in welcher Reihenfolge Sparkassen das Thema angehen können.
Warum ist der Abschluss schwerer als der Service?
Weil er Identifikation, Beratungselemente, rechtssichere Strecken und das Vertrauen verlangt, eine bedeutende Entscheidung ohne Gegenüber zu treffen. Digitalisierung hat in den meisten Instituten zuerst den Service erreicht: Überweisung, Adressänderung, Kartensperrung. Das war richtig, denn Servicevorgänge sind häufig, einfach und entlasten sofort.
Am Abschluss trennen sich die Institute. Wer ihn digital beherrscht, gewinnt im wachsenden Segment der Selbstentscheider. Wer ihn nicht beherrscht, bezahlt jede Produktion mit Terminen, Wegen und Wartezeiten.
Warum springen Kunden auf der Strecke ab?
Die Abbruchgründe wiederholen sich über Produkte hinweg. Der Einstieg ist versteckt: Der Kunde findet den Abschlussweg nicht dort, wo sein Bedarf entsteht. Die Strecke bricht: Nach digitalen Schritten folgt ein Ausdruck, eine Unterschrift, ein Rückruf. Die Legitimation überfordert: Bestandskunden müssen erneut nachweisen, was längst hinterlegt ist. Und die Strecke schweigt: Bei der ersten Unklarheit gibt es keine Hilfe, nur ein Abbruchfeld.
Jeder dieser Punkte ist lösbar, aber nur, wenn jemand die Strecke Ende zu Ende verantwortet. Solange der Abschlussweg auf Produktbereich, Marktfolge, IT und Verbundlösung verteilt ist, optimiert jeder sein Stück und niemand das Ganze. Wo genau Kunden abspringen und warum das selten jemand misst, beschreibt der Beitrag zur Funnel-Analyse digitaler Angebotsstrecken.
Was heißt es, die Abschlussstrecke als Produkt zu führen?
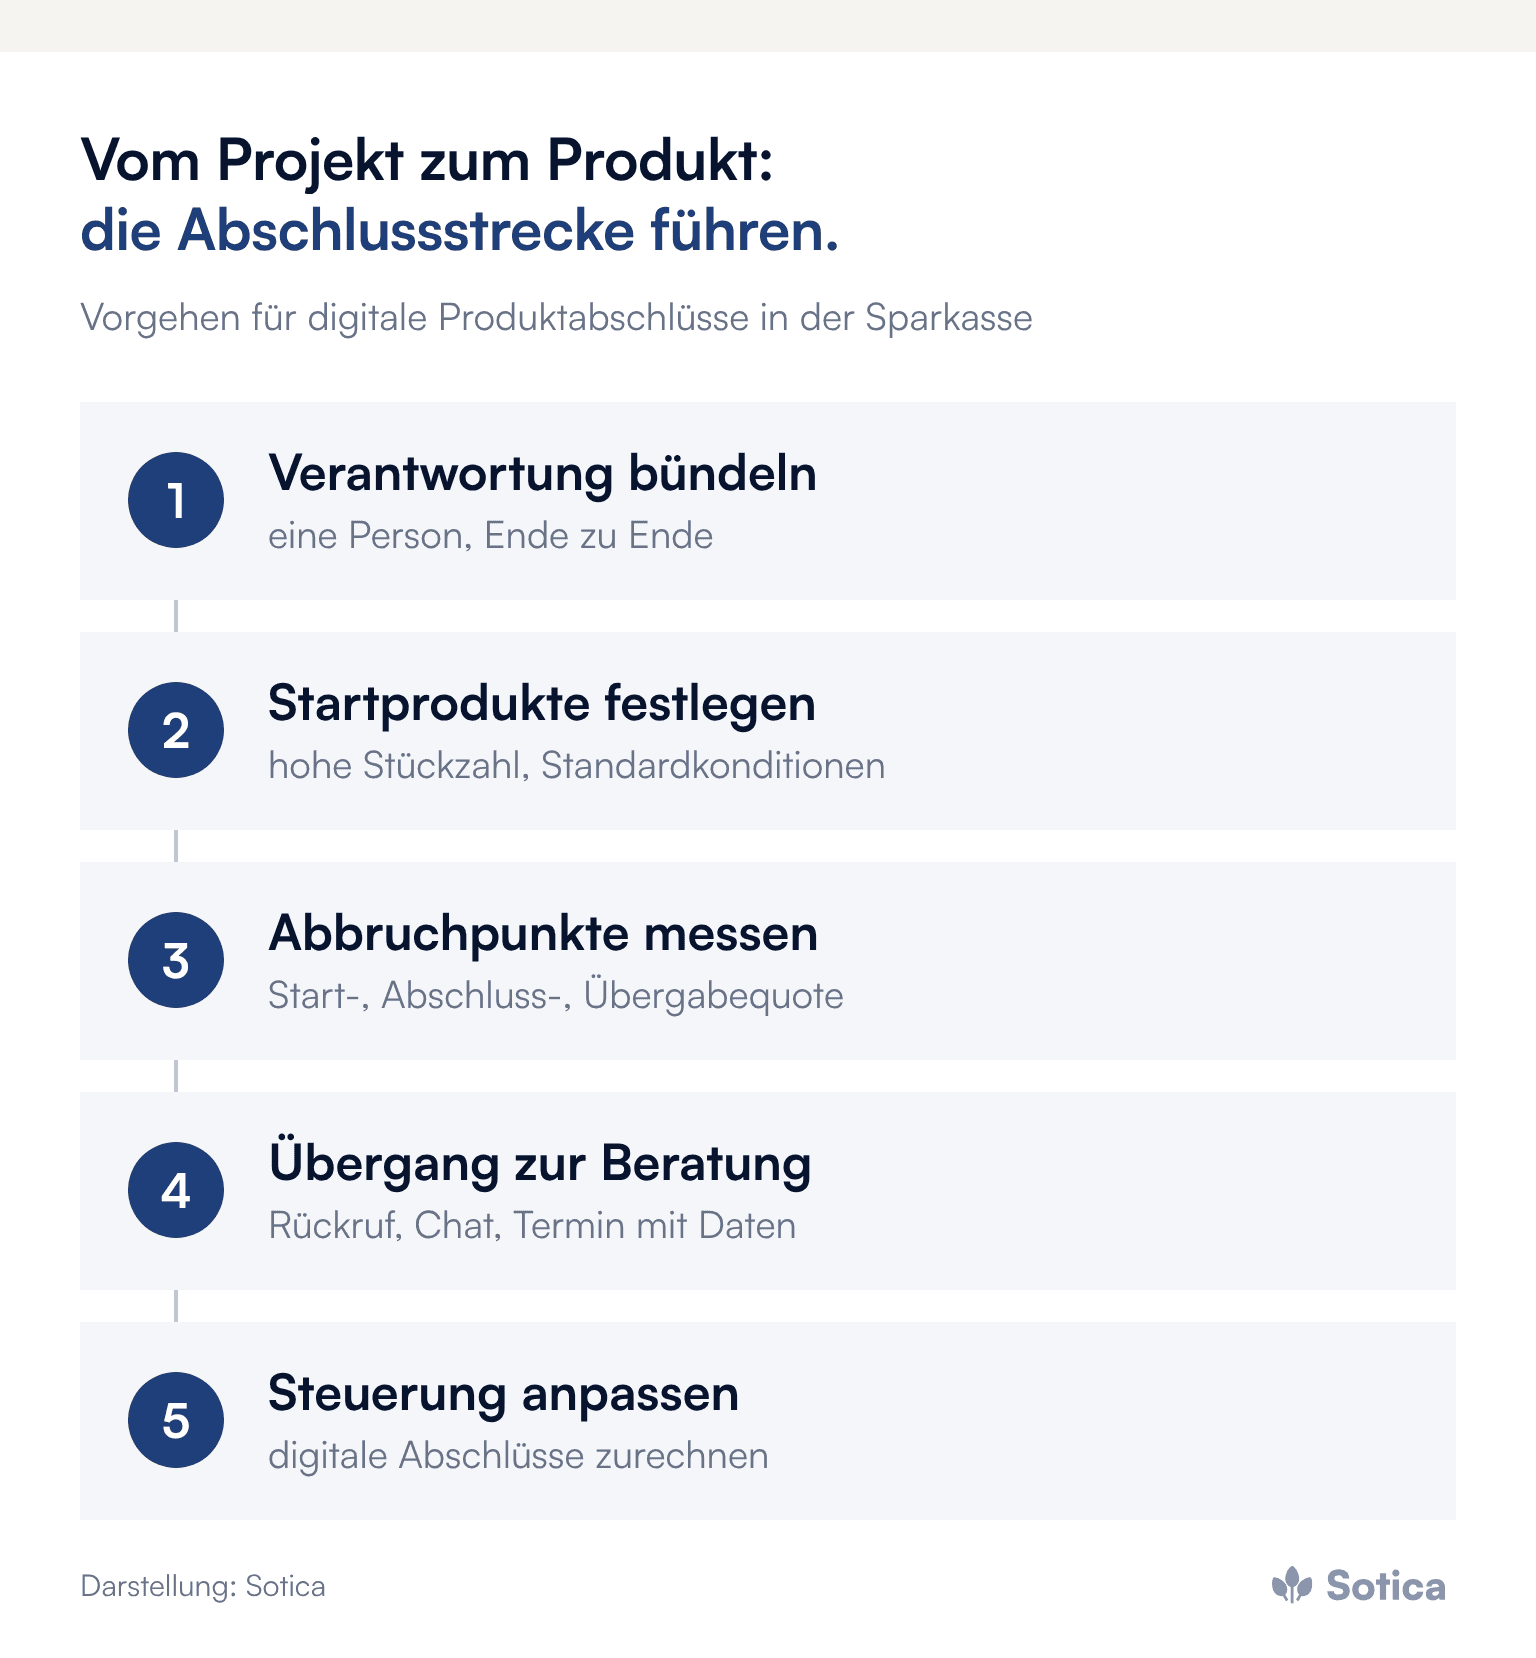
Die Strecke bekommt eine verantwortliche Person, Kennzahlen, ein Budget und einen Verbesserungszyklus. Die digitale Abschlussstrecke ist kein Projekt, das fertig wird, sondern ein Produkt, das gepflegt wird. Gemessen wird sie an Startquote, Abschlussquote und Abbruchpunkten, nicht daran, ob sie live ist.
Institute, die so arbeiten, entdecken schnell die Muster: An welchem Schritt springen die meisten ab? Welche Formulierung erzeugt Rückfragen? Wo hilft ein vorbefülltes Feld mehr als jede Kampagne? Diese Erkenntnisse machen jede weitere Strecke besser.
Welche Produkte gehören zuerst auf die Strecke?
Produkte mit hohem Stückzahlanteil, geringer Beratungsintensität und klaren Standardkonditionen: Tagesgeld, Kreditkarte, Konsumentenkredit im Standardfall, einfache Depoteröffnung. Wer hier flüssige Strecken baut, sammelt Volumen, Daten und Routine. Ein Beispiel für diese Richtung ist S-Neo, das Angebot für das Wertpapiersparen in der App „Sparkasse“, das die Sparkassen nach Angaben des Deutschen Sparkassen- und Giroverbands im Juli 2026 gestartet haben und das ausdrücklich die persönliche Beratung ergänzen, nicht ersetzen soll.
Komplexe Produkte folgen später und anders: als hybride Strecke, in der digitale Vorbereitung und persönliche Beratung ineinandergreifen. Die Baufinanzierung zeigt das Muster exemplarisch, wie der Beitrag zu den Prozessbrüchen in der digitalen Baufinanzierung zeigt.
Warum entscheiden Legitimation und Signatur über den Abschluss?
Weil die meisten Abbrüche nicht am Produkt passieren, sondern an der Tür: Identifikation und Unterschrift. Jede zusätzliche Hürde an dieser Stelle kostet Abschlüsse, besonders bei Bestandskunden, die zu Recht erwarten, dass ihre Sparkasse sie kennt. Wer im Online-Banking eingeloggt ist, sollte für einen Standardabschluss keine neue Identifizierung durchlaufen müssen.
Der Grundsatz lautet: vorhandene Daten nutzen statt neu erheben, vorhandene Legitimation weiterverwenden statt wiederholen. Was rechtlich geboten ist, bleibt. Was nur historisch gewachsen ist, gehört auf den Prüfstand; dort liegen oft die schnellsten Gewinne.
Woran messen Selbstentscheider die Strecke?
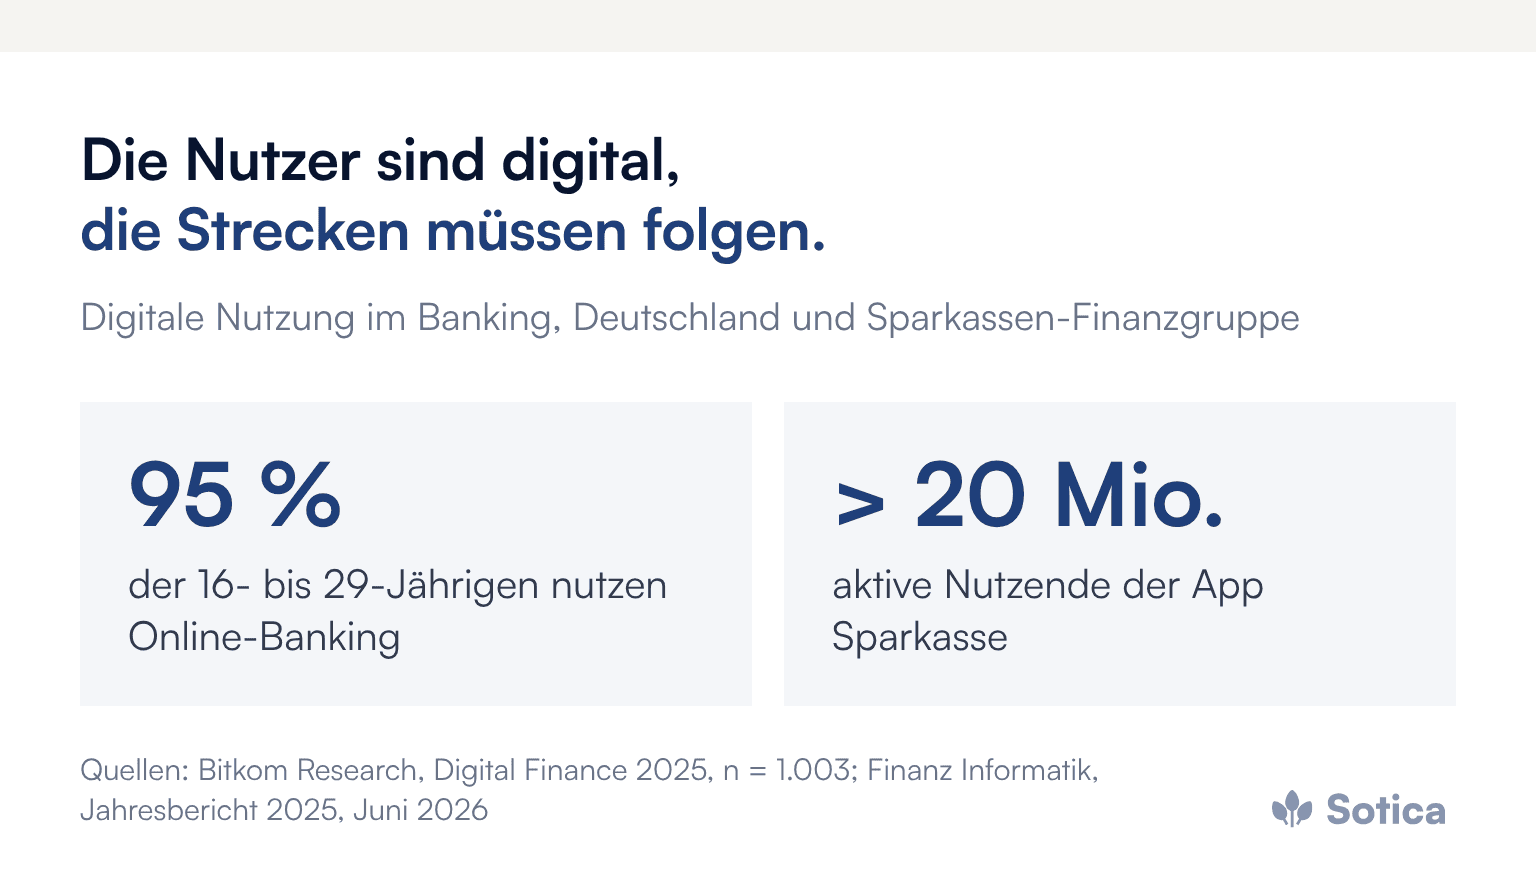
An den besten digitalen Anbietern, die sie privat nutzen: Depoteröffnung in Minuten, Kredit mit schneller Zusage, Karten sofort digital nutzbar. Bei den 16- bis 29-Jährigen liegt die Online-Banking-Nutzung laut Bitkom bei 95 Prozent; für sie ist die digitale Strecke der Normalfall, an dem sich das Institut beweisen muss.
Gemeint ist nicht, jeden Wettbewerber zu kopieren, sondern die eigene Stärke in dieselbe Geschwindigkeit zu bringen: regionale Nähe, erreichbare Menschen und ein Institut, das haftet. Wie junge Kunden zugleich das persönliche Gespräch suchen, zeigt der Beitrag Gen Z schließt persönlich ab.
Wie gehört die Beratung in die Strecke?
Mit einem sichtbaren Ausstieg zum Menschen, per Rückruf, Chat oder Termin, ohne dass der Kunde von vorn beginnt. Die Sorge, jeder digitale Abschluss nehme dem Vertrieb einen Kontakt, greift zu kurz. Für viele Kunden ist der erreichbare Mensch gerade das Argument, die Strecke der Sparkasse zu wählen statt die eines Direktanbieters.
Der Übergang mitsamt aller erfassten Daten ist die Stelle, an der Regionalinstitute Direktbanken schlagen können. Ein Abbruch, der in einem Beratungstermin endet, ist kein Verlust, sondern ein qualifizierter Kontakt. Dafür muss die Vertriebssteuerung mitziehen: Ziele und Anreize, die einen digitalen Abschluss dem Berater zurechnen, wenn er ihn angestoßen hat, statt ihn als Konkurrenz zum stationären Vertrieb zu werten. Wie Sparkassen ihre Mannschaft für den digitalen Vertrieb gewinnen, beschreibt der Beitrag zum digitalen Vertrieb in Sparkassen.
Was liefert der Verbund, und was muss das Institut tun?
Der Verbund liefert die Strecke, das Institut den Verkehr. Die Finanz Informatik, der IT-Dienstleister der Sparkassen-Finanzgruppe, meldet in ihrem im Juni 2026 erschienenen Jahresbericht 2025 über 20 Millionen aktive Nutzerinnen und Nutzer der App Sparkasse und Millionen digitale Produktabschlüsse. Kein Institut muss Abschlussstrecken selbst entwickeln.
Was der Verbund nicht liefern kann, ist die Aktivierung vor Ort: welche Strecken priorisiert werden, wie sichtbar sie in Beratung und Kommunikation sind, ob die Vertriebssteuerung sie fördert oder bestraft. Diese Entscheidungen erklären, warum identische Technik in vergleichbaren Instituten unterschiedliche Ergebnisse produziert. Wie Aktivierung gelingt, vertieft der Beitrag Gebaut ist nicht genutzt.
Welche Kennzahlen steuern den digitalen Abschluss?
Vier Größen reichen: der digitale Anteil je Produktart, die Abschlussquote der Strecke, die Übergabequote, also der Anteil der Abbrüche, die zu Beratungsterminen werden, und die Zeit bis zur Produktnutzung. Quartalsweise berichtet, machen sie aus einem Digitalisierungsgefühl eine steuerbare Entwicklung und zeigen, wo sich Investitionen zuerst lohnen: an der Strecke mit hohem Volumen und schwacher Abschlussquote.
Die erste Messung fällt in vielen Instituten ernüchternd aus, und genau das ist ihr Wert. Von da an zählt die Richtung der Kurve. Typische Fehler lassen sich so früh erkennen: die Strecke, die jeden Sonderfall abbildet und für den Standardfall zu lang wird; die Strecke, zu der weder Website, App noch Beratung hinführen; und das Team, das nach dem Livegang aufgelöst wird.
Was das Management jetzt entscheiden kann
Verantwortung bündeln: Eine Person verantwortet die Abschlussstrecken Ende zu Ende.
Zwei bis drei Startprodukte festlegen und deren Strecken konsequent messen und verbessern.
Legitimation und Signatur auf den Prüfstand stellen und trennen, was rechtlich geboten und was nur gewachsen ist.
In jede Strecke einen Übergang zur Beratung einbauen, der erfasste Daten mitgibt.
Die Vertriebssteuerung so anpassen, dass digitale Abschlüsse dem Vertrieb zugerechnet werden, wenn er sie angestoßen hat.
Häufige Fragen
Welche Produkte eignen sich für den Einstieg in digitale Abschlüsse?
Produkte mit hohen Stückzahlen, geringer Beratungsintensität und Standardkonditionen, etwa Tagesgeld, Kreditkarte, Standard-Konsumentenkredit oder einfache Depoteröffnung.
Nehmen digitale Abschlüsse der Beratung Geschäft weg?
Nicht, wenn die Strecke einen sichtbaren Übergang zum Menschen hat und die Vertriebssteuerung angestoßene digitale Abschlüsse dem Vertrieb zurechnet. Ein Abbruch mit Beratungstermin ist ein qualifizierter Kontakt.
Muss eine Sparkasse eigene Strecken entwickeln?
Nein. Die technischen Bausteine kommen weitgehend aus dem Verbund. Im Institut entscheiden sich Priorisierung, Sichtbarkeit und Steuerung.
Weitere Beiträge zu Kanälen, Strecken und Ansprache bündelt das Dossier Vertrieb & Kundenansprache.
An welchem Schritt die eigene Tagesgeld- oder Depotstrecke die meisten Interessenten verliert, wissen erstaunlich wenige Institute, obwohl die Antwort in den eigenen Daten liegt. Wir freuen uns über ein erstes Gespräch zu diesem Thema.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


