Insight
Gen Z schließt persönlich ab – aber nicht mehr in der Filiale
Die Gen Z erledigt Bankgeschäfte digital, will bei großen Entscheidungen aber einen Menschen. Wie Beratung sie über Anlässe, Video und Chat erreicht.
Vertrieb & Kundenschnittstelle
6 min Lesezeit
Kernaussage
Junge Kunden verlangen keine Filiale, sie verlangen einen Menschen im entscheidenden Moment. Wer Beratung an Standorte und Öffnungszeiten kettet, verliert die Generation mit der längsten Kundenbeziehung vor sich.

Die wichtigsten Erkenntnisse
Digital erledigen, persönlich entscheiden: beides gilt.
Beratung braucht Anlässe, keine Standorte.
Video und Chat sind Beratungskanäle, keine Notlösung.
Die Filiale verliert an Bedeutung, die Beratung nicht
Wer beides gleichsetzt, zieht aus richtigen Zahlen die falsche Konsequenz. Die Generation Z erledigt ihr Banking fast vollständig digital, wünscht sich für große Finanzentscheidungen aber weiterhin persönliche Beratung, nur eben unabhängig von einer Filiale um die Ecke. Junge Kunden verlangen keinen Standort, sie verlangen einen Menschen im entscheidenden Moment.
Für Banken und Sparkassen ist das eine gute Nachricht mit einer unbequemen Bedingung. Die Beratung bleibt gefragt, aber sie muss dort stattfinden, wo die junge Kundschaft ohnehin ist: am Smartphone, am Abend, mit einem Berater, der vorbereitet ist.
Wie digital ist die junge Kundschaft?
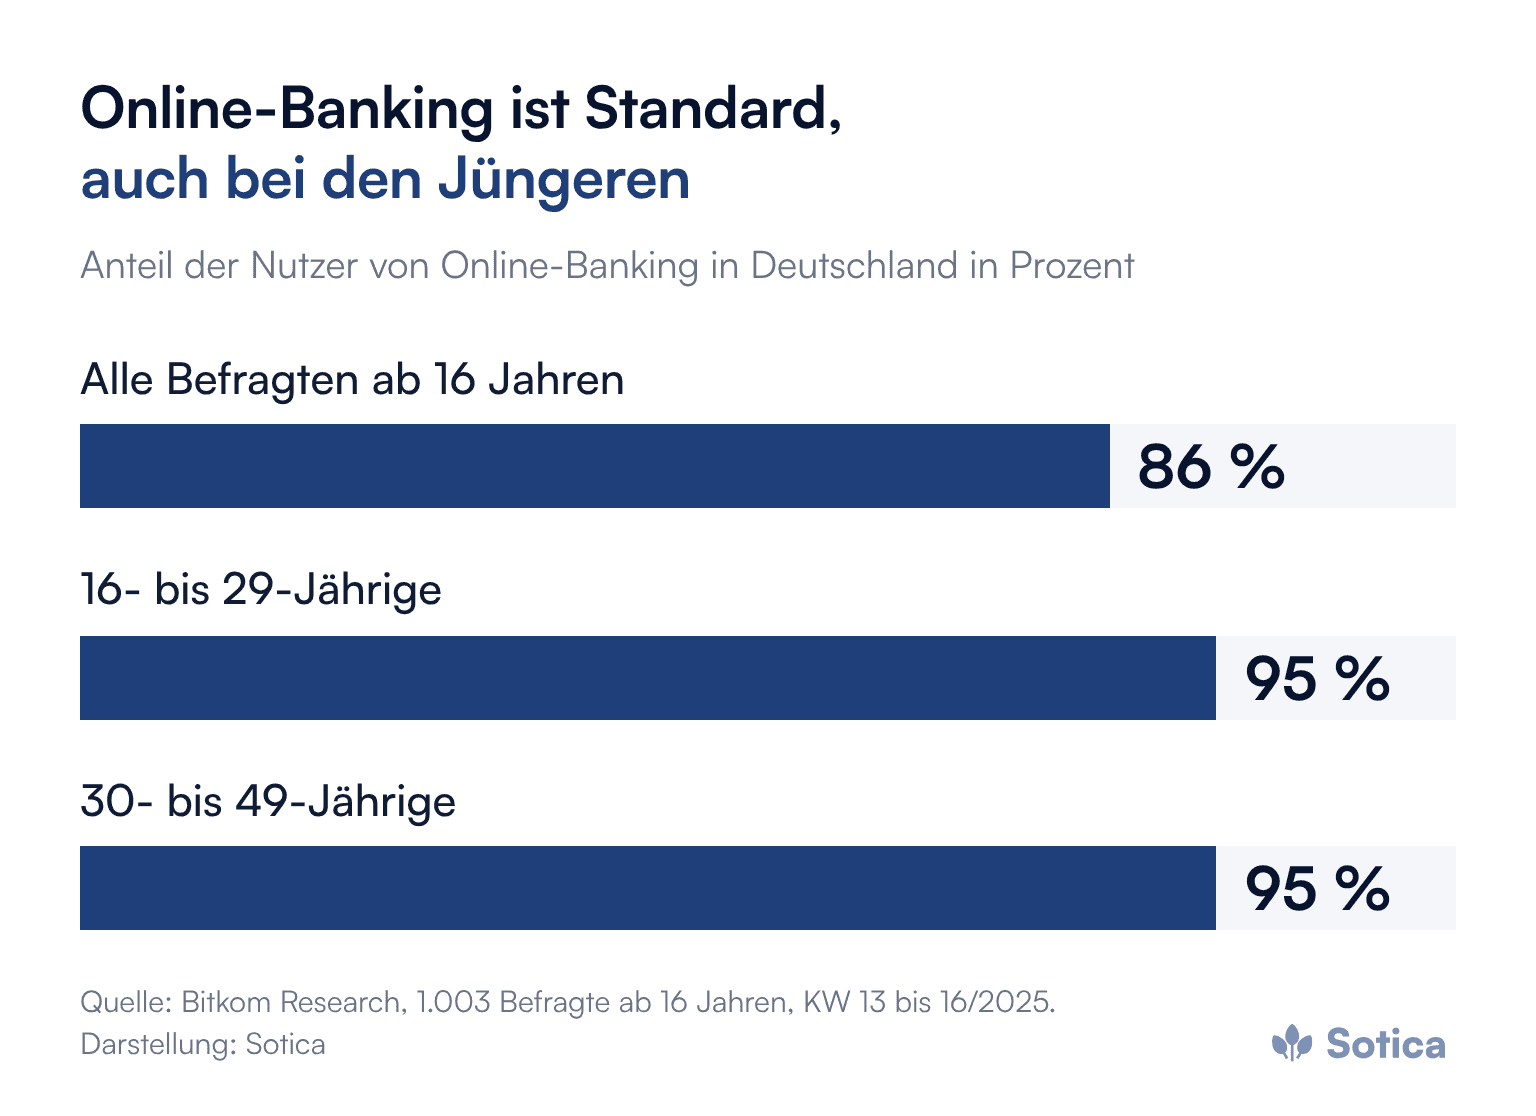
Nahezu vollständig. Nach der Bitkom-Befragung „Digital Finance 2025“ unter 1.003 Personen ab 16 Jahren nutzten 86 Prozent der Deutschen Online-Banking, in der Altersgruppe der 16- bis 29-Jährigen 95 Prozent. Nur 37 Prozent der Jüngeren hielten ein dichtes Filialnetz für wichtig, und 44 Prozent der Online-Banking-Nutzer betraten nie eine Filiale.
Die Folgebefragung von Bitkom aus dem Mai 2026 zeigt, wie offen dieselbe Gruppe für neue Formen der Beratung ist: 68 Prozent der 16- bis 29-Jährigen sehen Chancen im KI-Einsatz bei Finanzthemen, und insgesamt können sich 39 Prozent der Befragten online genauso gut beraten lassen wie in der Filiale.
Warum ist das kein Abgesang auf die Beratung?
Weil dieselbe Generation Beratung ausdrücklich nachfragt. In der NextGen-Studie 2026 der Gesellschaft für Qualitätsprüfung, einer repräsentativen Befragung von über 1.000 jungen Erwachsenen, bezeichnen 78 Prozent Finanzen in ihrer aktuellen Lebensphase als wichtig, und 40 Prozent nennen die Beratung in der Filiale, persönlich oder per Video, als wichtigste Dienstleistung ihrer Bank. Nach Angaben der Gesellschaft bewerten rund 78 Prozent persönliche Beratung mindestens als wichtig, aber nur etwa 53 Prozent sehen diesen Anspruch bei ihrer Bank erfüllt.
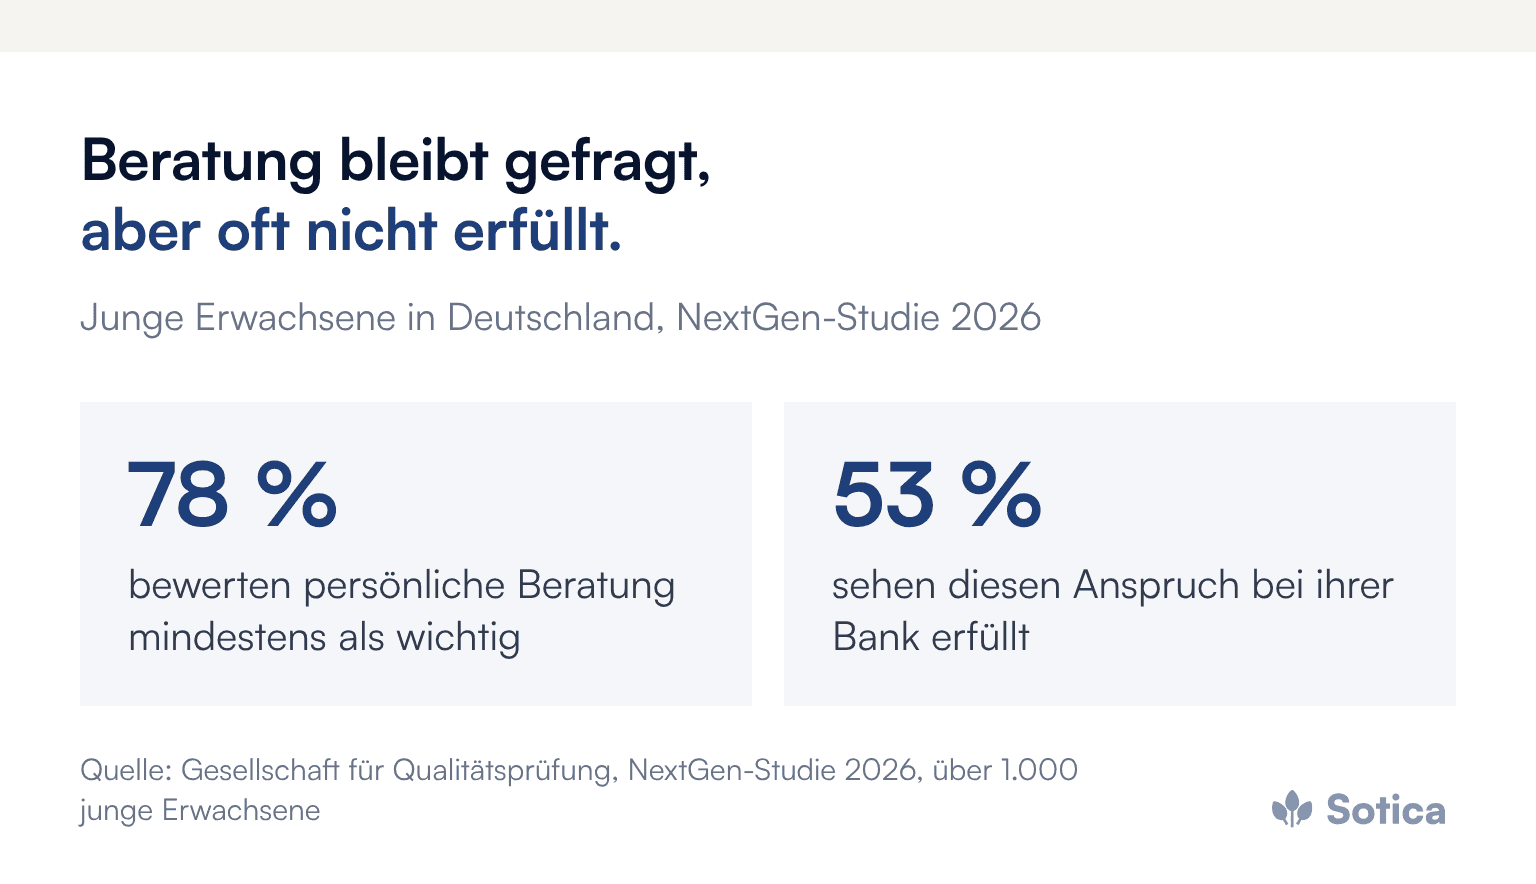
Die Lücke zwischen beiden Werten ist die eigentliche Botschaft. Junge Kundinnen und Kunden recherchieren digital, vergleichen digital und schließen einfache Produkte digital ab. Bei der Baufinanzierung, der Altersvorsorge und der ersten größeren Anlageentscheidung wollen sie einen Menschen, dem sie vertrauen, und viele finden ihn derzeit nicht in der Form, die sie erwarten.
Würde die Gen Z für Beratung sogar zahlen?
Ein Teil ja, wie eine Studie aus Österreich zeigt. In der Untersuchung „Bankkunde Gen Z“, die das Marktforschungsinstitut Marketmind im März 2025 im Auftrag des österreichischen Bankenverbands und der Boston Consulting Group unter 500 jungen Menschen zwischen 15 und 29 Jahren durchgeführt hat, würden 42 Prozent für die Verfügbarkeit eines persönlichen Beraters mehr bezahlen. 41 Prozent bezweifeln, dass KI persönliche Beratung eines Tages ersetzen kann, und 64 Prozent derjenigen ohne festen Berater wünschen sich einen.
Die Zahlen gelten für Österreich und lassen sich nicht eins zu eins auf Deutschland übertragen. Sie zeigen aber eine Richtung, die zur deutschen NextGen-Studie passt: Die junge Generation sieht in persönlicher Beratung einen Mehrwert, wenn sie in ihrer Lebenswelt stattfindet. Bemerkenswert ist zugleich, dass in derselben Befragung die Hälfte Videoberatung gar nicht nutzt. Der Kanal allein überzeugt also nicht; es kommt auf Anlass, Vorbereitung und Erreichbarkeit an.
Was verwechseln Banken bei diesen Zahlen?
Den Kanal mit der Leistung. Die Filiale war nie das Produkt, sie war der Ort, an dem Beratung stattfand. Meiden junge Kunden die Filiale, lehnen sie den Ort ab, nicht die Leistung. Eine Bank, die auf sinkende Filialfrequenz mit dem Abbau von Beratungskapazität reagiert, streicht genau das Angebot, für das diese Kunden bleiben. Wie Institute den Umbau des Filialnetzes strategisch fassen, zeigt der Beitrag zum Filialsterben und seinen strategischen Antworten.
Wie erreicht Beratung eine Generation ohne Filialgewohnheit?
Über Anlässe statt über Standorte. Der Auslöser für ein Beratungsgespräch ist ein Lebensereignis: erster Job, Zusammenziehen, Immobilienkauf, Erbschaft. Viele dieser Anlässe sind in den Kontodaten sichtbar, lange bevor der Kunde eine Filiale betreten hätte. Die Bank, die den Anlass erkennt und aktiv ein Gespräch anbietet, per Video, am Abend, mit einem Berater, der das Profil bereits kennt, ersetzt die Laufkundschaft der Filiale durch den richtigen Kontakt zum richtigen Zeitpunkt entlang der digitalen Kundenreise.

Voraussetzung ist eine Einwilligung in die Ansprache und eine Datenlage, die solche Anlässe tatsächlich erkennt. Wo beides fehlt, bleibt auch die beste Absicht eine Kampagne nach Altersgruppe.
Was heißt das für Video und Chat?
Sie sind vollwertige Beratungskanäle, keine Notlösung für Randzeiten. Ein Videotermin mit Bildschirmfreigabe, vorbereiteten Unterlagen und verbindlichem Ergebnisprotokoll steht der Filialberatung fachlich nicht nach und übertrifft sie bei Erreichbarkeit. Die NextGen-Studie hebt zudem den Chat als wichtige Funktion für eine hochwertige Kommunikation hervor. Entscheidend ist, dass die Bank diese Kanäle mit denselben Beratern, derselben Qualität und derselben Verbindlichkeit betreibt wie das klassische Gespräch. Wie sich ein Videokanal dafür zuschneiden lässt, beschreibt der Beitrag zur Fernberatung in der Sparkasse; warum die eigene App allein die Kundenschnittstelle nicht sichert, zeigt der Beitrag zu jungen Kunden in Volksbanken.
Was das Management jetzt angehen sollte
Beratungskapazität halten: Filialabbau nicht automatisch mit Beraterabbau gleichsetzen, sondern Kapazität in Video, Telefon und Chat verlagern.
Anlässe erkennen: prüfen, welche Lebensereignisse junger Kunden die eigenen Daten heute schon sichtbar machen.
Erreichbarkeit verlängern: Beratungstermine am Abend und kurzfristig buchbar anbieten, mit demselben Berater über mehrere Termine.
Video und Chat gleichwertig führen: dieselben Qualitätsstandards, Protokolle und Abschlusswege wie im Beratungsraum festlegen.
Die Erfüllungslücke messen: regelmäßig erheben, wie junge Kunden die Beratung ihrer Bank bewerten, und die Werte im Management besprechen.
Häufige Fragen
Will die Generation Z überhaupt noch persönliche Beratung?
Ja. In der NextGen-Studie 2026 der Gesellschaft für Qualitätsprüfung bewerten rund 78 Prozent persönliche Beratung mindestens als wichtig. Gefragt ist sie vor allem bei großen Entscheidungen wie Baufinanzierung und Altersvorsorge.
Muss Beratung für junge Kunden in der Filiale stattfinden?
Nein. Entscheidend sind Anlass, Vorbereitung und Erreichbarkeit. Video und Chat sind vollwertige Kanäle, wenn sie mit derselben Qualität betrieben werden wie das Gespräch vor Ort.
Ersetzt KI für junge Kunden die Beratung?
Nach den vorliegenden Befragungen nicht. Junge Kunden sind offen für KI, in Österreich bezweifeln aber 41 Prozent der 15- bis 29-Jährigen, dass KI persönliche Beratung ersetzen kann. KI hilft vor allem bei Vorbereitung und Erklärung.
Weitere Beiträge zu Kanälen, Beratung und Kundenansprache bündelt das Dossier Vertrieb & Kundenansprache.
Welche Beratungsanlässe junger Kundinnen und Kunden die eigenen Daten heute schon sichtbar machen, ist oft schneller beantwortet als gedacht. Ein erstes Gespräch ist ein guter Anfang, und wir freuen uns darauf.
Dominik Winkel
Gründer und Managing Partner