Insight
Digitale Kundenreise: Warum sie in den meisten Instituten fehlt
Eine digitale Kundenreise entsteht nicht durch neue Kanäle, sondern durch geteilten Kontext. Drei Bruchstellen entscheiden, wo Institute Kunden verlieren.
Vertrieb und Partner
6 min Lesezeit
Kernaussage
Ein weiterer digitaler Kanal ergibt noch keine Kundenreise. Wer die Bruchstellen zwischen den vorhandenen Kanälen nicht schließt, liefert Kunden digitale Dekoration statt Durchgängigkeit.

Die wichtigsten Erkenntnisse
Kunden nutzen App und Filiale nebeneinander
Drei Bruchstellen unterbrechen die Reise
Die Reise braucht eine Verantwortliche
Was Kunden erleben und was Institute glauben
Gefragt, ob es eine digitale Kundenreise gibt, sagen viele Führungskräfte in Finanzinstituten ja. Kunden erleben oft etwas anderes: einen Online-Antrag, der mit einer Unterschrift auf Papier endet, einen Chat, der nach zwei Antworten auf die Hotline verweist, eine App, die Konten zeigt, aber vom Beratungsgespräch nichts weiß. Eine digitale Kundenreise entsteht nicht durch einen weiteren Kanal, sondern dadurch, dass die vorhandenen Kanäle denselben Kontext teilen und an den Übergängen niemand von vorn beginnen muss.
Wie sehr Kunden beide Welten nutzen, zeigt die Studie „Digital Finance 2025“ von Bitkom Research, eine repräsentative Befragung von 1.003 Personen ab 16 Jahren im Frühjahr 2025. Danach nutzen 86 Prozent Online-Banking, ein Höchststand. Zugleich halten 50 Prozent ein dichtes Filialnetz bei der Bankwahl für wichtig, bei den 16- bis 29-Jährigen 37 Prozent, ab 65 Jahren 71 Prozent. 78 Prozent legen Wert auf eine benutzerfreundliche Banking-App.
Was unterscheidet einen digitalen Kanal von einer Kundenreise?
Ein Kanal ist ein einzelner Berührungspunkt, eine Reise die Verbindung aller Berührungspunkte von der ersten Information über den Abschluss bis zur Betreuung danach. Die meisten Institute haben einzelne digitale Kanäle. Weniger haben eine Reise, die den Kunden über die Kanäle hinweg erkennt, seine Daten beim Wechsel nicht verliert und ihn nicht zwingt, sich an jedem Punkt neu zu erklären.
Die Bitkom-Zahlen zeigen, warum das zählt: Unter den Online-Banking-Nutzern besuchen 44 Prozent keine Filiale mehr, 41 Prozent gehen zumindest ab und zu hin, 14 Prozent nutzen überwiegend die Filiale. Eine große Gruppe wechselt also zwischen den Welten. Für sie entscheidet nicht die Qualität eines einzelnen Kanals, sondern der Übergang zwischen zwei Kanälen.

An welchen Bruchstellen bricht die Reise ab?
Drei Bruchstellen tauchen in fast jedem Institut auf. Die erste ist der Medienbruch: Der digitale Prozess endet plötzlich analog, etwa mit einer Unterschrift, die ausgedruckt, eingescannt und zurückgeschickt werden muss. An dieser Stelle springen Kunden ab, weil der Aufwand in keinem Verhältnis zur Erwartung steht.
Die zweite Bruchstelle ist der Datenverlust zwischen Kanälen, und sie wirkt in beide Richtungen. Ein Kunde beginnt einen Antrag in der App, stockt bei einer Frage und ruft in der Filiale an; dort weiß niemand, was er schon eingegeben hat. Umgekehrt endet ein Beratungsgespräch mit einer Empfehlung, aber der digitale Kanal greift sie nicht auf, und der Kunde findet zu Hause online keine Spur des Gesprächs. Die dritte Bruchstelle ist die fehlende Übergabe an den Menschen: Endet der digitale Weg an einer komplexen Frage, und niemand übernimmt, bricht die Reise genau dort ab, wo der Abschluss möglich gewesen wäre.
Wie empfindlich Kunden auf diese dritte Bruchstelle reagieren, zeigt eine branchenübergreifende Gartner-Befragung von 5.728 Kunden vom Dezember 2023: Die größte Sorge beim KI-Einsatz im Kundenservice ist, dass es schwieriger wird, einen Menschen zu erreichen. Gartner empfiehlt deshalb, dass Chatbots bei Bedarf nahtlos an Mitarbeitende übergeben, ohne dass Kunden ihr Anliegen neu erklären müssen.
Warum scheitert die Reise so oft an der eigenen Organisation?
Brüche in der Kundenreise sind selten technische Zufälle. Sie spiegeln die internen Grenzen des Instituts wider. Der Online-Antrag gehört dem Digitalbereich, die Unterschrift der Rechtsabteilung, der Anruf dem Servicecenter, die Beratung dem Vertrieb. Jeder Bereich optimiert seinen Abschnitt, und niemand verantwortet die Reise als Ganzes. Kunden erleben die Übergaben zwischen den Bereichen als Brüche, weil sie genau das sind.
Deshalb ist die durchgängige Kundenreise zuerst eine organisatorische Aufgabe und erst danach eine technische. Solange niemand die Reise über Bereichsgrenzen hinweg verantwortet, bricht jede technische Lösung an der nächsten internen Grenze erneut. Auch der IT-Dienstleister der Genossenschaftsbanken, Atruvia, beschreibt in seinem Strategierahmen „Digitale Regionalbank 2.0“ (Mai 2026) als Ziel ein nahtloses Nutzungserlebnis über Filiale, Kundendialogcenter, Selbstbedienung und Mobile Banking und betrachtet dafür Kunden, Organisation, Mitarbeitende und Geschäftsmodell gemeinsam.
Warum ist das für Regionalbanken keine Frage der Größe?
Der Reflex, durchgängige Kanäle als Thema der Großbanken abzutun, führt in die Irre. Gerade Sparkassen und Genossenschaftsbanken leben von der Beziehung, und genau die bricht am Kanalübergang. Der Berater kennt den Kunden oft seit Jahren; dieser Vorteil wird wertlos, wenn der digitale Kanal ihn nicht kennt. Ein großes Institut kann einen unpersönlichen digitalen Prozess durch Masse ausgleichen, die Regionalbank kann das nicht, denn ihr Versprechen ist die Nähe.
Die Lücke zu schließen ist damit keine technische Kür, sondern die Verteidigung des Kernversprechens. Oft liegt ein Teil der Lösung bereits in der eigenen Kernbankplattform, wie der Beitrag zu agree21 und Digitalvertrieb zeigt. Warum die Beziehung der eigentliche Trumpf ist, beschreibt der Beitrag zum Beziehungsvorteil der Volksbanken.
Wo fängt die Arbeit an der Kundenreise an?
Der Einstieg ist nicht der große Wurf, sondern die ehrliche Aufnahme einer einzigen wichtigen Reise aus Kundensicht, etwa der Weg von der ersten Information bis zum Abschluss eines konkreten Produkts. Wer diesen Weg Schritt für Schritt nachgeht und an jedem Übergang fragt, wo Kunden abspringen, findet die Brüche schnell. Meist sind es wenige Stellen, die den größten Schaden anrichten. Wie sich Abbrüche in Online-Strecken messen lassen, zeigt der Beitrag zur Funnel-Analyse digitaler Angebotsstrecken.
Die wenigen Bruchstellen zuerst zu schließen bringt mehr als ein neuer Kanal. Bei einem Finanzmakler innerhalb einer großen Maklergruppe stieg die Conversion in neuen digitalen Kanälen um rund 25 Prozent, die Kosten der Lead-Qualifizierung sanken um rund 30 Prozent, weil die Qualifizierungslogik von Anfang an mitgebaut wurde, statt sie dem Kanal nachträglich aufzusetzen. Verbindung schlägt Erweiterung.
Was eine durchgängige Reise verbindet
Eine funktionierende digitale Kundenreise schließt die Brüche. Der Prozess bleibt durchgängig digital, bis zu einem rechtssicheren Online-Abschluss. Die Daten reisen mit, sodass jeder Berührungspunkt weiß, was vorher geschah, auch die Empfehlung aus dem Beratungsgespräch. Und an den Stellen, an denen ein Mensch den Unterschied macht, ist die Übergabe vorbereitet, statt Kunden in eine Warteschleife zu schicken. Wie digitale Identität den Einstieg dabei vereinfacht, beschreibt der Beitrag zur EUDI-Wallet in der Kontoeröffnung; wie Kundenwissen zur passenden Ansprache wird, der Beitrag zur Hyper-Personalisierung im Banking.
Was das Management jetzt angehen sollte
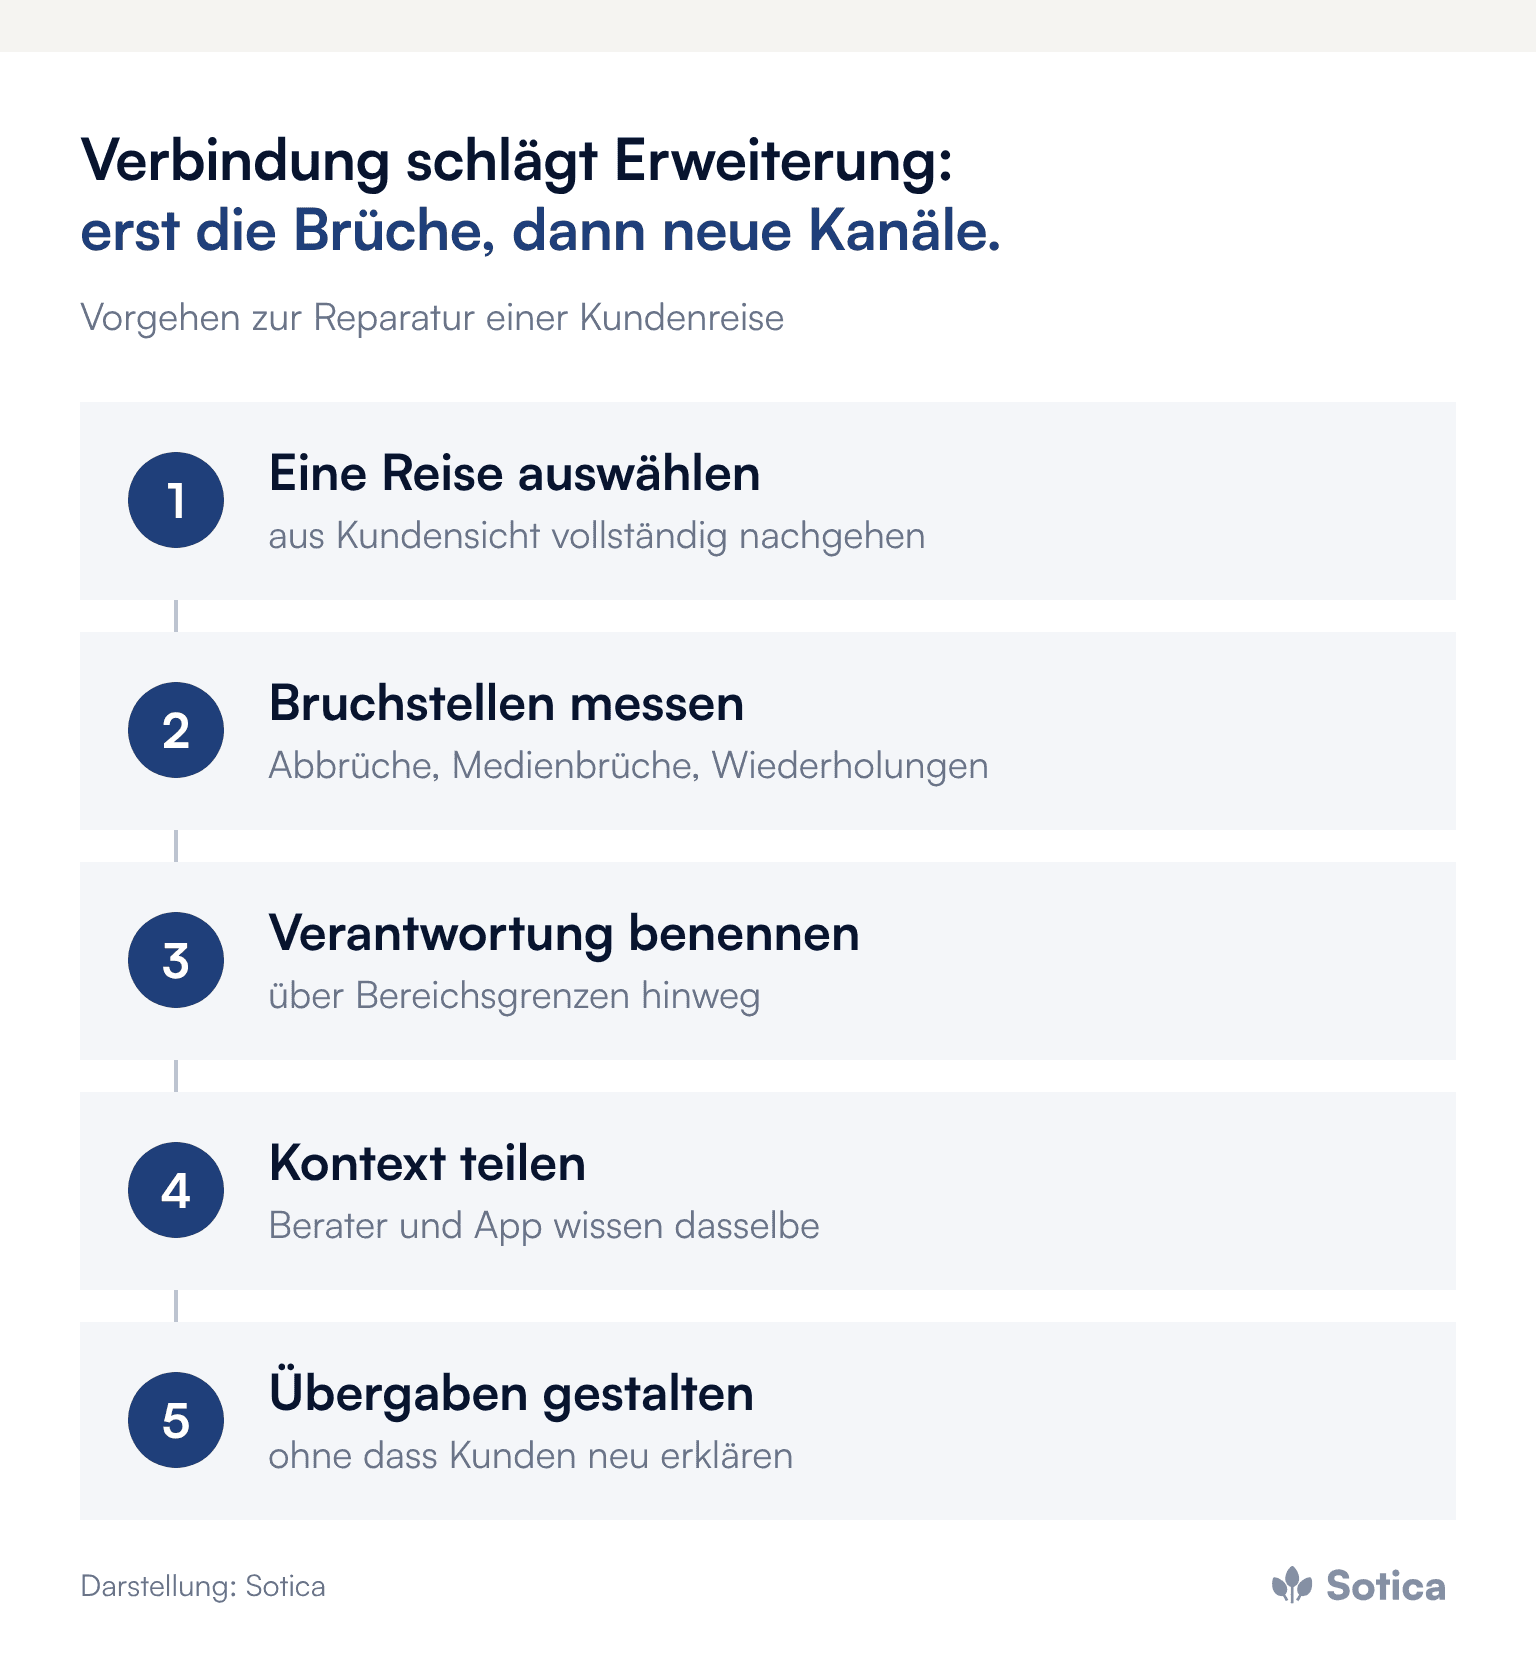
Eine Reise auswählen, die für Ertrag oder Kundenzufriedenheit besonders zählt, und sie aus Kundensicht vollständig nachgehen.
Die Bruchstellen messen: Abbruchquoten, Medienbrüche und Stellen, an denen Kunden Angaben wiederholen müssen.
Eine Verantwortliche für die ganze Reise benennen, mit Befugnis über Bereichsgrenzen hinweg.
Den gemeinsamen Kontext herstellen: Berater sehen digitale Vorgänge, digitale Kanäle kennen Beratungsergebnisse.
Übergaben an den Menschen gestalten, mit klaren Auslösern und ohne dass Kunden ihr Anliegen neu erklären müssen.
Häufige Fragen
Was ist der Unterschied zwischen Omnikanal und Kundenreise?
Omnikanal beschreibt die Verfügbarkeit vieler Kanäle. Eine Kundenreise entsteht erst, wenn diese Kanäle denselben Kontext teilen und Kunden beim Wechsel nicht von vorn beginnen.
Wo verlieren Institute in der digitalen Strecke die meisten Kunden?
Typischerweise an Medienbrüchen, an Stellen, an denen Daten erneut eingegeben werden müssen, und dort, wo eine komplexe Frage keinen Ansprechpartner findet. Welche Stelle im eigenen Institut dominiert, zeigt nur eine Messung der eigenen Strecke.
Braucht eine durchgängige Kundenreise neue Systeme?
Selten als Erstes. Häufig fehlen klare Verantwortung, Übergaberegeln und die Nutzung vorhandener Funktionen der Kernbankplattform. Neue Systeme lösen keine Bruchstelle, die organisatorisch entsteht.
Weitere Beiträge zu Kanälen, Kundenansprache und Beratung bündelt das Dossier Vertrieb & Kundenansprache.
An welcher Stelle Kunden im eigenen Institut zum ersten Mal etwas wiederholen müssen, das sie längst gesagt haben, zeigt oft schneller als jede Studie, wo die Reise bricht. Darüber sprechen wir gern in einem ersten Gespräch.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Kunden nutzen App und Filiale nebeneinander
Drei Bruchstellen unterbrechen die Reise
Die Reise braucht eine Verantwortliche
Was Kunden erleben und was Institute glauben
Gefragt, ob es eine digitale Kundenreise gibt, sagen viele Führungskräfte in Finanzinstituten ja. Kunden erleben oft etwas anderes: einen Online-Antrag, der mit einer Unterschrift auf Papier endet, einen Chat, der nach zwei Antworten auf die Hotline verweist, eine App, die Konten zeigt, aber vom Beratungsgespräch nichts weiß. Eine digitale Kundenreise entsteht nicht durch einen weiteren Kanal, sondern dadurch, dass die vorhandenen Kanäle denselben Kontext teilen und an den Übergängen niemand von vorn beginnen muss.
Wie sehr Kunden beide Welten nutzen, zeigt die Studie „Digital Finance 2025“ von Bitkom Research, eine repräsentative Befragung von 1.003 Personen ab 16 Jahren im Frühjahr 2025. Danach nutzen 86 Prozent Online-Banking, ein Höchststand. Zugleich halten 50 Prozent ein dichtes Filialnetz bei der Bankwahl für wichtig, bei den 16- bis 29-Jährigen 37 Prozent, ab 65 Jahren 71 Prozent. 78 Prozent legen Wert auf eine benutzerfreundliche Banking-App.
Was unterscheidet einen digitalen Kanal von einer Kundenreise?
Ein Kanal ist ein einzelner Berührungspunkt, eine Reise die Verbindung aller Berührungspunkte von der ersten Information über den Abschluss bis zur Betreuung danach. Die meisten Institute haben einzelne digitale Kanäle. Weniger haben eine Reise, die den Kunden über die Kanäle hinweg erkennt, seine Daten beim Wechsel nicht verliert und ihn nicht zwingt, sich an jedem Punkt neu zu erklären.
Die Bitkom-Zahlen zeigen, warum das zählt: Unter den Online-Banking-Nutzern besuchen 44 Prozent keine Filiale mehr, 41 Prozent gehen zumindest ab und zu hin, 14 Prozent nutzen überwiegend die Filiale. Eine große Gruppe wechselt also zwischen den Welten. Für sie entscheidet nicht die Qualität eines einzelnen Kanals, sondern der Übergang zwischen zwei Kanälen.
An welchen Bruchstellen bricht die Reise ab?
Drei Bruchstellen tauchen in fast jedem Institut auf. Die erste ist der Medienbruch: Der digitale Prozess endet plötzlich analog, etwa mit einer Unterschrift, die ausgedruckt, eingescannt und zurückgeschickt werden muss. An dieser Stelle springen Kunden ab, weil der Aufwand in keinem Verhältnis zur Erwartung steht.
Die zweite Bruchstelle ist der Datenverlust zwischen Kanälen, und sie wirkt in beide Richtungen. Ein Kunde beginnt einen Antrag in der App, stockt bei einer Frage und ruft in der Filiale an; dort weiß niemand, was er schon eingegeben hat. Umgekehrt endet ein Beratungsgespräch mit einer Empfehlung, aber der digitale Kanal greift sie nicht auf, und der Kunde findet zu Hause online keine Spur des Gesprächs. Die dritte Bruchstelle ist die fehlende Übergabe an den Menschen: Endet der digitale Weg an einer komplexen Frage, und niemand übernimmt, bricht die Reise genau dort ab, wo der Abschluss möglich gewesen wäre.
Wie empfindlich Kunden auf diese dritte Bruchstelle reagieren, zeigt eine branchenübergreifende Gartner-Befragung von 5.728 Kunden vom Dezember 2023: Die größte Sorge beim KI-Einsatz im Kundenservice ist, dass es schwieriger wird, einen Menschen zu erreichen. Gartner empfiehlt deshalb, dass Chatbots bei Bedarf nahtlos an Mitarbeitende übergeben, ohne dass Kunden ihr Anliegen neu erklären müssen.
Warum scheitert die Reise so oft an der eigenen Organisation?
Brüche in der Kundenreise sind selten technische Zufälle. Sie spiegeln die internen Grenzen des Instituts wider. Der Online-Antrag gehört dem Digitalbereich, die Unterschrift der Rechtsabteilung, der Anruf dem Servicecenter, die Beratung dem Vertrieb. Jeder Bereich optimiert seinen Abschnitt, und niemand verantwortet die Reise als Ganzes. Kunden erleben die Übergaben zwischen den Bereichen als Brüche, weil sie genau das sind.
Deshalb ist die durchgängige Kundenreise zuerst eine organisatorische Aufgabe und erst danach eine technische. Solange niemand die Reise über Bereichsgrenzen hinweg verantwortet, bricht jede technische Lösung an der nächsten internen Grenze erneut. Auch der IT-Dienstleister der Genossenschaftsbanken, Atruvia, beschreibt in seinem Strategierahmen „Digitale Regionalbank 2.0“ (Mai 2026) als Ziel ein nahtloses Nutzungserlebnis über Filiale, Kundendialogcenter, Selbstbedienung und Mobile Banking und betrachtet dafür Kunden, Organisation, Mitarbeitende und Geschäftsmodell gemeinsam.
Warum ist das für Regionalbanken keine Frage der Größe?
Der Reflex, durchgängige Kanäle als Thema der Großbanken abzutun, führt in die Irre. Gerade Sparkassen und Genossenschaftsbanken leben von der Beziehung, und genau die bricht am Kanalübergang. Der Berater kennt den Kunden oft seit Jahren; dieser Vorteil wird wertlos, wenn der digitale Kanal ihn nicht kennt. Ein großes Institut kann einen unpersönlichen digitalen Prozess durch Masse ausgleichen, die Regionalbank kann das nicht, denn ihr Versprechen ist die Nähe.
Die Lücke zu schließen ist damit keine technische Kür, sondern die Verteidigung des Kernversprechens. Oft liegt ein Teil der Lösung bereits in der eigenen Kernbankplattform, wie der Beitrag zu agree21 und Digitalvertrieb zeigt. Warum die Beziehung der eigentliche Trumpf ist, beschreibt der Beitrag zum Beziehungsvorteil der Volksbanken.
Wo fängt die Arbeit an der Kundenreise an?
Der Einstieg ist nicht der große Wurf, sondern die ehrliche Aufnahme einer einzigen wichtigen Reise aus Kundensicht, etwa der Weg von der ersten Information bis zum Abschluss eines konkreten Produkts. Wer diesen Weg Schritt für Schritt nachgeht und an jedem Übergang fragt, wo Kunden abspringen, findet die Brüche schnell. Meist sind es wenige Stellen, die den größten Schaden anrichten. Wie sich Abbrüche in Online-Strecken messen lassen, zeigt der Beitrag zur Funnel-Analyse digitaler Angebotsstrecken.
Die wenigen Bruchstellen zuerst zu schließen bringt mehr als ein neuer Kanal. Bei einem Finanzmakler innerhalb einer großen Maklergruppe stieg die Conversion in neuen digitalen Kanälen um rund 25 Prozent, die Kosten der Lead-Qualifizierung sanken um rund 30 Prozent, weil die Qualifizierungslogik von Anfang an mitgebaut wurde, statt sie dem Kanal nachträglich aufzusetzen. Verbindung schlägt Erweiterung.
Was eine durchgängige Reise verbindet
Eine funktionierende digitale Kundenreise schließt die Brüche. Der Prozess bleibt durchgängig digital, bis zu einem rechtssicheren Online-Abschluss. Die Daten reisen mit, sodass jeder Berührungspunkt weiß, was vorher geschah, auch die Empfehlung aus dem Beratungsgespräch. Und an den Stellen, an denen ein Mensch den Unterschied macht, ist die Übergabe vorbereitet, statt Kunden in eine Warteschleife zu schicken. Wie digitale Identität den Einstieg dabei vereinfacht, beschreibt der Beitrag zur EUDI-Wallet in der Kontoeröffnung; wie Kundenwissen zur passenden Ansprache wird, der Beitrag zur Hyper-Personalisierung im Banking.
Was das Management jetzt angehen sollte
Eine Reise auswählen, die für Ertrag oder Kundenzufriedenheit besonders zählt, und sie aus Kundensicht vollständig nachgehen.
Die Bruchstellen messen: Abbruchquoten, Medienbrüche und Stellen, an denen Kunden Angaben wiederholen müssen.
Eine Verantwortliche für die ganze Reise benennen, mit Befugnis über Bereichsgrenzen hinweg.
Den gemeinsamen Kontext herstellen: Berater sehen digitale Vorgänge, digitale Kanäle kennen Beratungsergebnisse.
Übergaben an den Menschen gestalten, mit klaren Auslösern und ohne dass Kunden ihr Anliegen neu erklären müssen.
Häufige Fragen
Was ist der Unterschied zwischen Omnikanal und Kundenreise?
Omnikanal beschreibt die Verfügbarkeit vieler Kanäle. Eine Kundenreise entsteht erst, wenn diese Kanäle denselben Kontext teilen und Kunden beim Wechsel nicht von vorn beginnen.
Wo verlieren Institute in der digitalen Strecke die meisten Kunden?
Typischerweise an Medienbrüchen, an Stellen, an denen Daten erneut eingegeben werden müssen, und dort, wo eine komplexe Frage keinen Ansprechpartner findet. Welche Stelle im eigenen Institut dominiert, zeigt nur eine Messung der eigenen Strecke.
Braucht eine durchgängige Kundenreise neue Systeme?
Selten als Erstes. Häufig fehlen klare Verantwortung, Übergaberegeln und die Nutzung vorhandener Funktionen der Kernbankplattform. Neue Systeme lösen keine Bruchstelle, die organisatorisch entsteht.
Weitere Beiträge zu Kanälen, Kundenansprache und Beratung bündelt das Dossier Vertrieb & Kundenansprache.
An welcher Stelle Kunden im eigenen Institut zum ersten Mal etwas wiederholen müssen, das sie längst gesagt haben, zeigt oft schneller als jede Studie, wo die Reise bricht. Darüber sprechen wir gern in einem ersten Gespräch.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Kunden nutzen App und Filiale nebeneinander
Drei Bruchstellen unterbrechen die Reise
Die Reise braucht eine Verantwortliche
Was Kunden erleben und was Institute glauben
Gefragt, ob es eine digitale Kundenreise gibt, sagen viele Führungskräfte in Finanzinstituten ja. Kunden erleben oft etwas anderes: einen Online-Antrag, der mit einer Unterschrift auf Papier endet, einen Chat, der nach zwei Antworten auf die Hotline verweist, eine App, die Konten zeigt, aber vom Beratungsgespräch nichts weiß. Eine digitale Kundenreise entsteht nicht durch einen weiteren Kanal, sondern dadurch, dass die vorhandenen Kanäle denselben Kontext teilen und an den Übergängen niemand von vorn beginnen muss.
Wie sehr Kunden beide Welten nutzen, zeigt die Studie „Digital Finance 2025“ von Bitkom Research, eine repräsentative Befragung von 1.003 Personen ab 16 Jahren im Frühjahr 2025. Danach nutzen 86 Prozent Online-Banking, ein Höchststand. Zugleich halten 50 Prozent ein dichtes Filialnetz bei der Bankwahl für wichtig, bei den 16- bis 29-Jährigen 37 Prozent, ab 65 Jahren 71 Prozent. 78 Prozent legen Wert auf eine benutzerfreundliche Banking-App.
Was unterscheidet einen digitalen Kanal von einer Kundenreise?
Ein Kanal ist ein einzelner Berührungspunkt, eine Reise die Verbindung aller Berührungspunkte von der ersten Information über den Abschluss bis zur Betreuung danach. Die meisten Institute haben einzelne digitale Kanäle. Weniger haben eine Reise, die den Kunden über die Kanäle hinweg erkennt, seine Daten beim Wechsel nicht verliert und ihn nicht zwingt, sich an jedem Punkt neu zu erklären.
Die Bitkom-Zahlen zeigen, warum das zählt: Unter den Online-Banking-Nutzern besuchen 44 Prozent keine Filiale mehr, 41 Prozent gehen zumindest ab und zu hin, 14 Prozent nutzen überwiegend die Filiale. Eine große Gruppe wechselt also zwischen den Welten. Für sie entscheidet nicht die Qualität eines einzelnen Kanals, sondern der Übergang zwischen zwei Kanälen.
An welchen Bruchstellen bricht die Reise ab?
Drei Bruchstellen tauchen in fast jedem Institut auf. Die erste ist der Medienbruch: Der digitale Prozess endet plötzlich analog, etwa mit einer Unterschrift, die ausgedruckt, eingescannt und zurückgeschickt werden muss. An dieser Stelle springen Kunden ab, weil der Aufwand in keinem Verhältnis zur Erwartung steht.
Die zweite Bruchstelle ist der Datenverlust zwischen Kanälen, und sie wirkt in beide Richtungen. Ein Kunde beginnt einen Antrag in der App, stockt bei einer Frage und ruft in der Filiale an; dort weiß niemand, was er schon eingegeben hat. Umgekehrt endet ein Beratungsgespräch mit einer Empfehlung, aber der digitale Kanal greift sie nicht auf, und der Kunde findet zu Hause online keine Spur des Gesprächs. Die dritte Bruchstelle ist die fehlende Übergabe an den Menschen: Endet der digitale Weg an einer komplexen Frage, und niemand übernimmt, bricht die Reise genau dort ab, wo der Abschluss möglich gewesen wäre.
Wie empfindlich Kunden auf diese dritte Bruchstelle reagieren, zeigt eine branchenübergreifende Gartner-Befragung von 5.728 Kunden vom Dezember 2023: Die größte Sorge beim KI-Einsatz im Kundenservice ist, dass es schwieriger wird, einen Menschen zu erreichen. Gartner empfiehlt deshalb, dass Chatbots bei Bedarf nahtlos an Mitarbeitende übergeben, ohne dass Kunden ihr Anliegen neu erklären müssen.
Warum scheitert die Reise so oft an der eigenen Organisation?
Brüche in der Kundenreise sind selten technische Zufälle. Sie spiegeln die internen Grenzen des Instituts wider. Der Online-Antrag gehört dem Digitalbereich, die Unterschrift der Rechtsabteilung, der Anruf dem Servicecenter, die Beratung dem Vertrieb. Jeder Bereich optimiert seinen Abschnitt, und niemand verantwortet die Reise als Ganzes. Kunden erleben die Übergaben zwischen den Bereichen als Brüche, weil sie genau das sind.
Deshalb ist die durchgängige Kundenreise zuerst eine organisatorische Aufgabe und erst danach eine technische. Solange niemand die Reise über Bereichsgrenzen hinweg verantwortet, bricht jede technische Lösung an der nächsten internen Grenze erneut. Auch der IT-Dienstleister der Genossenschaftsbanken, Atruvia, beschreibt in seinem Strategierahmen „Digitale Regionalbank 2.0“ (Mai 2026) als Ziel ein nahtloses Nutzungserlebnis über Filiale, Kundendialogcenter, Selbstbedienung und Mobile Banking und betrachtet dafür Kunden, Organisation, Mitarbeitende und Geschäftsmodell gemeinsam.
Warum ist das für Regionalbanken keine Frage der Größe?
Der Reflex, durchgängige Kanäle als Thema der Großbanken abzutun, führt in die Irre. Gerade Sparkassen und Genossenschaftsbanken leben von der Beziehung, und genau die bricht am Kanalübergang. Der Berater kennt den Kunden oft seit Jahren; dieser Vorteil wird wertlos, wenn der digitale Kanal ihn nicht kennt. Ein großes Institut kann einen unpersönlichen digitalen Prozess durch Masse ausgleichen, die Regionalbank kann das nicht, denn ihr Versprechen ist die Nähe.
Die Lücke zu schließen ist damit keine technische Kür, sondern die Verteidigung des Kernversprechens. Oft liegt ein Teil der Lösung bereits in der eigenen Kernbankplattform, wie der Beitrag zu agree21 und Digitalvertrieb zeigt. Warum die Beziehung der eigentliche Trumpf ist, beschreibt der Beitrag zum Beziehungsvorteil der Volksbanken.
Wo fängt die Arbeit an der Kundenreise an?
Der Einstieg ist nicht der große Wurf, sondern die ehrliche Aufnahme einer einzigen wichtigen Reise aus Kundensicht, etwa der Weg von der ersten Information bis zum Abschluss eines konkreten Produkts. Wer diesen Weg Schritt für Schritt nachgeht und an jedem Übergang fragt, wo Kunden abspringen, findet die Brüche schnell. Meist sind es wenige Stellen, die den größten Schaden anrichten. Wie sich Abbrüche in Online-Strecken messen lassen, zeigt der Beitrag zur Funnel-Analyse digitaler Angebotsstrecken.
Die wenigen Bruchstellen zuerst zu schließen bringt mehr als ein neuer Kanal. Bei einem Finanzmakler innerhalb einer großen Maklergruppe stieg die Conversion in neuen digitalen Kanälen um rund 25 Prozent, die Kosten der Lead-Qualifizierung sanken um rund 30 Prozent, weil die Qualifizierungslogik von Anfang an mitgebaut wurde, statt sie dem Kanal nachträglich aufzusetzen. Verbindung schlägt Erweiterung.
Was eine durchgängige Reise verbindet
Eine funktionierende digitale Kundenreise schließt die Brüche. Der Prozess bleibt durchgängig digital, bis zu einem rechtssicheren Online-Abschluss. Die Daten reisen mit, sodass jeder Berührungspunkt weiß, was vorher geschah, auch die Empfehlung aus dem Beratungsgespräch. Und an den Stellen, an denen ein Mensch den Unterschied macht, ist die Übergabe vorbereitet, statt Kunden in eine Warteschleife zu schicken. Wie digitale Identität den Einstieg dabei vereinfacht, beschreibt der Beitrag zur EUDI-Wallet in der Kontoeröffnung; wie Kundenwissen zur passenden Ansprache wird, der Beitrag zur Hyper-Personalisierung im Banking.
Was das Management jetzt angehen sollte
Eine Reise auswählen, die für Ertrag oder Kundenzufriedenheit besonders zählt, und sie aus Kundensicht vollständig nachgehen.
Die Bruchstellen messen: Abbruchquoten, Medienbrüche und Stellen, an denen Kunden Angaben wiederholen müssen.
Eine Verantwortliche für die ganze Reise benennen, mit Befugnis über Bereichsgrenzen hinweg.
Den gemeinsamen Kontext herstellen: Berater sehen digitale Vorgänge, digitale Kanäle kennen Beratungsergebnisse.
Übergaben an den Menschen gestalten, mit klaren Auslösern und ohne dass Kunden ihr Anliegen neu erklären müssen.
Häufige Fragen
Was ist der Unterschied zwischen Omnikanal und Kundenreise?
Omnikanal beschreibt die Verfügbarkeit vieler Kanäle. Eine Kundenreise entsteht erst, wenn diese Kanäle denselben Kontext teilen und Kunden beim Wechsel nicht von vorn beginnen.
Wo verlieren Institute in der digitalen Strecke die meisten Kunden?
Typischerweise an Medienbrüchen, an Stellen, an denen Daten erneut eingegeben werden müssen, und dort, wo eine komplexe Frage keinen Ansprechpartner findet. Welche Stelle im eigenen Institut dominiert, zeigt nur eine Messung der eigenen Strecke.
Braucht eine durchgängige Kundenreise neue Systeme?
Selten als Erstes. Häufig fehlen klare Verantwortung, Übergaberegeln und die Nutzung vorhandener Funktionen der Kernbankplattform. Neue Systeme lösen keine Bruchstelle, die organisatorisch entsteht.
Weitere Beiträge zu Kanälen, Kundenansprache und Beratung bündelt das Dossier Vertrieb & Kundenansprache.
An welcher Stelle Kunden im eigenen Institut zum ersten Mal etwas wiederholen müssen, das sie längst gesagt haben, zeigt oft schneller als jede Studie, wo die Reise bricht. Darüber sprechen wir gern in einem ersten Gespräch.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


