Insight
Was Banken von Spotify lernen können: Hyper-Personalisierung als Bindungsstrategie.
Banken wissen viel über ihre Kunden, nutzen es aber selten für passende Angebote. Hyper-Personalisierung braucht Anlass, Einwilligung und klare Grenzen.
Vertrieb & Kundenschnittstelle
6 min Lesezeit
Kernaussage
Kundenwissen bindet niemanden, solange es im System liegt. Erst wenn daraus ein passender Vorschlag im richtigen Moment wird, entsteht die Bindung, die Konditionen allein nicht halten.

Die wichtigsten Erkenntnisse
Kunden erwarten personalisierte Ansprache
Banken haben das Wissen, nutzen es aber selten
Ohne Einwilligung bleibt Personalisierung klein
Spotify kennt seine Nutzer. Banken kennen ihre Kunden besser.
Streamingdienste wie Spotify bauen ihre Bindung auf Empfehlungen, die sich an Hörgewohnheiten, Tageszeiten und Vorlieben orientieren. Nutzer bleiben, weil der Dienst ihnen das Passende anbietet, ohne dass sie danach suchen müssen. Banken verfügen über ein in mancher Hinsicht reicheres Wissen: Einnahmen und Ausgaben, Lebensereignisse, die sich in Zahlungen abzeichnen, Vertragslaufzeiten, Sparverhalten. Kundenwissen bindet aber niemanden, solange es im System liegt; erst ein passender Vorschlag im richtigen Moment und im richtigen Ton macht daraus Bindung.
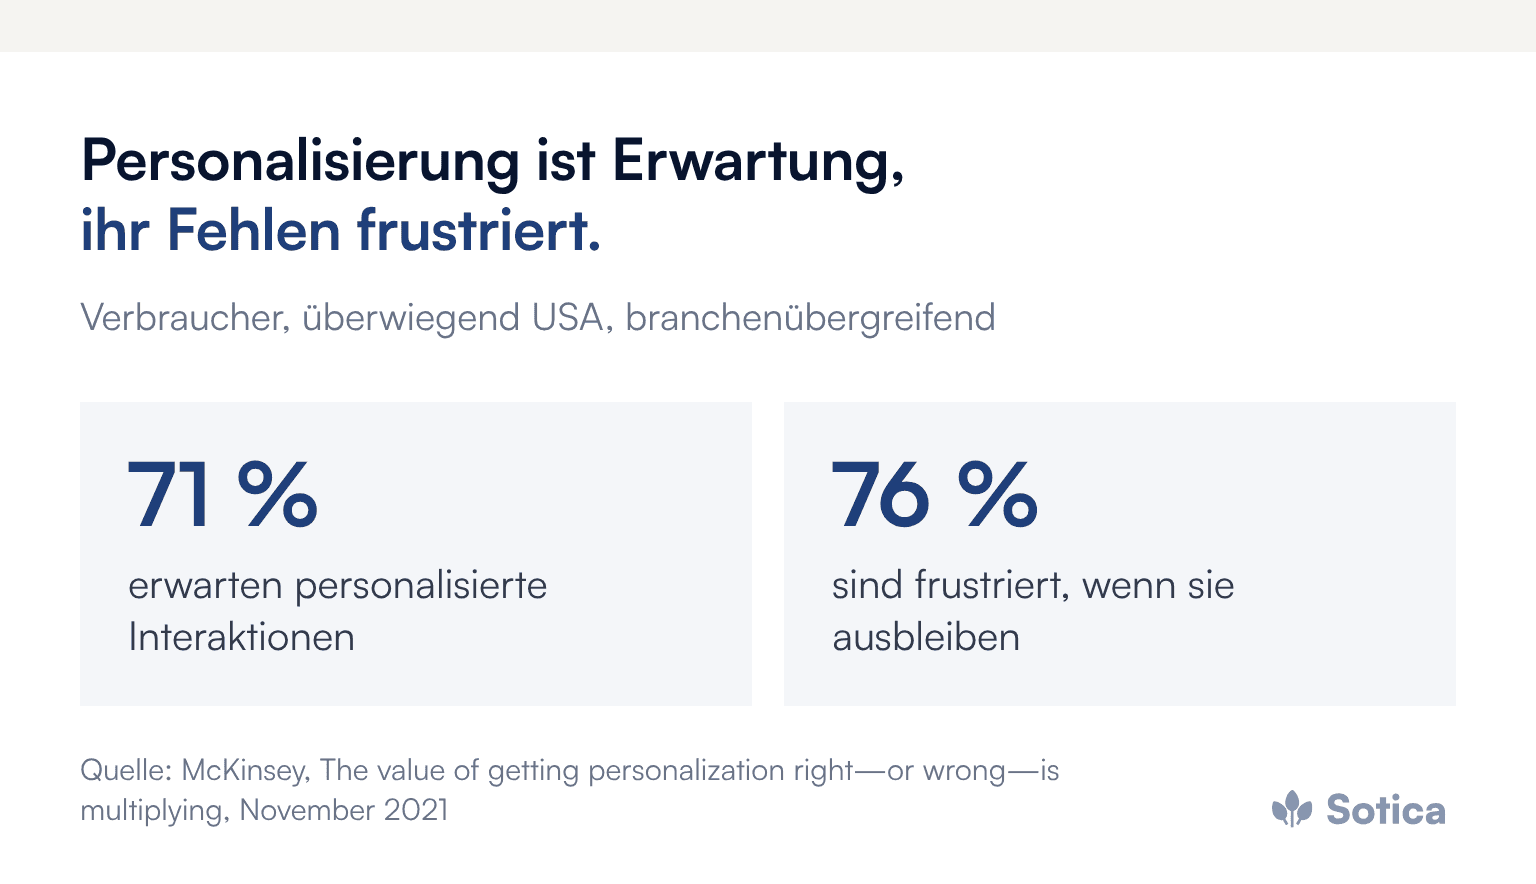
Die Erwartung ist branchenübergreifend hoch. Nach einer Auswertung von McKinsey aus dem Jahr 2021, die sich überwiegend auf Verbraucher in den USA stützt, erwarten 71 Prozent personalisierte Interaktionen, und 76 Prozent sind frustriert, wenn diese ausbleiben. Unternehmen, die Personalisierung gut umsetzen, erzielen laut McKinsey meist 10 bis 15 Prozent zusätzlichen Umsatz, je nach Unternehmen 5 bis 25 Prozent. Die Zahlen stammen nicht aus dem deutschen Bankmarkt, zeigen aber die Richtung der Erwartung.
Warum bleibt das Kundenwissen der Banken so oft ungenutzt?
Die Daten liegen vor, werden aber selten in passende Angebote übersetzt. Der Kunde, dessen Zahlungen zeigen, dass ein Kind geboren wurde, ein Umzug ansteht oder der Ruhestand näher rückt, bekommt häufig dieselben allgemeinen Angebote wie alle anderen. Drei Gründe tauchen dabei immer wieder auf: Daten liegen verteilt in verschiedenen Systemen, die Einwilligung zur werblichen Nutzung fehlt, und es gibt keinen Prozess, der aus einem erkannten Anlass eine Ansprache durch den richtigen Kanal macht.
Die Verbundpartner der Sparkassen und Genossenschaftsbanken stellen dafür Werkzeuge bereit. Atruvia etwa beschreibt für die Genossenschaftsbanken Smart-Data-Auswertungen, mit denen Kunden im richtigen Augenblick zum richtigen Thema angesprochen und passende Empfehlungen gegeben werden können. Der Engpass liegt deshalb selten in der Technik, sondern in Einwilligungen, Prozessen und Vertriebssteuerung. Warum die Werbeeinwilligung der unterschätzte erste Hebel ist, beschreibt der Beitrag Die Werbeeinwilligung heben.
Wie offen sind Bankkunden für datenbasierte Empfehlungen?
Die Offenheit wächst, auch für Empfehlungen aus der KI. In der Studie „Digital Finance 2025“ von Bitkom Research, einer repräsentativen Befragung von 1.003 Personen ab 16 Jahren, trauen 30 Prozent einer KI passendere Empfehlungen zu Finanzprodukten zu als einem Menschen (2024: 26 Prozent); 28 Prozent würden eine KI zur Finanzplanung nutzen (2024: 20 Prozent).
Zugleich ist das keine Mehrheit. Personalisierung, die hilft, wird geschätzt; Personalisierung, die zu viel weiß oder zu aufdringlich ist, wirkt übergriffig. Für Banken ist der Grat schmaler als für Streamingdienste, weil Finanzdaten sensibler sind als Hörgewohnheiten. Ein passendes Angebot zur richtigen Zeit wirkt verstanden, ein Hinweis, der erkennen lässt, dass einzelne Zahlungen ausgewertet wurden, wirkt überwacht.
Wo verläuft die Grenze zwischen Service und Übergriff?
Die Grenze verläuft dort, wo Kunden den Nutzen nicht mehr erkennen. Drei Prinzipien helfen, sie einzuhalten. Erstens Transparenz: Kunden wissen, welche Daten für Hinweise genutzt werden, und können widersprechen. Zweitens Nutzen vor Verkauf: Ein Hinweis auf eine auslaufende Zinsbindung oder eine ungewöhnlich hohe Abbuchung ist ein Service, ein Produktangebot direkt nach einer sensiblen Zahlung eher nicht. Drittens Zurückhaltung bei sensiblen Ereignissen wie Krankheit, Trennung oder Todesfall; hier gehört die Ansprache, wenn überhaupt, zum Berater.
Rechtlich setzt die Datenschutz-Grundverordnung den Rahmen, praktisch entscheidet das Vertrauen. Ein Institut, das diese Prinzipien schriftlich festlegt und in Freigaben übersetzt, schützt sich vor dem Fehler, der die Personalisierung insgesamt diskreditiert.
Welche Anlässe eignen sich für den Einstieg?
Für den Einstieg eignen sich Anlässe, die klar erkennbar sind und deren Nutzen Kunden sofort einleuchtet. Dazu gehören das Ende einer Zinsbindung in der Baufinanzierung, wiederkehrende hohe Guthaben auf dem Girokonto ohne Anlage, der erste Gehaltseingang nach der Ausbildung oder ein Umzug, der sich in geänderten Adressdaten zeigt. Jeder dieser Anlässe lässt sich mit einer konkreten, hilfreichen Ansprache verbinden.
Wichtig ist die Reihenfolge der Kanäle. Nicht jeder Anlass gehört in eine automatische Nachricht; manche sind ein Gesprächsanlass für den Berater. Wie Berater erkennen, welchen Kunden sie heute ansprechen sollten, beschreibt der Beitrag zu Next Best Action im Beratervertrieb; warum grobe Kundensegmente dafür nicht reichen, der Beitrag zur KI-Kundensegmentierung.
Wie wird aus vielen kleinen Schritten eine Bindungsstrategie?
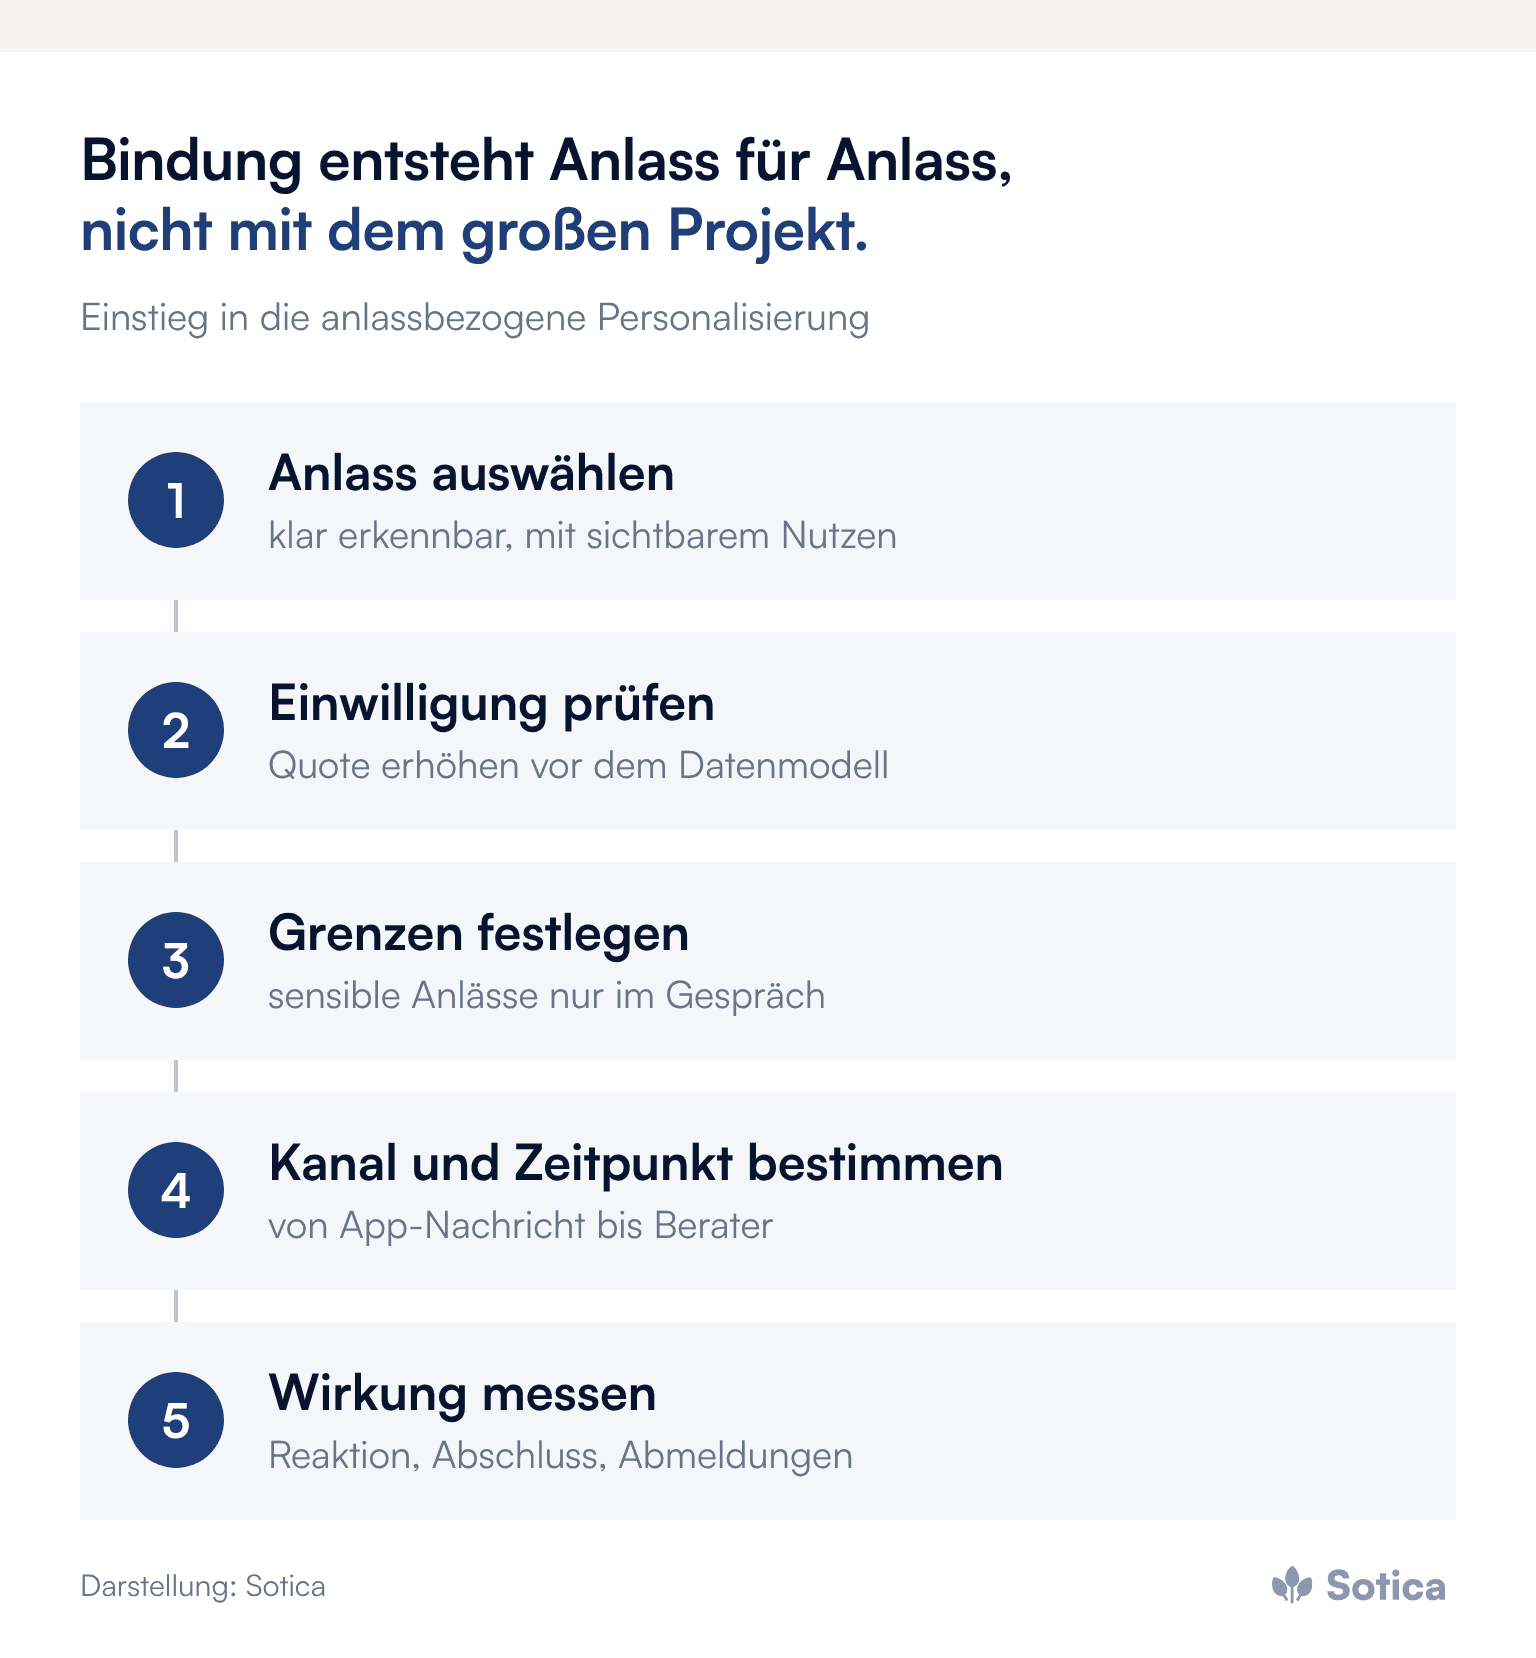
Hyper-Personalisierung muss nicht mit einem großen Projekt beginnen. Ein guter erster Schritt ist ein einzelner Anlass, für den Datenbasis, Einwilligung, Ansprache und Messung vollständig durchgebaut werden. So lässt sich die Wirkung erproben, ohne alles umzustellen, und der Erfolg schafft die Grundlage für weitere Anlässe.
Aus vielen solchen Schritten wächst eine Personalisierung, die das Wissen des Instituts umfassend nutzt. Wie bei Streamingdiensten entsteht Bindung daraus, dass Kunden merken, dass ihr Anbieter sie kennt und ihnen das Passende anbietet, nicht daraus, dass sie mit Angeboten überschüttet werden. Dieselben Daten helfen auch, Abwanderung früh zu erkennen, wie der Beitrag zur Churn-Prävention mit KI zeigt. Wo Personalisierung in eine durchgängige digitale Kundenreise eingebettet wird, wirkt sie am stärksten; ein Kanal, über den Kunden ohnehin schreiben, ist WhatsApp.
Was das Management jetzt anstoßen sollte
Einen Anlass auswählen, der klar erkennbar ist und Kunden einen sichtbaren Nutzen bringt, etwa das Ende einer Zinsbindung.
Die Einwilligungsquote prüfen und erhöhen, bevor in Datenmodelle investiert wird.
Leitlinien für sensible Anlässe festlegen: was automatisch angesprochen wird, was dem Berater vorbehalten bleibt, was tabu ist.
Kanal und Zeitpunkt je Anlass bestimmen, von der App-Nachricht bis zum Beratergespräch.
Wirkung messen: Reaktionsquote, Abschlussquote und Abmeldungen je Anlass, nicht nur die Zahl der Ansprachen.
Häufige Fragen
Was bedeutet Hyper-Personalisierung im Banking?
Die Ansprache einzelner Kunden auf Basis ihrer konkreten Situation, erkannt aus vorhandenen Daten, zum passenden Zeitpunkt und über den passenden Kanal. Gegenstück ist die Kampagne, die alle Kunden eines Segments gleich behandelt.
Dürfen Banken Zahlungsdaten für Angebote nutzen?
Nur im Rahmen der Datenschutz-Grundverordnung, in der Regel mit Einwilligung der Kunden zur werblichen Nutzung. Ohne diese Einwilligung bleibt Personalisierung auf Service-Hinweise und Beratergespräche begrenzt.
Wie lässt sich verhindern, dass Personalisierung übergriffig wirkt?
Durch Transparenz über die genutzten Daten, einen erkennbaren Nutzen für Kunden und Zurückhaltung bei sensiblen Lebensereignissen, die dem persönlichen Gespräch vorbehalten bleiben.
Weitere Beiträge zu Kundenansprache, Daten im Vertrieb und Kanälen bündelt das Dossier Vertrieb & Kundenansprache.
Bei welchem Anteil der eigenen Kunden das Institut heute einen Lebensanlass rechtzeitig erkennen und ansprechen dürfte, ist oft die Zahl, an der sich die Personalisierung entscheidet. Wir freuen uns auf ein erstes Gespräch zu diesem Thema.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.

