Insight
KI-Kundensegmentierung: Warum A, B, C eine Schublade ist und kein Vertriebskonzept.
A-, B-, C-Klassen beschreiben das heutige Volumen. Vertrieb braucht Potenzial und Abschlussbereitschaft, und KI kann beides aus vorhandenen Daten abschätzen.
Vertrieb & Kundenschnittstelle
6 min Lesezeit
Kernaussage
Eine Einteilung nach heutigem Volumen beschreibt die Vergangenheit. Vertrieb braucht die Frage nach ungehobenem Potenzial, sonst betreut er Ausgereiztes und übersieht Chancen.

Die wichtigsten Erkenntnisse
A-B-C beschreibt Ertrag, nicht Potenzial
Potenzial und Bereitschaft getrennt schätzen
Nur wenige Regionalbanken nutzen KI dafür
Die Schublade nach Volumen
Die klassische Kundensegmentierung teilt Kunden nach ihrem Volumen ein: A-Kunden, B-Kunden, C-Kunden, je nachdem, wie viel Geschäft sie heute bringen. Die Einteilung ist einfach und für die Ertragsrechnung nachvollziehbar. Für den Vertrieb beantwortet sie die falsche Frage, denn sie beschreibt, was ein Kunde heute bringt, nicht was er bringen könnte; eine vertriebliche Segmentierung muss nach ungehobenem Potenzial und aktueller Abschlussbereitschaft fragen, und genau das kann KI aus vorhandenen Daten für alle Kunden zugleich abschätzen.
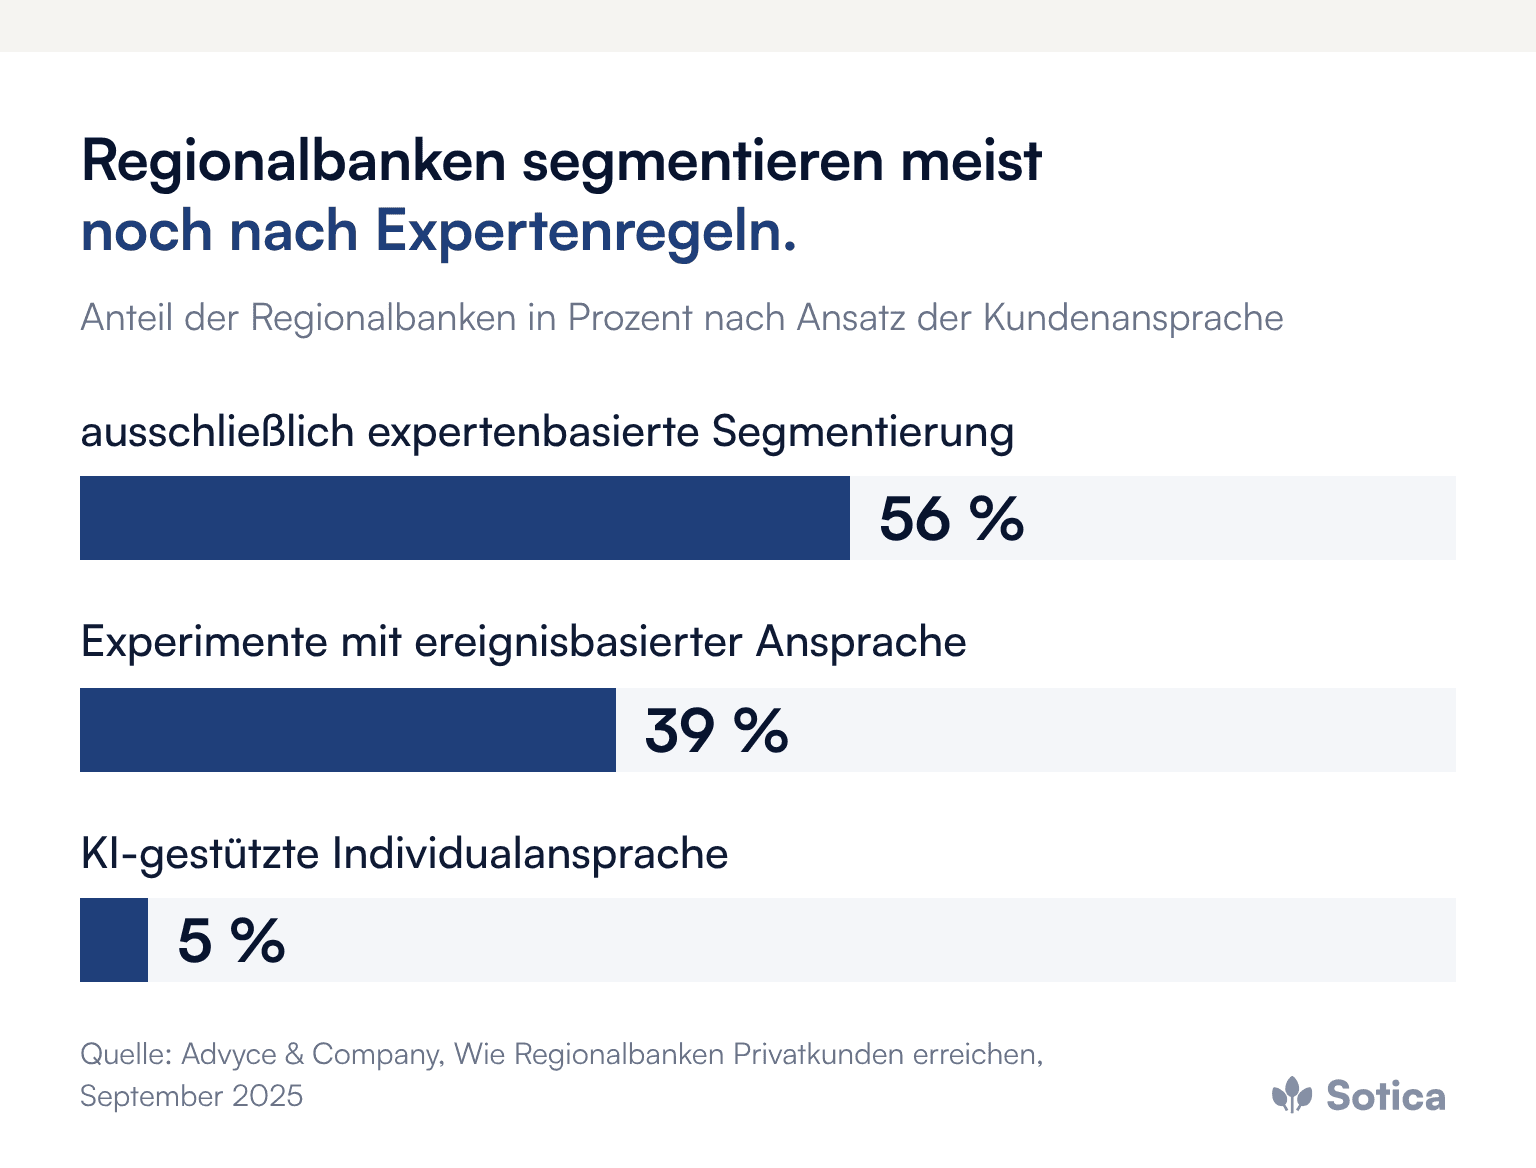
Die Praxis ist davon noch entfernt. Nach der Studie „Wie Regionalbanken Privatkunden erreichen“ von Advyce & Company vom September 2025 setzen 56 Prozent der Regionalbanken weiterhin ausschließlich auf eine expertenbasierte Segmentierung, 39 Prozent experimentieren mit ereignisbasierter Ansprache über Auslöser im Kundenverhalten, und nur 5 Prozent nutzen KI-gestützte Individualansprache. Bei einem Betreuungsschlüssel von 1:1.500 oder mehr, so die Studie, bleiben viele Kundenereignisse ungenutzt.
Warum schadet die Volumensegmentierung dem Vertrieb?
Weil sie die knappste Ressource falsch lenkt: die Zeit der Beraterinnen und Berater. Die Volumensegmentierung richtet die Aufmerksamkeit auf A-Kunden, die heute viel bringen, und vernachlässigt B- und C-Kunden. Unter den vernachlässigten Kunden verbergen sich aber oft die größten Chancen, Kunden mit ungehobenem Potenzial, die mit der richtigen Ansprache wertvoll werden könnten.
Zugleich überpflegt sie A-Kunden, von denen mancher ausgereizt ist. Ein Kunde, der bereits alle Geschäfte beim Institut bündelt, hat wenig zusätzliches Potenzial, auch wenn er ein A-Kunde ist. Ein Kunde, der nur sein Gehaltskonto beim Institut führt, Geldanlage, Versicherungen und Finanzierung aber woanders, hat viel. Die Volumensegmentierung verwechselt den gegenwärtigen Ertrag mit dem zukünftigen Potenzial.
Was muss eine vertriebliche Segmentierung leisten?
Eine vertriebliche Segmentierung muss nach vorn blicken und zwei Fragen beantworten: Wie groß ist das ungehobene Potenzial eines Kunden, und wie empfänglich ist er gerade für ein Angebot? Erst wenn beides zusammenkommt, lohnt sich der Vertriebseinsatz wirklich.
Potenzial ergibt sich aus der Differenz zwischen dem, was ein Kunde heute mit dem Institut macht, und dem, was er machen könnte. Die Abschlussbereitschaft ist flüchtiger. Ein Lebensereignis, eine Veränderung in den Finanzen oder ein auslaufender Vertrag können sie erhöhen, und sie sinkt wieder, wenn der Moment vorbei ist. Ein Kunde mit großem Potenzial, der gerade keinen Anlass hat, braucht Pflege, keinen Verkaufsimpuls.
Wie erschließt KI Potenzial und Abschlussbereitschaft?
Aus Daten, die im Institut ohnehin vorhanden sind. KI wertet Transaktionen, Produktnutzung und Lebensereignisse aus und schätzt daraus ab, welches Potenzial ein Kunde hat und wie empfänglich er gerade ist. Erkannt werden etwa Zahlungen an andere Anbieter, die auf Geschäft außerhalb des Instituts hindeuten, oder Signale, die auf einen Anlass schließen lassen, und sie tut das für alle Kunden, nicht nur für die wenigen, die ein Berater im Blick hat.
Daraus entsteht keine starre Schublade, sondern eine laufend aktualisierte Einschätzung. Ein Kunde, der gestern wenig empfänglich war, kann heute durch ein Lebensereignis empfänglich werden, und die Einschätzung folgt ihm. Der Einwand, Segmentierung werde Kunden nicht gerecht, trifft auf die starren A-B-C-Klassen zu, weniger auf eine dynamische, feinere Einschätzung. Wie aus dieser Einschätzung eine konkrete nächste Handlung für den Berater wird, beschreibt der Beitrag zur Next Best Action im Beratervertrieb.
Welche Daten braucht eine potenzialorientierte Segmentierung?
Transaktionsdaten, Produktdaten mit ihrer Entwicklung und Signale für Abschlussbereitschaft, zusammengeführt und nutzbar. Diese Daten liegen im Institut vor, aber oft verstreut über Systeme und nicht in einer Form, die eine Auswertung erlaubt. Wo sie lückenhaft oder unzugänglich sind, liefert auch die beste KI keine verlässliche Einschätzung.
Für Genossenschaftsbanken gibt es dafür inzwischen Verbundlösungen; wie der Einstieg gelingt, beschreibt der Beitrag zu Truuco in der Volksbank. Eine häufig unterschätzte Voraussetzung ist zudem die Einwilligung der Kunden in die werbliche Ansprache; ohne sie bleibt die beste Einschätzung ungenutzt.
Wie gewinnt die neue Segmentierung die Beratenden?
Indem sie ihnen spürbar Arbeit erspart. Die beste Segmentierung nützt nichts, wenn Beraterinnen und Berater bei der alten Schublade bleiben. Beratende müssen verstehen, warum die neue Einschätzung besser ist, ihr vertrauen und lernen, mit ihr zu arbeiten.
Überzeugung gelingt, wenn Beratende erleben, dass die neue Segmentierung ihnen die Kunden zeigt, bei denen sich der Einsatz lohnt, und vergebliche Gespräche erspart. Ein Kunde, der zur richtigen Zeit das passende Angebot bekommt, fühlt sich verstanden; einer, der mit unpassenden Angeboten behelligt wird, fühlt sich gestört. Die Einführung ist deshalb nicht nur ein technisches, sondern ein Veränderungsvorhaben.
Wie sieht der Weg in der Praxis aus?
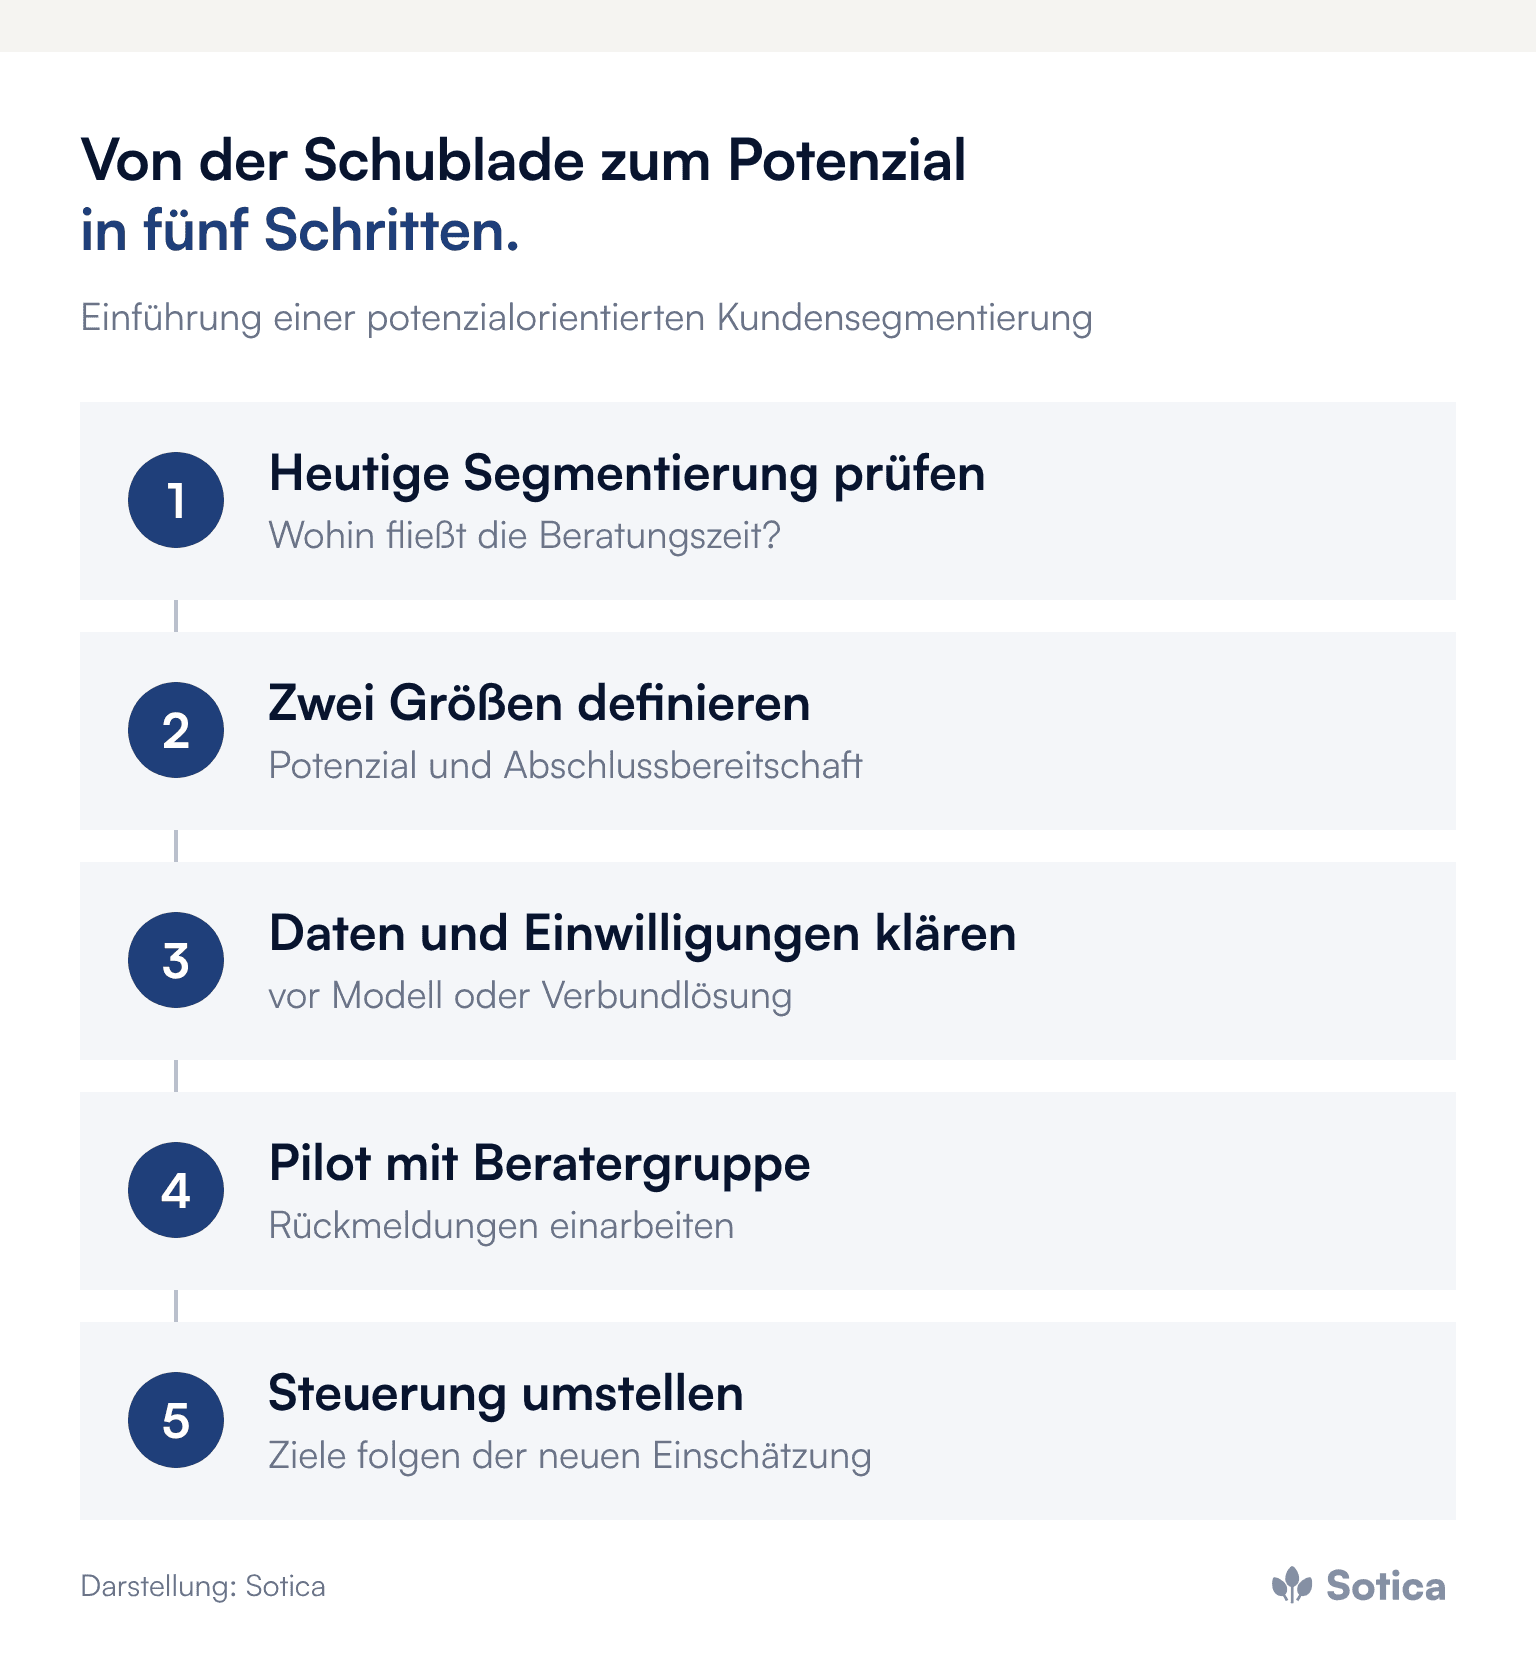
Er beginnt mit einer ehrlichen Bestandsaufnahme: Wo lenkt die heutige Segmentierung die Aufmerksamkeit falsch, welche Kunden mit Potenzial werden vernachlässigt, welche ausgereizten überpflegt? Darauf folgen die Erschließung der Daten, die Entwicklung der Einschätzung und ein Pilot in einem Bereich, in dem sich die neue Methode bewähren kann, bevor sie ausgeweitet wird.
Wichtig ist, die Erwartungen realistisch zu halten. Die potenzialorientierte Segmentierung verwandelt den Vertrieb nicht über Nacht, sie lenkt die Vertriebskraft besser. Der Nutzen wächst, je besser die Daten werden und je sicherer die Beratenden mit ihr arbeiten. Wie sich Abwanderungsrisiken mit derselben Datenbasis früh erkennen lassen, zeigt der Beitrag zur Churn-Prävention mit KI.
Was das Management jetzt anstoßen kann
Die heutige Segmentierung prüfen: Wie viel Beratungszeit fließt in ausgereizte Kunden, wie viel in Kunden mit erkennbarem Potenzial?
Potenzial und Abschlussbereitschaft als zwei getrennte Größen definieren und festlegen, aus welchen Daten sie geschätzt werden.
Datenbasis und Werbeeinwilligungen klären, bevor ein Modell entwickelt oder eine Verbundlösung eingeführt wird.
Einen Pilot mit einer Beratergruppe starten und deren Rückmeldungen systematisch in die Einschätzung einfließen lassen.
Die Vertriebssteuerung umstellen, sodass Ziele und Auswertungen der neuen Segmentierung folgen statt den alten Klassen.
Häufige Fragen
Was ist der Unterschied zwischen Volumen- und Potenzialsegmentierung?
Die Volumensegmentierung ordnet Kunden nach ihrem heutigen Geschäft. Die Potenzialsegmentierung fragt, wie viel zusätzliches Geschäft möglich ist und ob der Kunde gerade für ein Angebot empfänglich ist.
Wie verbreitet ist KI-gestützte Segmentierung bei Regionalbanken?
Noch wenig. Nach Advyce & Company nutzen 5 Prozent der Regionalbanken KI-gestützte Individualansprache, 56 Prozent setzen ausschließlich auf expertenbasierte Segmentierung.
Braucht es dafür ein eigenes Data-Science-Team?
Nicht zwingend. Für Sparkassen und Genossenschaftsbanken stehen Verbundlösungen zur Verfügung. Entscheidend sind die Datenbasis, die Einwilligungen und die Einbindung der Beratenden.
Weitere Beiträge zu Anlässen, Steuerung und Ansprache bündelt das Dossier Vertrieb & Kundenansprache. Wie sich aus Beratungsgesprächen selbst lernen lässt, zeigt der Beitrag zur KI-Gesprächsanalyse im Vertrieb, wie Daten auch neue Versicherungsmodelle tragen, der Beitrag zur parametrischen Versicherung.
Wie viele der heutigen C-Kunden im eigenen Institut ihr Hauptgeschäft woanders führen, lässt sich meist schon aus den eigenen Zahlungsdaten ablesen. Ein erster Austausch dazu ist uns jederzeit willkommen.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


