Insight
Die Werbeeinwilligung heben: der Hebel vor jedem Datenmodell
Die Reichweite jedes Datenmodells endet an der Werbeeinwilligung. Wie Banken ihre Quote messen, rechtssicher erheben und im Kundenkontakt steigern.
Vertrieb & Kundenschnittstelle
7 min Lesezeit
Kernaussage
Die Reichweite eines Datenmodells endet an der Einwilligungsquote. Wer die Zustimmung nicht systematisch im Kundenkontakt einholt, kauft Analysefähigkeit für einen Bestand, den er nicht ansprechen darf.

Die wichtigsten Erkenntnisse
Der Kunde ohne Einwilligung ist für das Modell unsichtbar.
Einwilligung entsteht im Gespräch, nicht im Mailing.
Die Bestandskundenausnahme trägt weniger als gedacht.
Die teuerste Zahl im datengestützten Vertrieb steht in keinem Modell
Alle reden über Modellgüte, die eigentliche Grenze ist rechtlicher Natur. Die Reichweite eines Smart-Data-Modells endet an der Zahl der Kunden, die einer werblichen Ansprache zugestimmt haben, und diese Zahl liegt bei klassischen Filialbanken deutlich unter dem Gesamtbestand. Wer die Werbeeinwilligung nicht systematisch im Kundenkontakt einholt, kauft Analysefähigkeit für Kunden, die er nicht ansprechen darf.
Für das Management ist die Einwilligungsquote deshalb keine Datenschutzkennzahl, sondern eine Obergrenze für den Ertrag aus jedem Datenprojekt.
Wie hoch ist die Einwilligungsquote im Markt?
Belastbare Branchenzahlen sind selten, weil kaum ein Institut seine Quote veröffentlicht. Eine der wenigen genannten Größenordnungen stammt von Thomas Aichelmann, der im Bank Blog im September 2021 von einer durchschnittlichen Einwilligungsquote von 30 bis 50 Prozent bei klassischen Filialbanken schreibt. Im Umkehrschluss sind damit 50 bis 70 Prozent des Bestands für eine aktive Ansprache per Telefon, E-Mail oder Nachricht nicht verfügbar.
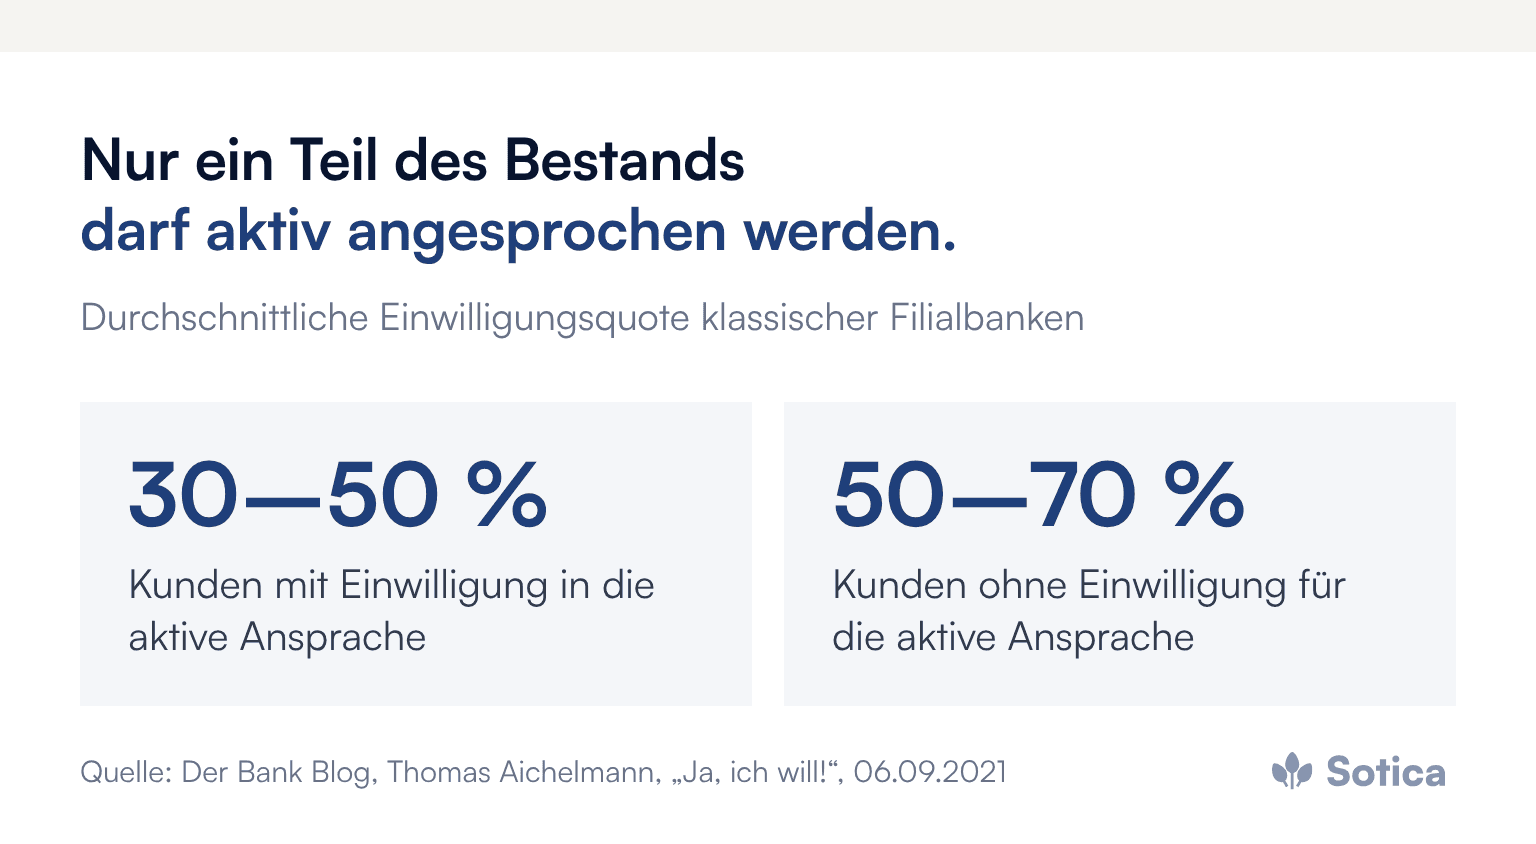
Eine solche Größenordnung verändert die Bewertung jedes Datenprojekts. Ein Modell, das auf dem Gesamtbestand rechnet, aber nur auf der Hälfte ausspielen darf, liefert die Hälfte seines Werts, unabhängig davon, wie gut es rechnet.
Was sind Black-Box-Kunden?
Kunden, über die das Institut viel weiß, deren Wissen es aber nicht für eine individuelle Ansprache nutzen darf. Der Kunde hat ein Konto, vielleicht seit Jahrzehnten, aber es liegt keine tragfähige Zustimmung vor. Für den datengestützten Vertrieb existiert er nur als Nummer, nicht als ansprechbarer Mensch. Jede Kampagne, jede Next-Best-Action-Empfehlung und jeder Vertriebsimpuls läuft an ihm vorbei, ohne dass es im Tagesgeschäft auffällt.
Viele Kundinnen und Kunden erwarten durchaus anlassbezogene Hinweise. In einer Befragung des Digitalverbands Bitkom vom Juli 2025 unter 1.003 Personen wünschten sich 45 Prozent eine KI, die nach einem großen Lebensereignis den Versicherungsbedarf prüft und Verträge anpasst. Die Erwartung an anlassbezogene Hinweise ist also da. Ohne Einwilligung darf das Institut sie nicht erfüllen.
Was verlangt das Gesetz konkret?
Für Werbung per E-Mail oder Nachricht eine vorherige ausdrückliche Einwilligung. Nach § 7 Absatz 2 Nummer 2 des Gesetzes gegen den unlauteren Wettbewerb (UWG) ist Werbung unter Verwendung elektronischer Post ohne vorherige ausdrückliche Einwilligung des Adressaten stets eine unzumutbare Belästigung. Für Werbeanrufe gegenüber Verbrauchern verlangt § 7 Absatz 2 Nummer 1 UWG ebenfalls eine vorherige ausdrückliche Einwilligung.
Hinzu kommen die Anforderungen der Datenschutz-Grundverordnung. Nach Artikel 7 DSGVO muss das Institut nachweisen können, dass die Person eingewilligt hat; das Ersuchen muss von anderen Sachverhalten klar zu unterscheiden sein, und der Widerruf muss so einfach sein wie die Erteilung.
Trägt die Bestandskundenausnahme?
Nur für einen schmalen Ausschnitt. § 7 Absatz 3 UWG erlaubt E-Mail-Werbung ohne gesonderte Einwilligung, wenn vier Voraussetzungen zugleich vorliegen: Das Unternehmen hat die Adresse im Zusammenhang mit dem Verkauf einer Ware oder Dienstleistung erhalten, es wirbt für eigene ähnliche Waren oder Dienstleistungen, der Kunde hat nicht widersprochen, und er wird bei Erhebung und jeder Verwendung klar auf sein Widerspruchsrecht hingewiesen.
Für den Bankvertrieb ist vor allem die zweite Bedingung eng. „Ähnliche Waren oder Dienstleistungen“ bedeutet nicht das gesamte Produktangebot. Ein Girokonto trägt keinen Impuls zur Baufinanzierung, und genau solche Sprünge sind der Kern eines Affinitätsmodells. Die Ausnahme deckt die Fortschreibung einer bestehenden Produktbeziehung, das Modell erzeugt seinen Wert dagegen dort, wo es einen bisher nicht gedeckten Bedarf erkennt.
Warum sind viele Alteinwilligungen wenig wert?
Weil sie formal existieren, inhaltlich aber nicht mehr tragen. Viele Bestände enthalten Zustimmungen, die zu allgemein formuliert sind, Kanäle nicht abdecken, die es bei der Erteilung noch nicht gab, oder deren Erteilung sich nicht mehr belegen lässt. Eine Einwilligung, die im Streitfall nicht nachweisbar ist, wirkt wie keine.
Deshalb reicht das reine Zählen nicht. Nachvollziehbar sein müssen Zeitpunkt, Wortlaut und Weg der Erteilung. Institute, die über Jahre mehrere Textfassungen verwendet haben, brauchen eine Zuordnung von Kunde zu Textfassung, nicht nur ein Ja-Kennzeichen. Erst diese Bestandsaufnahme ergibt die tatsächliche Reichweite des Vertriebs.
Wo entsteht die Einwilligung tatsächlich?
Im Gespräch, nicht im Mailing. Sie entsteht in den Momenten, in denen ohnehin ein Kontakt stattfindet und ein Dokument unterschrieben wird: Kontoeröffnung, Kreditabschluss, Jahresgespräch, Depoteröffnung, Beitritt als Mitglied. Diese Momente sind endlich und planbar, und genau das macht sie steuerbar. Institute mit niedriger Quote haben selten ein Formularproblem, sondern ein Prozessproblem: Der Moment findet statt, die Frage wird nicht gestellt.
Berater überspringen die Frage meist aus drei Gründen. Sie sehen keinen Nutzen für den Kunden, sie fürchten, ein gutes Gespräch mit einem Verwaltungsthema zu beenden, oder sie wissen nicht, was die Zustimmung konkret auslöst. Tragfähig ist deshalb eine Formulierung, die den konkreten Nutzen benennt: ein Hinweis, wenn der Bausparvertrag zuteilungsreif wird, eine Nachricht vor Ablauf der Zinsbindung, ein Anruf, wenn sich Konditionen verbessern lassen. Diese Zusage verpflichtet das Institut, den Anlass auch tatsächlich auszuspielen, sonst folgt beim nächsten Kontakt der Widerruf.
Postfach im Onlinebanking und App sind dabei die Kanäle, in denen sich die Zustimmung an derselben Stelle einholen lässt, an der sie wirkt. Nach der Bitkom-Befragung vom Mai 2026 nennen 51 Prozent die Banking-App ihren wichtigsten Kontakt zur Bank. Die digitale Zustimmung muss im Bestand denselben Merkmalsstand erzeugen wie die im Gespräch erteilte, sonst entstehen Lücken, die später niemand erklären kann.
Wie lässt sich die Quote messen und steuern?
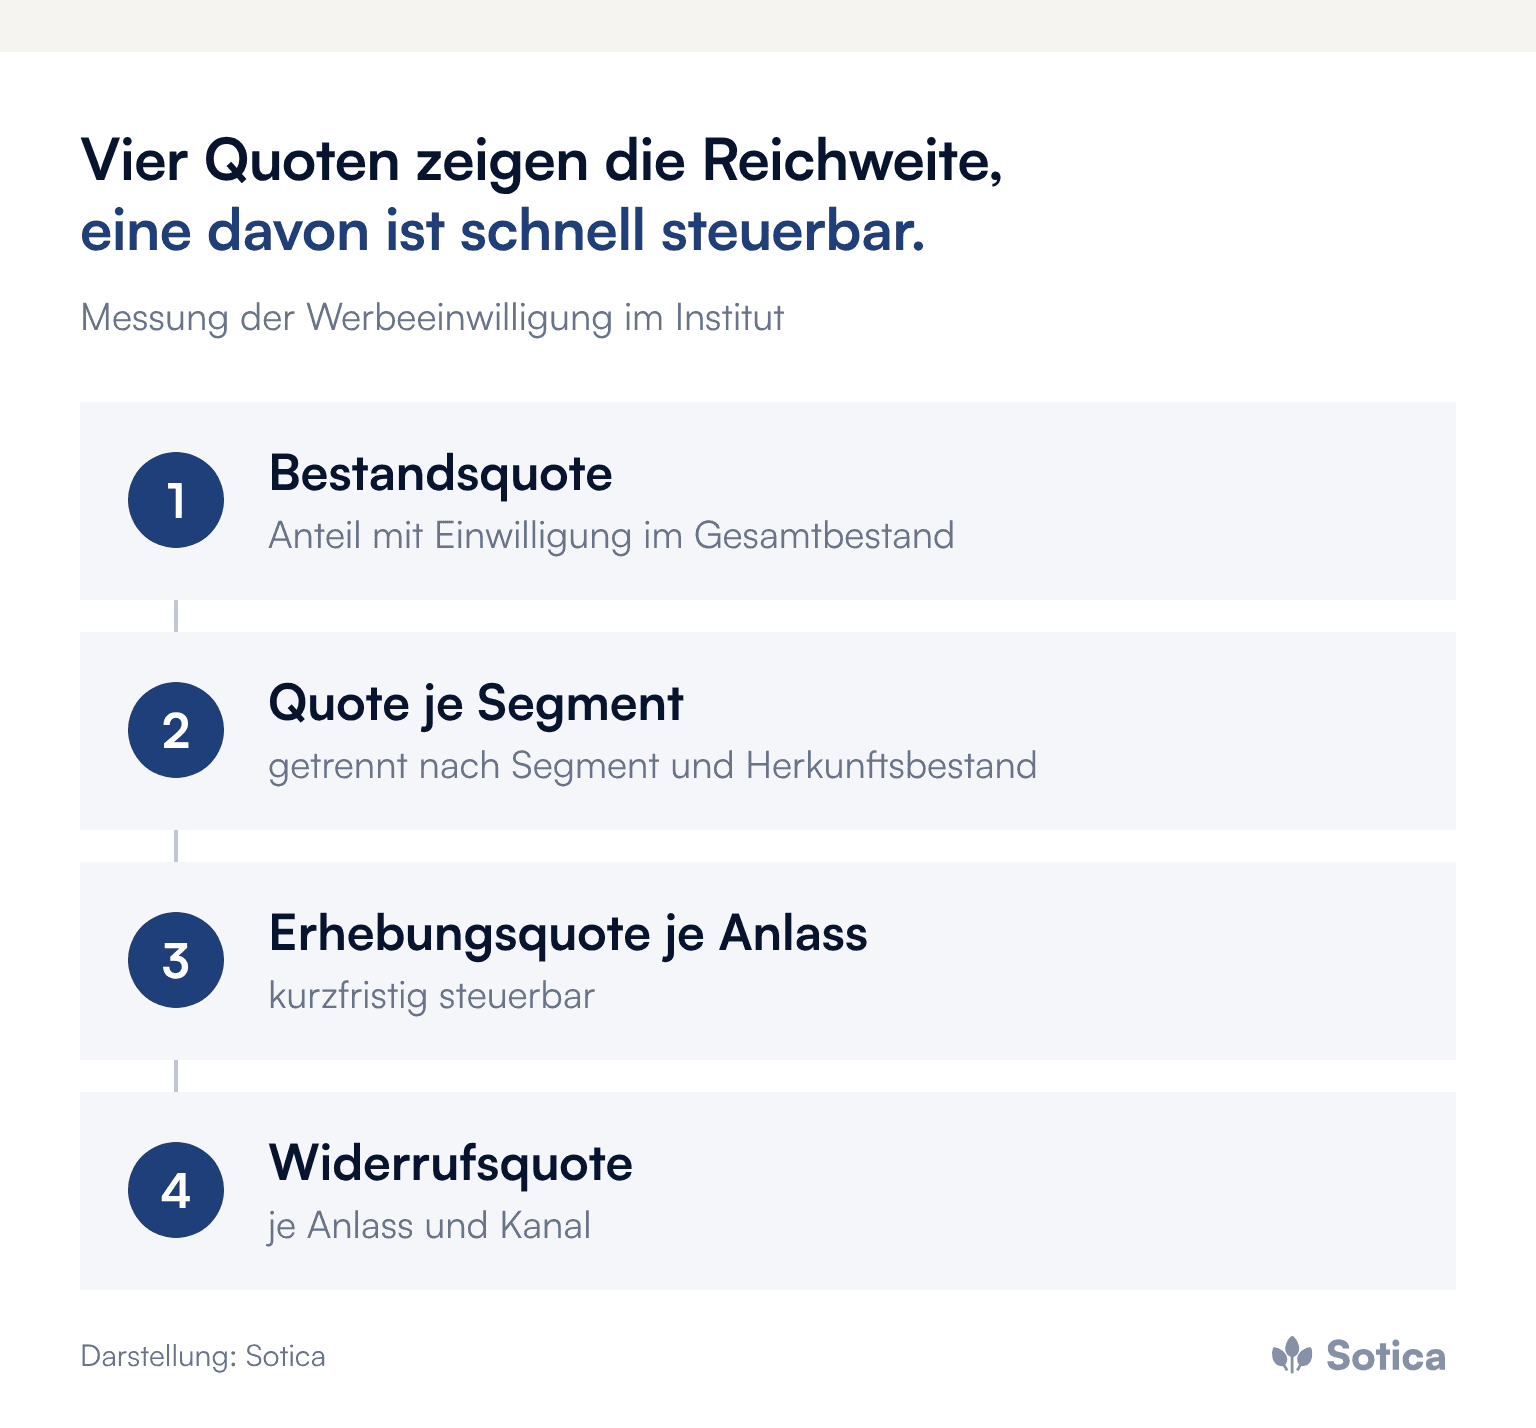
Mit vier Werten. Erstens die Einwilligungsquote im Gesamtbestand. Zweitens die Quote je Segment, die bei älteren Beständen und bei Beständen aus Fusionen regelmäßig abweicht. Drittens die Erhebungsquote je Anlass: Wie viele Kontoeröffnungen des letzten Quartals endeten mit einer erteilten Zustimmung? Viertens die Widerrufsquote je Anlass und Kanal.
Der dritte Wert ist der wichtigste, weil er als einziger kurzfristig steuerbar ist. Die Bestandsquote ist ein Ergebnis der Vergangenheit, ihr Nenner ist der gesamte Kundenbestand. Die Erhebungsquote je Anlass bewegt sich dagegen innerhalb weniger Wochen, sobald die Frage verbindlich Teil des Prozesses ist. Der vierte Wert ist der ehrlichste: Steigt die Widerrufsquote bei einem Aktionsplan, verbraucht dieser Aktionsplan Zustimmung, statt sie zu nutzen.
Wie eng die Quote mit den Kosten eines Smart-Data-Produkts zusammenhängt, zeigt ein Detail aus dem Verbund: Truuco hat nach eigenen Angaben geprüft, die Grundgebühr künftig an Kunden mit werblicher Einwilligung statt an allen Personennummern auszurichten. Welche Steuerungsfragen ein solches Preismodell aufwirft, beschreibt der Beitrag zu Truuco in der Volksbank.
Wer im Institut trägt die Verantwortung?
Häufig niemand, und genau darin liegt das Problem. Der Datenschutz prüft den Text, der Vertrieb braucht die Reichweite, das Marketing steuert die Kampagne, und die Erhebung selbst passiert bei Beratern, die keinem dieser Bereiche berichten. Tragfähig ist die Zuordnung ins Vertriebsmanagement, mit dem Datenschutz als prüfender Instanz und nicht als Treiber.
Die Einwilligungsquote gehört zudem in dieselbe Berichtslinie wie das Datenprojekt selbst, nicht in einen separaten Datenschutzbericht. Eine Investitionsentscheidung für ein Smart-Data-Produkt ohne diese Zahl ist eine Entscheidung über ein Modell, dessen erreichbaren Bestand niemand beziffert hat. Nach einer Fusion gilt das doppelt: Werden die Herkunftsbestände nicht getrennt ausgewertet, verdeckt der Durchschnitt beide Realitäten. Welcher Anteil des Bestands technisch überhaupt modellfähig ist, klärt parallel die Datenqualität im Kernbanksystem.
Was das Management jetzt angehen sollte
Die Reichweite beziffern: Bestandsquote und Erhebungsquote je Anlass erheben, getrennt nach Segment und Herkunftsbestand.
Alteinwilligungen prüfen: jedem Kunden die Textfassung zuordnen, der er zugestimmt hat, und die Reichweite je Fassung bestimmen.
Die Frage in den Prozess einbauen: für die drei bis fünf häufigsten Kontaktanlässe eine Formulierung mit konkretem Nutzen entwickeln und mit Beratern testen.
Kanäle getrennt erfassen: Zustimmung und bevorzugten Kanal als eigene Merkmale pflegen, digital wie im Gespräch.
Verantwortung zuordnen: die Quote im Vertriebsmanagement verankern und monatlich je Team in der Vertriebsrunde besprechen.
Häufige Fragen
Wie hoch ist die Einwilligungsquote bei Banken typischerweise?
Veröffentlichte Werte sind selten. Eine im Bank Blog 2021 genannte Größenordnung liegt bei 30 bis 50 Prozent für klassische Filialbanken. Entscheidend ist die eigene Quote je Segment und Anlass.
Reicht die Bestandskundenausnahme nach § 7 Absatz 3 UWG für datengestützten Vertrieb?
Selten. Sie gilt nur für E-Mail-Werbung für eigene ähnliche Produkte unter vier Bedingungen. Affinitätsmodelle erzeugen ihren Wert gerade bei Produkten, die der Kunde noch nicht hat.
Wann lohnt eine neue Einwilligungserklärung?
Wenn die vorhandene Fassung die geplanten Kanäle nicht abdeckt oder auf einzelne Produktbereiche verengt ist. Ist nur die Erhebungsquote niedrig, liegt das Problem im Prozess, nicht im Text.
Weitere Beiträge zu Datennutzung, Ansprache und Vertriebssteuerung bündelt das Dossier Vertrieb & Kundenansprache.
Für wie viele Kunden das eigene Modell heute tatsächlich rechnen darf, beantworten erstaunlich wenige Institute auf Anhieb. Gern tauschen wir uns in einem ersten Gespräch dazu aus.
Dominik Winkel
Gründer und Managing Partner