Insight
agree21 und Digitalvertrieb: Welche Chancen die Genossenschaftsbank heute nicht nutzt.
agree21 bietet für den Digitalvertrieb mehr, als viele Volksbanken nutzen. Eine Bestandsaufnahme zeigt, welche Funktionen zuerst in Abläufe gehören.
Vertrieb & Kundenschnittstelle
6 min Lesezeit
Kernaussage
Die vorhandene Kernbankplattform kann im Vertrieb mehr, als genutzt wird. Wer neue Werkzeuge einkauft, bevor der vorhandene Funktionsumfang ausgeschöpft ist, bezahlt zweimal für dieselbe Leistung.

Die wichtigsten Erkenntnisse
agree21 bietet mehr, als genutzt wird
Funktionen fallen zwischen Markt und IT
Der erste Schritt ist eine Bestandsaufnahme
Die Plattform kann mehr, als im Vertrieb ankommt
agree21 ist das Kernbankenverfahren der genossenschaftlichen FinanzGruppe, betrieben von Atruvia. Atruvia beschreibt es als komplette Banking-Lösung „von Omnikanal bis Bankensteuerung“, ergänzt um eine Interaktions- und Marktplattform für die Kundenansprache über mehrere Kanäle sowie um Smart-Data- und Analyse-Werkzeuge. In vielen Volks- und Raiffeisenbanken kommt davon im Vertrieb weniger an, als möglich wäre. Bevor neue Vertriebswerkzeuge eingekauft werden, lohnt deshalb ein systematischer Blick darauf, welche vorhandenen Funktionen aktiviert, in Abläufe eingebunden und tatsächlich genutzt werden.
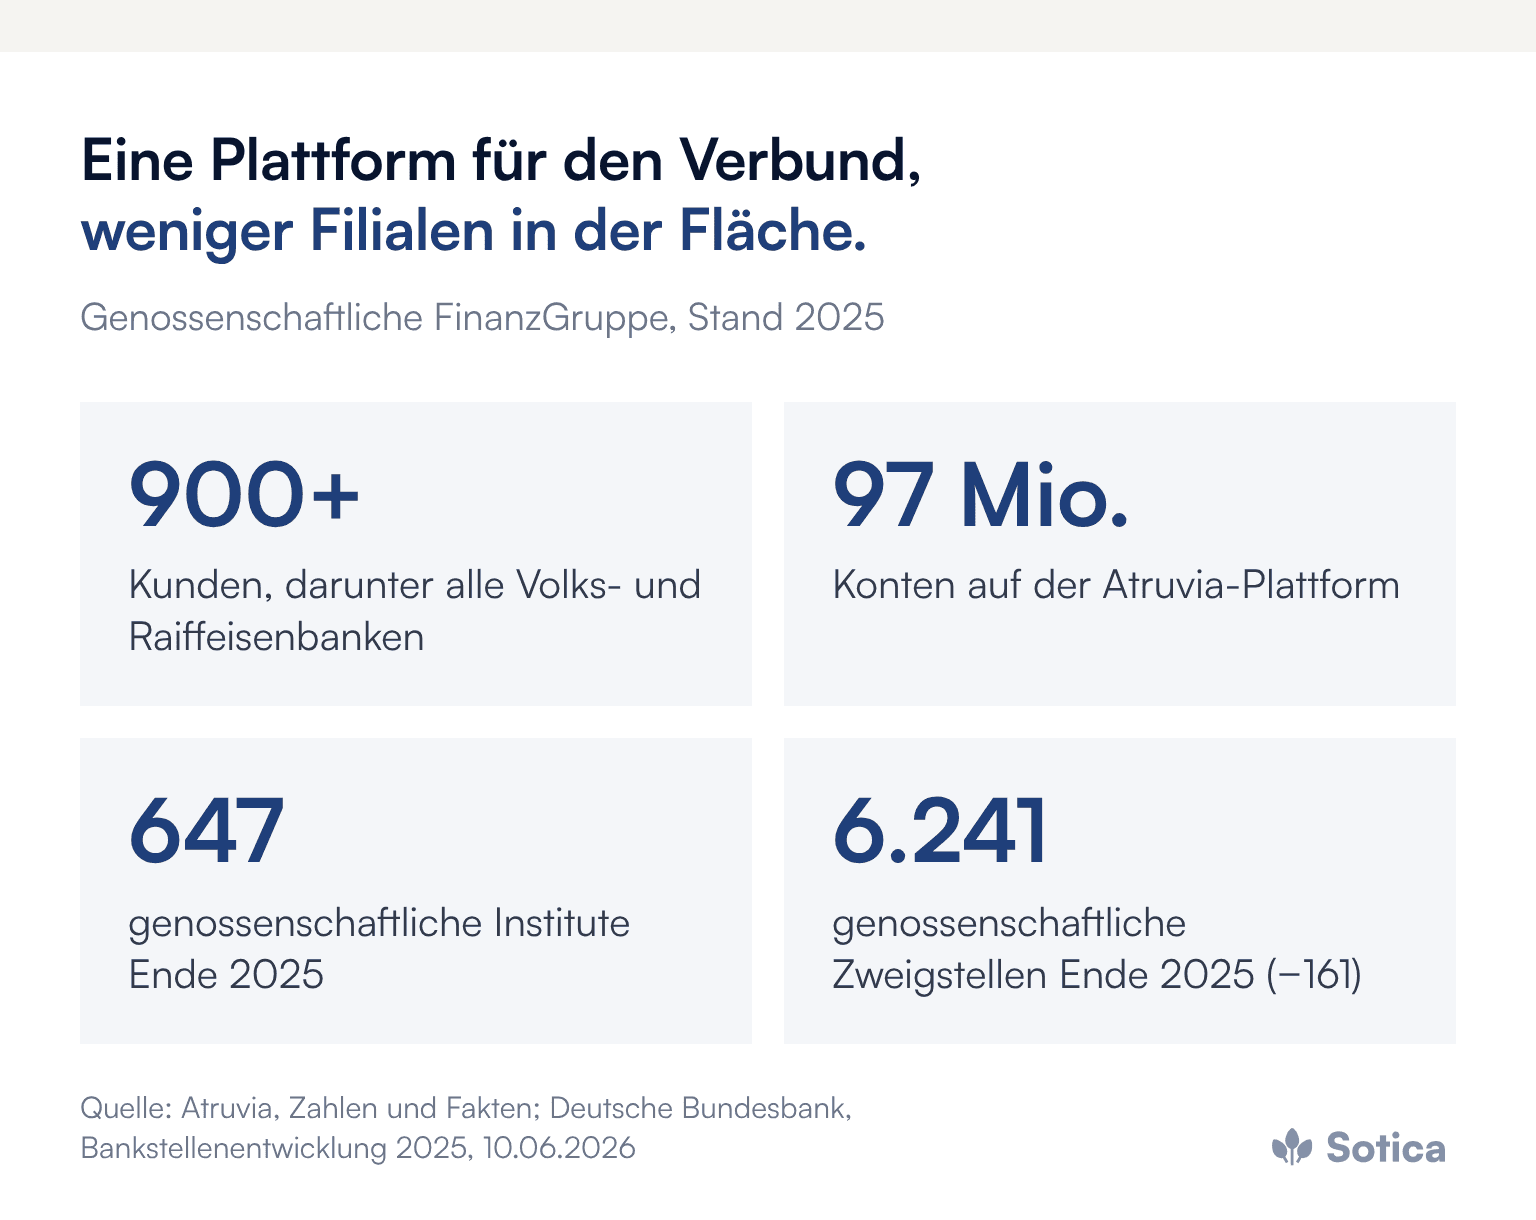
Die Größenordnung des Verbunds ist erheblich. Atruvia betreut nach eigenen Angaben mehr als 900 Kunden, darunter alle deutschen Volksbanken und Raiffeisenbanken, mit 97 Millionen Konten. Nach der Bankstellenstatistik der Deutschen Bundesbank gab es Ende 2025 noch 647 genossenschaftliche Institute, 3,7 Prozent weniger als im Vorjahr, und 6.241 genossenschaftliche Zweigstellen, 161 weniger als ein Jahr zuvor. Weniger Filialen und weniger, aber größere Institute machen digitale Vertriebswege wichtiger.
Warum bleibt vorhandenes Potenzial ungenutzt?
Ungenutzt bleibt das Potenzial selten, weil es schwer zu heben wäre, sondern weil sich niemand systematisch darum kümmert. Drei Gründe tauchen immer wieder auf. Erstens fehlt das Wissen, welche Möglichkeiten die Plattform bietet, weil Releases und Neuerungen im Tagesgeschäft untergehen. Zweitens fehlt die Zeit, Funktionen zu konfigurieren und zu testen. Drittens fehlt die Einbindung in die Vertriebsabläufe: Eine Funktion ist vorhanden, aber niemand hat festgelegt, wer sie wann nutzt und was danach passiert.
Hinzu kommt eine organisatorische Lücke. Die Verantwortung für die Plattform liegt oft in Organisation und IT, die Verantwortung für den Vertrieb im Markt. Funktionen, die beide Seiten betreffen, etwa die Ausspielung von Vertriebsimpulsen in digitale Kanäle, fallen zwischen die Zuständigkeiten. Wer den Impulsmanager verantworten sollte, diskutiert der Beitrag zur Rolle im Vertriebsmanagement.
Wo liegen die konkreten Ansatzpunkte im Digitalvertrieb?
Die Ansatzpunkte lassen sich in drei Feldern beschreiben. Das erste sind digitale Abschlusswege: Atruvia betont, dass Kunden frei wählen können sollen, ob sie etwa ein Konto in der Filiale, online, per Telefon, Chat oder Video eröffnen. Wo ein Produkt online abschließbar wäre, Kunden aber trotzdem in die Filiale geschickt werden, geht Vertrieb verloren.
Zweites Feld ist die Kundenansprache über digitale Kanäle. Vertriebsimpulse, die im System entstehen, erreichen den Kunden oft nur, wenn ein Berater sie aufgreift; die Ausspielung über App, Online-Banking oder elektronisches Postfach bleibt ungenutzt. Das dritte Feld sind Auswertungen: Smart-Data-Werkzeuge sollen nach Atruvia-Beschreibung helfen, Kunden im richtigen Augenblick zum richtigen Thema anzusprechen. Wirksam wird das erst, wenn die Ergebnisse in Vertriebsplanung und Beraterkalender ankommen. Wie Daten im genossenschaftlichen Vertrieb praktisch genutzt werden, beantwortet der Beitrag Datengestützter Vertrieb in Genossenschaftsbanken: 7 Antworten.
Wie beginnt eine Bestandsaufnahme?
Eine Bestandsaufnahme beantwortet vier Fragen: Welche vertriebsrelevanten Funktionen bietet die Plattform heute? Welche davon sind aktiviert? Welche werden tatsächlich genutzt, gemessen an Fallzahlen statt an Freischaltungen? Und welche der ungenutzten würden den größten Nutzen bringen? Die Antworten liegen meist verteilt bei Organisation, Vertriebsmanagement und einzelnen Spezialisten. Hilfreich ist ein einfaches Raster je Funktion mit Fallzahlen der letzten zwölf Monate, zuständiger Stelle und einer groben Einschätzung des Nutzens; schon diese Übersicht macht sichtbar, wo bezahlte Möglichkeiten im Alltag nicht ankommen und welche wenigen Funktionen zuerst angegangen werden sollten.
Atruvia selbst bietet mit dem Strategierahmen „Digitale Regionalbank 2.0“ (Mai 2026) eine Standortbestimmung mit Reifegradmodell an, die neben Kunden und Vertrieb auch Organisation, Mitarbeitende und Geschäftsmodell betrachtet. Eine solche Standortbestimmung und die Bestandsaufnahme der genutzten Funktionen ergänzen sich: Die eine ordnet die Strategie, die andere zeigt, wo im Alltag Wirkung verloren geht.
Warum ist die Einbindung in Abläufe wichtiger als die Aktivierung?
Eine aktivierte Funktion, die in keinem Ablauf vorkommt, bleibt wirkungslos. Entscheidend ist, dass für jede Funktion klar ist, wer sie auslöst, wer reagiert und wie das Ergebnis gemessen wird. Ein digitaler Abschlussweg braucht etwa eine Übergabe an den Berater, wenn der Kunde abbricht; ein Vertriebsimpuls braucht eine Bearbeitungsregel und eine Rückmeldung, ob er genutzt wurde.
Messbar wird die Wirkung an wenigen Größen: Anteil der Online-Abschlüsse je Produkt, Bearbeitungsquote der Vertriebsimpulse, Abbruchquote in digitalen Strecken und Zahl der Übergaben vom digitalen Kanal an die Beratung. Diese Zahlen gehören in den regelmäßigen Vertriebsbericht, damit sichtbar wird, ob aktivierte Funktionen tatsächlich Geschäft auslösen, und damit Entscheidungen über neue Werkzeuge auf belastbaren Daten beruhen.
Hier entsteht auch die Verbindung zur Kundenreise. Ein Kunde, der in der App beginnt und in der Filiale fortsetzt, erwartet, dass beide dasselbe wissen. Wie solche Übergänge gelingen, beschreibt der Beitrag zur digitalen Kundenreise im Finanzsektor; warum die Bearbeitung von Impulsen die eigentliche Steuerungsgröße ist, der Beitrag zur Bearbeitungsquote in der Vertriebssteuerung.
Welche Rolle spielt der Wechsel in den BankingWorkspace?
Mit der Migration der Arbeitsplätze in den BankingWorkspace ändern sich Oberflächen und Abläufe für Beraterinnen und Berater. Dieser Wechsel ist ein guter Anlass, die Nutzung der Vertriebsfunktionen neu zu ordnen, statt alte Gewohnheiten in die neue Oberfläche zu übertragen. Warum die Migration keine reine IT-Aufgabe ist, beschreibt der Beitrag VM goes BWS.
Ergänzend lohnt der Blick auf weitere Lösungen aus dem Verbund und von Partnern, die auf der Plattform aufsetzen. Wie der Start mit Smart-Data-Lösungen gelingt, zeigt der Beitrag Truuco in der Volksbank. Maßstab bleibt dabei immer, ob eine Funktion im Vertriebsalltag ankommt.
Was das Management jetzt anstoßen sollte
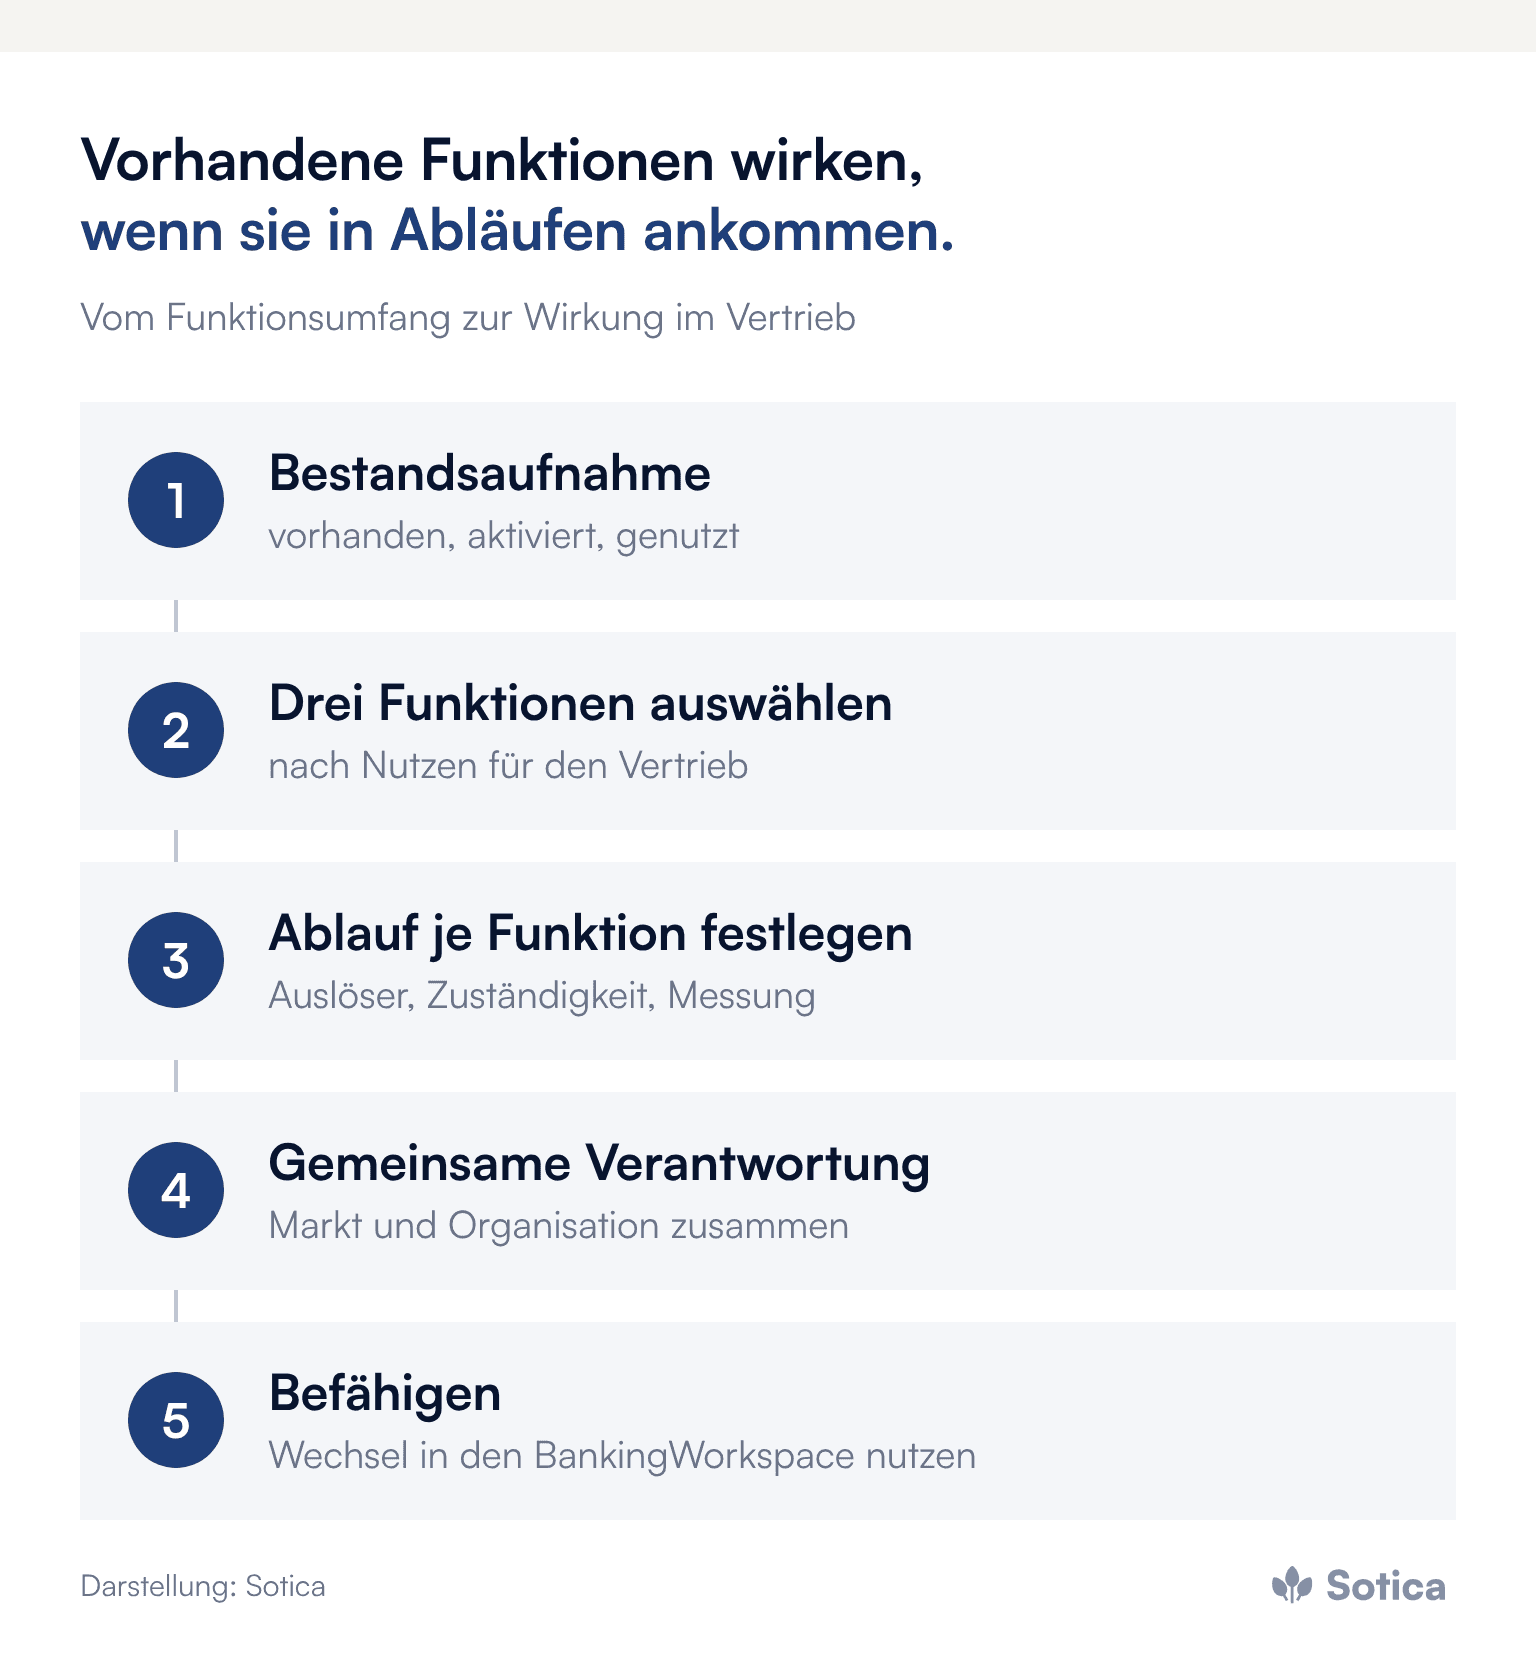
Eine Bestandsaufnahme beauftragen: vorhandene, aktivierte und tatsächlich genutzte Vertriebsfunktionen mit Fallzahlen.
Die drei Funktionen mit dem größten Nutzen auswählen, etwa einen digitalen Abschlussweg, die Ausspielung von Impulsen und eine Auswertung für die Vertriebsplanung.
Für jede Funktion einen Ablauf festlegen: Auslöser, Zuständigkeit, Reaktion, Messung.
Eine gemeinsame Verantwortung von Markt und Organisation benennen, damit Funktionen nicht zwischen den Bereichen liegen bleiben.
Den BankingWorkspace-Wechsel nutzen, um Abläufe neu zu ordnen und Beraterinnen und Berater gezielt zu befähigen.
Häufige Fragen
Was ist agree21?
agree21 ist das Kernbankenverfahren, das Atruvia für die Volksbanken und Raiffeisenbanken betreibt. Es reicht nach Atruvia-Angaben von Omnikanal-Funktionen bis zur Bankensteuerung.
Warum nutzen Genossenschaftsbanken nicht alle Funktionen?
Meist fehlen Überblick, Zeit für Konfiguration und Tests sowie die Einbindung in Vertriebsabläufe. Funktionen, die Markt und Organisation gemeinsam betreffen, bleiben besonders oft liegen.
Womit beginnt die Arbeit am Digitalvertrieb?
Mit einer Bestandsaufnahme, die vorhandene, aktivierte und tatsächlich genutzte Funktionen anhand von Fallzahlen gegenüberstellt, und mit der Auswahl weniger Funktionen, die zuerst in Abläufe eingebunden werden.
Weitere Beiträge zu Digitalvertrieb, Kundenansprache und Vertriebssteuerung bündelt das Dossier Vertrieb & Kundenansprache.
Wie viele der bereits bezahlten Vertriebsfunktionen im eigenen Institut im letzten Quartal tatsächlich einen Abschluss ausgelöst haben, ist eine Frage, auf die selten jemand sofort eine Antwort hat. Über ein erstes Gespräch dazu freuen wir uns.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


