Insight
Datengestützter Vertrieb in Genossenschaftsbanken: 7 Antworten
Datengestützter Vertrieb wirkt, wenn Berater Anlass, Kontext und Entscheidung bekommen. Sieben Antworten für Genossenschaftsbanken, vom Start bis zur Messung.
Vertrieb & Kundenschnittstelle
6 min Lesezeit
Kernaussage
Vertriebsimpulse scheitern nicht am Berater, sondern an fehlender Begründung. Durchsetzen wird sich nur der Impuls, der Anlass und Kontext mitliefert und dem Berater die Entscheidung lässt.

Die wichtigsten Erkenntnisse
Ein Impuls ohne Anlass und Kontext ist eine Zumutung.
Datenqualität entscheidet über jede Empfehlung.
Adoption misst sich beim Berater, nicht im Dashboard.
Die Anrufliste ist da, der Berater ruft trotzdem seine eigenen Kunden an
Vertriebssteuerung und Beraterwirklichkeit leben in vielen Genossenschaftsbanken in getrennten Welten. Datengestützter Vertrieb überbrückt diese Trennung nur, wenn der Berater zu jedem Kundenkontakt einen konkreten Anlass und den Kontext dazu bekommt und die Entscheidung über das Gespräch bei ihm bleibt. Ein Impuls ohne Begründung ist eine Zumutung, ein Impuls mit Anlass, Kontext und Gesprächseinstieg ist eine Entlastung.
Die folgenden sieben Antworten richten sich an Vertriebsmanagement, Marktbereiche und Management, die datengestützten Vertrieb einführen oder neu aufsetzen wollen.
Was ist datengestützter Vertrieb überhaupt?
Ein Vertrieb, der vorhandene Konto-, Produkt- und Verhaltensdaten nutzt, um Gesprächsanlässe zu erkennen: eine auslaufende Zinsbindung, regelmäßige Sparraten ohne passendes Anlageprodukt, ein Gehaltseingang, der sich deutlich verändert hat. Der Unterschied zur klassischen Kampagne liegt in der Logik. Nicht die Bank entscheidet, welches Produkt gerade in den Vertrieb soll, sondern die Datenlage des Kunden zeigt, welches Gespräch ansteht.
Im Verbund ist dafür ein Zielbild beschrieben. Truuco, die Smart-Data-Gesellschaft der Genossenschaftlichen FinanzGruppe, verweist auf das Zielbild des datengetriebenen Vertriebs des Bundesverbands der Deutschen Volksbanken und Raiffeisenbanken (BVR) und auf das Leitbild zur Vertriebsplanung und -steuerung im Omnikanal-Modell. Der Weg dorthin wird in drei Entwicklungsstufen mit steigendem Datennutzungs- und Automatisierungsgrad beschrieben, deren Tempo jedes Institut selbst festlegt. Für eine Genossenschaftsbank ist das keine Modefrage, sondern die Verteidigung ihres Kerngeschäfts: Plattformen und Direktbanken sprechen dieselben Kunden an, der Vorsprung der Regionalbank ist die Beziehung samt der Daten, die aus ihr entstanden sind. Warum gerade dieser Beziehungsvorteil der Volksbank durch KI stärker wird, beschreibt ein eigener Beitrag.
Warum ignorieren Berater die Anruflisten aus der Zentrale?
Weil pauschale Listen ihre Kundenkenntnis übergehen. Eine Vorgabe wie „zehn junge Kunden zum Bausparen anrufen“ enthält keinen Anlass, keinen Kontext und keine Begründung. Der Berater soll ein Produktziel abarbeiten, das mit seinen Kunden wenig zu tun hat. Erfahrene Berater greifen dann auf ihre eigenen Listen zurück, und sie haben damit oft recht.
Ein Vertriebsimpuls setzt sich nur durch, wenn er Arbeit abnimmt, statt Misstrauen auszudrücken: Anlass, Kontext, Gesprächseinstieg, und die Entscheidung bleibt beim Berater. Die Truuco-Modelle priorisieren Kontakte über einen Affinitäts-Score und zeigen nach Anbieterangaben auch den Kanal, den Kundinnen und Kunden bevorzugen. Diese Information gehört in den Impuls, nicht in eine separate Auswertung.
Welche Daten hat eine Genossenschaftsbank dafür?
Mehr als fast jeder Wettbewerber: Kontobewegungen, Produktnutzung und Kreditverläufe, oft über Jahrzehnte der Kundenbeziehung. Das Problem ist selten der Datenbestand, sondern seine Pflege und Verknüpfung. Interessen, Beratungsergebnisse und Einwilligungen liegen häufig in Freitextnotizen oder gar nicht vor. Veraltete Angaben, verwaiste Betreuerzuordnungen und Dubletten erzeugen Impulse, die im Gespräch peinlich werden.
An erster Stelle steht deshalb das Einwilligungsmanagement. Ohne Werbeeinwilligung bleiben ganze Kundengruppen für die aktive Ansprache unerreichbar, wie der Beitrag zur Werbeeinwilligung als Hebel vor jedem Datenmodell zeigt. Jeder Kundenkontakt, vom Serviceanruf bis zum Beratungsgespräch, ist eine Gelegenheit, fehlende Einwilligungen sauber einzuholen. Welche Rolle die Segmentierung dabei spielt, zeigt die Analyse zum Potenzial der KI-Kundensegmentierung in Volksbanken.
Wie weit ist die Branche wirklich?
Weniger weit, als Konferenzvorträge vermuten lassen. In der Studie „Banken und Finanzdienstleister 2025“ der Managementberatung Horváth mit rund 130 befragten Top-Führungskräften von Banken und Finanzdienstleistern setzt die Hälfte der Banken KI für datenbasierte Entscheidungen noch gar nicht ein. Zugleich sind mehr als zwei Drittel der Befragten überzeugt, ihre Marktrelevanz nur mit einer klaren Datenstrategie und personalisierten Angeboten sichern zu können.
Zwischen Anspruch und Praxis liegt damit eine deutliche Lücke. Für Regionalbanken ist sie eine Gelegenheit: Wer die Grundlagen bei Einwilligung, Datenqualität und Steuerung jetzt sauber legt, nutzt die Verbund-Tools früher wirksam als andere.
Womit fängt eine Bank sinnvoll an?
Mit einem Signal, nicht mit zwanzig. Ein einzelner, sauber gebauter Anlass, etwa die auslaufende Zinsbindung mit vollständigem Kontext und formuliertem Gesprächseinstieg, belegt den Nutzen schneller als jedes Zielbild. Der Anlass wird mit einer Beratergruppe erprobt, die freiwillig mitmacht und Rückmeldung gibt; die Rückmeldungen fließen in die nächste Ausbaustufe. Das technische Fundament dafür beschreibt der Beitrag zum Digitalvertrieb auf Basis der agree21-Landschaft.
Wichtig ist die Trennung von Pilot und Rollout. Erst wenn Bearbeitungsquote und Rückmeldungen stimmen, wird ausgerollt, mit den Pilotberatern als glaubwürdigsten Fürsprechern gegenüber ihren Kollegen. Ein Rollout per Rundmail erzeugt dieselbe Abwehr wie die alte Anrufliste.
Wie kommt das Signal zum Berater, ohne im Systemdschungel zu verschwinden?
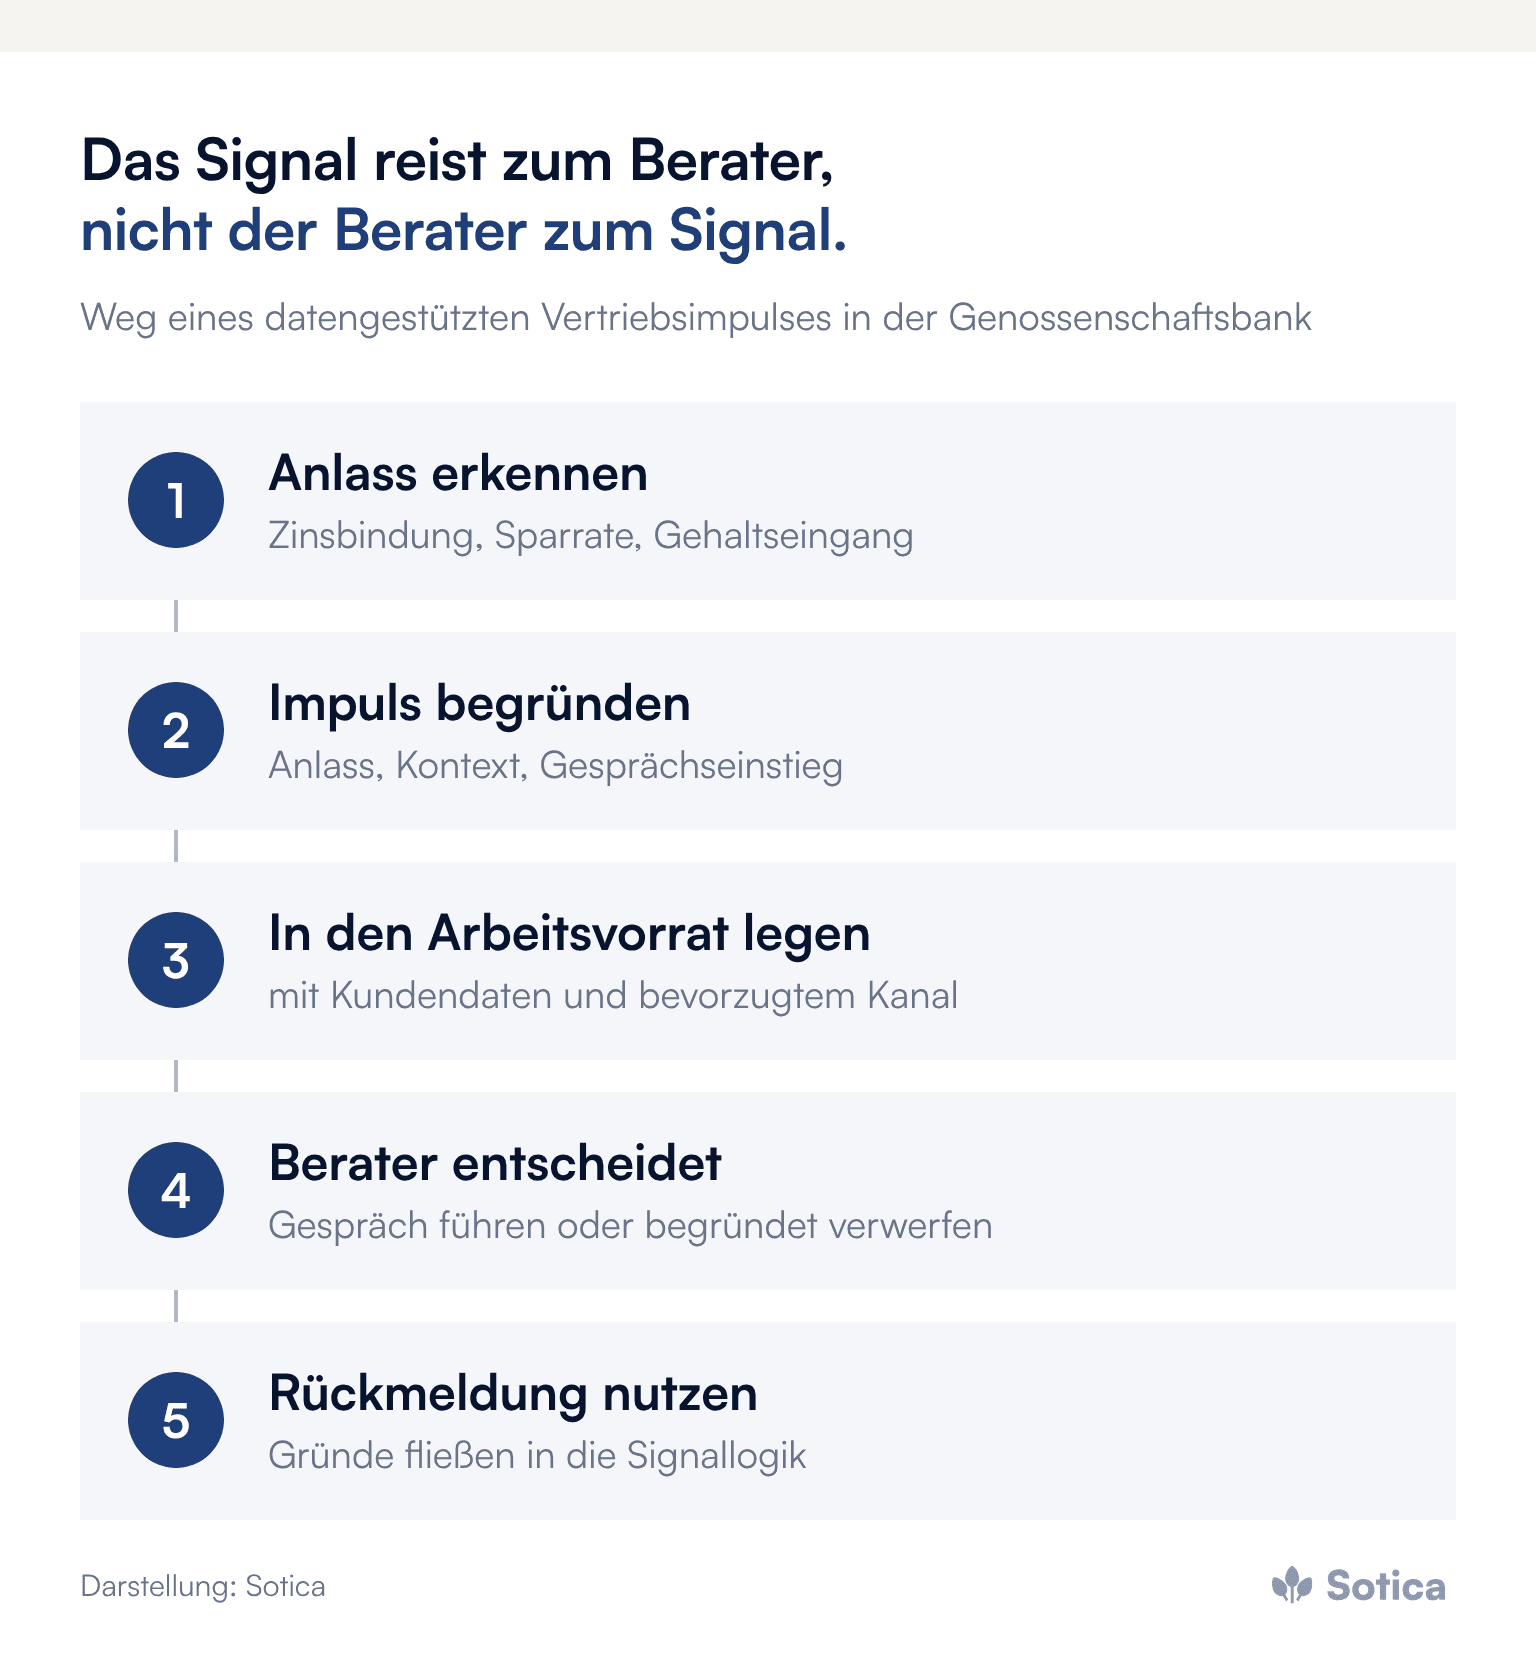
Über den Kanal, in dem der Berater ohnehin arbeitet. Ein Impuls, der in einem separaten Portal abgeholt werden muss, wird weggeklickt. Ein Impuls, der morgens im vertrauten Arbeitsvorrat liegt, mit einem Satz Begründung und den drei relevanten Kundendaten daneben, wird geprüft. Das Signal reist zum Berater, nicht der Berater zum Signal.
Zur Dosierung gehört Disziplin. Wenige gute Impulse pro Woche wirken stärker als viele mittelmäßige pro Tag, denn jeder schwache Impuls kostet Vertrauen in alle folgenden. Die Zentrale hält die Qualitätsschwelle hoch und hält aus, dass anfangs wenige Signale ausgespielt werden. Die Versuchung, die Liste künstlich zu füllen, führt geradewegs zurück zur alten Anrufliste.
Woran misst die Bank, ob es funktioniert?
An der Beraterreaktion vor dem Abschluss. Die erste Kennzahl ist die Bearbeitungsquote: Wie viele Impulse werden innerhalb einer Frist bearbeitet, wie viele begründet verworfen? Verworfene Impulse sind kein Misserfolg, sondern Lernmaterial, weil sie zeigen, wo Datenlage oder Logik nicht stimmen. Erst die zweite Kennzahl ist die Abschlussquote. Wird nur sie gemessen, bleiben die Ursachen unsichtbar. Den Aufbau dieser Kennzahl beschreibt der Beitrag zur Bearbeitungsquote statt Kampagnenquote.
Dazu gehört ein Rückkanal, der diesen Namen verdient. Ein Berater, der einen Impuls verwirft, gibt mit zwei Klicks den Grund an: falscher Zeitpunkt, Kunde bereits versorgt, Datenlage falsch. Diese Gründe fließen in die Signallogik zurück. So wird aus der Vertriebssteuerung ein lernendes System statt einer Einbahnstraße von der Zentrale in den Markt.
Was das Management jetzt angehen sollte
Die Datenlage nüchtern prüfen: Einwilligungsquote, Dubletten und Betreuerzuordnung erheben, bevor neue Tools beschafft werden.
Einen Anlass auswählen: ein Signal mit klarem Kundennutzen, vollständigem Kontext und formuliertem Gesprächseinstieg.
Freiwillig pilotieren: mit einer Beratergruppe starten, die Rückmeldung gibt, und erst nach stabiler Bearbeitungsquote ausrollen.
Den Impuls in den Arbeitsvorrat legen: Begründung, Kundendaten und bevorzugten Kanal dort anzeigen, wo der Berater ohnehin arbeitet.
Einen Rückkanal einrichten: Verwerfungsgründe erfassen und regelmäßig in die Aktionspläne zurückspielen.
Häufige Fragen
Was unterscheidet datengestützten Vertrieb von einer Kampagne?
Die Kampagne entsteht aus einem Produktziel der Bank, der datengestützte Impuls aus einem erkennbaren Anlass beim Kunden. Der Berater bekommt dazu Kontext und Begründung.
Braucht eine Genossenschaftsbank dafür eigene Data Scientists?
Für den Einstieg meist nicht. Modelle und Ausspielung kommen aus dem Verbund. Im Institut braucht es vor allem Einwilligungsmanagement, Datenpflege und eine Vertriebssteuerung, die Bearbeitung nachhält.
Wie viele Impulse sind für einen Berater sinnvoll?
So viele, wie er mit Qualität bearbeiten kann. Wenige gut begründete Impulse pro Woche bringen mehr als eine lange Liste, die niemand abarbeitet.
Weitere Beiträge zu Datennutzung, Ansprache und Vertriebssteuerung bündelt das Dossier Vertrieb & Kundenansprache.
Welche Signale die eigene Datenlage heute tatsächlich trägt, zeigt sich meist erst, wenn Vertriebssteuerung, Marktbereich und IT gemeinsam auf denselben Bestand schauen. Für ein erstes Gespräch zu diesem Thema sind wir gern da.
Dominik Winkel
Gründer und Managing Partner