Insight
KI als Verstärker: der Beziehungsvorteil der Volksbank
KI stärkt den Beziehungsvorteil der Volksbank, wenn sie Routine übernimmt und die frei werdende Beraterzeit gezielt in Gespräche mit Mitgliedern lenkt.
Vertrieb und Partner
6 min Lesezeit
Kernaussage
Nähe ist kein Besitzstand, sondern eine Frage der Beraterzeit. Wer Routine nicht automatisiert, verliert den Beziehungsvorteil an die eigene Verwaltung, nicht an den Wettbewerb.

Die wichtigsten Erkenntnisse
Nähe scheitert an Routine, nicht an KI
KI bereitet vor, der Mensch verantwortet
Freigesetzte Zeit braucht ein klares Ziel
Nähe braucht Zeit, und die Zeit fehlt
Die Sorge, KI könnte die Nähe zum Mitglied entwerten, ist in vielen Volks- und Raiffeisenbanken zu hören. Diese Sorge verwechselt Ursache und Wirkung: Die Nähe geht heute selten an eine Maschine verloren, sondern an Dokumentation, Vorbereitung und Verwaltung, die Beraterzeit binden.
Für die Genossenschaftsbank ist KI kein Angriff auf den Beziehungsvorteil, sondern sein Verstärker, sofern sie gezielt Routine übernimmt und die frei werdende Beraterzeit bewusst in Gespräche mit Mitgliedern und Kunden gelenkt wird. Ohne diese bewusste Lenkung verpufft der Effekt im Tagesgeschäft.
Worin der Beziehungsvorteil der Volksbank tatsächlich besteht
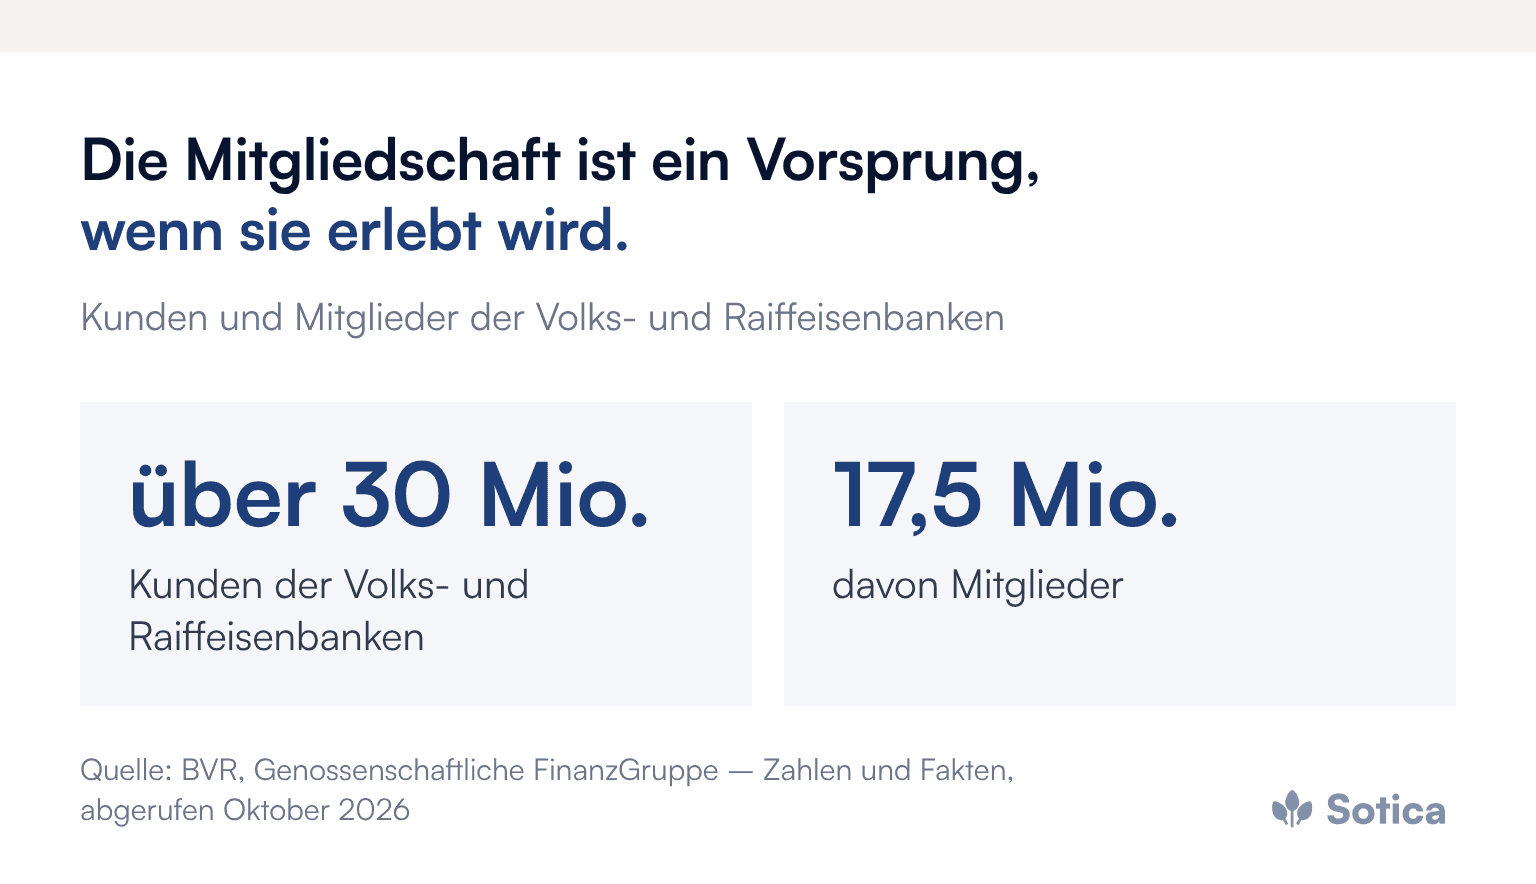
Der Vorsprung der Genossenschaftsbank liegt nicht im Preis, sondern in Vertrauen, regionaler Präsenz und Mitgliedschaft. Nach Angaben des Bundesverbands der Deutschen Volksbanken und Raiffeisenbanken (BVR) betreuen die 646 Volks- und Raiffeisenbanken über 30 Millionen Kunden, von denen 17,5 Millionen Mitglieder sind. Diese Mitgliedschaft ist ein Bindungsinstrument, das kein Direktanbieter nachbauen kann.
Der Vorteil wirkt aber nur, wenn er erlebt wird. Die Studie „Wie Regionalbanken Privatkunden erreichen“ von Advyce & Company (September 2025, repräsentative Befragung von 2.500 Privatkunden) zeichnet ein ernüchterndes Bild: Unter Berufung auf den Customer Centricity Index 2025 empfinden 66 Prozent der Regionalbankkunden ihre Bank als nicht kundenorientiert. Die Studie nennt zudem ein Betreuungsverhältnis von 1:1.500 oder mehr. Bei solchen Verhältnissen ist persönliche Nähe für jeden Kunden keine Frage des Willens, sondern der Kapazität.
Wo KI die Beziehung stärkt statt schwächt
KI stärkt die Beziehung dort, wo sie Arbeit abnimmt, die kein Mitglied als Betreuung erlebt. Atruvia, der IT-Dienstleister der genossenschaftlichen FinanzGruppe, beschreibt im Magazinbeitrag „KI im Arbeitsalltag“ (Mai 2026) typische Einsatzfelder von KI-Assistenten in Volksbanken: Beratungsvorbereitung, Vertriebsunterstützung, Kundenanschreiben, Produkt- und Leistungsinformationen sowie Qualitätssicherung. Mit GenoGPT stellt Atruvia dafür eine Wissens- und Informationsplattform mit europäischem Hosting bereit.
Für die Beziehung zählt vor allem die Vorbereitung. Ein Berater, der vor dem Termin eine verdichtete Kundenhistorie, offene Anliegen und mögliche Gesprächsanlässe vorliegen hat, beginnt das Gespräch mit dem Kunden statt mit der Suche in Systemen. Eine datenbasierte Kundensegmentierung zeigt zusätzlich, wo persönliche Betreuung den größten Wert stiftet und wo digitale Angebote genügen.
Auch die Erwartung der Kunden verschiebt sich. In einer repräsentativen Befragung des Digitalverbands Bitkom vom Frühjahr 2025 (1.003 Personen ab 16 Jahren) halten 30 Prozent Finanzproduktempfehlungen einer KI für passender als die eines Menschen, nach 26 Prozent im Vorjahr. Für die Genossenschaftsbank ist das kein Grund, Beratung zu automatisieren, wohl aber ein Grund, ihre Empfehlungen besser vorzubereiten.
Wo die Grenze zwischen Maschine und Mensch verläuft
Die Grenze verläuft an der Verantwortung. KI recherchiert, fasst zusammen, formuliert Entwürfe und schlägt Anlässe vor. Die Einschätzung, ob ein Vorschlag zur Lebenssituation des Mitglieds passt, die Empfehlung und das Gespräch selbst bleiben beim Menschen.
Eine solche Grenze ist kein Kompromiss, sondern die Grundlage der Akzeptanz, nach innen wie nach außen. Berater nehmen Tools an, die ihnen Arbeit abnehmen, und meiden Tools, die sie kontrollieren. Mitglieder akzeptieren digitale Unterstützung, solange sie bei wichtigen Entscheidungen einen Menschen erreichen. Warum die Übergabe an Spezialisten dabei kein Zufall bleiben darf, beschreibt der Beitrag zur Überleitung zum Spezialisten.
Warum Abwarten die riskantere Option ist
Abwarten wirkt vorsichtig, verschiebt aber das Problem. Die Kapazität sinkt ohnehin: Nach einer Analyse von zeb verlieren deutsche Banken und Versicherer allein durch Verrentung bis 2030 im Durchschnitt deutlich mehr als 30 Prozent ihrer Mitarbeitenden. Wer die Routine nicht neu verteilt, verliert Beratungszeit, bevor KI überhaupt eine Rolle spielt.
Hinzu kommt der Wettbewerb um Aufmerksamkeit. Laut derselben Bitkom-Befragung betreten 44 Prozent der Online-Banking-Nutzenden überhaupt keine Filiale mehr. Für diese Kunden entsteht Nähe nur noch, wenn ein Kontakt gut vorbereitet ist und zum richtigen Zeitpunkt kommt. Das Anschlussrisiko der Genossenschaftsbanken liegt deshalb weniger in der Technik als in der Frage, ob die eigene Organisation sie in Beratungszeit übersetzt. Der Vergleich mit den Sparkassen zeigt, wie unterschiedlich weit die Gruppen dabei sind.
Was die Genossenschaftsbank dafür organisatorisch braucht
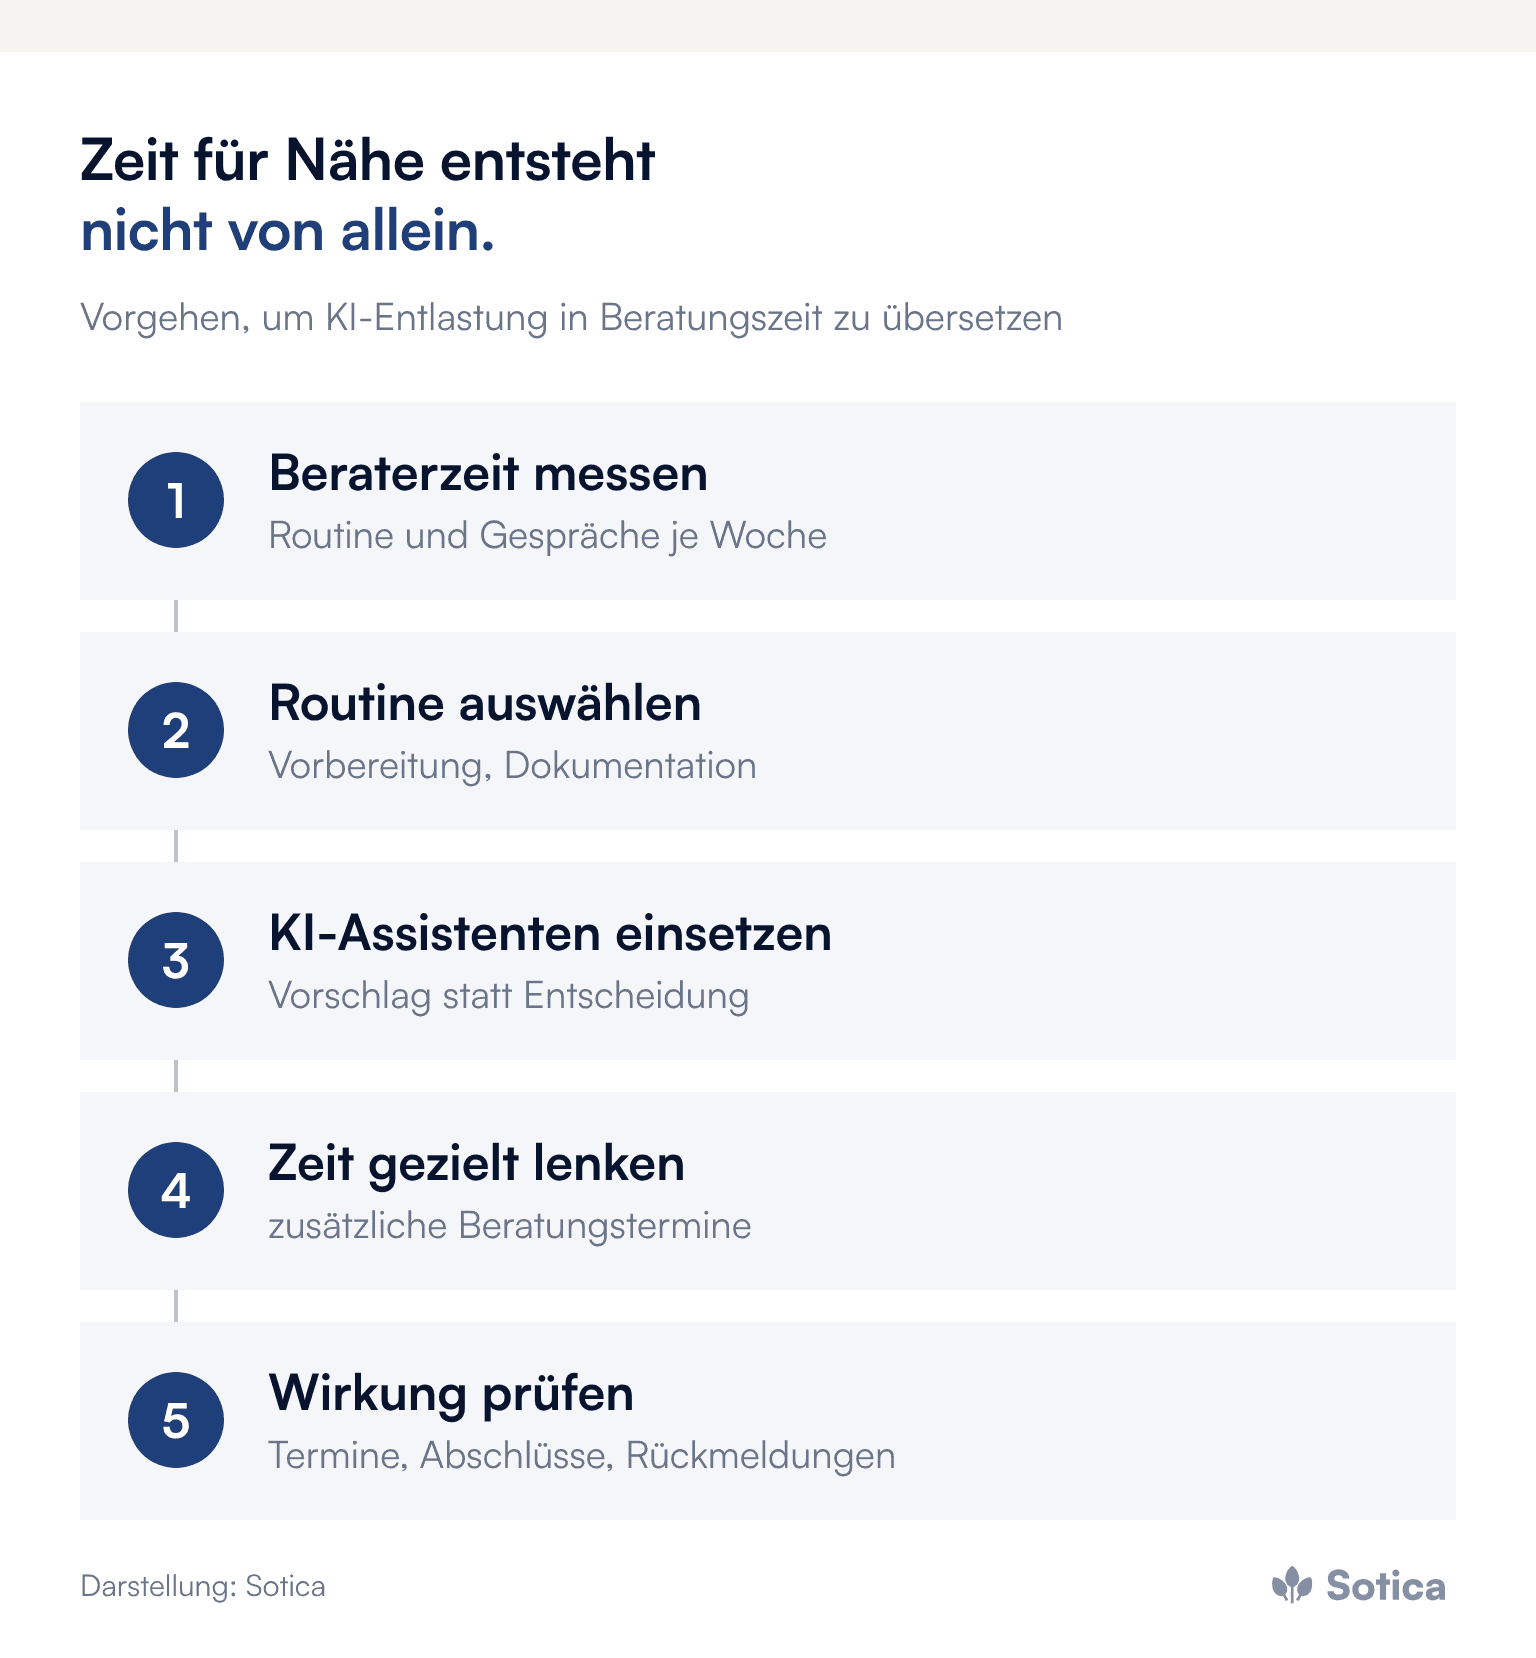
Freigesetzte Zeit fließt nicht von selbst in die Beziehung. Ohne Steuerung füllt sie sich mit neuen internen Aufgaben. Drei Festlegungen helfen. Erstens eine Messung, wie viel Beraterzeit heute in Vorbereitung, Dokumentation und Nachbearbeitung fließt. Zweitens ein Ziel, wie viel davon künftig in Kundengespräche geht, etwa in zusätzliche Beratungstermine je Woche. Drittens eine Verantwortung, die über Vertrieb, Organisation und IT hinweg sicherstellt, dass KI-Anwendungen dort eingesetzt werden, wo sie Beraterzeit freisetzen.
Für den Vertrieb gehört dazu eine Regel, welche Anlässe ein persönliches Gespräch verdienen und welche digital bedient werden. Die Möglichkeiten im Kernbanksystem beschreibt der Beitrag zum Digitalvertrieb der Volksbank; wie Daten den Vertrieb insgesamt verändern, zeigen die sieben Antworten zum datengestützten Vertrieb.
Für die Mitgliedschaft selbst gilt dasselbe. Eine Dividendengutschrift macht sie nicht erlebbar. Ein Berater, der sich die Zeit nehmen kann, die Mitgliedschaft im Gespräch mit Inhalt zu füllen, schon. Regionale Projekte, Mitgliederveranstaltungen oder die Mitsprache in der Vertreterversammlung werden so zum Gesprächsanlass statt zur Randnotiz im Geschäftsbericht.
Was das Management jetzt entscheiden sollte
Der Beziehungsvorteil verstärkt sich nicht von allein. Fünf Punkte bringen ihn in die Steuerung:
Die Beraterzeit messen und offenlegen, wie viel davon heute in Routine statt in Gespräche fließt.
Zwei bis drei Routineaufgaben auswählen, die KI-Assistenten verlässlich übernehmen können, etwa Gesprächsvorbereitung und Dokumentation.
Ein Ziel für die freigesetzte Zeit festlegen, zum Beispiel zusätzliche Beratungstermine je Berater und Woche.
Die Grenze zwischen Vorschlag und Entscheidung schriftlich ziehen, damit Berater und Mitglieder wissen, wo der Mensch verantwortet.
Die Wirkung nach einem Quartal prüfen: Termine, Abschlüsse und Rückmeldungen der Mitglieder.
Häufige Fragen
Gefährdet KI die persönliche Beratung in der Genossenschaftsbank?
Nicht, wenn sie Vorbereitung, Dokumentation und Recherche übernimmt und die Empfehlung beim Menschen bleibt. Dann gewinnt die persönliche Beratung Zeit, statt sie zu verlieren.
Welche KI-Tools stehen Volksbanken zur Verfügung?
Unter anderem GenoGPT, die KI-basierte Wissens- und Informationsplattform von Atruvia mit europäischem Hosting, sowie KI-Assistenten für Beratungsvorbereitung, Kundenkommunikation und Vertriebsunterstützung.
Woran zeigt sich, ob KI den Beziehungsvorteil stärkt?
An der Zeit, die Berater zusätzlich mit Mitgliedern und Kunden verbringen, und an deren Rückmeldung. Eingesparte Bearbeitungsstunden allein sagen darüber noch nichts aus.
Weitere Beiträge zu Beratung, Anlässen und Kundenansprache in Banken und Versicherungen bündelt das Dossier Vertrieb & Kundenansprache.
Wie viele Stunden pro Woche ein Berater im eigenen Institut tatsächlich mit Mitgliedern spricht, ist eine einfache Zahl, die selten jemand kennt. Wir freuen uns auf ein erstes Gespräch darüber.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Nähe scheitert an Routine, nicht an KI
KI bereitet vor, der Mensch verantwortet
Freigesetzte Zeit braucht ein klares Ziel
Nähe braucht Zeit, und die Zeit fehlt
Die Sorge, KI könnte die Nähe zum Mitglied entwerten, ist in vielen Volks- und Raiffeisenbanken zu hören. Diese Sorge verwechselt Ursache und Wirkung: Die Nähe geht heute selten an eine Maschine verloren, sondern an Dokumentation, Vorbereitung und Verwaltung, die Beraterzeit binden.
Für die Genossenschaftsbank ist KI kein Angriff auf den Beziehungsvorteil, sondern sein Verstärker, sofern sie gezielt Routine übernimmt und die frei werdende Beraterzeit bewusst in Gespräche mit Mitgliedern und Kunden gelenkt wird. Ohne diese bewusste Lenkung verpufft der Effekt im Tagesgeschäft.
Worin der Beziehungsvorteil der Volksbank tatsächlich besteht
Der Vorsprung der Genossenschaftsbank liegt nicht im Preis, sondern in Vertrauen, regionaler Präsenz und Mitgliedschaft. Nach Angaben des Bundesverbands der Deutschen Volksbanken und Raiffeisenbanken (BVR) betreuen die 646 Volks- und Raiffeisenbanken über 30 Millionen Kunden, von denen 17,5 Millionen Mitglieder sind. Diese Mitgliedschaft ist ein Bindungsinstrument, das kein Direktanbieter nachbauen kann.
Der Vorteil wirkt aber nur, wenn er erlebt wird. Die Studie „Wie Regionalbanken Privatkunden erreichen“ von Advyce & Company (September 2025, repräsentative Befragung von 2.500 Privatkunden) zeichnet ein ernüchterndes Bild: Unter Berufung auf den Customer Centricity Index 2025 empfinden 66 Prozent der Regionalbankkunden ihre Bank als nicht kundenorientiert. Die Studie nennt zudem ein Betreuungsverhältnis von 1:1.500 oder mehr. Bei solchen Verhältnissen ist persönliche Nähe für jeden Kunden keine Frage des Willens, sondern der Kapazität.
Wo KI die Beziehung stärkt statt schwächt
KI stärkt die Beziehung dort, wo sie Arbeit abnimmt, die kein Mitglied als Betreuung erlebt. Atruvia, der IT-Dienstleister der genossenschaftlichen FinanzGruppe, beschreibt im Magazinbeitrag „KI im Arbeitsalltag“ (Mai 2026) typische Einsatzfelder von KI-Assistenten in Volksbanken: Beratungsvorbereitung, Vertriebsunterstützung, Kundenanschreiben, Produkt- und Leistungsinformationen sowie Qualitätssicherung. Mit GenoGPT stellt Atruvia dafür eine Wissens- und Informationsplattform mit europäischem Hosting bereit.
Für die Beziehung zählt vor allem die Vorbereitung. Ein Berater, der vor dem Termin eine verdichtete Kundenhistorie, offene Anliegen und mögliche Gesprächsanlässe vorliegen hat, beginnt das Gespräch mit dem Kunden statt mit der Suche in Systemen. Eine datenbasierte Kundensegmentierung zeigt zusätzlich, wo persönliche Betreuung den größten Wert stiftet und wo digitale Angebote genügen.
Auch die Erwartung der Kunden verschiebt sich. In einer repräsentativen Befragung des Digitalverbands Bitkom vom Frühjahr 2025 (1.003 Personen ab 16 Jahren) halten 30 Prozent Finanzproduktempfehlungen einer KI für passender als die eines Menschen, nach 26 Prozent im Vorjahr. Für die Genossenschaftsbank ist das kein Grund, Beratung zu automatisieren, wohl aber ein Grund, ihre Empfehlungen besser vorzubereiten.
Wo die Grenze zwischen Maschine und Mensch verläuft
Die Grenze verläuft an der Verantwortung. KI recherchiert, fasst zusammen, formuliert Entwürfe und schlägt Anlässe vor. Die Einschätzung, ob ein Vorschlag zur Lebenssituation des Mitglieds passt, die Empfehlung und das Gespräch selbst bleiben beim Menschen.
Eine solche Grenze ist kein Kompromiss, sondern die Grundlage der Akzeptanz, nach innen wie nach außen. Berater nehmen Tools an, die ihnen Arbeit abnehmen, und meiden Tools, die sie kontrollieren. Mitglieder akzeptieren digitale Unterstützung, solange sie bei wichtigen Entscheidungen einen Menschen erreichen. Warum die Übergabe an Spezialisten dabei kein Zufall bleiben darf, beschreibt der Beitrag zur Überleitung zum Spezialisten.
Warum Abwarten die riskantere Option ist
Abwarten wirkt vorsichtig, verschiebt aber das Problem. Die Kapazität sinkt ohnehin: Nach einer Analyse von zeb verlieren deutsche Banken und Versicherer allein durch Verrentung bis 2030 im Durchschnitt deutlich mehr als 30 Prozent ihrer Mitarbeitenden. Wer die Routine nicht neu verteilt, verliert Beratungszeit, bevor KI überhaupt eine Rolle spielt.
Hinzu kommt der Wettbewerb um Aufmerksamkeit. Laut derselben Bitkom-Befragung betreten 44 Prozent der Online-Banking-Nutzenden überhaupt keine Filiale mehr. Für diese Kunden entsteht Nähe nur noch, wenn ein Kontakt gut vorbereitet ist und zum richtigen Zeitpunkt kommt. Das Anschlussrisiko der Genossenschaftsbanken liegt deshalb weniger in der Technik als in der Frage, ob die eigene Organisation sie in Beratungszeit übersetzt. Der Vergleich mit den Sparkassen zeigt, wie unterschiedlich weit die Gruppen dabei sind.
Was die Genossenschaftsbank dafür organisatorisch braucht
Freigesetzte Zeit fließt nicht von selbst in die Beziehung. Ohne Steuerung füllt sie sich mit neuen internen Aufgaben. Drei Festlegungen helfen. Erstens eine Messung, wie viel Beraterzeit heute in Vorbereitung, Dokumentation und Nachbearbeitung fließt. Zweitens ein Ziel, wie viel davon künftig in Kundengespräche geht, etwa in zusätzliche Beratungstermine je Woche. Drittens eine Verantwortung, die über Vertrieb, Organisation und IT hinweg sicherstellt, dass KI-Anwendungen dort eingesetzt werden, wo sie Beraterzeit freisetzen.
Für den Vertrieb gehört dazu eine Regel, welche Anlässe ein persönliches Gespräch verdienen und welche digital bedient werden. Die Möglichkeiten im Kernbanksystem beschreibt der Beitrag zum Digitalvertrieb der Volksbank; wie Daten den Vertrieb insgesamt verändern, zeigen die sieben Antworten zum datengestützten Vertrieb.
Für die Mitgliedschaft selbst gilt dasselbe. Eine Dividendengutschrift macht sie nicht erlebbar. Ein Berater, der sich die Zeit nehmen kann, die Mitgliedschaft im Gespräch mit Inhalt zu füllen, schon. Regionale Projekte, Mitgliederveranstaltungen oder die Mitsprache in der Vertreterversammlung werden so zum Gesprächsanlass statt zur Randnotiz im Geschäftsbericht.
Was das Management jetzt entscheiden sollte
Der Beziehungsvorteil verstärkt sich nicht von allein. Fünf Punkte bringen ihn in die Steuerung:
Die Beraterzeit messen und offenlegen, wie viel davon heute in Routine statt in Gespräche fließt.
Zwei bis drei Routineaufgaben auswählen, die KI-Assistenten verlässlich übernehmen können, etwa Gesprächsvorbereitung und Dokumentation.
Ein Ziel für die freigesetzte Zeit festlegen, zum Beispiel zusätzliche Beratungstermine je Berater und Woche.
Die Grenze zwischen Vorschlag und Entscheidung schriftlich ziehen, damit Berater und Mitglieder wissen, wo der Mensch verantwortet.
Die Wirkung nach einem Quartal prüfen: Termine, Abschlüsse und Rückmeldungen der Mitglieder.
Häufige Fragen
Gefährdet KI die persönliche Beratung in der Genossenschaftsbank?
Nicht, wenn sie Vorbereitung, Dokumentation und Recherche übernimmt und die Empfehlung beim Menschen bleibt. Dann gewinnt die persönliche Beratung Zeit, statt sie zu verlieren.
Welche KI-Tools stehen Volksbanken zur Verfügung?
Unter anderem GenoGPT, die KI-basierte Wissens- und Informationsplattform von Atruvia mit europäischem Hosting, sowie KI-Assistenten für Beratungsvorbereitung, Kundenkommunikation und Vertriebsunterstützung.
Woran zeigt sich, ob KI den Beziehungsvorteil stärkt?
An der Zeit, die Berater zusätzlich mit Mitgliedern und Kunden verbringen, und an deren Rückmeldung. Eingesparte Bearbeitungsstunden allein sagen darüber noch nichts aus.
Weitere Beiträge zu Beratung, Anlässen und Kundenansprache in Banken und Versicherungen bündelt das Dossier Vertrieb & Kundenansprache.
Wie viele Stunden pro Woche ein Berater im eigenen Institut tatsächlich mit Mitgliedern spricht, ist eine einfache Zahl, die selten jemand kennt. Wir freuen uns auf ein erstes Gespräch darüber.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


