Insight
68 Prozent der Genobanken fürchten den Anschlussverlust. Nur 47 Prozent sehen den Nutzen.
Nur 47 Prozent der Genossenschaftsbanken erwarten Nutzen von KI im Kreditgeschäft. Warum Erfahrung die Erwartung prägt und wo der Einstieg liegt.
KI & Digitalisierung
6 min Lesezeit
Kernaussage
Nutzenerwartung folgt produktiver Erfahrung. Wer einen klar umrissenen Prozess in den Betrieb bringt und misst, ersetzt diffuse Sorge durch eine eigene Zahl und schafft eine Vorlage für den Verbund.

Die wichtigsten Erkenntnisse
Sorge und Skepsis haben dieselbe Ursache
Dokumentenanalyse ist der naheliegende Einstieg
Geteilte Erfahrung ist die genossenschaftliche Stärke
Hohe Sorge, geringe Nutzenerwartung
Manchmal sagt eine Differenz mehr als jede Einzelzahl. In einer Cofinpro-Befragung zum KI-Einsatz im Kreditgeschäft erwarten nur 47 Prozent der Genossenschaftsbanken einen konkreten Nutzen von KI, zugleich befürchten 68 Prozent, ohne eigene Initiative den Anschluss zu verlieren, mehr als in jeder anderen Institutsgruppe.
Hohe Sorge bei geringer Nutzenerwartung ist kein Widerspruch, sondern das typische Bild von Instituten, denen eigene produktive Erfahrung fehlt: Sie sehen, dass andere vorankommen, können den Nutzen für das eigene Institut aber noch nicht in Zahlen fassen, weil es im eigenen Betrieb noch nichts zu messen gibt.
Was die Cofinpro-Befragung genau zeigt
Für die Studie „KI im Kreditgeschäft“ hat die Unternehmensberatung Cofinpro 109 Abteilungs-, Bereichs- und Projektleitungen aus dem Kreditgeschäft deutscher Finanzdienstleister befragt; die Ergebnisse wurden im Mai 2025 veröffentlicht. Rund zwei Drittel der Privatbanken versprechen sich konkrete Vorteile durch KI, bei den Sparkassen sind es 53 Prozent, bei den Genossenschaftsbanken 47 Prozent. Die Sorge, bei fehlender Initiative den Anschluss zu verlieren, ist mit 68 Prozent bei den Genossenschaftsbanken am höchsten.

Auch der Nutzungsstand unterscheidet sich. Bei den Privatbanken ist KI im Kreditgeschäft zu 53 Prozent im operativen Einsatz, Sparkassen und Genossenschaftsbanken stecken nach der Studie häufiger noch in Pilot- oder Entwicklungsphasen. Über alle Befragten hinweg liegt der operative Einsatz bei 31 Prozent, 27 Prozent testen, 23 Prozent entwickeln. 30 Prozent haben bereits KI-Projekte abgebrochen.
Bemerkenswert ist der Befund zur Steuerung: 57 Prozent der Befragten verfügen über eine übergreifende KI-Strategie für das Kreditgeschäft, und wo eine solche Strategie existiert, wird sie nach eigener Einschätzung in 83 Prozent der Fälle konsequent umgesetzt. Die Strategie ist also nicht das Problem. Der Engpass liegt im Übergang vom Konzept in den produktiven Betrieb, und genau dort entsteht die Erfahrung, aus der eine belastbare Nutzenerwartung wird. Die Zahl der abgebrochenen Projekte zeigt zugleich, dass dieser Übergang Auswahl verlangt: Nicht jeder Anwendungsfall trägt, und die frühe Entscheidung gegen einen schwachen Fall ist ebenfalls Erfahrung.
Warum folgt die Nutzenerwartung der Erfahrung?
Weil sich Nutzen erst beziffern lässt, wenn ein Anwendungsfall im Betrieb läuft. Privatbanken sehen häufiger Vorteile, weil sie häufiger produktiv arbeiten und Effekte messen können. Wo KI noch im Pilot steckt, bleibt der Nutzen eine Annahme, und Annahmen überzeugen in der Budgetrunde selten.
Daraus ergibt sich eine unangenehme Dynamik: Der Abstand wächst von selbst. Wer produktiv arbeitet, sammelt Daten, justiert nach und baut den nächsten Anwendungsfall auf dem ersten auf. Wer pilotiert, sammelt Präsentationen. Nach einiger Zeit trennt beide Gruppen nicht mehr eine Entscheidung, sondern ein Erfahrungsvorsprung, der sich nicht zukaufen lässt. Warum so viele Vorhaben im Pilot hängen bleiben, beschreibt der Beitrag zur Pilotfalle generativer KI in Banken.
Wo liegt im Kreditgeschäft der sinnvollste Einstieg?
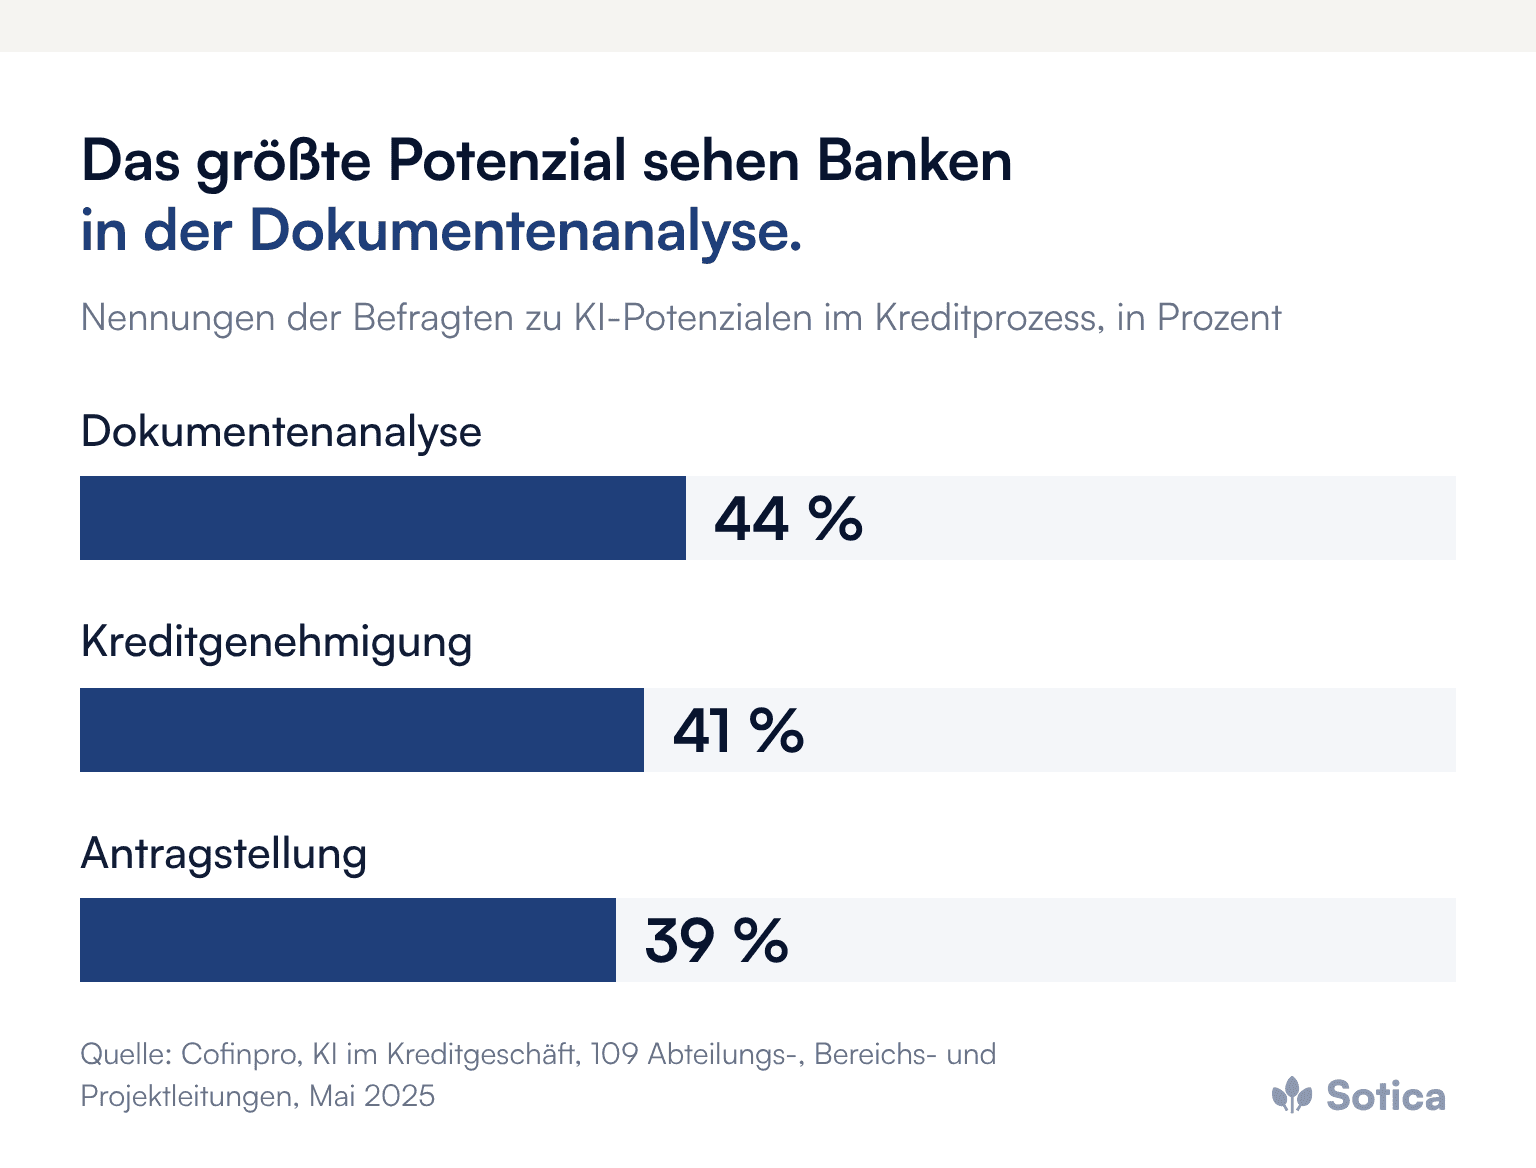
Dort, wo dokumentenlastige, regelbasierte Arbeit auf hohe Volumina trifft. Die Befragten selbst sehen das größte Potenzial in der Dokumentenanalyse mit 44 Prozent der Nennungen, gefolgt von der Kreditgenehmigung mit 41 Prozent und der Antragstellung mit 39 Prozent. Erwartet werden vor allem bessere Abläufe (55 Prozent) und geringere Kosten (51 Prozent).
Für eine einzelne Genossenschaftsbank heißt das: einen klar umrissenen Teilschritt wählen, der im eigenen Institut spürbar Aufwand verursacht, etwa die Vollständigkeitsprüfung eingehender Unterlagen in der Baufinanzierung, und ihn produktiv automatisieren. Mit einer gemessenen Durchlaufzeit vorher und nachher wird aus der vagen Nutzenerwartung eine eigene Zahl, und diese Zahl ist das stärkste Argument für den nächsten Schritt. Wer den gesamten Kreditprozess auf einmal angehen will, landet dagegen schnell wieder in der Planungsschleife.
Wie lassen sich Verbundlösungen und eigene Anwendungsfälle verbinden?
Durch eine klare Arbeitsteilung. Verbundlösungen wie genoGPT und die Funktionen, die Atruvia in die gemeinsamen Plattformen einbaut, schaffen eine Grundlage, die keine einzelne Bank selbst entwickeln muss. Wie eine solche Funktion direkt im Kundenprozess wirkt, zeigt das Beispiel des Skontorechners in der VR Banking App. Das einzelne Institut entscheidet, wo es diese Bausteine in seinen eigenen Abläufen nutzt und wo ergänzende Anwendungsfälle nötig sind. Welche Abwägungen dabei zu treffen sind, beschreibt der Beitrag zu Eigenentwicklung und Verbundlösung.
Hinzu kommt eine Stärke, die in der Diskussion oft untergeht: Genossenschaftsbanken teilen Prozesse, IT-Plattformen und regulatorische Rahmenbedingungen in hohem Maße. Was eine Bank in einem Anwendungsfall lernt, ist für viele andere unmittelbar übertragbar. Ein sauber dokumentierter Anwendungsfall in der Marktfolge kann so zur Vorlage für weitere Institute werden. Die Sorge vor dem Anschlussverlust ließe sich genossenschaftlich beantworten, durch geteilte Erfahrung statt durch paralleles Zögern. Wie unterschiedlich die Verbünde dabei vorgehen, zeigt der Vergleich der KI-Strategien von Genossenschaftsbanken und Sparkassen.
Was das für Vertrieb und Kundenbeziehung bedeutet
Die Studie liefert auch eine Antwort auf die Sorge, KI könne Kundinnen und Kunden abschrecken: Wo KI im Kreditgeschäft bereits mit Endkunden interagiert, berichten 94 Prozent der Befragten von positiver Resonanz. Schnellere Zusagen und weniger Rückfragen zu Unterlagen sind im Firmen- wie im Privatkundengeschäft spürbare Servicegewinne. Welche ungenutzten Chancen im digitalen Vertrieb mit agree21 liegen, beschreibt der Beitrag zu agree21 und dem Digitalvertrieb. Ein verwandtes Spannungsfeld zwischen Erwartung und Unterstützung zeigt der Beitrag zur FHDW-Studie unter Vermittlern.
Was das Management einer Genossenschaftsbank veranlassen sollte
Einen Prozess auswählen, der im eigenen Institut spürbar Aufwand verursacht, idealerweise in der Dokumentenprüfung der Marktfolge.
Eine verantwortliche Person im Management benennen, die den Anwendungsfall bis in den Regelbetrieb trägt.
Ausgangswerte erheben: Volumen, Durchlaufzeit und Nachforderungsquote vor dem Start festhalten.
Verbundbausteine zuerst prüfen und eigene Entwicklung auf die Lücken beschränken, die der Verbund nicht abdeckt.
Ergebnisse im Verbund teilen, damit aus dem eigenen Anwendungsfall eine Vorlage für andere Institute wird.
Häufige Fragen
Wie viele Genossenschaftsbanken erwarten einen Nutzen von KI im Kreditgeschäft?
Nach der Cofinpro-Studie „KI im Kreditgeschäft“ von 2025 sind es 47 Prozent, gegenüber 53 Prozent der Sparkassen und rund zwei Dritteln der Privatbanken.
Wo liegt das größte KI-Potenzial im Kreditprozess?
Die Befragten nennen die Dokumentenanalyse mit 44 Prozent am häufigsten, gefolgt von Kreditgenehmigung und Antragstellung.
Lohnt sich ein eigener Anwendungsfall, wenn der Verbund Lösungen bereitstellt?
Ja, wenn er eine Lücke schließt, die Verbundlösungen nicht abdecken, und auf Verbundbausteinen aufsetzt, statt sie zu ersetzen.
Weitere Beiträge zu Strategie, Plattformen und Steuerung bündelt das Dossier KI-Strategie & Plattformen.
Aus Sorge wird ein Plan, sobald im eigenen Institut der erste Anwendungsfall eine Zahl liefert, die niemand mehr schätzen muss. Wir freuen uns auf ein erstes Gespräch über diese Fragen.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.

