Insight
Kontoeröffnung mit der EUDI-Wallet: Onboarding ohne Abbruch
Mit der EUDI-Wallet wird die Kontoeröffnung zur Strecke in einer Sitzung: Ident-Schritt, Mitgliedschaft, Verbundrolle und Kennzahlen für Genossenschaftsbanken.
Kunde und Betreuung
8 min Lesezeit
Kernaussage
Der Ausweis-Schritt entscheidet über den Erfolg der Kontoeröffnung, nicht das Produkt. Wer Identifizierung und Abschluss in eine Sitzung bringt, gewinnt die Interessenten, die heute im Identverfahren abspringen.

Die wichtigsten Erkenntnisse
Der Ausweis-Schritt ist der größte Abbruchpunkt
Wallet-Ident und Abschluss gehören in eine Sitzung
Die Filiale wird zum Einrichtungsort der Wallet
Der Antrag ist fertig. Der Kunde ist weg.
Viele digitale Kontoeröffnungen scheitern nicht am Produkt, sondern am Ausweis. Die EUDI-Wallet macht die Kontoeröffnung zur durchgängigen Strecke, weil die staatlich geprüfte Identität mit Zustimmung des Kunden direkt in den Antrag fließt, ohne Videotermin, ohne Postfiliale und ohne Ausweiskopie, und weil die Identifizierung damit in derselben Sitzung stattfindet, in der die Entscheidung für das Konto fällt.
Für Genossenschaftsbanken ist das kein Randthema. Die Kontoeröffnung ist der Eintritt in jede weitere Kundenbeziehung, und sie verliert digitale Interessenten ausgerechnet an dem Punkt, an dem sie sich bereits entschieden hatten. Marketing und Produkt haben den Interessenten gewonnen, der Prozess gibt ihn wieder her.
Wie groß ist die Hürde im Ident-Schritt?
Die Hürde ist gemessen, nicht vermutet. Im eGovernment MONITOR 2025 der Initiative D21 geben 51 Prozent der befragten Internetnutzerinnen und -nutzer an, digitale Verwaltungsleistungen nicht intensiver zu nutzen, weil sie sich dafür digital ausweisen müssten. Die Zahl stammt aus der Verwaltung, beschreibt aber dieselbe Reibung, die jede Online-Kontoeröffnung kennt.
Zugleich ist die Erwartung klar. In der repräsentativen Bitkom-Befragung „Mehrheit der Deutschen will EUDI-Wallet nutzen“ vom April 2026 unter 1.004 Personen ab 16 Jahren wollen 54 Prozent die Wallet nutzen. Von denen, die eine Nutzung erwägen, wollen 57 Prozent ihre Identität damit sicher digital nachweisen, ausdrücklich auch bei der Online-Kontoeröffnung. Menschen wollen sich digital ausweisen, nur nicht mit den heutigen Umwegen.
Woran bricht die Kontoeröffnung heute?
Die Strecke bricht an drei Stellen. Erstens am Verfahrenswechsel: Der Kunde füllt den Antrag in der Banking-Umgebung aus und wird dann in eine fremde Ident-App oder ein Video-Callcenter geschickt, mit Wartezeit, Lichtproblemen und neuem Anbieter-Branding. Zweitens an der Verfügbarkeit: Videostrecken haben Servicezeiten und Lastspitzen, digitale Anträge entstehen oft abends. Drittens an der Geduld: Jede Minute zwischen Entscheidung und Abschluss lädt dazu ein, es später zu erledigen.
Hinzu kommt ein Risiko, das in Projekten gern übersehen wird. Wird die Wallet nur als zusätzliche Option neben die bestehenden Verfahren gestellt, entstehen zwei parallele Identifikationsstrecken mit doppelter Pflege, ohne dass die Strecke selbst besser wird. Die Wallet entfaltet ihren Nutzen erst, wenn die Kontoeröffnung um sie herum neu gedacht wird.
Wie sieht die Kontoeröffnung mit Wallet aus?
Der Kunde wählt das Konto, tippt auf „Mit Wallet identifizieren“, bestätigt in der Wallet die Freigabe der angefragten Daten mit PIN oder Biometrie, und das Institut erhält die geprüften Identitätsdaten strukturiert in den Antrag. Danach folgt, was ohnehin digital ist: Einwilligung zur Bonitätsauskunft, Produktauswahl, Vertragsabschluss. Kein Feld wird abgetippt, kein Dokument hochgeladen, keine dritte App installiert.

Rechtlich trägt der Weg: Die europäische Geldwäscheverordnung (EU) 2024/1624, die ab dem 10. Juli 2027 gilt, nennt in Artikel 22 Absatz 6 elektronische Identifizierungsmittel der Sicherheitsniveaus „substanziell“ oder „hoch“ nach eIDAS gleichrangig neben der Vorlage eines Ausweisdokuments. Wie sich die Identifizierung zwischen Wallet und Geldwäscheverordnung neu sortiert, zeigt der Beitrag zur Identifizierung unter Wallet und AMLR.
Realistisch ist ein gestaffelter Start. Die deutsche Wallet d-you soll laut Bundesdigitalministerium am 2. Januar 2027 starten, nach einem Überblick der Kanzlei Heuking vom Oktober 2026 zunächst mit dem digitalen Personalausweis. Die qualifizierte elektronische Signatur aus der Wallet folgt nach einer Übersicht von Namirial vom August 2026 erst nach dem Start. Bis dahin bleibt die Unterschrift im bestehenden digitalen Verfahren, die Strecke sollte aber so gebaut sein, dass sie später ohne Umbau aufgenommen wird.
Entscheidend ist, dass die Strecke nach der Identifizierung nicht wieder bricht. Eine Wallet-Identifizierung, die in einen Brief mit Unterschriftenblatt mündet, verspielt den Vorteil an der Ziellinie. Der Anspruch heißt: vom ersten Klick bis zur Kontonummer in einer Sitzung.
Was hinter der Kulisse unverändert bleibt
Durchgängig heißt nicht prüfungsfrei. Hinter der Wallet-Strecke laufen dieselben Pflichten wie heute: die geldwäscherechtliche Sorgfalt, das Screening gegen Sanktions- und PEP-Listen (PEP steht für politisch exponierte Personen), die Bonitätsauskunft mit Einwilligung und die Anlage im Kernbanksystem samt steuerlicher Merkmale. Der Unterschied liegt in der Datenqualität am Eingang: Die Wallet liefert Identitätsdaten strukturiert und geprüft, sodass nachgelagerte Prüfungen automatisch laufen können, statt an Tippfehlern aus abfotografierten Ausweisen zu scheitern.
Genau deshalb ist die Wallet-Strecke ein Prozessprojekt und kein Frontend-Projekt. Der Gewinn entsteht, wenn die Kette vom Identitätsdatensatz bis zur Kontonummer ohne manuellen Eingriff durchläuft, nicht wenn nur der erste Schritt schöner aussieht.
Warum erreicht die Wallet junge Kundinnen und Kunden zuerst?
Digitale Identität verteilt sich ungleich über die Generationen. Der eGovernment MONITOR 2024 der Initiative D21 misst unter Ausweisbesitzenden eine Nutzung der Online-Ausweisfunktion von 40 Prozent in der Generation Z, 28 Prozent in der Generation Y, 20 Prozent in der Generation X und 14 Prozent bei den Babyboomern. Über alle Befragten lag der Wert 2024 bei 22 Prozent, im Folgejahr laut eGovernment MONITOR 2025 bei 25 Prozent.
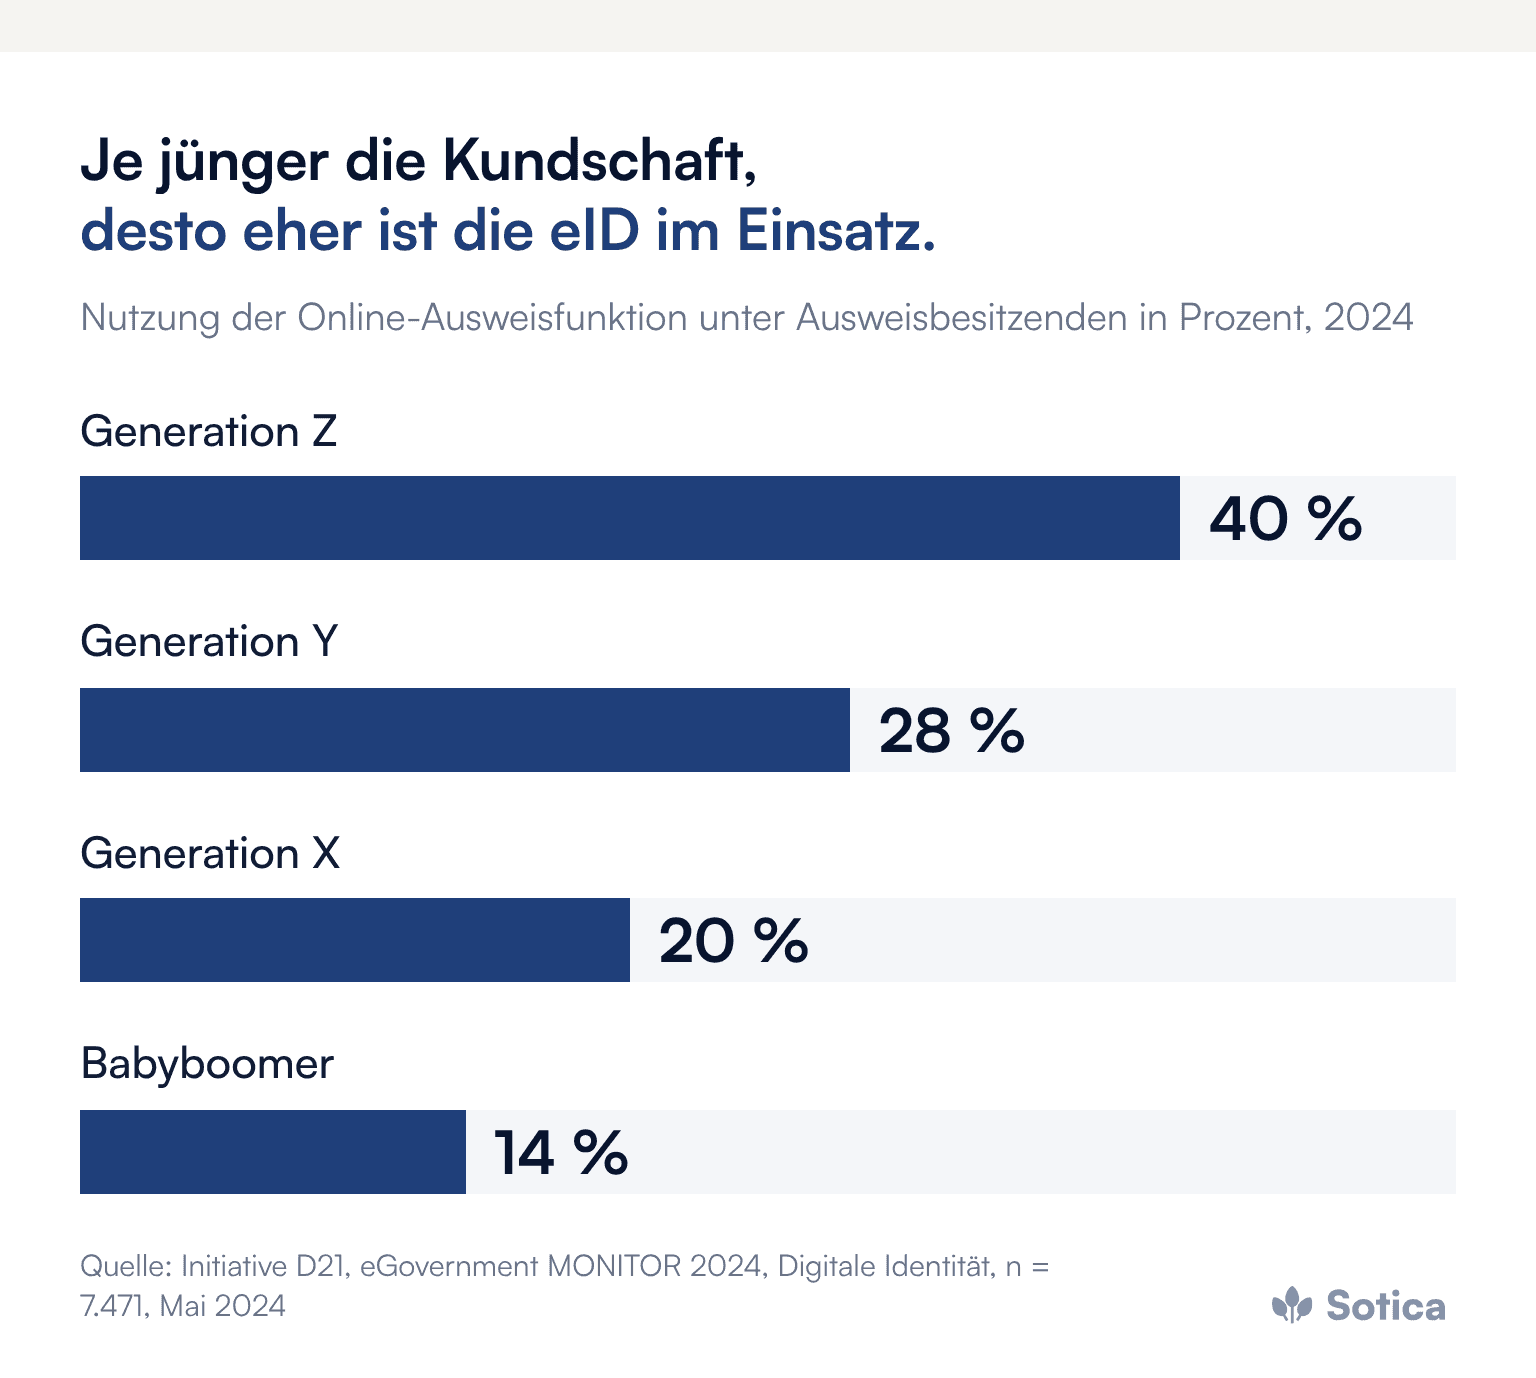
Die Wallet kommt damit zuerst bei Studierenden, Berufseinsteigern und jungen Familien an, also bei der Gruppe, die ihre Bankverbindung in diesen Jahren festlegt. Ein Institut, das diesen Kundinnen und Kunden eine Wallet-Eröffnung anbietet, spricht sie in der Form an, die sie aus dem übrigen digitalen Alltag kennen.
Wie wird die Mitgliedschaft Teil derselben Sitzung?
Mitgliedschaft und Geschäftsanteil gehören in denselben Abschlussfluss wie das Konto. Die Zeichnung von Geschäftsanteilen ist heute oft ein Formularprozess mit Unterschrift und wird im digitalen Kanal deshalb häufig gar nicht erst angeboten. Mit Wallet-Identifizierung und, sobald verfügbar, qualifizierter Signatur aus der Wallet wird daraus eine Option: Konto eröffnen, Mitglied werden, Anteil zeichnen, eine Sitzung.
Die Mitgliedschaft ist das Merkmal, das eine Genossenschaftsbank von jeder Direktbank unterscheidet. Ein Mitglied, das seinen Anteil in derselben Sitzung zeichnet, in der es Kunde wurde, erlebt die Genossenschaftsidee als Selbstverständlichkeit statt als Formular, das später per Post kommt.
Was liefert der Verbund, was das Institut?
Der Verbund liefert absehbar die Technik, das Institut die Nutzung. Für Genossenschaftsbanken liegt nahe, dass die technische Anbindung wie heute Ident-Verfahren und Banking-Infrastruktur über Atruvia kommt; die eIDAS-Verordnung behandelt Vermittler, die im Namen vertrauender Beteiligter handeln, in Artikel 5b Absatz 10 selbst als vertrauende Beteiligte. Gerade deshalb wird die Technik zur Gleichausstattung, und der Unterschied entsteht in der Prozess- und Vertriebsarbeit des einzelnen Instituts.
Drei Fragen entscheiden dort: Ist die eigene Kontoeröffnung heute durchgängig digital, oder endet sie im Postversand? Wer kennt die Abbruchquote je Schritt? Und wird die Wallet-Option prominent angeboten oder hinter den Altverfahren versteckt? Wie groß die Lücke zwischen digitalem Anspruch und Abschlussrealität sein kann, beschreibt der Beitrag zur digitalen Kundenreise im Finanzsektor.
Im Übergang hat nicht jeder Kunde eine Wallet. Laut Bitkom haben erst 18 Prozent die Online-Funktion ihres Ausweises aktiviert und kennen die PIN. VideoIdent und Filiale bleiben deshalb Rückfallebene, alles mit demselben Ergebnisdatensatz im Kernsystem. Die Filiale bekommt dabei eine zusätzliche Rolle als Ort, an dem Kunden beim Einrichten geholfen wird; warum gerade diese Rolle zählt, zeigt der Beitrag zur eID-Aktivierungslücke.
Woran lässt sich der Erfolg der Wallet-Strecke messen?
Drei Werte genügen für den Anfang, getrennt nach Ident-Weg erhoben: die Konversionsrate von Start bis Kontonummer, die Durchlaufzeit bis zum nutzbaren Konto und der Anteil der Eröffnungen außerhalb der Servicezeiten. Ein vierter Wert reicht über die Eröffnung hinaus, die Aktivität der neuen Konten nach 90 Tagen.
Der Business Case steht auf drei Beinen: zurückgewonnene Abbrecher im Ident-Schritt, wegfallende Stückkosten an Video-Dienstleister und weniger Nacharbeit in Marktfolge und Datenpflege. Gegenzurechnen sind Anbindung und Prozessarbeit. Wichtiger als eine exakte Zahl vorab ist, dass die Werte ab dem ersten Tag erhoben werden; die Kontoeröffnung wird dann zur Blaupause für Depot, Ratenkredit, Vollmacht und Jugendkonto.
Was das Management jetzt anstoßen sollte
Die heutige Kontoeröffnung vermessen: Abbrüche, Durchlaufzeit und Kosten je Schritt und je Ident-Verfahren erheben.
Die Strecke als Ganzes planen: von der Wallet-Freigabe bis zur Kontonummer ohne Medienbruch, inklusive Mitgliedschaft und Geschäftsanteil.
Anforderungen an den Verbund formulieren: welche Strecken zuerst, welche Rückfallwege, welche Auswertungen nach Ident-Weg.
Filiale und Servicecenter vorbereiten: Einrichtungshilfe anbieten und Mitarbeitende die eigene Wallet vor dem Kundenstart selbst nutzen lassen.
Kennzahlen festlegen: Konversion, Durchlaufzeit und Eröffnungen außerhalb der Servicezeiten, getrennt nach Wallet und Altverfahren.
Häufige Fragen
Reicht die Wallet-Identifizierung geldwäscherechtlich?
Die Geldwäscheverordnung (EU) 2024/1624 lässt elektronische Identifizierungsmittel der Sicherheitsniveaus „substanziell“ oder „hoch“ ausdrücklich zu. Die konkrete Verfahrensfreigabe im Institut gehört mit Compliance und Verband abgestimmt, sie ist ein Arbeitspaket, kein Hindernis.
Wie funktionieren Gemeinschaftskonten?
Zwei Personen, zwei Wallet-Freigaben, derselbe Prozess. Die Strecke muss den Fall nur von Anfang an vorsehen, und die Logik lässt sich später für Depot und Kredit wiederverwenden.
Was passiert bei einem Abbruch mitten in der Strecke?
Der Antrag wird mit Stand gespeichert und per Link wieder aufgenommen, wie heute. Neu ist, dass der häufigste Abbruchgrund, der Wechsel in ein fremdes Ident-Verfahren, entfällt.
Zeitplan, Anbindung und weitere Einsatzfälle bündelt das Dossier EUDI-Wallet & digitale Identität.
An welchem Schritt die eigene Kontoeröffnung heute die meisten Interessenten verliert, lässt sich meist schneller beantworten als gedacht, sobald jemand die Zahlen je Schritt zusammenträgt. Wir freuen uns über ein erstes Gespräch zu diesem Thema.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Der Ausweis-Schritt ist der größte Abbruchpunkt
Wallet-Ident und Abschluss gehören in eine Sitzung
Die Filiale wird zum Einrichtungsort der Wallet
Der Antrag ist fertig. Der Kunde ist weg.
Viele digitale Kontoeröffnungen scheitern nicht am Produkt, sondern am Ausweis. Die EUDI-Wallet macht die Kontoeröffnung zur durchgängigen Strecke, weil die staatlich geprüfte Identität mit Zustimmung des Kunden direkt in den Antrag fließt, ohne Videotermin, ohne Postfiliale und ohne Ausweiskopie, und weil die Identifizierung damit in derselben Sitzung stattfindet, in der die Entscheidung für das Konto fällt.
Für Genossenschaftsbanken ist das kein Randthema. Die Kontoeröffnung ist der Eintritt in jede weitere Kundenbeziehung, und sie verliert digitale Interessenten ausgerechnet an dem Punkt, an dem sie sich bereits entschieden hatten. Marketing und Produkt haben den Interessenten gewonnen, der Prozess gibt ihn wieder her.
Wie groß ist die Hürde im Ident-Schritt?
Die Hürde ist gemessen, nicht vermutet. Im eGovernment MONITOR 2025 der Initiative D21 geben 51 Prozent der befragten Internetnutzerinnen und -nutzer an, digitale Verwaltungsleistungen nicht intensiver zu nutzen, weil sie sich dafür digital ausweisen müssten. Die Zahl stammt aus der Verwaltung, beschreibt aber dieselbe Reibung, die jede Online-Kontoeröffnung kennt.
Zugleich ist die Erwartung klar. In der repräsentativen Bitkom-Befragung „Mehrheit der Deutschen will EUDI-Wallet nutzen“ vom April 2026 unter 1.004 Personen ab 16 Jahren wollen 54 Prozent die Wallet nutzen. Von denen, die eine Nutzung erwägen, wollen 57 Prozent ihre Identität damit sicher digital nachweisen, ausdrücklich auch bei der Online-Kontoeröffnung. Menschen wollen sich digital ausweisen, nur nicht mit den heutigen Umwegen.
Woran bricht die Kontoeröffnung heute?
Die Strecke bricht an drei Stellen. Erstens am Verfahrenswechsel: Der Kunde füllt den Antrag in der Banking-Umgebung aus und wird dann in eine fremde Ident-App oder ein Video-Callcenter geschickt, mit Wartezeit, Lichtproblemen und neuem Anbieter-Branding. Zweitens an der Verfügbarkeit: Videostrecken haben Servicezeiten und Lastspitzen, digitale Anträge entstehen oft abends. Drittens an der Geduld: Jede Minute zwischen Entscheidung und Abschluss lädt dazu ein, es später zu erledigen.
Hinzu kommt ein Risiko, das in Projekten gern übersehen wird. Wird die Wallet nur als zusätzliche Option neben die bestehenden Verfahren gestellt, entstehen zwei parallele Identifikationsstrecken mit doppelter Pflege, ohne dass die Strecke selbst besser wird. Die Wallet entfaltet ihren Nutzen erst, wenn die Kontoeröffnung um sie herum neu gedacht wird.
Wie sieht die Kontoeröffnung mit Wallet aus?
Der Kunde wählt das Konto, tippt auf „Mit Wallet identifizieren“, bestätigt in der Wallet die Freigabe der angefragten Daten mit PIN oder Biometrie, und das Institut erhält die geprüften Identitätsdaten strukturiert in den Antrag. Danach folgt, was ohnehin digital ist: Einwilligung zur Bonitätsauskunft, Produktauswahl, Vertragsabschluss. Kein Feld wird abgetippt, kein Dokument hochgeladen, keine dritte App installiert.
Rechtlich trägt der Weg: Die europäische Geldwäscheverordnung (EU) 2024/1624, die ab dem 10. Juli 2027 gilt, nennt in Artikel 22 Absatz 6 elektronische Identifizierungsmittel der Sicherheitsniveaus „substanziell“ oder „hoch“ nach eIDAS gleichrangig neben der Vorlage eines Ausweisdokuments. Wie sich die Identifizierung zwischen Wallet und Geldwäscheverordnung neu sortiert, zeigt der Beitrag zur Identifizierung unter Wallet und AMLR.
Realistisch ist ein gestaffelter Start. Die deutsche Wallet d-you soll laut Bundesdigitalministerium am 2. Januar 2027 starten, nach einem Überblick der Kanzlei Heuking vom Oktober 2026 zunächst mit dem digitalen Personalausweis. Die qualifizierte elektronische Signatur aus der Wallet folgt nach einer Übersicht von Namirial vom August 2026 erst nach dem Start. Bis dahin bleibt die Unterschrift im bestehenden digitalen Verfahren, die Strecke sollte aber so gebaut sein, dass sie später ohne Umbau aufgenommen wird.
Entscheidend ist, dass die Strecke nach der Identifizierung nicht wieder bricht. Eine Wallet-Identifizierung, die in einen Brief mit Unterschriftenblatt mündet, verspielt den Vorteil an der Ziellinie. Der Anspruch heißt: vom ersten Klick bis zur Kontonummer in einer Sitzung.
Was hinter der Kulisse unverändert bleibt
Durchgängig heißt nicht prüfungsfrei. Hinter der Wallet-Strecke laufen dieselben Pflichten wie heute: die geldwäscherechtliche Sorgfalt, das Screening gegen Sanktions- und PEP-Listen (PEP steht für politisch exponierte Personen), die Bonitätsauskunft mit Einwilligung und die Anlage im Kernbanksystem samt steuerlicher Merkmale. Der Unterschied liegt in der Datenqualität am Eingang: Die Wallet liefert Identitätsdaten strukturiert und geprüft, sodass nachgelagerte Prüfungen automatisch laufen können, statt an Tippfehlern aus abfotografierten Ausweisen zu scheitern.
Genau deshalb ist die Wallet-Strecke ein Prozessprojekt und kein Frontend-Projekt. Der Gewinn entsteht, wenn die Kette vom Identitätsdatensatz bis zur Kontonummer ohne manuellen Eingriff durchläuft, nicht wenn nur der erste Schritt schöner aussieht.
Warum erreicht die Wallet junge Kundinnen und Kunden zuerst?
Digitale Identität verteilt sich ungleich über die Generationen. Der eGovernment MONITOR 2024 der Initiative D21 misst unter Ausweisbesitzenden eine Nutzung der Online-Ausweisfunktion von 40 Prozent in der Generation Z, 28 Prozent in der Generation Y, 20 Prozent in der Generation X und 14 Prozent bei den Babyboomern. Über alle Befragten lag der Wert 2024 bei 22 Prozent, im Folgejahr laut eGovernment MONITOR 2025 bei 25 Prozent.
Die Wallet kommt damit zuerst bei Studierenden, Berufseinsteigern und jungen Familien an, also bei der Gruppe, die ihre Bankverbindung in diesen Jahren festlegt. Ein Institut, das diesen Kundinnen und Kunden eine Wallet-Eröffnung anbietet, spricht sie in der Form an, die sie aus dem übrigen digitalen Alltag kennen.
Wie wird die Mitgliedschaft Teil derselben Sitzung?
Mitgliedschaft und Geschäftsanteil gehören in denselben Abschlussfluss wie das Konto. Die Zeichnung von Geschäftsanteilen ist heute oft ein Formularprozess mit Unterschrift und wird im digitalen Kanal deshalb häufig gar nicht erst angeboten. Mit Wallet-Identifizierung und, sobald verfügbar, qualifizierter Signatur aus der Wallet wird daraus eine Option: Konto eröffnen, Mitglied werden, Anteil zeichnen, eine Sitzung.
Die Mitgliedschaft ist das Merkmal, das eine Genossenschaftsbank von jeder Direktbank unterscheidet. Ein Mitglied, das seinen Anteil in derselben Sitzung zeichnet, in der es Kunde wurde, erlebt die Genossenschaftsidee als Selbstverständlichkeit statt als Formular, das später per Post kommt.
Was liefert der Verbund, was das Institut?
Der Verbund liefert absehbar die Technik, das Institut die Nutzung. Für Genossenschaftsbanken liegt nahe, dass die technische Anbindung wie heute Ident-Verfahren und Banking-Infrastruktur über Atruvia kommt; die eIDAS-Verordnung behandelt Vermittler, die im Namen vertrauender Beteiligter handeln, in Artikel 5b Absatz 10 selbst als vertrauende Beteiligte. Gerade deshalb wird die Technik zur Gleichausstattung, und der Unterschied entsteht in der Prozess- und Vertriebsarbeit des einzelnen Instituts.
Drei Fragen entscheiden dort: Ist die eigene Kontoeröffnung heute durchgängig digital, oder endet sie im Postversand? Wer kennt die Abbruchquote je Schritt? Und wird die Wallet-Option prominent angeboten oder hinter den Altverfahren versteckt? Wie groß die Lücke zwischen digitalem Anspruch und Abschlussrealität sein kann, beschreibt der Beitrag zur digitalen Kundenreise im Finanzsektor.
Im Übergang hat nicht jeder Kunde eine Wallet. Laut Bitkom haben erst 18 Prozent die Online-Funktion ihres Ausweises aktiviert und kennen die PIN. VideoIdent und Filiale bleiben deshalb Rückfallebene, alles mit demselben Ergebnisdatensatz im Kernsystem. Die Filiale bekommt dabei eine zusätzliche Rolle als Ort, an dem Kunden beim Einrichten geholfen wird; warum gerade diese Rolle zählt, zeigt der Beitrag zur eID-Aktivierungslücke.
Woran lässt sich der Erfolg der Wallet-Strecke messen?
Drei Werte genügen für den Anfang, getrennt nach Ident-Weg erhoben: die Konversionsrate von Start bis Kontonummer, die Durchlaufzeit bis zum nutzbaren Konto und der Anteil der Eröffnungen außerhalb der Servicezeiten. Ein vierter Wert reicht über die Eröffnung hinaus, die Aktivität der neuen Konten nach 90 Tagen.
Der Business Case steht auf drei Beinen: zurückgewonnene Abbrecher im Ident-Schritt, wegfallende Stückkosten an Video-Dienstleister und weniger Nacharbeit in Marktfolge und Datenpflege. Gegenzurechnen sind Anbindung und Prozessarbeit. Wichtiger als eine exakte Zahl vorab ist, dass die Werte ab dem ersten Tag erhoben werden; die Kontoeröffnung wird dann zur Blaupause für Depot, Ratenkredit, Vollmacht und Jugendkonto.
Was das Management jetzt anstoßen sollte
Die heutige Kontoeröffnung vermessen: Abbrüche, Durchlaufzeit und Kosten je Schritt und je Ident-Verfahren erheben.
Die Strecke als Ganzes planen: von der Wallet-Freigabe bis zur Kontonummer ohne Medienbruch, inklusive Mitgliedschaft und Geschäftsanteil.
Anforderungen an den Verbund formulieren: welche Strecken zuerst, welche Rückfallwege, welche Auswertungen nach Ident-Weg.
Filiale und Servicecenter vorbereiten: Einrichtungshilfe anbieten und Mitarbeitende die eigene Wallet vor dem Kundenstart selbst nutzen lassen.
Kennzahlen festlegen: Konversion, Durchlaufzeit und Eröffnungen außerhalb der Servicezeiten, getrennt nach Wallet und Altverfahren.
Häufige Fragen
Reicht die Wallet-Identifizierung geldwäscherechtlich?
Die Geldwäscheverordnung (EU) 2024/1624 lässt elektronische Identifizierungsmittel der Sicherheitsniveaus „substanziell“ oder „hoch“ ausdrücklich zu. Die konkrete Verfahrensfreigabe im Institut gehört mit Compliance und Verband abgestimmt, sie ist ein Arbeitspaket, kein Hindernis.
Wie funktionieren Gemeinschaftskonten?
Zwei Personen, zwei Wallet-Freigaben, derselbe Prozess. Die Strecke muss den Fall nur von Anfang an vorsehen, und die Logik lässt sich später für Depot und Kredit wiederverwenden.
Was passiert bei einem Abbruch mitten in der Strecke?
Der Antrag wird mit Stand gespeichert und per Link wieder aufgenommen, wie heute. Neu ist, dass der häufigste Abbruchgrund, der Wechsel in ein fremdes Ident-Verfahren, entfällt.
Zeitplan, Anbindung und weitere Einsatzfälle bündelt das Dossier EUDI-Wallet & digitale Identität.
An welchem Schritt die eigene Kontoeröffnung heute die meisten Interessenten verliert, lässt sich meist schneller beantworten als gedacht, sobald jemand die Zahlen je Schritt zusammenträgt. Wir freuen uns über ein erstes Gespräch zu diesem Thema.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Der Ausweis-Schritt ist der größte Abbruchpunkt
Wallet-Ident und Abschluss gehören in eine Sitzung
Die Filiale wird zum Einrichtungsort der Wallet
Der Antrag ist fertig. Der Kunde ist weg.
Viele digitale Kontoeröffnungen scheitern nicht am Produkt, sondern am Ausweis. Die EUDI-Wallet macht die Kontoeröffnung zur durchgängigen Strecke, weil die staatlich geprüfte Identität mit Zustimmung des Kunden direkt in den Antrag fließt, ohne Videotermin, ohne Postfiliale und ohne Ausweiskopie, und weil die Identifizierung damit in derselben Sitzung stattfindet, in der die Entscheidung für das Konto fällt.
Für Genossenschaftsbanken ist das kein Randthema. Die Kontoeröffnung ist der Eintritt in jede weitere Kundenbeziehung, und sie verliert digitale Interessenten ausgerechnet an dem Punkt, an dem sie sich bereits entschieden hatten. Marketing und Produkt haben den Interessenten gewonnen, der Prozess gibt ihn wieder her.
Wie groß ist die Hürde im Ident-Schritt?
Die Hürde ist gemessen, nicht vermutet. Im eGovernment MONITOR 2025 der Initiative D21 geben 51 Prozent der befragten Internetnutzerinnen und -nutzer an, digitale Verwaltungsleistungen nicht intensiver zu nutzen, weil sie sich dafür digital ausweisen müssten. Die Zahl stammt aus der Verwaltung, beschreibt aber dieselbe Reibung, die jede Online-Kontoeröffnung kennt.
Zugleich ist die Erwartung klar. In der repräsentativen Bitkom-Befragung „Mehrheit der Deutschen will EUDI-Wallet nutzen“ vom April 2026 unter 1.004 Personen ab 16 Jahren wollen 54 Prozent die Wallet nutzen. Von denen, die eine Nutzung erwägen, wollen 57 Prozent ihre Identität damit sicher digital nachweisen, ausdrücklich auch bei der Online-Kontoeröffnung. Menschen wollen sich digital ausweisen, nur nicht mit den heutigen Umwegen.
Woran bricht die Kontoeröffnung heute?
Die Strecke bricht an drei Stellen. Erstens am Verfahrenswechsel: Der Kunde füllt den Antrag in der Banking-Umgebung aus und wird dann in eine fremde Ident-App oder ein Video-Callcenter geschickt, mit Wartezeit, Lichtproblemen und neuem Anbieter-Branding. Zweitens an der Verfügbarkeit: Videostrecken haben Servicezeiten und Lastspitzen, digitale Anträge entstehen oft abends. Drittens an der Geduld: Jede Minute zwischen Entscheidung und Abschluss lädt dazu ein, es später zu erledigen.
Hinzu kommt ein Risiko, das in Projekten gern übersehen wird. Wird die Wallet nur als zusätzliche Option neben die bestehenden Verfahren gestellt, entstehen zwei parallele Identifikationsstrecken mit doppelter Pflege, ohne dass die Strecke selbst besser wird. Die Wallet entfaltet ihren Nutzen erst, wenn die Kontoeröffnung um sie herum neu gedacht wird.
Wie sieht die Kontoeröffnung mit Wallet aus?
Der Kunde wählt das Konto, tippt auf „Mit Wallet identifizieren“, bestätigt in der Wallet die Freigabe der angefragten Daten mit PIN oder Biometrie, und das Institut erhält die geprüften Identitätsdaten strukturiert in den Antrag. Danach folgt, was ohnehin digital ist: Einwilligung zur Bonitätsauskunft, Produktauswahl, Vertragsabschluss. Kein Feld wird abgetippt, kein Dokument hochgeladen, keine dritte App installiert.
Rechtlich trägt der Weg: Die europäische Geldwäscheverordnung (EU) 2024/1624, die ab dem 10. Juli 2027 gilt, nennt in Artikel 22 Absatz 6 elektronische Identifizierungsmittel der Sicherheitsniveaus „substanziell“ oder „hoch“ nach eIDAS gleichrangig neben der Vorlage eines Ausweisdokuments. Wie sich die Identifizierung zwischen Wallet und Geldwäscheverordnung neu sortiert, zeigt der Beitrag zur Identifizierung unter Wallet und AMLR.
Realistisch ist ein gestaffelter Start. Die deutsche Wallet d-you soll laut Bundesdigitalministerium am 2. Januar 2027 starten, nach einem Überblick der Kanzlei Heuking vom Oktober 2026 zunächst mit dem digitalen Personalausweis. Die qualifizierte elektronische Signatur aus der Wallet folgt nach einer Übersicht von Namirial vom August 2026 erst nach dem Start. Bis dahin bleibt die Unterschrift im bestehenden digitalen Verfahren, die Strecke sollte aber so gebaut sein, dass sie später ohne Umbau aufgenommen wird.
Entscheidend ist, dass die Strecke nach der Identifizierung nicht wieder bricht. Eine Wallet-Identifizierung, die in einen Brief mit Unterschriftenblatt mündet, verspielt den Vorteil an der Ziellinie. Der Anspruch heißt: vom ersten Klick bis zur Kontonummer in einer Sitzung.
Was hinter der Kulisse unverändert bleibt
Durchgängig heißt nicht prüfungsfrei. Hinter der Wallet-Strecke laufen dieselben Pflichten wie heute: die geldwäscherechtliche Sorgfalt, das Screening gegen Sanktions- und PEP-Listen (PEP steht für politisch exponierte Personen), die Bonitätsauskunft mit Einwilligung und die Anlage im Kernbanksystem samt steuerlicher Merkmale. Der Unterschied liegt in der Datenqualität am Eingang: Die Wallet liefert Identitätsdaten strukturiert und geprüft, sodass nachgelagerte Prüfungen automatisch laufen können, statt an Tippfehlern aus abfotografierten Ausweisen zu scheitern.
Genau deshalb ist die Wallet-Strecke ein Prozessprojekt und kein Frontend-Projekt. Der Gewinn entsteht, wenn die Kette vom Identitätsdatensatz bis zur Kontonummer ohne manuellen Eingriff durchläuft, nicht wenn nur der erste Schritt schöner aussieht.
Warum erreicht die Wallet junge Kundinnen und Kunden zuerst?
Digitale Identität verteilt sich ungleich über die Generationen. Der eGovernment MONITOR 2024 der Initiative D21 misst unter Ausweisbesitzenden eine Nutzung der Online-Ausweisfunktion von 40 Prozent in der Generation Z, 28 Prozent in der Generation Y, 20 Prozent in der Generation X und 14 Prozent bei den Babyboomern. Über alle Befragten lag der Wert 2024 bei 22 Prozent, im Folgejahr laut eGovernment MONITOR 2025 bei 25 Prozent.
Die Wallet kommt damit zuerst bei Studierenden, Berufseinsteigern und jungen Familien an, also bei der Gruppe, die ihre Bankverbindung in diesen Jahren festlegt. Ein Institut, das diesen Kundinnen und Kunden eine Wallet-Eröffnung anbietet, spricht sie in der Form an, die sie aus dem übrigen digitalen Alltag kennen.
Wie wird die Mitgliedschaft Teil derselben Sitzung?
Mitgliedschaft und Geschäftsanteil gehören in denselben Abschlussfluss wie das Konto. Die Zeichnung von Geschäftsanteilen ist heute oft ein Formularprozess mit Unterschrift und wird im digitalen Kanal deshalb häufig gar nicht erst angeboten. Mit Wallet-Identifizierung und, sobald verfügbar, qualifizierter Signatur aus der Wallet wird daraus eine Option: Konto eröffnen, Mitglied werden, Anteil zeichnen, eine Sitzung.
Die Mitgliedschaft ist das Merkmal, das eine Genossenschaftsbank von jeder Direktbank unterscheidet. Ein Mitglied, das seinen Anteil in derselben Sitzung zeichnet, in der es Kunde wurde, erlebt die Genossenschaftsidee als Selbstverständlichkeit statt als Formular, das später per Post kommt.
Was liefert der Verbund, was das Institut?
Der Verbund liefert absehbar die Technik, das Institut die Nutzung. Für Genossenschaftsbanken liegt nahe, dass die technische Anbindung wie heute Ident-Verfahren und Banking-Infrastruktur über Atruvia kommt; die eIDAS-Verordnung behandelt Vermittler, die im Namen vertrauender Beteiligter handeln, in Artikel 5b Absatz 10 selbst als vertrauende Beteiligte. Gerade deshalb wird die Technik zur Gleichausstattung, und der Unterschied entsteht in der Prozess- und Vertriebsarbeit des einzelnen Instituts.
Drei Fragen entscheiden dort: Ist die eigene Kontoeröffnung heute durchgängig digital, oder endet sie im Postversand? Wer kennt die Abbruchquote je Schritt? Und wird die Wallet-Option prominent angeboten oder hinter den Altverfahren versteckt? Wie groß die Lücke zwischen digitalem Anspruch und Abschlussrealität sein kann, beschreibt der Beitrag zur digitalen Kundenreise im Finanzsektor.
Im Übergang hat nicht jeder Kunde eine Wallet. Laut Bitkom haben erst 18 Prozent die Online-Funktion ihres Ausweises aktiviert und kennen die PIN. VideoIdent und Filiale bleiben deshalb Rückfallebene, alles mit demselben Ergebnisdatensatz im Kernsystem. Die Filiale bekommt dabei eine zusätzliche Rolle als Ort, an dem Kunden beim Einrichten geholfen wird; warum gerade diese Rolle zählt, zeigt der Beitrag zur eID-Aktivierungslücke.
Woran lässt sich der Erfolg der Wallet-Strecke messen?
Drei Werte genügen für den Anfang, getrennt nach Ident-Weg erhoben: die Konversionsrate von Start bis Kontonummer, die Durchlaufzeit bis zum nutzbaren Konto und der Anteil der Eröffnungen außerhalb der Servicezeiten. Ein vierter Wert reicht über die Eröffnung hinaus, die Aktivität der neuen Konten nach 90 Tagen.
Der Business Case steht auf drei Beinen: zurückgewonnene Abbrecher im Ident-Schritt, wegfallende Stückkosten an Video-Dienstleister und weniger Nacharbeit in Marktfolge und Datenpflege. Gegenzurechnen sind Anbindung und Prozessarbeit. Wichtiger als eine exakte Zahl vorab ist, dass die Werte ab dem ersten Tag erhoben werden; die Kontoeröffnung wird dann zur Blaupause für Depot, Ratenkredit, Vollmacht und Jugendkonto.
Was das Management jetzt anstoßen sollte
Die heutige Kontoeröffnung vermessen: Abbrüche, Durchlaufzeit und Kosten je Schritt und je Ident-Verfahren erheben.
Die Strecke als Ganzes planen: von der Wallet-Freigabe bis zur Kontonummer ohne Medienbruch, inklusive Mitgliedschaft und Geschäftsanteil.
Anforderungen an den Verbund formulieren: welche Strecken zuerst, welche Rückfallwege, welche Auswertungen nach Ident-Weg.
Filiale und Servicecenter vorbereiten: Einrichtungshilfe anbieten und Mitarbeitende die eigene Wallet vor dem Kundenstart selbst nutzen lassen.
Kennzahlen festlegen: Konversion, Durchlaufzeit und Eröffnungen außerhalb der Servicezeiten, getrennt nach Wallet und Altverfahren.
Häufige Fragen
Reicht die Wallet-Identifizierung geldwäscherechtlich?
Die Geldwäscheverordnung (EU) 2024/1624 lässt elektronische Identifizierungsmittel der Sicherheitsniveaus „substanziell“ oder „hoch“ ausdrücklich zu. Die konkrete Verfahrensfreigabe im Institut gehört mit Compliance und Verband abgestimmt, sie ist ein Arbeitspaket, kein Hindernis.
Wie funktionieren Gemeinschaftskonten?
Zwei Personen, zwei Wallet-Freigaben, derselbe Prozess. Die Strecke muss den Fall nur von Anfang an vorsehen, und die Logik lässt sich später für Depot und Kredit wiederverwenden.
Was passiert bei einem Abbruch mitten in der Strecke?
Der Antrag wird mit Stand gespeichert und per Link wieder aufgenommen, wie heute. Neu ist, dass der häufigste Abbruchgrund, der Wechsel in ein fremdes Ident-Verfahren, entfällt.
Zeitplan, Anbindung und weitere Einsatzfälle bündelt das Dossier EUDI-Wallet & digitale Identität.
An welchem Schritt die eigene Kontoeröffnung heute die meisten Interessenten verliert, lässt sich meist schneller beantworten als gedacht, sobald jemand die Zahlen je Schritt zusammenträgt. Wir freuen uns über ein erstes Gespräch zu diesem Thema.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


