Insight
EUDI-Wallet und digitale Identität: das Dossier für das Management
Fahrplan, Kundenbereitschaft, Einsatzfälle und Anbindung: Das Dossier zeigt, was die EUDI-Wallet für Banken, Versicherer und Makler bedeutet.
KI & Digitalisierung
5 min Lesezeit
Kernaussage
Die EUDI-Wallet verändert Identifizierung, Anmeldung und Unterschrift in der Finanzbranche. Vorteile entstehen bei Instituten, die Prozesse und Kundenaktivierung vorbereiten, bevor die Pflicht greift.

Die wichtigsten Erkenntnisse
Hohe Bereitschaft der Kunden, geringe Startfähigkeit
Banken müssen die Wallet bis Ende 2027 akzeptieren
Der Nutzen entsteht im Prozess, nicht im Login
Die digitale Identität wird zur Infrastruktur
Mit der europäischen digitalen Identitätsbrieftasche, der EUDI-Wallet, können sich Bürgerinnen und Bürger künftig per Smartphone ausweisen, Nachweise vorzeigen und qualifiziert elektronisch unterschreiben. Grundlage ist die überarbeitete eIDAS-Verordnung, Verordnung (EU) 2024/1183, die Mitgliedstaaten, Banken und weitere regulierte Unternehmen in die Pflicht nimmt.
Für Finanzinstitute, Versicherer und Vermittler ist die EUDI-Wallet weniger ein neues Login als eine neue Infrastruktur für Identifizierung, Nachweise und Unterschrift; wer Kontoeröffnung, Antrag und Vertragsabschluss jetzt darauf ausrichtet, verkürzt Prozesse und senkt Abbrüche.
Die Übersicht bündelt alle Beiträge auf sotica.de zur EUDI-Wallet, von Fahrplan und Zuständigkeit über Kundenbereitschaft bis zu konkreten Einsatzfällen in Bank, Versicherung und Maklerbüro.
Worum es für Management und Bereichsleitung geht
Der Zeitrahmen ist gesetzt. Nach der eIDAS-Verordnung müssen die Mitgliedstaaten bis zum 24. Dezember 2026 mindestens eine EUDI-Wallet bereitstellen. Bis zum 24. Dezember 2027 müssen Banken und andere Unternehmen, die zur starken Kundenauthentifizierung verpflichtet sind, die Wallet auf Wunsch der Kundin oder des Kunden akzeptieren, wie der Authentifizierungsanbieter OneSpan die Fristen aus Artikel 5f zusammenfasst.
Auf Kundenseite ist die Bereitschaft hoch, die Startfähigkeit gering. Nach einer repräsentativen Befragung des Digitalverbands Bitkom unter 1.004 Personen ab 16 Jahren vom April 2026 wollen 54 Prozent der Deutschen die EUDI-Wallet nutzen, aber nur 18 Prozent haben die Online-Funktion ihres Personalausweises aktiviert und kennen ihre PIN; 57 Prozent haben sie nie aktiviert. Unter den Interessierten wollen 57 Prozent die Wallet ausdrücklich nutzen, um sich digital auszuweisen, etwa bei Behörden oder bei der Kontoeröffnung.
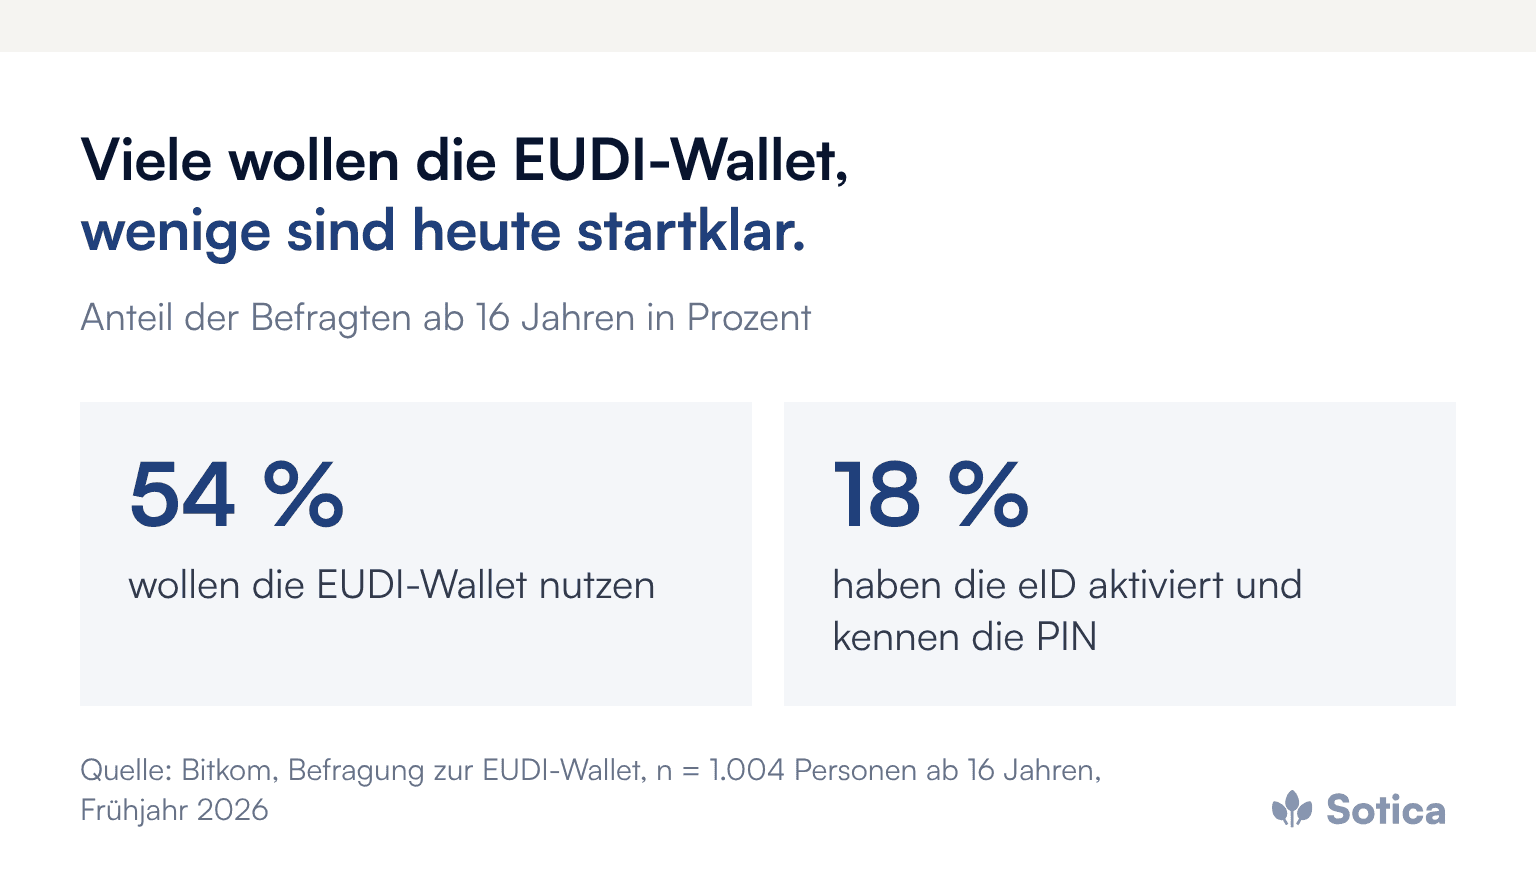
Für Management und Bereichsleitung ergeben sich daraus zwei Aufgaben: die technische und prozessuale Anbindung als vertrauende Partei vorbereiten und die Kundinnen und Kunden beim Start aktiv begleiten. Vertrauende Partei ist jedes Unternehmen, das Identitätsdaten oder Nachweise aus der Wallet abfragt und sich dafür registrieren muss.
Der wirtschaftliche Nutzen liegt nicht im Login allein. Wer Identität, Adresse, Einkommens- oder Berechtigungsnachweise künftig als geprüfte digitale Angabe erhält, spart Abgleich, Nachforderung und Ablage. Kontoeröffnung, Kreditantrag, Versicherungsantrag und Maklervertrag werden kürzer, und die Zahl der Abbrüche an der Stelle, an der heute ein Ausweis hochgeladen oder vorgezeigt werden muss, sinkt. Zugleich entscheidet sich an der Wallet, wer die digitale Kundenschnittstelle hält: das Institut, das seine Kundschaft beim Start begleitet, oder ein Anbieter, der die Wallet schneller in seine Strecke einbaut.
Wichtig ist zudem die Abstimmung mit dem jeweiligen Rechenzentrum oder IT-Dienstleister, denn viele technische Bausteine werden zentral bereitgestellt, während Prozessgestaltung, Kundenansprache und Schulung der Beratung im Institut bleiben.
Welche Entscheidungen jetzt anstehen
Vor der Umsetzung stehen fünf Grundsatzfragen:
Wer im Institut verantwortet das Thema EUDI-Wallet, Vertrieb, Organisation, IT oder Compliance?
Welche Prozesse profitieren zuerst: Kontoeröffnung, Login, Antrag, Vertragsunterschrift oder Legitimationsprüfung?
Wie erfolgt die Anbindung als vertrauende Partei, über den Verbund, einen Dienstleister oder eigene Schnittstellen?
Wie werden Kundinnen und Kunden bei Aktivierung und Einrichtung unterstützt, ohne dass die Filiale zum Engpass wird?
Welche Rückfallebenen bleiben bestehen, solange nur ein Teil der Kundschaft die Wallet nutzt?
Welcher Fahrplan gilt, und wer muss das Thema treiben?
Die Fristen sind europäisch gesetzt, die Umsetzung liegt beim einzelnen Institut. Die Beiträge ordnen Fahrplan, staatliche und private Wallets sowie die Frage, welcher Bereich die Verantwortung übernimmt.
Wie bereit sind Kundinnen und Kunden für die Wallet?
Die Zahlen zeigen eine Lücke zwischen Wollen und Können. Institute, die bei der Aktivierung der Online-Ausweisfunktion helfen, werden zum Starthelfer und sichern sich zugleich die digitale Kundenschnittstelle gegenüber Neobanken.
54 Prozent wollen die EUDI-Wallet: Was der Vertrieb daraus macht
Die eID-Aktivierungslücke: Sparkassen als Wallet-Starthelfer
N26 und Sparkassen: Tempo gegen Vertrauen im Kampf um junge Kunden
Welche Einsatzfälle tragen im Bankgeschäft?
Kontoeröffnung, Login im Online-Banking und Legitimationsprüfung sind die naheliegenden Einsatzfälle. Mit der EU-Geldwäscheverordnung, die ab Juli 2027 gilt, wird zudem die Identifizierung neu verteilt. Für jeden Einsatzfall lohnt der Blick auf die heutige Abbruchstelle in der Strecke, denn dort entsteht der messbare Nutzen.
Was bringt die Wallet Versicherern und Maklern?
Bei Versicherern ersetzen elektronische Attributsnachweise, kurz EAAs, die Aktenkopie im Antrag. Im Maklerbüro wird mit der qualifizierten elektronischen Signatur, der QES, der Maklervertrag vollständig digital. Damit entfallen Ausdruck, Unterschrift auf Papier und erneutes Einscannen, die heute in vielen Büros einen spürbaren Teil der Verwaltungszeit binden.
Wie gelingt die technische Anbindung als vertrauende Partei?
Wer Daten aus der Wallet abfragen will, muss sich als vertrauende Partei registrieren und die Wallet an Kernsystem und Prozesse anbinden. Der Beitrag beschreibt Schritte, Abhängigkeiten und typische Stolpersteine. Für Sparkassen und Genossenschaftsbanken spielt dabei die Frage eine große Rolle, welche Bausteine die Verbund-IT bereitstellt und welche Anpassungen in den eigenen Prozessen verbleiben.
Häufige Fragen
Ab wann müssen Banken die EUDI-Wallet akzeptieren?
Nach Artikel 5f der eIDAS-Verordnung müssen Banken und andere zur starken Kundenauthentifizierung verpflichtete Unternehmen die Wallet bis zum 24. Dezember 2027 auf Wunsch der Nutzerinnen und Nutzer akzeptieren.
Ersetzt die Wallet das Video-Ident-Verfahren?
Für Kundinnen und Kunden mit Wallet kann sie Video- und Filialidentifizierung weitgehend ersetzen. Solange nicht alle eine Wallet nutzen, bleiben die bisherigen Verfahren als Rückfallebene nötig.
Müssen Versicherer und Makler die Wallet ebenfalls akzeptieren?
Die Annahmepflicht richtet sich nach der Pflicht zur starken Kundenauthentifizierung und weiteren Vorgaben. Unabhängig davon bietet die Wallet bei Antrag, Legitimation und Unterschrift auch dort einen klaren Prozessnutzen.
Spannend ist weniger, ob die Wallet kommt, als welcher Prozess im eigenen Institut als erster spürbar davon profitiert. Wir freuen uns, diese Frage in einem ersten Gespräch gemeinsam zu sortieren.

Dominik Winkel
Gründer & Managing Partner, Sotica. Partner für Wandel in der Finanzbranche. Von der Herausforderung bis zur Lösung im Tagesgeschäft.
Thema zurzeit im Fokus?
Im Gespräch ordnen wir Ausgangslage und Handlungsspielraum direkt ein. Unverbindlich und ohne Umwege.


