Insight
Attribute statt Aktenkopie: EAAs im Versicherungsantrag
Attributsbescheinigungen aus der EUDI-Wallet ersetzen Aktenkopien im Versicherungsantrag. Welche Strecken profitieren und warum das Zweckregister zuerst kommt.
Kunde und Betreuung
6 min Lesezeit
Kernaussage
Der Antrag braucht Attribute, keine Aktenkopien. Wer Antragsstrecken auf geprüfte Einzelnachweise umbaut und nur abfragt, was der Tarif braucht, senkt Nachreichungen und macht Datensparsamkeit zum Verkaufsargument.

Die wichtigsten Erkenntnisse
Attribute ersetzen Dokumente, nicht nur Ausweiskopien
Nachreichungen sind der Ort, an dem Anträge altern
Das Zweckregister kommt vor der Anbindung
Versicherer fragen nach allem. Gebraucht hätten sie ein Attribut.
Wer eine Police beantragt, stellt heute eine kleine Akte zusammen: Ausweis, Nachweise, Bescheinigungen. Elektronische Attributsbescheinigungen aus der EUDI-Wallet können diese Sammelmappe ersetzen, weil der Kunde künftig einzelne geprüfte Angaben freigibt, statt vollständige Dokumente zu kopieren, und weil der Versicherer damit maschinenlesbare Daten mit Herkunftsnachweis erhält statt Fotos, die jemand deuten muss.
Für Versicherer ist das die eigentliche Neuerung der Wallet. Die Identifizierung ist der Einstieg, die Attribute verändern den Antrag selbst.
Was sind elektronische Attributsbescheinigungen?
Die eIDAS-2.0-Verordnung (EU) 2024/1183 sieht neben den Personenidentifizierungsdaten aus dem Ausweis qualifizierte und nicht qualifizierte elektronische Attributsbescheinigungen vor: kryptografisch geprüfte Einzelnachweise, die berechtigte Stellen in die Wallet ausstellen. Nach Artikel 5a muss die Wallet das Weitergeben „selektiv offengelegter“ Daten unterstützen. Der Kunde zeigt also nur die Angaben, die ein Prozess braucht, etwa Fahrerlaubnisklasse und Gültigkeit, nicht den ganzen Führerschein.
Die deutsche Wallet d-you soll laut Bundesdigitalministerium am 2. Januar 2027 starten, nach einem Überblick der Kanzlei Heuking vom Oktober 2026 zunächst nur mit dem digitalen Personalausweis. Ein Lichtbildnachweis soll kurz nach dem Start folgen, für den Führerschein gab es zu diesem Zeitpunkt noch keinen festen Termin. Eine Testumgebung haben Bundesdigitalministerium und SPRIND laut netzpolitik.org im Januar 2026 geöffnet; wer dort testen will, muss sich zuvor als vertrauende Partei registrieren.
Welche Antragsstrecken profitieren zuerst?
Überall dort, wo heute Nachweise angefordert, nachgereicht und manuell geprüft werden. Die Kfz-Versicherung mit Führerscheindaten. Die Risikolebensversicherung mit Identitäts- und Altersnachweis. Die Berufsunfähigkeitsversicherung mit Berufsangaben. Und der Leistungsbereich, in dem sich Bezugsberechtigte heute per Ausweiskopie und beglaubigter Unterlage legitimieren.
Jede dieser Stellen ist ein Nachreichungs-Klassiker. Nachreichungen sind der Ort, an dem Anträge altern, Dunkelverarbeitungsquoten fallen und Kunden abspringen. Zwischen Antragseingang und Policierung liegt selten die Prüfung selbst, sondern das Warten auf ein Dokument, das der Kunde längst besitzt, nur nicht in der verlangten Form.
Die Kundenseite ist darauf eingestellt. In der repräsentativen Bitkom-Befragung „Mehrheit der Deutschen will EUDI-Wallet nutzen“ vom April 2026 unter 1.004 Personen ab 16 Jahren wollen 54 Prozent die Wallet nutzen. Von denen, die eine Nutzung erwägen, wollen 61 Prozent Ausweis, Führerschein und ähnliche Dokumente sicher digital dabeihaben, weitere 22 Prozent eventuell. Was der Vertrieb aus dieser Bereitschaft macht, vertieft der Beitrag zur Kundenbereitschaft für die EUDI-Wallet.

Was ändert sich in der Antragsprüfung?
Der Charakter der Daten ändert sich. Eine Wallet-Bescheinigung kommt strukturiert, maschinenlesbar und mit kryptografischem Herkunftsnachweis, statt als Foto eines Dokuments, das eine Software oder ein Sachbearbeiter interpretiert. Damit entfällt die teuerste Prüfschicht, die Frage, ob das Dokument echt und aktuell ist. Die Antragsprüfung kann sich auf die fachliche Bewertung konzentrieren, und die Dunkelverarbeitung, also die vollautomatische Bearbeitung ohne manuellen Eingriff, bekommt Daten in der Qualität, die sie immer gebraucht hätte. Warum der Antrag ohnehin der größte Automatisierungshebel ist, zeigt der Beitrag zur Dunkelverarbeitung in Antrag und Bestand.
Die Grenze gehört ebenso benannt: Welche Bescheinigungen es wann gibt, entscheiden die ausstellenden Stellen, nicht die Versicherer. Die Antragsstrecke braucht deshalb eine Logik, die Wallet-Attribute nutzt, wo vorhanden, und sauber auf Dokumente zurückfällt, wo nicht.
Wie sieht die Kfz-Strecke mit Attributen aus?
Der Kfz-Antrag zeigt den Unterschied am deutlichsten. Heute tippt der Kunde Führerscheindaten ab oder lädt ein Foto hoch, die Angaben zur Fahrerlaubnis bleiben ungeprüfte Selbstauskunft, und eine Abweichung fällt im Schadenfall auf, also im teuersten Moment. Mit Wallet liefert der Kunde die Führerscheindaten als geprüfte Bescheinigung, inklusive Klasse und Gültigkeit, in Sekunden und maschinenlesbar.
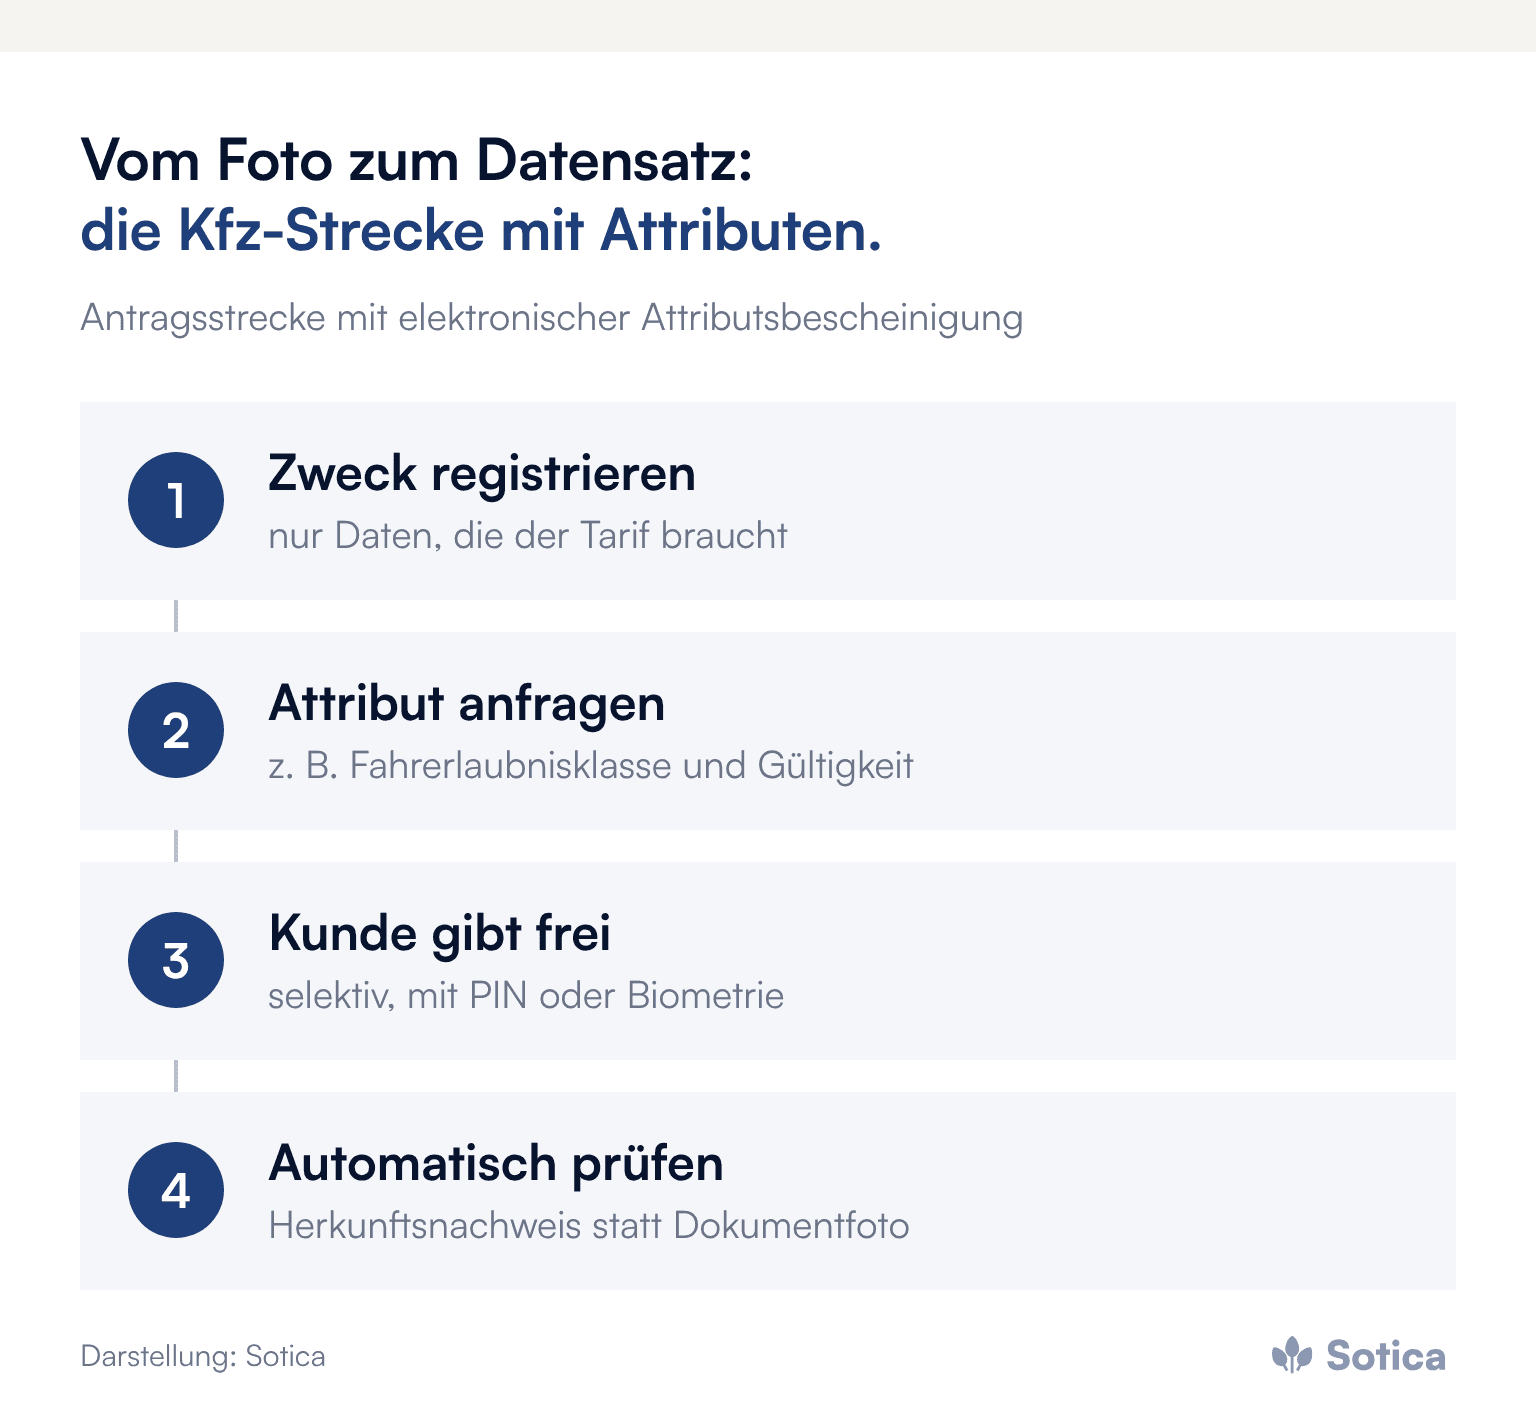
Für die Tarifierung heißt das belastbare Merkmale statt Selbstauskunft, für die Betrugsabwehr ein geschlossenes Einfallstor und für den Kunden ein kürzerer Antrag. Dieselbe Logik trägt danach den Altersnachweis in der Unfallversicherung und die Berufsangabe in der Berufsunfähigkeitsversicherung, Strecke für Strecke.
Warum kommt das Zweckregister vor der Anbindung?
Ohne Zweckregister keine Abfrage. Nach Artikel 5b registriert sich jede vertrauende Partei in ihrem Mitgliedstaat und gibt dabei die beabsichtigte Verwendung samt der Daten an, die sie von Nutzern anfordern muss; andere Daten darf sie nicht verlangen. Ausstellern von Bescheinigungen dürfen nach Artikel 5a keinerlei Informationen über die spätere Verwendung zur Verfügung gestellt werden.
Die Registrierung erzwingt eine Übung, die viele Unternehmen lange vor sich herschieben: ein vollständiges Register, welche Strecke welche Daten wozu erhebt. Am schnellsten entsteht es entlang der Antragsformulare, Feld für Feld mit der Frage, welche Tarif- oder Rechtsgrundlage die Angabe trägt. Was keine Antwort hat, fliegt aus dem Formular, schon vor der Wallet. Wie Registrierung und Anbindung im Detail ablaufen, beschreibt der Beitrag Vertrauende Partei werden.
Ist der Versicherer zur Annahme verpflichtet?
Die Annahmepflicht nach Artikel 5f Absatz 2 trifft private Anbieter, die nach Unionsrecht, nationalem Recht oder Vertrag eine Online-Identifizierung mit starker Nutzerauthentifizierung vornehmen müssen, und nimmt Kleinst- und kleine Unternehmen aus. Die Pflicht greift nach dem Heuking-Überblick ab Ende Dezember 2027 und nur auf Verlangen des Nutzers. Für Versicherer ist deshalb je Strecke zu prüfen, ob eine solche Identifizierung gesetzlich oder vertraglich vorgeschrieben ist, etwa im Kundenportal mit Zwei-Faktor-Anmeldung. Für Attribute im Antrag besteht in der Regel keine Pflicht, sondern ein Prozessvorteil.
Datenminimierung als Vertriebsargument
Ein Versicherer, der nachweislich nur abfragt, was der Tarif braucht, hat im Beratungsgespräch ein Argument, das der Wettbewerb erst nachweisen muss. Vertrauen war immer das Produkt der Branche, mit der Wallet wird es sichtbar: Der Kunde sieht in seiner Wallet, wer welche Daten wofür anfragt.
Was das Management jetzt anstoßen sollte
Eine Attribut-Landkarte erstellen: Welche Nachweise verlangen Antrags- und Leistungsprozesse, und welche werden als Wallet-Bescheinigung verfügbar?
Das Zweckregister aufbauen: Feld für Feld begründen, beginnend mit den fünf volumenstärksten Strecken.
Die Streckenlogik festlegen: Attribut zuerst, Dokument als Rückfall, gleiche Ergebnisse im Bestandssystem.
Die Pflichtfrage je Strecke klären und die Auslegung zu Artikel 5f dokumentieren.
Einen ersten Anwendungsfall wählen und ihn in Nachreichungen und Prüfminuten je Antrag messen.
Häufige Fragen
Ersetzen Attribute die Identifizierung nach Geldwäscherecht?
Nein. Wo Geldwäschepflichten gelten, etwa in der Lebensversicherung, liefert die Wallet die Identität; Attribute ergänzen sie um weitere geprüfte Angaben. Wie beides zusammenspielt, zeigt der Beitrag zur Identifizierung unter Wallet und AMLR.
Welche Bescheinigungen gibt es zum Start?
Zum Start der deutschen Wallet zunächst den digitalen Personalausweis, weitere Nachweise folgen schrittweise. Die Antragsstrecke sollte deshalb von Beginn an mit Rückfall auf Dokumente gebaut werden.
Darf ein Versicherer zusätzliche Daten aus der Wallet abfragen, wenn der Kunde zustimmt?
Nur, wenn sie in der Registrierung als vertrauende Partei angegeben sind. Daten außerhalb der registrierten Verwendung darf er nach Artikel 5b nicht verlangen.
Alle weiteren Beiträge zu Zeitplan, Pflichten und Einsatzfällen der Wallet bündelt das Dossier EUDI-Wallet & digitale Identität.
Wie viele Felder im eigenen Antrag einer Begründung nach Zweck standhalten, ist eine der aufschlussreichsten Fragen, die sich ein Antragsprozess stellen lassen kann. Wir freuen uns darauf, das Thema in einem ersten Gespräch zu vertiefen.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Attribute ersetzen Dokumente, nicht nur Ausweiskopien
Nachreichungen sind der Ort, an dem Anträge altern
Das Zweckregister kommt vor der Anbindung
Versicherer fragen nach allem. Gebraucht hätten sie ein Attribut.
Wer eine Police beantragt, stellt heute eine kleine Akte zusammen: Ausweis, Nachweise, Bescheinigungen. Elektronische Attributsbescheinigungen aus der EUDI-Wallet können diese Sammelmappe ersetzen, weil der Kunde künftig einzelne geprüfte Angaben freigibt, statt vollständige Dokumente zu kopieren, und weil der Versicherer damit maschinenlesbare Daten mit Herkunftsnachweis erhält statt Fotos, die jemand deuten muss.
Für Versicherer ist das die eigentliche Neuerung der Wallet. Die Identifizierung ist der Einstieg, die Attribute verändern den Antrag selbst.
Was sind elektronische Attributsbescheinigungen?
Die eIDAS-2.0-Verordnung (EU) 2024/1183 sieht neben den Personenidentifizierungsdaten aus dem Ausweis qualifizierte und nicht qualifizierte elektronische Attributsbescheinigungen vor: kryptografisch geprüfte Einzelnachweise, die berechtigte Stellen in die Wallet ausstellen. Nach Artikel 5a muss die Wallet das Weitergeben „selektiv offengelegter“ Daten unterstützen. Der Kunde zeigt also nur die Angaben, die ein Prozess braucht, etwa Fahrerlaubnisklasse und Gültigkeit, nicht den ganzen Führerschein.
Die deutsche Wallet d-you soll laut Bundesdigitalministerium am 2. Januar 2027 starten, nach einem Überblick der Kanzlei Heuking vom Oktober 2026 zunächst nur mit dem digitalen Personalausweis. Ein Lichtbildnachweis soll kurz nach dem Start folgen, für den Führerschein gab es zu diesem Zeitpunkt noch keinen festen Termin. Eine Testumgebung haben Bundesdigitalministerium und SPRIND laut netzpolitik.org im Januar 2026 geöffnet; wer dort testen will, muss sich zuvor als vertrauende Partei registrieren.
Welche Antragsstrecken profitieren zuerst?
Überall dort, wo heute Nachweise angefordert, nachgereicht und manuell geprüft werden. Die Kfz-Versicherung mit Führerscheindaten. Die Risikolebensversicherung mit Identitäts- und Altersnachweis. Die Berufsunfähigkeitsversicherung mit Berufsangaben. Und der Leistungsbereich, in dem sich Bezugsberechtigte heute per Ausweiskopie und beglaubigter Unterlage legitimieren.
Jede dieser Stellen ist ein Nachreichungs-Klassiker. Nachreichungen sind der Ort, an dem Anträge altern, Dunkelverarbeitungsquoten fallen und Kunden abspringen. Zwischen Antragseingang und Policierung liegt selten die Prüfung selbst, sondern das Warten auf ein Dokument, das der Kunde längst besitzt, nur nicht in der verlangten Form.
Die Kundenseite ist darauf eingestellt. In der repräsentativen Bitkom-Befragung „Mehrheit der Deutschen will EUDI-Wallet nutzen“ vom April 2026 unter 1.004 Personen ab 16 Jahren wollen 54 Prozent die Wallet nutzen. Von denen, die eine Nutzung erwägen, wollen 61 Prozent Ausweis, Führerschein und ähnliche Dokumente sicher digital dabeihaben, weitere 22 Prozent eventuell. Was der Vertrieb aus dieser Bereitschaft macht, vertieft der Beitrag zur Kundenbereitschaft für die EUDI-Wallet.
Was ändert sich in der Antragsprüfung?
Der Charakter der Daten ändert sich. Eine Wallet-Bescheinigung kommt strukturiert, maschinenlesbar und mit kryptografischem Herkunftsnachweis, statt als Foto eines Dokuments, das eine Software oder ein Sachbearbeiter interpretiert. Damit entfällt die teuerste Prüfschicht, die Frage, ob das Dokument echt und aktuell ist. Die Antragsprüfung kann sich auf die fachliche Bewertung konzentrieren, und die Dunkelverarbeitung, also die vollautomatische Bearbeitung ohne manuellen Eingriff, bekommt Daten in der Qualität, die sie immer gebraucht hätte. Warum der Antrag ohnehin der größte Automatisierungshebel ist, zeigt der Beitrag zur Dunkelverarbeitung in Antrag und Bestand.
Die Grenze gehört ebenso benannt: Welche Bescheinigungen es wann gibt, entscheiden die ausstellenden Stellen, nicht die Versicherer. Die Antragsstrecke braucht deshalb eine Logik, die Wallet-Attribute nutzt, wo vorhanden, und sauber auf Dokumente zurückfällt, wo nicht.
Wie sieht die Kfz-Strecke mit Attributen aus?
Der Kfz-Antrag zeigt den Unterschied am deutlichsten. Heute tippt der Kunde Führerscheindaten ab oder lädt ein Foto hoch, die Angaben zur Fahrerlaubnis bleiben ungeprüfte Selbstauskunft, und eine Abweichung fällt im Schadenfall auf, also im teuersten Moment. Mit Wallet liefert der Kunde die Führerscheindaten als geprüfte Bescheinigung, inklusive Klasse und Gültigkeit, in Sekunden und maschinenlesbar.
Für die Tarifierung heißt das belastbare Merkmale statt Selbstauskunft, für die Betrugsabwehr ein geschlossenes Einfallstor und für den Kunden ein kürzerer Antrag. Dieselbe Logik trägt danach den Altersnachweis in der Unfallversicherung und die Berufsangabe in der Berufsunfähigkeitsversicherung, Strecke für Strecke.
Warum kommt das Zweckregister vor der Anbindung?
Ohne Zweckregister keine Abfrage. Nach Artikel 5b registriert sich jede vertrauende Partei in ihrem Mitgliedstaat und gibt dabei die beabsichtigte Verwendung samt der Daten an, die sie von Nutzern anfordern muss; andere Daten darf sie nicht verlangen. Ausstellern von Bescheinigungen dürfen nach Artikel 5a keinerlei Informationen über die spätere Verwendung zur Verfügung gestellt werden.
Die Registrierung erzwingt eine Übung, die viele Unternehmen lange vor sich herschieben: ein vollständiges Register, welche Strecke welche Daten wozu erhebt. Am schnellsten entsteht es entlang der Antragsformulare, Feld für Feld mit der Frage, welche Tarif- oder Rechtsgrundlage die Angabe trägt. Was keine Antwort hat, fliegt aus dem Formular, schon vor der Wallet. Wie Registrierung und Anbindung im Detail ablaufen, beschreibt der Beitrag Vertrauende Partei werden.
Ist der Versicherer zur Annahme verpflichtet?
Die Annahmepflicht nach Artikel 5f Absatz 2 trifft private Anbieter, die nach Unionsrecht, nationalem Recht oder Vertrag eine Online-Identifizierung mit starker Nutzerauthentifizierung vornehmen müssen, und nimmt Kleinst- und kleine Unternehmen aus. Die Pflicht greift nach dem Heuking-Überblick ab Ende Dezember 2027 und nur auf Verlangen des Nutzers. Für Versicherer ist deshalb je Strecke zu prüfen, ob eine solche Identifizierung gesetzlich oder vertraglich vorgeschrieben ist, etwa im Kundenportal mit Zwei-Faktor-Anmeldung. Für Attribute im Antrag besteht in der Regel keine Pflicht, sondern ein Prozessvorteil.
Datenminimierung als Vertriebsargument
Ein Versicherer, der nachweislich nur abfragt, was der Tarif braucht, hat im Beratungsgespräch ein Argument, das der Wettbewerb erst nachweisen muss. Vertrauen war immer das Produkt der Branche, mit der Wallet wird es sichtbar: Der Kunde sieht in seiner Wallet, wer welche Daten wofür anfragt.
Was das Management jetzt anstoßen sollte
Eine Attribut-Landkarte erstellen: Welche Nachweise verlangen Antrags- und Leistungsprozesse, und welche werden als Wallet-Bescheinigung verfügbar?
Das Zweckregister aufbauen: Feld für Feld begründen, beginnend mit den fünf volumenstärksten Strecken.
Die Streckenlogik festlegen: Attribut zuerst, Dokument als Rückfall, gleiche Ergebnisse im Bestandssystem.
Die Pflichtfrage je Strecke klären und die Auslegung zu Artikel 5f dokumentieren.
Einen ersten Anwendungsfall wählen und ihn in Nachreichungen und Prüfminuten je Antrag messen.
Häufige Fragen
Ersetzen Attribute die Identifizierung nach Geldwäscherecht?
Nein. Wo Geldwäschepflichten gelten, etwa in der Lebensversicherung, liefert die Wallet die Identität; Attribute ergänzen sie um weitere geprüfte Angaben. Wie beides zusammenspielt, zeigt der Beitrag zur Identifizierung unter Wallet und AMLR.
Welche Bescheinigungen gibt es zum Start?
Zum Start der deutschen Wallet zunächst den digitalen Personalausweis, weitere Nachweise folgen schrittweise. Die Antragsstrecke sollte deshalb von Beginn an mit Rückfall auf Dokumente gebaut werden.
Darf ein Versicherer zusätzliche Daten aus der Wallet abfragen, wenn der Kunde zustimmt?
Nur, wenn sie in der Registrierung als vertrauende Partei angegeben sind. Daten außerhalb der registrierten Verwendung darf er nach Artikel 5b nicht verlangen.
Alle weiteren Beiträge zu Zeitplan, Pflichten und Einsatzfällen der Wallet bündelt das Dossier EUDI-Wallet & digitale Identität.
Wie viele Felder im eigenen Antrag einer Begründung nach Zweck standhalten, ist eine der aufschlussreichsten Fragen, die sich ein Antragsprozess stellen lassen kann. Wir freuen uns darauf, das Thema in einem ersten Gespräch zu vertiefen.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Attribute ersetzen Dokumente, nicht nur Ausweiskopien
Nachreichungen sind der Ort, an dem Anträge altern
Das Zweckregister kommt vor der Anbindung
Versicherer fragen nach allem. Gebraucht hätten sie ein Attribut.
Wer eine Police beantragt, stellt heute eine kleine Akte zusammen: Ausweis, Nachweise, Bescheinigungen. Elektronische Attributsbescheinigungen aus der EUDI-Wallet können diese Sammelmappe ersetzen, weil der Kunde künftig einzelne geprüfte Angaben freigibt, statt vollständige Dokumente zu kopieren, und weil der Versicherer damit maschinenlesbare Daten mit Herkunftsnachweis erhält statt Fotos, die jemand deuten muss.
Für Versicherer ist das die eigentliche Neuerung der Wallet. Die Identifizierung ist der Einstieg, die Attribute verändern den Antrag selbst.
Was sind elektronische Attributsbescheinigungen?
Die eIDAS-2.0-Verordnung (EU) 2024/1183 sieht neben den Personenidentifizierungsdaten aus dem Ausweis qualifizierte und nicht qualifizierte elektronische Attributsbescheinigungen vor: kryptografisch geprüfte Einzelnachweise, die berechtigte Stellen in die Wallet ausstellen. Nach Artikel 5a muss die Wallet das Weitergeben „selektiv offengelegter“ Daten unterstützen. Der Kunde zeigt also nur die Angaben, die ein Prozess braucht, etwa Fahrerlaubnisklasse und Gültigkeit, nicht den ganzen Führerschein.
Die deutsche Wallet d-you soll laut Bundesdigitalministerium am 2. Januar 2027 starten, nach einem Überblick der Kanzlei Heuking vom Oktober 2026 zunächst nur mit dem digitalen Personalausweis. Ein Lichtbildnachweis soll kurz nach dem Start folgen, für den Führerschein gab es zu diesem Zeitpunkt noch keinen festen Termin. Eine Testumgebung haben Bundesdigitalministerium und SPRIND laut netzpolitik.org im Januar 2026 geöffnet; wer dort testen will, muss sich zuvor als vertrauende Partei registrieren.
Welche Antragsstrecken profitieren zuerst?
Überall dort, wo heute Nachweise angefordert, nachgereicht und manuell geprüft werden. Die Kfz-Versicherung mit Führerscheindaten. Die Risikolebensversicherung mit Identitäts- und Altersnachweis. Die Berufsunfähigkeitsversicherung mit Berufsangaben. Und der Leistungsbereich, in dem sich Bezugsberechtigte heute per Ausweiskopie und beglaubigter Unterlage legitimieren.
Jede dieser Stellen ist ein Nachreichungs-Klassiker. Nachreichungen sind der Ort, an dem Anträge altern, Dunkelverarbeitungsquoten fallen und Kunden abspringen. Zwischen Antragseingang und Policierung liegt selten die Prüfung selbst, sondern das Warten auf ein Dokument, das der Kunde längst besitzt, nur nicht in der verlangten Form.
Die Kundenseite ist darauf eingestellt. In der repräsentativen Bitkom-Befragung „Mehrheit der Deutschen will EUDI-Wallet nutzen“ vom April 2026 unter 1.004 Personen ab 16 Jahren wollen 54 Prozent die Wallet nutzen. Von denen, die eine Nutzung erwägen, wollen 61 Prozent Ausweis, Führerschein und ähnliche Dokumente sicher digital dabeihaben, weitere 22 Prozent eventuell. Was der Vertrieb aus dieser Bereitschaft macht, vertieft der Beitrag zur Kundenbereitschaft für die EUDI-Wallet.
Was ändert sich in der Antragsprüfung?
Der Charakter der Daten ändert sich. Eine Wallet-Bescheinigung kommt strukturiert, maschinenlesbar und mit kryptografischem Herkunftsnachweis, statt als Foto eines Dokuments, das eine Software oder ein Sachbearbeiter interpretiert. Damit entfällt die teuerste Prüfschicht, die Frage, ob das Dokument echt und aktuell ist. Die Antragsprüfung kann sich auf die fachliche Bewertung konzentrieren, und die Dunkelverarbeitung, also die vollautomatische Bearbeitung ohne manuellen Eingriff, bekommt Daten in der Qualität, die sie immer gebraucht hätte. Warum der Antrag ohnehin der größte Automatisierungshebel ist, zeigt der Beitrag zur Dunkelverarbeitung in Antrag und Bestand.
Die Grenze gehört ebenso benannt: Welche Bescheinigungen es wann gibt, entscheiden die ausstellenden Stellen, nicht die Versicherer. Die Antragsstrecke braucht deshalb eine Logik, die Wallet-Attribute nutzt, wo vorhanden, und sauber auf Dokumente zurückfällt, wo nicht.
Wie sieht die Kfz-Strecke mit Attributen aus?
Der Kfz-Antrag zeigt den Unterschied am deutlichsten. Heute tippt der Kunde Führerscheindaten ab oder lädt ein Foto hoch, die Angaben zur Fahrerlaubnis bleiben ungeprüfte Selbstauskunft, und eine Abweichung fällt im Schadenfall auf, also im teuersten Moment. Mit Wallet liefert der Kunde die Führerscheindaten als geprüfte Bescheinigung, inklusive Klasse und Gültigkeit, in Sekunden und maschinenlesbar.
Für die Tarifierung heißt das belastbare Merkmale statt Selbstauskunft, für die Betrugsabwehr ein geschlossenes Einfallstor und für den Kunden ein kürzerer Antrag. Dieselbe Logik trägt danach den Altersnachweis in der Unfallversicherung und die Berufsangabe in der Berufsunfähigkeitsversicherung, Strecke für Strecke.
Warum kommt das Zweckregister vor der Anbindung?
Ohne Zweckregister keine Abfrage. Nach Artikel 5b registriert sich jede vertrauende Partei in ihrem Mitgliedstaat und gibt dabei die beabsichtigte Verwendung samt der Daten an, die sie von Nutzern anfordern muss; andere Daten darf sie nicht verlangen. Ausstellern von Bescheinigungen dürfen nach Artikel 5a keinerlei Informationen über die spätere Verwendung zur Verfügung gestellt werden.
Die Registrierung erzwingt eine Übung, die viele Unternehmen lange vor sich herschieben: ein vollständiges Register, welche Strecke welche Daten wozu erhebt. Am schnellsten entsteht es entlang der Antragsformulare, Feld für Feld mit der Frage, welche Tarif- oder Rechtsgrundlage die Angabe trägt. Was keine Antwort hat, fliegt aus dem Formular, schon vor der Wallet. Wie Registrierung und Anbindung im Detail ablaufen, beschreibt der Beitrag Vertrauende Partei werden.
Ist der Versicherer zur Annahme verpflichtet?
Die Annahmepflicht nach Artikel 5f Absatz 2 trifft private Anbieter, die nach Unionsrecht, nationalem Recht oder Vertrag eine Online-Identifizierung mit starker Nutzerauthentifizierung vornehmen müssen, und nimmt Kleinst- und kleine Unternehmen aus. Die Pflicht greift nach dem Heuking-Überblick ab Ende Dezember 2027 und nur auf Verlangen des Nutzers. Für Versicherer ist deshalb je Strecke zu prüfen, ob eine solche Identifizierung gesetzlich oder vertraglich vorgeschrieben ist, etwa im Kundenportal mit Zwei-Faktor-Anmeldung. Für Attribute im Antrag besteht in der Regel keine Pflicht, sondern ein Prozessvorteil.
Datenminimierung als Vertriebsargument
Ein Versicherer, der nachweislich nur abfragt, was der Tarif braucht, hat im Beratungsgespräch ein Argument, das der Wettbewerb erst nachweisen muss. Vertrauen war immer das Produkt der Branche, mit der Wallet wird es sichtbar: Der Kunde sieht in seiner Wallet, wer welche Daten wofür anfragt.
Was das Management jetzt anstoßen sollte
Eine Attribut-Landkarte erstellen: Welche Nachweise verlangen Antrags- und Leistungsprozesse, und welche werden als Wallet-Bescheinigung verfügbar?
Das Zweckregister aufbauen: Feld für Feld begründen, beginnend mit den fünf volumenstärksten Strecken.
Die Streckenlogik festlegen: Attribut zuerst, Dokument als Rückfall, gleiche Ergebnisse im Bestandssystem.
Die Pflichtfrage je Strecke klären und die Auslegung zu Artikel 5f dokumentieren.
Einen ersten Anwendungsfall wählen und ihn in Nachreichungen und Prüfminuten je Antrag messen.
Häufige Fragen
Ersetzen Attribute die Identifizierung nach Geldwäscherecht?
Nein. Wo Geldwäschepflichten gelten, etwa in der Lebensversicherung, liefert die Wallet die Identität; Attribute ergänzen sie um weitere geprüfte Angaben. Wie beides zusammenspielt, zeigt der Beitrag zur Identifizierung unter Wallet und AMLR.
Welche Bescheinigungen gibt es zum Start?
Zum Start der deutschen Wallet zunächst den digitalen Personalausweis, weitere Nachweise folgen schrittweise. Die Antragsstrecke sollte deshalb von Beginn an mit Rückfall auf Dokumente gebaut werden.
Darf ein Versicherer zusätzliche Daten aus der Wallet abfragen, wenn der Kunde zustimmt?
Nur, wenn sie in der Registrierung als vertrauende Partei angegeben sind. Daten außerhalb der registrierten Verwendung darf er nach Artikel 5b nicht verlangen.
Alle weiteren Beiträge zu Zeitplan, Pflichten und Einsatzfällen der Wallet bündelt das Dossier EUDI-Wallet & digitale Identität.
Wie viele Felder im eigenen Antrag einer Begründung nach Zweck standhalten, ist eine der aufschlussreichsten Fragen, die sich ein Antragsprozess stellen lassen kann. Wir freuen uns darauf, das Thema in einem ersten Gespräch zu vertiefen.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


