Insight
54 Prozent wollen die EUDI-Wallet: Was der Vertrieb daraus macht
54 Prozent wollen die EUDI-Wallet nutzen, nur 18 Prozent sind startklar. Was Versicherer aus dieser Lücke für Antrag, Portal und Vertrieb machen können.
Kunde und Betreuung
6 min Lesezeit
Kernaussage
Die Kundenbereitschaft für digitale Identität ist erklärt, offen ist nur, wer sie bedient. Wer Antrag, Portal und Unterschrift wallet-fähig macht, verwandelt Regulierung in einen Vertriebsvorsprung.

Die wichtigsten Erkenntnisse
Die Mehrheit der Kunden hat sich bereits entschieden
Zwischen Wollen und Können liegt das Vertriebsfeld
Das Vertrauen liegt beim staatlichen Absender
Die Kunden sind weiter, als die Branche denkt
Viele Versicherer führen die EUDI-Wallet als Regulierungsthema für Ende 2027, ihre Kunden haben sich dagegen schon eine Meinung gebildet. 54 Prozent der Menschen in Deutschland wollen die Wallet nutzen, und die Wünsche, die sie damit verbinden, beschreiben ziemlich genau die Stellen, an denen Versicherungsprozesse heute haken: Nachweis, Unterschrift, Identifizierung und Login.
Für den Vertrieb ist das die wichtigere Nachricht als jede Frist. Die Kundenbereitschaft ist erklärt, offen ist, welches Unternehmen sie zuerst bedient.
Was zeigt die Bitkom-Befragung?
Die repräsentative Bitkom-Befragung „Mehrheit der Deutschen will EUDI-Wallet nutzen“ vom April 2026 unter 1.004 Personen ab 16 Jahren misst 54 Prozent Nutzungsabsicht, 39 Prozent ohne Interesse und 6 Prozent Unentschlossene. Für eine Technologie, die noch nicht auf dem Markt ist, ist das ein bemerkenswerter Wert.
Die Wünsche sind konkret. Von denen, die eine Nutzung erwägen, wollen 61 Prozent Ausweis, Führerschein und ähnliche Dokumente sicher digital dabeihaben. 57 Prozent wollen Verträge oder Rechnungen digital unterzeichnen, ebenfalls 57 Prozent ihre Identität digital nachweisen, etwa gegenüber Behörden oder bei der Online-Kontoeröffnung. 48 Prozent wollen sich bei Portalen wie Kranken- oder Steuerportalen anmelden.
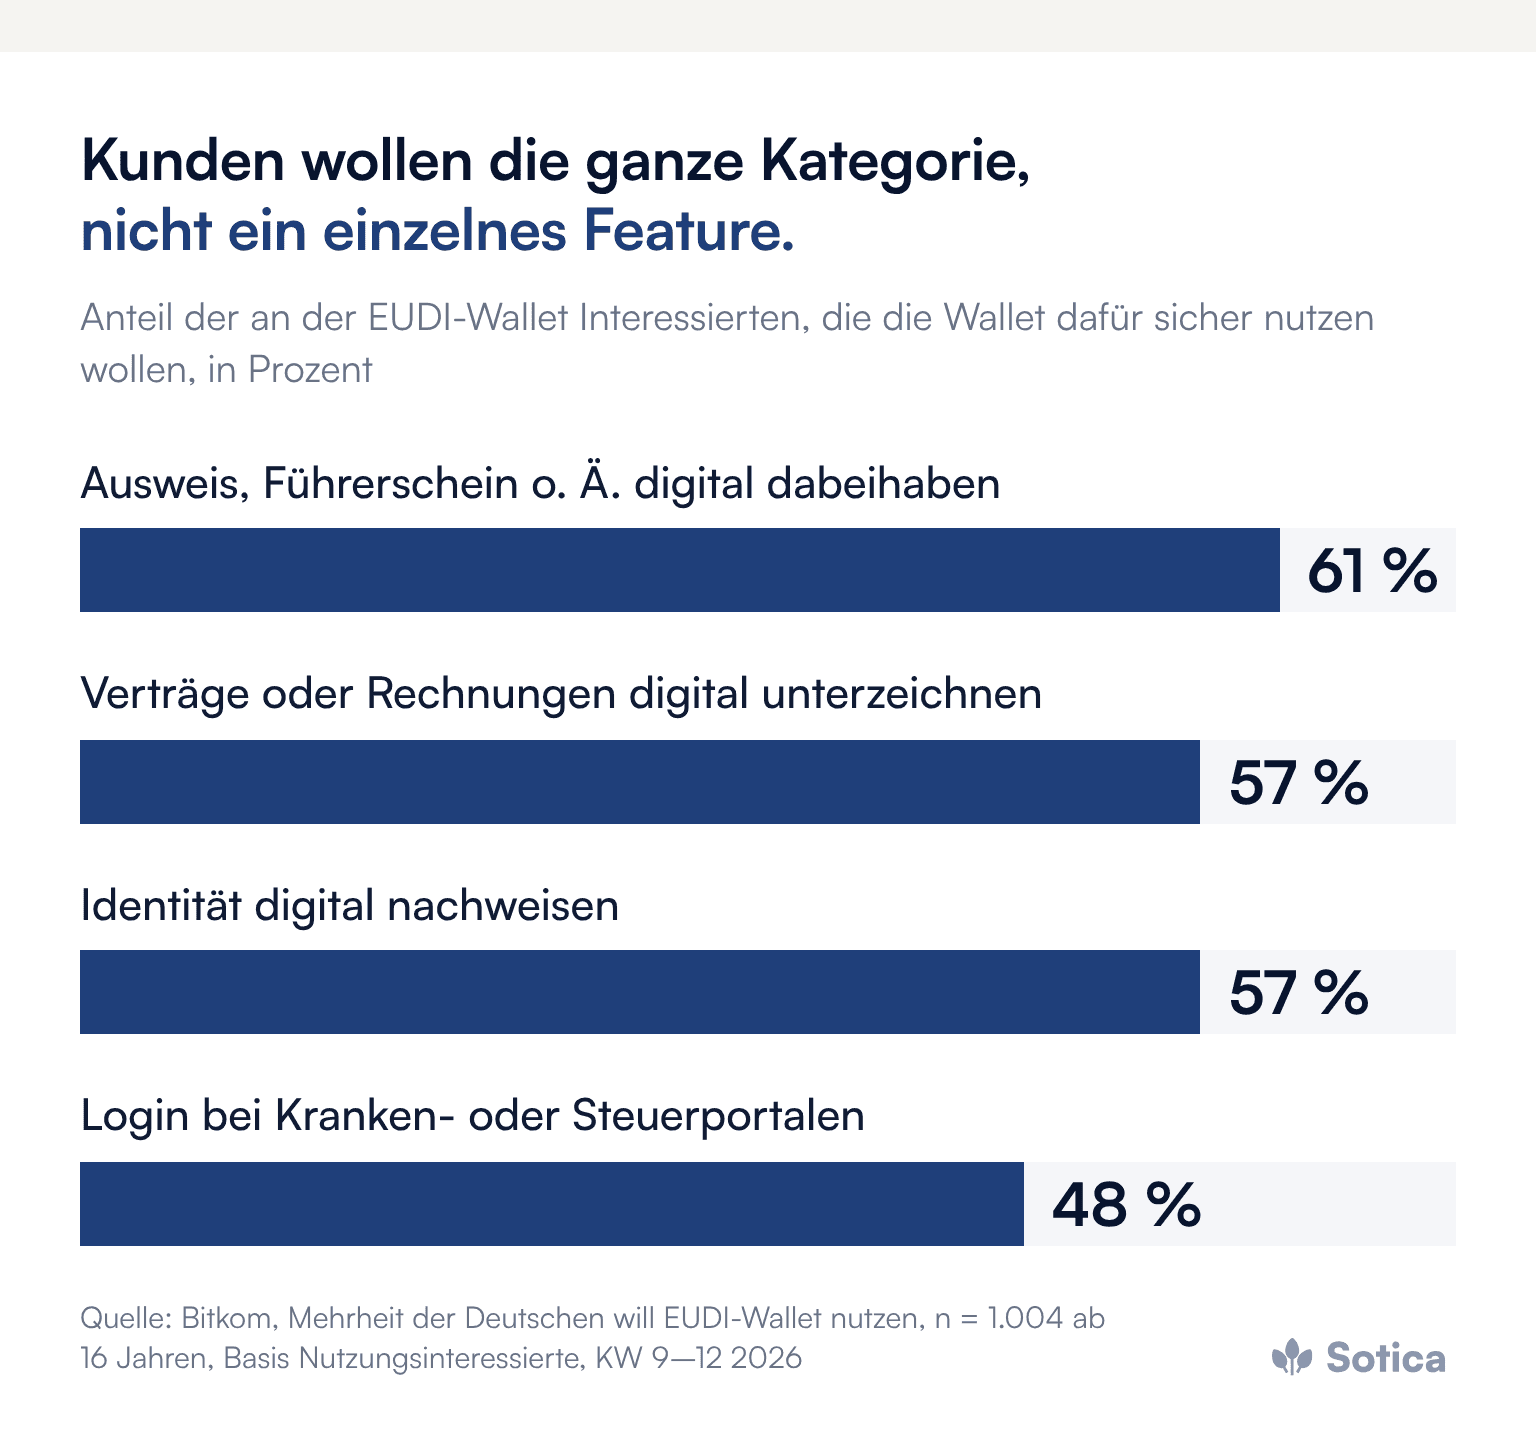
Jeder dieser Wünsche berührt einen Versicherungsprozess: den Nachweis im Antrag, die Unterschrift unter dem Vertrag, die Identifizierung im Leistungsfall, den Login ins Kundenportal. Zwischen dem Spitzenwert von 61 und den 48 Prozent für den Login liegen nur wenige Punkte. Kunden wollen kein einzelnes Feature, sie wollen die Kategorie, und das spricht für Strecken, die Identifizierung, Signatur und Login zusammen denken.
Wo liegt die Lücke zwischen Wollen und Können?
Dieselbe Befragung zeigt die Bremse. Nur 18 Prozent haben die Online-Funktion ihres Personalausweises aktiviert und kennen ihre PIN, 21 Prozent haben sie aktiviert, kennen die PIN aber nicht mehr, 57 Prozent haben sie nie aktiviert. Der eGovernment MONITOR der Initiative D21 bestätigt das Muster über Jahre: 14 Prozent eID-Nutzung 2023, 22 Prozent 2024 und 25 Prozent 2025.
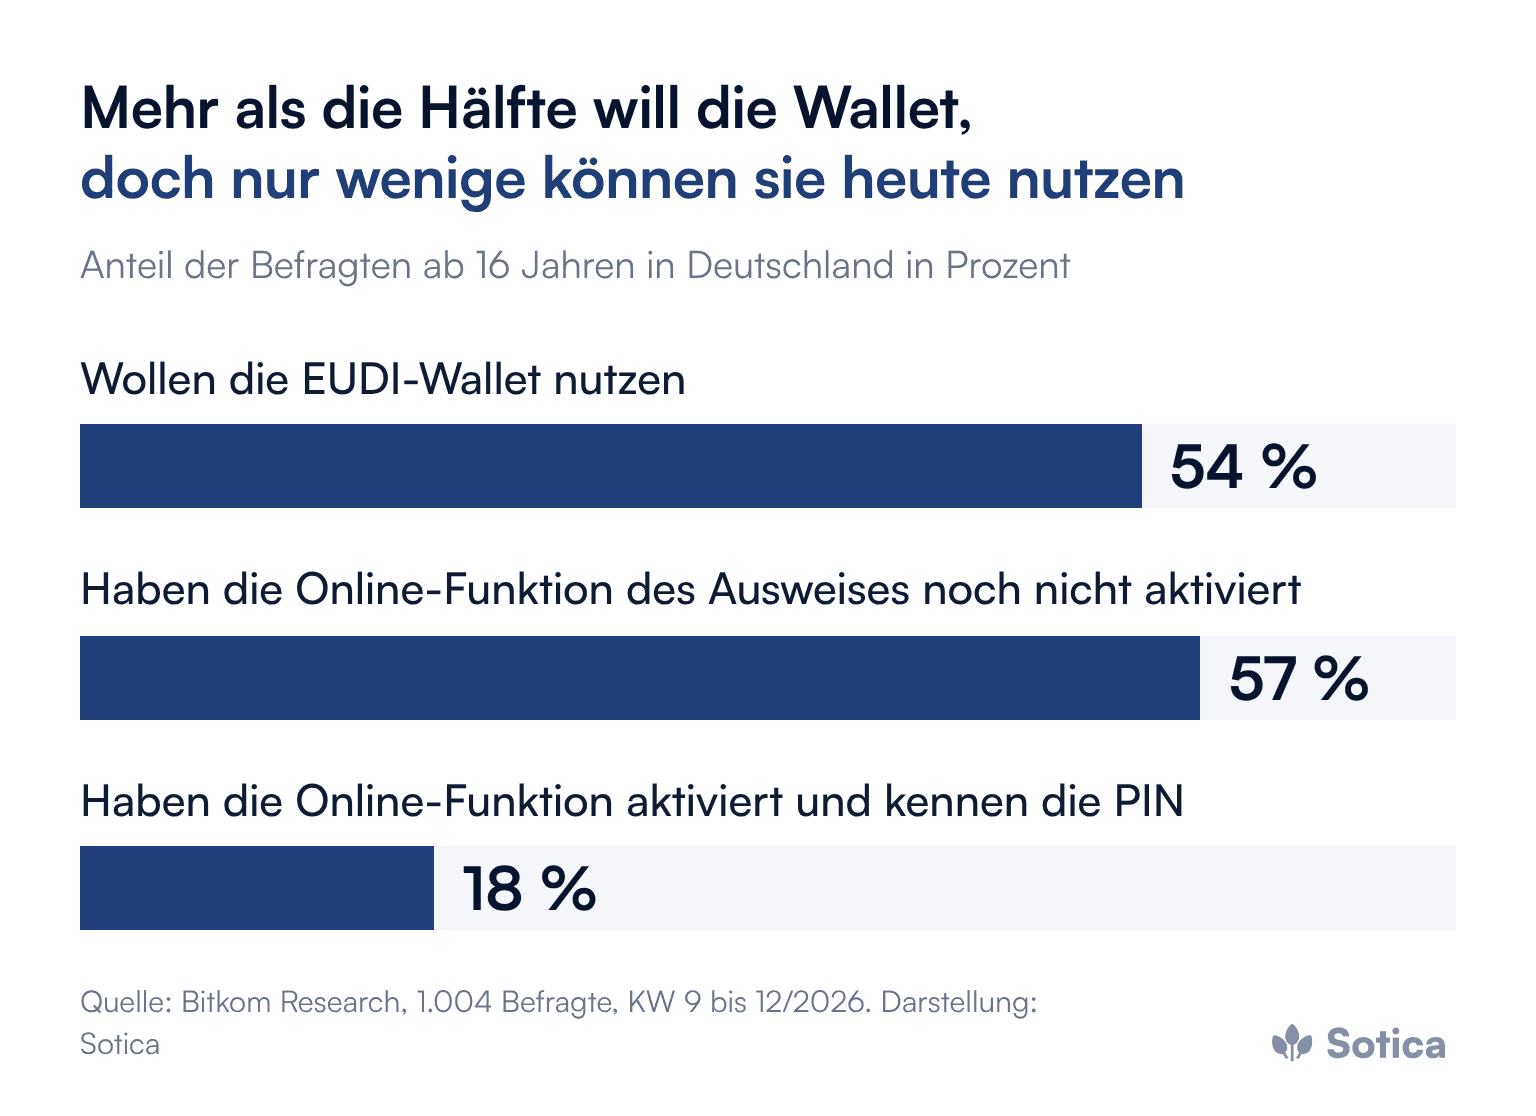
Für den Vertrieb ist diese Lücke ein Arbeitsauftrag. Zwischen 54 Prozent Wollen und 18 Prozent Können liegt ein Feld, auf dem das Unternehmen gewinnt, das Kunden beim Übergang hilft, statt auf sie zu warten. Warum die Hilfe bei der Aktivierung eine eigene Rolle ist, beschreibt der Beitrag zur eID-Aktivierungslücke.
Was heißt das für die Vertriebskanäle?
Jeder Kanal gewinnt an einer anderen Stelle. In Ausschließlichkeit und Maklerkanal wird der Abschluss im Gespräch schneller, weil Identifizierung und, sobald verfügbar, Unterschrift ohne Papier und Nachversand funktionieren; Vermittler, die die Wallet erklären können, bekommen einen Beratungsanlass. Im Direktkanal verlieren Antragsstrecken ihren größten Abbruchpunkt, und mit geprüften Einzelnachweisen aus der Wallet entfällt ein Teil der Nachreichungen, wie der Beitrag zu Attributen im Versicherungsantrag zeigt. Im Kundenportal senkt der Wallet-Login die Hürde, die heute viele Registrierungen verhindert, mit allem, was daran hängt, vom digitalen Postfach bis zur Schadenmeldung.
Auffällig ist die Anbieterpräferenz: Laut Bitkom wollen 52 Prozent die Wallet nur von staatlichen Stellen beziehen, 15 Prozent nur von privaten Anbietern. Das Vertrauen liegt beim staatlichen Absender, und Versicherer tun gut daran, sich daran anzuschließen, statt eigene Identitätslösungen dagegenzustellen.
Müssen Versicherer die Wallet akzeptieren?
Teilweise, und die Abgrenzung lohnt sich. Die Annahmepflicht nach Artikel 5f der eIDAS-Verordnung (EU) 2024/1183 trifft private Anbieter, die nach Gesetz oder Vertrag eine Online-Identifizierung mit starker Nutzerauthentifizierung verlangen, nimmt Kleinst- und kleine Unternehmen aus und greift nach einem Überblick der Kanzlei Heuking ab Ende Dezember 2027. Für Versicherer ist deshalb je Strecke zu prüfen, ob eine solche Identifizierung vorgeschrieben ist, etwa im Kundenportal mit Zwei-Faktor-Anmeldung.
Unabhängig von der Pflicht gilt: Der Wettbewerb um die wallet-affinen Kunden beginnt mit dem Start der deutschen Wallet d-you, den das Bundesdigitalministerium für den 2. Januar 2027 angekündigt hat. Laut Bitkom haben 170 Unternehmen in einem Memorandum of Understanding mit dem Ministerium zugesagt, die Wallet in eigenen Angeboten nutzen zu wollen. Was Kunden für normal halten, legen also auch andere Branchen fest.
Was ist ein Jahr Praxiserfahrung wert?
Ein Jahr im Echtbetrieb liefert drei Dinge, die sich nicht nachkaufen lassen. Prozesswissen: Wo bricht die Wallet-Strecke, welche Rückfragen stellen Kunden, wie verhält sich die Betrugslage? Daten: Konversionsraten, Kostensätze und Nutzungsanteile, auf deren Grundlage die nächsten Strecken priorisiert werden. Und Kompetenz in der Organisation, vom Servicecenter bis zur Antragsprüfung.
Der Einstieg muss dafür nicht groß sein. Eine Strecke, die heute messbar leidet, genügt: die Antragsstrecke mit der höchsten Abbruchquote im Identifizierungsschritt oder der Leistungsprozess mit den meisten Ausweiskopien, live im ersten Halbjahr 2027, mit drei Kennzahlen davor und danach. Ein unspektakulärer Prozess mit hoher Fallzahl liefert bessere Belege als ein Prestigeprojekt mit wenigen Fällen. Wie eine solche Strecke im Bankgeschäft aussieht, zeigt der Beitrag zur Kontoeröffnung mit der EUDI-Wallet.

Was gilt für die 39 Prozent ohne Interesse?
Auch diese Gruppe verdient Ernsthaftigkeit. Erstens bleiben Altverfahren auf Jahre Bestandteil jeder Strecke, ein vorschneller Abbau sperrt reale Kunden aus. Zweitens ist Ablehnung selten endgültig, sie folgt der Erfahrung. Die richtige Architektur ist deshalb die Weiche: Wallet zuerst anbieten, Altverfahren gleichwertig daneben und den Anteil je Weg messen, statt ihn zu erzwingen.
Was das Management jetzt anstoßen sollte
Die Strecken aus Kundensicht durchlaufen: Antrag, Portal und Leistungsfall, Brüche je Schritt notieren.
Formulare bereinigen: Felder streichen, die kein Tarif und kein Gesetz verlangt, denn die Wallet-Zweckbindung erzwingt diese Übung ohnehin.
Die Pflichtfrage je Strecke klären und die Auslegung zu Artikel 5f dokumentieren.
Eine Pilotstrecke für 2027 benennen, mit Business Case und drei Kennzahlen.
Vermittler früh informieren: welche Strecken ab wann wallet-fähig sind und wie der Ablauf für ihre Kunden aussieht.
Häufige Fragen
Wie belastbar sind die 54 Prozent Nutzungsabsicht?
Die Bitkom-Befragung ist repräsentativ für Personen ab 16 Jahren in Deutschland. Gemessen wird eine Absicht vor dem Start, nicht das tatsächliche Verhalten; die Aktivierungszahlen zeigen, wie viel Hilfe beim Übergang nötig ist.
Welcher Anwendungsfall eignet sich für den Einstieg?
Eine Strecke mit hoher Fallzahl und messbarem Schmerz im Identifizierungs- oder Nachweisschritt, etwa ein Antrag mit vielen Abbrüchen oder ein Leistungsprozess mit vielen Ausweiskopien.
Sollten Versicherer eine eigene Identitätslösung anbieten?
Die Kundenpräferenz spricht dagegen: 52 Prozent wollen die Wallet nur von staatlichen Stellen. Sinnvoller ist eine anbieterneutrale Anbindung an den europäischen Standard.
Pflichten, Zeitplan und weitere Einsatzfälle bündelt das Dossier EUDI-Wallet & digitale Identität.
Welche der vier Kundenwünsche die eigenen Strecken heute schon erfüllen, lässt sich an einem Vormittag aus Kundensicht durchspielen, und das Ergebnis ist meist eine kürzere Liste als befürchtet. Für ein erstes Gespräch zu diesem Thema sind wir gern da.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Die Mehrheit der Kunden hat sich bereits entschieden
Zwischen Wollen und Können liegt das Vertriebsfeld
Das Vertrauen liegt beim staatlichen Absender
Die Kunden sind weiter, als die Branche denkt
Viele Versicherer führen die EUDI-Wallet als Regulierungsthema für Ende 2027, ihre Kunden haben sich dagegen schon eine Meinung gebildet. 54 Prozent der Menschen in Deutschland wollen die Wallet nutzen, und die Wünsche, die sie damit verbinden, beschreiben ziemlich genau die Stellen, an denen Versicherungsprozesse heute haken: Nachweis, Unterschrift, Identifizierung und Login.
Für den Vertrieb ist das die wichtigere Nachricht als jede Frist. Die Kundenbereitschaft ist erklärt, offen ist, welches Unternehmen sie zuerst bedient.
Was zeigt die Bitkom-Befragung?
Die repräsentative Bitkom-Befragung „Mehrheit der Deutschen will EUDI-Wallet nutzen“ vom April 2026 unter 1.004 Personen ab 16 Jahren misst 54 Prozent Nutzungsabsicht, 39 Prozent ohne Interesse und 6 Prozent Unentschlossene. Für eine Technologie, die noch nicht auf dem Markt ist, ist das ein bemerkenswerter Wert.
Die Wünsche sind konkret. Von denen, die eine Nutzung erwägen, wollen 61 Prozent Ausweis, Führerschein und ähnliche Dokumente sicher digital dabeihaben. 57 Prozent wollen Verträge oder Rechnungen digital unterzeichnen, ebenfalls 57 Prozent ihre Identität digital nachweisen, etwa gegenüber Behörden oder bei der Online-Kontoeröffnung. 48 Prozent wollen sich bei Portalen wie Kranken- oder Steuerportalen anmelden.
Jeder dieser Wünsche berührt einen Versicherungsprozess: den Nachweis im Antrag, die Unterschrift unter dem Vertrag, die Identifizierung im Leistungsfall, den Login ins Kundenportal. Zwischen dem Spitzenwert von 61 und den 48 Prozent für den Login liegen nur wenige Punkte. Kunden wollen kein einzelnes Feature, sie wollen die Kategorie, und das spricht für Strecken, die Identifizierung, Signatur und Login zusammen denken.
Wo liegt die Lücke zwischen Wollen und Können?
Dieselbe Befragung zeigt die Bremse. Nur 18 Prozent haben die Online-Funktion ihres Personalausweises aktiviert und kennen ihre PIN, 21 Prozent haben sie aktiviert, kennen die PIN aber nicht mehr, 57 Prozent haben sie nie aktiviert. Der eGovernment MONITOR der Initiative D21 bestätigt das Muster über Jahre: 14 Prozent eID-Nutzung 2023, 22 Prozent 2024 und 25 Prozent 2025.
Für den Vertrieb ist diese Lücke ein Arbeitsauftrag. Zwischen 54 Prozent Wollen und 18 Prozent Können liegt ein Feld, auf dem das Unternehmen gewinnt, das Kunden beim Übergang hilft, statt auf sie zu warten. Warum die Hilfe bei der Aktivierung eine eigene Rolle ist, beschreibt der Beitrag zur eID-Aktivierungslücke.
Was heißt das für die Vertriebskanäle?
Jeder Kanal gewinnt an einer anderen Stelle. In Ausschließlichkeit und Maklerkanal wird der Abschluss im Gespräch schneller, weil Identifizierung und, sobald verfügbar, Unterschrift ohne Papier und Nachversand funktionieren; Vermittler, die die Wallet erklären können, bekommen einen Beratungsanlass. Im Direktkanal verlieren Antragsstrecken ihren größten Abbruchpunkt, und mit geprüften Einzelnachweisen aus der Wallet entfällt ein Teil der Nachreichungen, wie der Beitrag zu Attributen im Versicherungsantrag zeigt. Im Kundenportal senkt der Wallet-Login die Hürde, die heute viele Registrierungen verhindert, mit allem, was daran hängt, vom digitalen Postfach bis zur Schadenmeldung.
Auffällig ist die Anbieterpräferenz: Laut Bitkom wollen 52 Prozent die Wallet nur von staatlichen Stellen beziehen, 15 Prozent nur von privaten Anbietern. Das Vertrauen liegt beim staatlichen Absender, und Versicherer tun gut daran, sich daran anzuschließen, statt eigene Identitätslösungen dagegenzustellen.
Müssen Versicherer die Wallet akzeptieren?
Teilweise, und die Abgrenzung lohnt sich. Die Annahmepflicht nach Artikel 5f der eIDAS-Verordnung (EU) 2024/1183 trifft private Anbieter, die nach Gesetz oder Vertrag eine Online-Identifizierung mit starker Nutzerauthentifizierung verlangen, nimmt Kleinst- und kleine Unternehmen aus und greift nach einem Überblick der Kanzlei Heuking ab Ende Dezember 2027. Für Versicherer ist deshalb je Strecke zu prüfen, ob eine solche Identifizierung vorgeschrieben ist, etwa im Kundenportal mit Zwei-Faktor-Anmeldung.
Unabhängig von der Pflicht gilt: Der Wettbewerb um die wallet-affinen Kunden beginnt mit dem Start der deutschen Wallet d-you, den das Bundesdigitalministerium für den 2. Januar 2027 angekündigt hat. Laut Bitkom haben 170 Unternehmen in einem Memorandum of Understanding mit dem Ministerium zugesagt, die Wallet in eigenen Angeboten nutzen zu wollen. Was Kunden für normal halten, legen also auch andere Branchen fest.
Was ist ein Jahr Praxiserfahrung wert?
Ein Jahr im Echtbetrieb liefert drei Dinge, die sich nicht nachkaufen lassen. Prozesswissen: Wo bricht die Wallet-Strecke, welche Rückfragen stellen Kunden, wie verhält sich die Betrugslage? Daten: Konversionsraten, Kostensätze und Nutzungsanteile, auf deren Grundlage die nächsten Strecken priorisiert werden. Und Kompetenz in der Organisation, vom Servicecenter bis zur Antragsprüfung.
Der Einstieg muss dafür nicht groß sein. Eine Strecke, die heute messbar leidet, genügt: die Antragsstrecke mit der höchsten Abbruchquote im Identifizierungsschritt oder der Leistungsprozess mit den meisten Ausweiskopien, live im ersten Halbjahr 2027, mit drei Kennzahlen davor und danach. Ein unspektakulärer Prozess mit hoher Fallzahl liefert bessere Belege als ein Prestigeprojekt mit wenigen Fällen. Wie eine solche Strecke im Bankgeschäft aussieht, zeigt der Beitrag zur Kontoeröffnung mit der EUDI-Wallet.
Was gilt für die 39 Prozent ohne Interesse?
Auch diese Gruppe verdient Ernsthaftigkeit. Erstens bleiben Altverfahren auf Jahre Bestandteil jeder Strecke, ein vorschneller Abbau sperrt reale Kunden aus. Zweitens ist Ablehnung selten endgültig, sie folgt der Erfahrung. Die richtige Architektur ist deshalb die Weiche: Wallet zuerst anbieten, Altverfahren gleichwertig daneben und den Anteil je Weg messen, statt ihn zu erzwingen.
Was das Management jetzt anstoßen sollte
Die Strecken aus Kundensicht durchlaufen: Antrag, Portal und Leistungsfall, Brüche je Schritt notieren.
Formulare bereinigen: Felder streichen, die kein Tarif und kein Gesetz verlangt, denn die Wallet-Zweckbindung erzwingt diese Übung ohnehin.
Die Pflichtfrage je Strecke klären und die Auslegung zu Artikel 5f dokumentieren.
Eine Pilotstrecke für 2027 benennen, mit Business Case und drei Kennzahlen.
Vermittler früh informieren: welche Strecken ab wann wallet-fähig sind und wie der Ablauf für ihre Kunden aussieht.
Häufige Fragen
Wie belastbar sind die 54 Prozent Nutzungsabsicht?
Die Bitkom-Befragung ist repräsentativ für Personen ab 16 Jahren in Deutschland. Gemessen wird eine Absicht vor dem Start, nicht das tatsächliche Verhalten; die Aktivierungszahlen zeigen, wie viel Hilfe beim Übergang nötig ist.
Welcher Anwendungsfall eignet sich für den Einstieg?
Eine Strecke mit hoher Fallzahl und messbarem Schmerz im Identifizierungs- oder Nachweisschritt, etwa ein Antrag mit vielen Abbrüchen oder ein Leistungsprozess mit vielen Ausweiskopien.
Sollten Versicherer eine eigene Identitätslösung anbieten?
Die Kundenpräferenz spricht dagegen: 52 Prozent wollen die Wallet nur von staatlichen Stellen. Sinnvoller ist eine anbieterneutrale Anbindung an den europäischen Standard.
Pflichten, Zeitplan und weitere Einsatzfälle bündelt das Dossier EUDI-Wallet & digitale Identität.
Welche der vier Kundenwünsche die eigenen Strecken heute schon erfüllen, lässt sich an einem Vormittag aus Kundensicht durchspielen, und das Ergebnis ist meist eine kürzere Liste als befürchtet. Für ein erstes Gespräch zu diesem Thema sind wir gern da.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.
Die wichtigsten Erkenntnisse
Die Mehrheit der Kunden hat sich bereits entschieden
Zwischen Wollen und Können liegt das Vertriebsfeld
Das Vertrauen liegt beim staatlichen Absender
Die Kunden sind weiter, als die Branche denkt
Viele Versicherer führen die EUDI-Wallet als Regulierungsthema für Ende 2027, ihre Kunden haben sich dagegen schon eine Meinung gebildet. 54 Prozent der Menschen in Deutschland wollen die Wallet nutzen, und die Wünsche, die sie damit verbinden, beschreiben ziemlich genau die Stellen, an denen Versicherungsprozesse heute haken: Nachweis, Unterschrift, Identifizierung und Login.
Für den Vertrieb ist das die wichtigere Nachricht als jede Frist. Die Kundenbereitschaft ist erklärt, offen ist, welches Unternehmen sie zuerst bedient.
Was zeigt die Bitkom-Befragung?
Die repräsentative Bitkom-Befragung „Mehrheit der Deutschen will EUDI-Wallet nutzen“ vom April 2026 unter 1.004 Personen ab 16 Jahren misst 54 Prozent Nutzungsabsicht, 39 Prozent ohne Interesse und 6 Prozent Unentschlossene. Für eine Technologie, die noch nicht auf dem Markt ist, ist das ein bemerkenswerter Wert.
Die Wünsche sind konkret. Von denen, die eine Nutzung erwägen, wollen 61 Prozent Ausweis, Führerschein und ähnliche Dokumente sicher digital dabeihaben. 57 Prozent wollen Verträge oder Rechnungen digital unterzeichnen, ebenfalls 57 Prozent ihre Identität digital nachweisen, etwa gegenüber Behörden oder bei der Online-Kontoeröffnung. 48 Prozent wollen sich bei Portalen wie Kranken- oder Steuerportalen anmelden.
Jeder dieser Wünsche berührt einen Versicherungsprozess: den Nachweis im Antrag, die Unterschrift unter dem Vertrag, die Identifizierung im Leistungsfall, den Login ins Kundenportal. Zwischen dem Spitzenwert von 61 und den 48 Prozent für den Login liegen nur wenige Punkte. Kunden wollen kein einzelnes Feature, sie wollen die Kategorie, und das spricht für Strecken, die Identifizierung, Signatur und Login zusammen denken.
Wo liegt die Lücke zwischen Wollen und Können?
Dieselbe Befragung zeigt die Bremse. Nur 18 Prozent haben die Online-Funktion ihres Personalausweises aktiviert und kennen ihre PIN, 21 Prozent haben sie aktiviert, kennen die PIN aber nicht mehr, 57 Prozent haben sie nie aktiviert. Der eGovernment MONITOR der Initiative D21 bestätigt das Muster über Jahre: 14 Prozent eID-Nutzung 2023, 22 Prozent 2024 und 25 Prozent 2025.
Für den Vertrieb ist diese Lücke ein Arbeitsauftrag. Zwischen 54 Prozent Wollen und 18 Prozent Können liegt ein Feld, auf dem das Unternehmen gewinnt, das Kunden beim Übergang hilft, statt auf sie zu warten. Warum die Hilfe bei der Aktivierung eine eigene Rolle ist, beschreibt der Beitrag zur eID-Aktivierungslücke.
Was heißt das für die Vertriebskanäle?
Jeder Kanal gewinnt an einer anderen Stelle. In Ausschließlichkeit und Maklerkanal wird der Abschluss im Gespräch schneller, weil Identifizierung und, sobald verfügbar, Unterschrift ohne Papier und Nachversand funktionieren; Vermittler, die die Wallet erklären können, bekommen einen Beratungsanlass. Im Direktkanal verlieren Antragsstrecken ihren größten Abbruchpunkt, und mit geprüften Einzelnachweisen aus der Wallet entfällt ein Teil der Nachreichungen, wie der Beitrag zu Attributen im Versicherungsantrag zeigt. Im Kundenportal senkt der Wallet-Login die Hürde, die heute viele Registrierungen verhindert, mit allem, was daran hängt, vom digitalen Postfach bis zur Schadenmeldung.
Auffällig ist die Anbieterpräferenz: Laut Bitkom wollen 52 Prozent die Wallet nur von staatlichen Stellen beziehen, 15 Prozent nur von privaten Anbietern. Das Vertrauen liegt beim staatlichen Absender, und Versicherer tun gut daran, sich daran anzuschließen, statt eigene Identitätslösungen dagegenzustellen.
Müssen Versicherer die Wallet akzeptieren?
Teilweise, und die Abgrenzung lohnt sich. Die Annahmepflicht nach Artikel 5f der eIDAS-Verordnung (EU) 2024/1183 trifft private Anbieter, die nach Gesetz oder Vertrag eine Online-Identifizierung mit starker Nutzerauthentifizierung verlangen, nimmt Kleinst- und kleine Unternehmen aus und greift nach einem Überblick der Kanzlei Heuking ab Ende Dezember 2027. Für Versicherer ist deshalb je Strecke zu prüfen, ob eine solche Identifizierung vorgeschrieben ist, etwa im Kundenportal mit Zwei-Faktor-Anmeldung.
Unabhängig von der Pflicht gilt: Der Wettbewerb um die wallet-affinen Kunden beginnt mit dem Start der deutschen Wallet d-you, den das Bundesdigitalministerium für den 2. Januar 2027 angekündigt hat. Laut Bitkom haben 170 Unternehmen in einem Memorandum of Understanding mit dem Ministerium zugesagt, die Wallet in eigenen Angeboten nutzen zu wollen. Was Kunden für normal halten, legen also auch andere Branchen fest.
Was ist ein Jahr Praxiserfahrung wert?
Ein Jahr im Echtbetrieb liefert drei Dinge, die sich nicht nachkaufen lassen. Prozesswissen: Wo bricht die Wallet-Strecke, welche Rückfragen stellen Kunden, wie verhält sich die Betrugslage? Daten: Konversionsraten, Kostensätze und Nutzungsanteile, auf deren Grundlage die nächsten Strecken priorisiert werden. Und Kompetenz in der Organisation, vom Servicecenter bis zur Antragsprüfung.
Der Einstieg muss dafür nicht groß sein. Eine Strecke, die heute messbar leidet, genügt: die Antragsstrecke mit der höchsten Abbruchquote im Identifizierungsschritt oder der Leistungsprozess mit den meisten Ausweiskopien, live im ersten Halbjahr 2027, mit drei Kennzahlen davor und danach. Ein unspektakulärer Prozess mit hoher Fallzahl liefert bessere Belege als ein Prestigeprojekt mit wenigen Fällen. Wie eine solche Strecke im Bankgeschäft aussieht, zeigt der Beitrag zur Kontoeröffnung mit der EUDI-Wallet.
Was gilt für die 39 Prozent ohne Interesse?
Auch diese Gruppe verdient Ernsthaftigkeit. Erstens bleiben Altverfahren auf Jahre Bestandteil jeder Strecke, ein vorschneller Abbau sperrt reale Kunden aus. Zweitens ist Ablehnung selten endgültig, sie folgt der Erfahrung. Die richtige Architektur ist deshalb die Weiche: Wallet zuerst anbieten, Altverfahren gleichwertig daneben und den Anteil je Weg messen, statt ihn zu erzwingen.
Was das Management jetzt anstoßen sollte
Die Strecken aus Kundensicht durchlaufen: Antrag, Portal und Leistungsfall, Brüche je Schritt notieren.
Formulare bereinigen: Felder streichen, die kein Tarif und kein Gesetz verlangt, denn die Wallet-Zweckbindung erzwingt diese Übung ohnehin.
Die Pflichtfrage je Strecke klären und die Auslegung zu Artikel 5f dokumentieren.
Eine Pilotstrecke für 2027 benennen, mit Business Case und drei Kennzahlen.
Vermittler früh informieren: welche Strecken ab wann wallet-fähig sind und wie der Ablauf für ihre Kunden aussieht.
Häufige Fragen
Wie belastbar sind die 54 Prozent Nutzungsabsicht?
Die Bitkom-Befragung ist repräsentativ für Personen ab 16 Jahren in Deutschland. Gemessen wird eine Absicht vor dem Start, nicht das tatsächliche Verhalten; die Aktivierungszahlen zeigen, wie viel Hilfe beim Übergang nötig ist.
Welcher Anwendungsfall eignet sich für den Einstieg?
Eine Strecke mit hoher Fallzahl und messbarem Schmerz im Identifizierungs- oder Nachweisschritt, etwa ein Antrag mit vielen Abbrüchen oder ein Leistungsprozess mit vielen Ausweiskopien.
Sollten Versicherer eine eigene Identitätslösung anbieten?
Die Kundenpräferenz spricht dagegen: 52 Prozent wollen die Wallet nur von staatlichen Stellen. Sinnvoller ist eine anbieterneutrale Anbindung an den europäischen Standard.
Pflichten, Zeitplan und weitere Einsatzfälle bündelt das Dossier EUDI-Wallet & digitale Identität.
Welche der vier Kundenwünsche die eigenen Strecken heute schon erfüllen, lässt sich an einem Vormittag aus Kundensicht durchspielen, und das Ergebnis ist meist eine kürzere Liste als befürchtet. Für ein erstes Gespräch zu diesem Thema sind wir gern da.
Ein Thema, das gerade beschäftigt?
Gemeinsam einordnen, was daraus folgt.


